 VLSI Korea
Etched, avaliação de US$ 21 bilhões: a aposta em um chip exclusivo para Transformers
A Etched atingiu avaliação de US$ 21 bilhões na Series D de agosto de 2026 liderada pela Jane Street. O Sohu integra o Transformer ao silício; há mais de US$ 1 bilhão em contratos assinados e um primeiro rack entregue. Dissecamos o que precisa ser verdade para esse preço se sustentar.


Resumo em 30 segundos
A Etched, startup de chips de IA de San José fundada em 2022, captou US$ 700 milhões em agosto de 2026 com uma avaliação post-money de US$ 21 bilhões (cerca de 29,4 trilhões de wones, a 1.400 wones por dólar), em uma Series D liderada pela Jane Street. Esse preço dobrou em 26 dias: sua Series C havia fechado em 23 de julho de 2026 em US$ 10,3 bilhões, ela própria o dobro dos US$ 5 bilhões de dezembro de 2025. O produto por trás do preço é o Sohu, um ASIC fabricado no processo N4P da TSMC que integra a arquitetura Transformer diretamente no silício, em vez de executá-la como software em uma GPU programável. A Etched afirma que um servidor Sohu de oito chips entrega mais de 500.000 tokens por segundo no Llama 70B e pode substituir 160 GPUs NVIDIA H100. Esses números são afirmações da empresa, sem nenhum benchmark público independente por trás. O que está verificado é evidência mais dura: sucesso do silício A0 de primeira passagem, mais de US$ 1 bilhão em contratos assinados com clientes, um primeiro rack enviado à Jane Street em julho de 2026 e um investidor líder que testou o hardware como cliente antes de liderar a rodada. O preço de US$ 21 bilhões não é, portanto, um pagamento por receita atual. É um pagamento por um futuro específico: os Transformers continuarem dominantes, a vantagem de eficiência do Sohu sobreviver ao contato com cargas de trabalho reais de produção e a Etched escalar dos primeiros racks a implantações de classe gigawatt antes que hyperscalers e NVIDIA fechem a distância.
Contexto
A Etched foi fundada em 2022 por Gavin Uberti, Chris Zhu e Robert Wachen, três desistentes de Harvard que passaram 2023 apresentando um memorando de 30 páginas argumentando que a IA superaria as GPUs de uso geral e precisaria de silício construído para uma única arquitetura. A maioria dos investidores recusou. O memorando não mudou; o mercado mudou. À medida que a inferência — executar modelos treinados, e não treiná-los — se tornou o custo recorrente da era da IA, a economia da especialização passou a parecer diferente.
O primeiro chip da empresa, o Sohu, é a forma física desse memorando. Uma GPU é uma máquina programável: executa Transformers, redes convolucionais, simulação clássica e quase tudo o que pode ser expresso em CUDA, e paga por essa flexibilidade com eficiência. Quando uma GPU executa um Transformer, parte de seu silício, de sua lógica de escalonamento e de seu tráfego de memória serve à generalidade, e não à carga de trabalho. A Etched removeu a generalidade. O Sohu implementa o Transformer — attention, redes feed-forward, o padrão de tráfego da KV cache — como hardware de função fixa no processo N4P de 4 nanômetros da TSMC, com 144GB de memória HBM3 por chip. A empresa argumenta que é por isso que o Sohu consegue sustentar uma utilização de FLOPS muito acima dos 30–40% típicos das GPUs na mesma carga de trabalho.
A Etched permaneceu em sigilo até 30 de junho de 2026, quando revelou vários fatos de uma só vez: o silício A0 havia retornado da TSMC e funcionava de primeira passagem, a empresa havia captado US$ 800 milhões até aquele momento e clientes haviam assinado contratos de mais de US$ 1 bilhão para seus sistemas em escala de rack, que ela chama de frontier inference clusters. Também revelou a rodada de dezembro de 2025 que a avaliara em US$ 5 bilhões. As cronologias publicadas dizem que a equipe foi de receber os chips de teste a executar inferência real em 44 dias, um bring-up rápido pelos padrões do setor. A empresa emprega mais de 400 pessoas, opera um data center de 2MW em San José, abriu uma instalação de 80.000 pés quadrados e 10MW em Milpitas com uma linha SMT própria e um laboratório de NPI, e mantém uma fábrica em Taiwan.
Uma nuance importa para tudo o que segue. Em seus anúncios de julho de 2026, a Etched reformulou o produto: não mais apenas um chip exclusivo para Transformers, mas um sistema de inferência em escala de rack que a empresa descreve como agnóstico à arquitetura, executando grandes modelos mixture-of-experts como DeepSeek e Qwen e até o Mamba, uma arquitetura state-space que não é Transformer. Se essa amplitude reside no silício, no sistema e no software ao redor, ou na próxima geração de hardware, é exatamente a pergunta da qual depende a avaliação.
Análise profunda do negócio
A escada de financiamento: de US$ 5B a US$ 21B em oito meses
| Rodada | Data | Valor | Avaliação post-money | Líder |
|---|---|---|---|---|
| Series A | Junho de 2024 | $120M | Não revelada | Primary Venture Partners, Positive Sum |
| Rodada não anunciada | Dezembro de 2025 | $500M | $5B | Stripes |
| Series C | 23 de julho de 2026 | $300M | $10.3B | Sequoia |
| Series D | 18 de agosto de 2026 | $700M | $21B | Jane Street |
O financiamento total é de aproximadamente US$ 1,9 bilhão. A Series C foi, segundo a empresa, a maior avaliação já obtida por uma Series C liderada pela Sequoia, e incluiu SK hynix, a16z, Jane Street e Diffusion. A Series D adicionou Kleiner Perkins, Tiger Global, Bain Capital Ventures, Neo, Primary, Stripes, Positive Sum e Blackstone. Duas características dessa escada merecem atenção. Primeiro, a velocidade de reavaliação: um aumento de 4,2 vezes em oito meses, com a última duplicação em 26 dias, é precificação por momentum — cada rodada valida a anterior em parte pela evidência da própria rodada. Segundo, a identidade do líder da Series D. A Jane Street não é uma empresa de venture capital; é uma casa de trading quantitativo que executa alguns dos computos mais sensíveis a latência e precisão das finanças. Ela testou o chip da Etched, recebeu o primeiro rack em julho de 2026, colocou-o em produção em seu próprio data center e depois liderou uma rodada de US$ 700 milhões. Um cliente que arca com o risco operacional do hardware votando primeiro com um pedido de compra e depois com um term sheet é a peça única de evidência mais forte da história da Etched.
O que a especialização compra, e o que custa
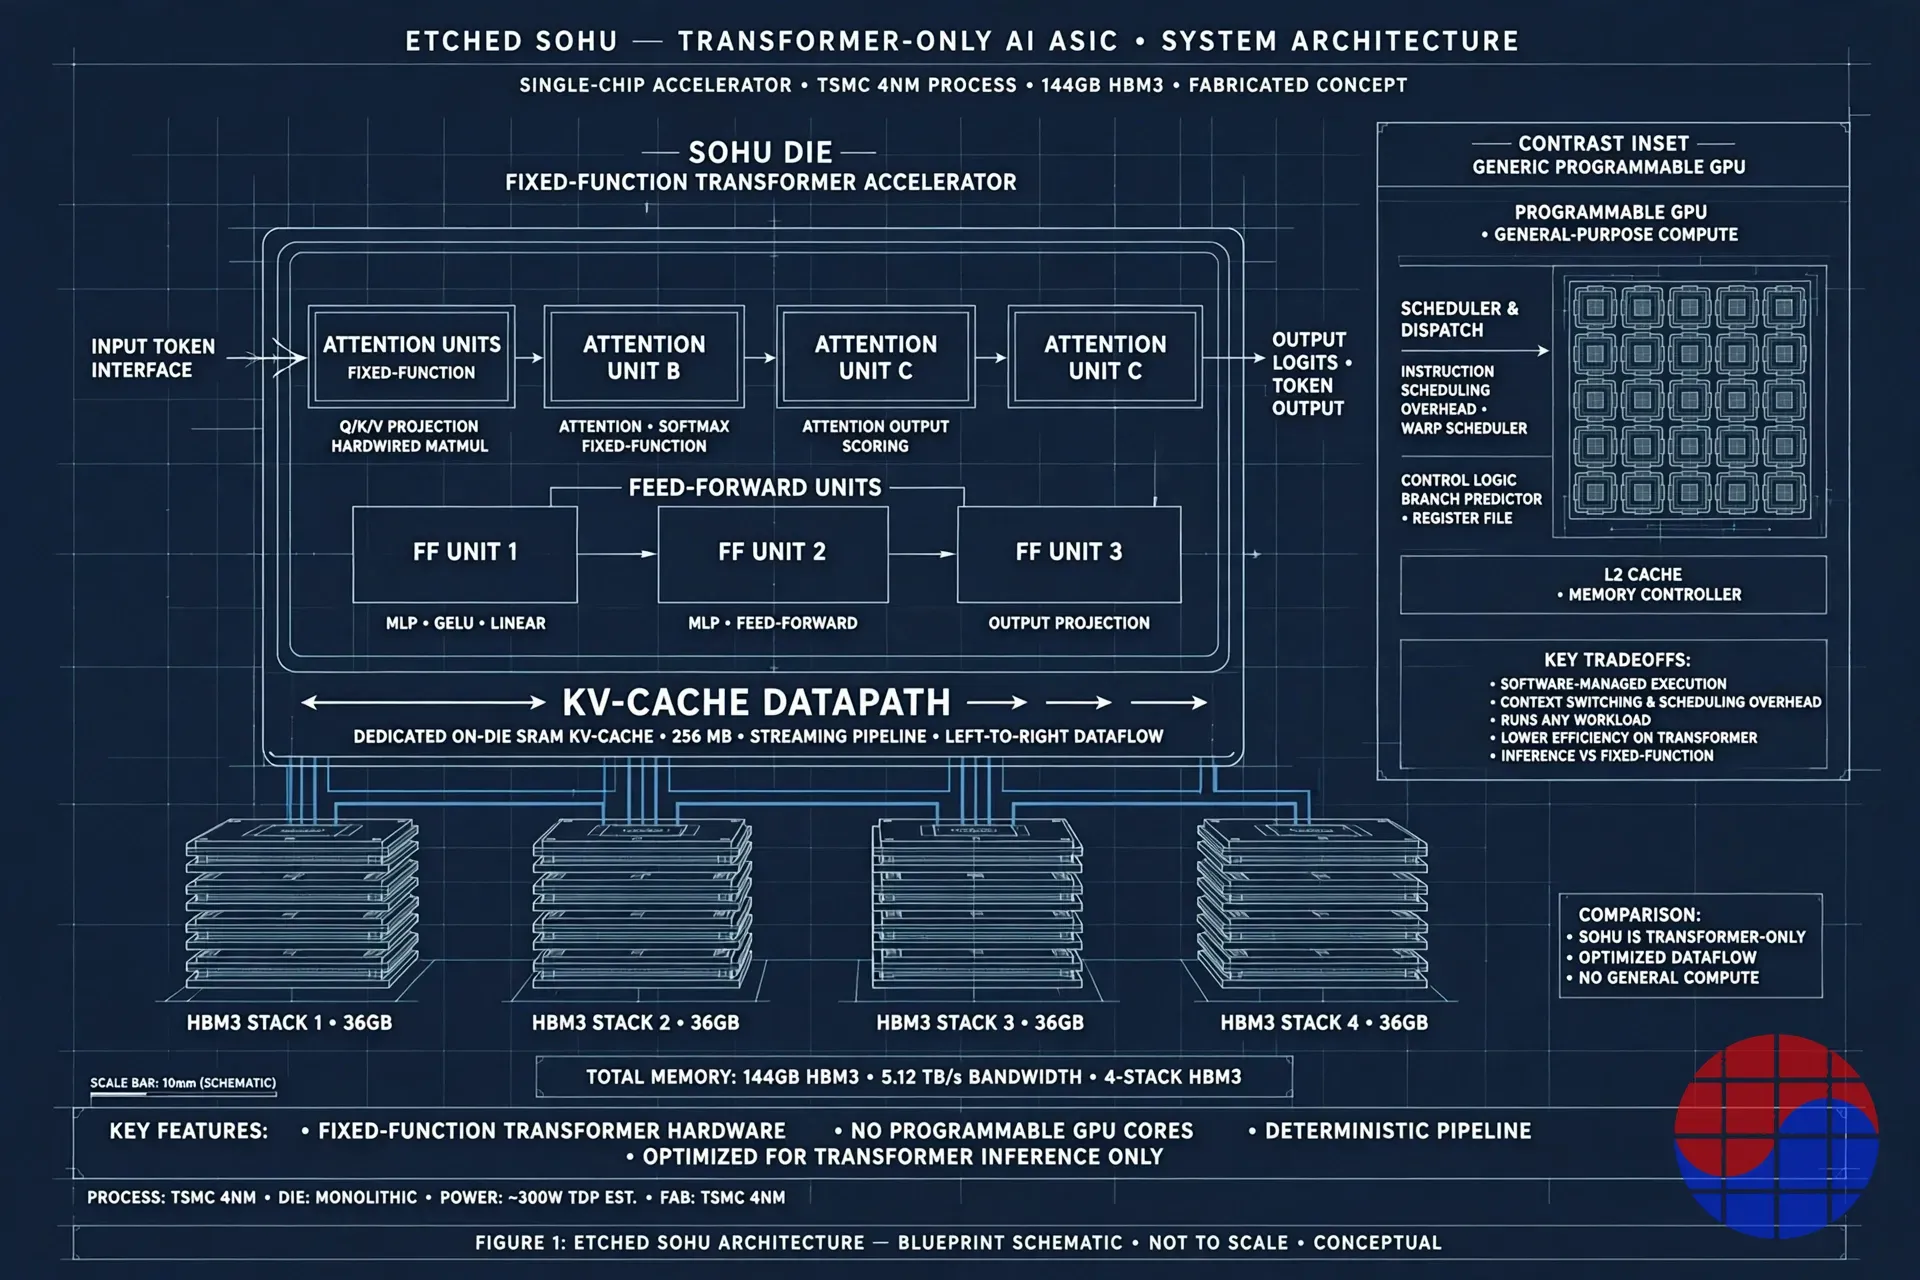
O caso técnico se apoia na utilização e no comportamento da memória. O decode autorregressivo é limitado pela largura de banda de memória e por quanto do chip faz trabalho útil por ciclo. Um datapath Transformer de função fixa remove a sobrecarga de lançamento de kernels, as decisões do escalonador e a maquinaria programável que uma GPU carrega para cargas que o Sohu nunca executará. Daí vêm os números de manchete da Etched: mais de 500.000 tokens por segundo para um servidor de oito chips no Llama 70B, contra cerca de 23.000 de um sistema de oito H100; um servidor Sohu substituindo 160 H100s; e um design "Low Voltage Inference" que mira menos da metade da tensão operacional dos chips de IA convencionais, mantendo mais de 80% do pico de FLOPS em modelos sparse mixture-of-experts de um trilhão de parâmetros.
O lado do custo da troca é igualmente concreto. Um chip fixo em hardware não pode acompanhar o campo se o campo se mover. Ele não pode executar um encoder convolucional, um passo de U-Net de difusão, ou um scan state-space que não se encaixe em seus circuitos, e não tem caminho de treinamento nem de backpropagation — é somente inferência. A resposta da Etched é dupla: primeiro, que os Transformers e seus descendentes MoE estão tão enraizados nos modelos implantados que a carga de trabalho está efetivamente congelada no nível que importa; segundo, o novo enquadramento agnóstico à arquitetura, segundo o qual seus clusters já executam DeepSeek, Qwen e Mamba. Ambas as respostas podem ser parcialmente verdadeiras, mas são afirmações diferentes. A primeira é uma aposta na estabilidade da carga de trabalho. A segunda é uma afirmação sobre design de sistema que observadores externos ainda não podem verificar, porque não há benchmarks públicos de terceiros, preços publicados, nem uma forma de autoatendimento para alugar o hardware hoje.
O modelo de negócio: vender o cluster, não o chip
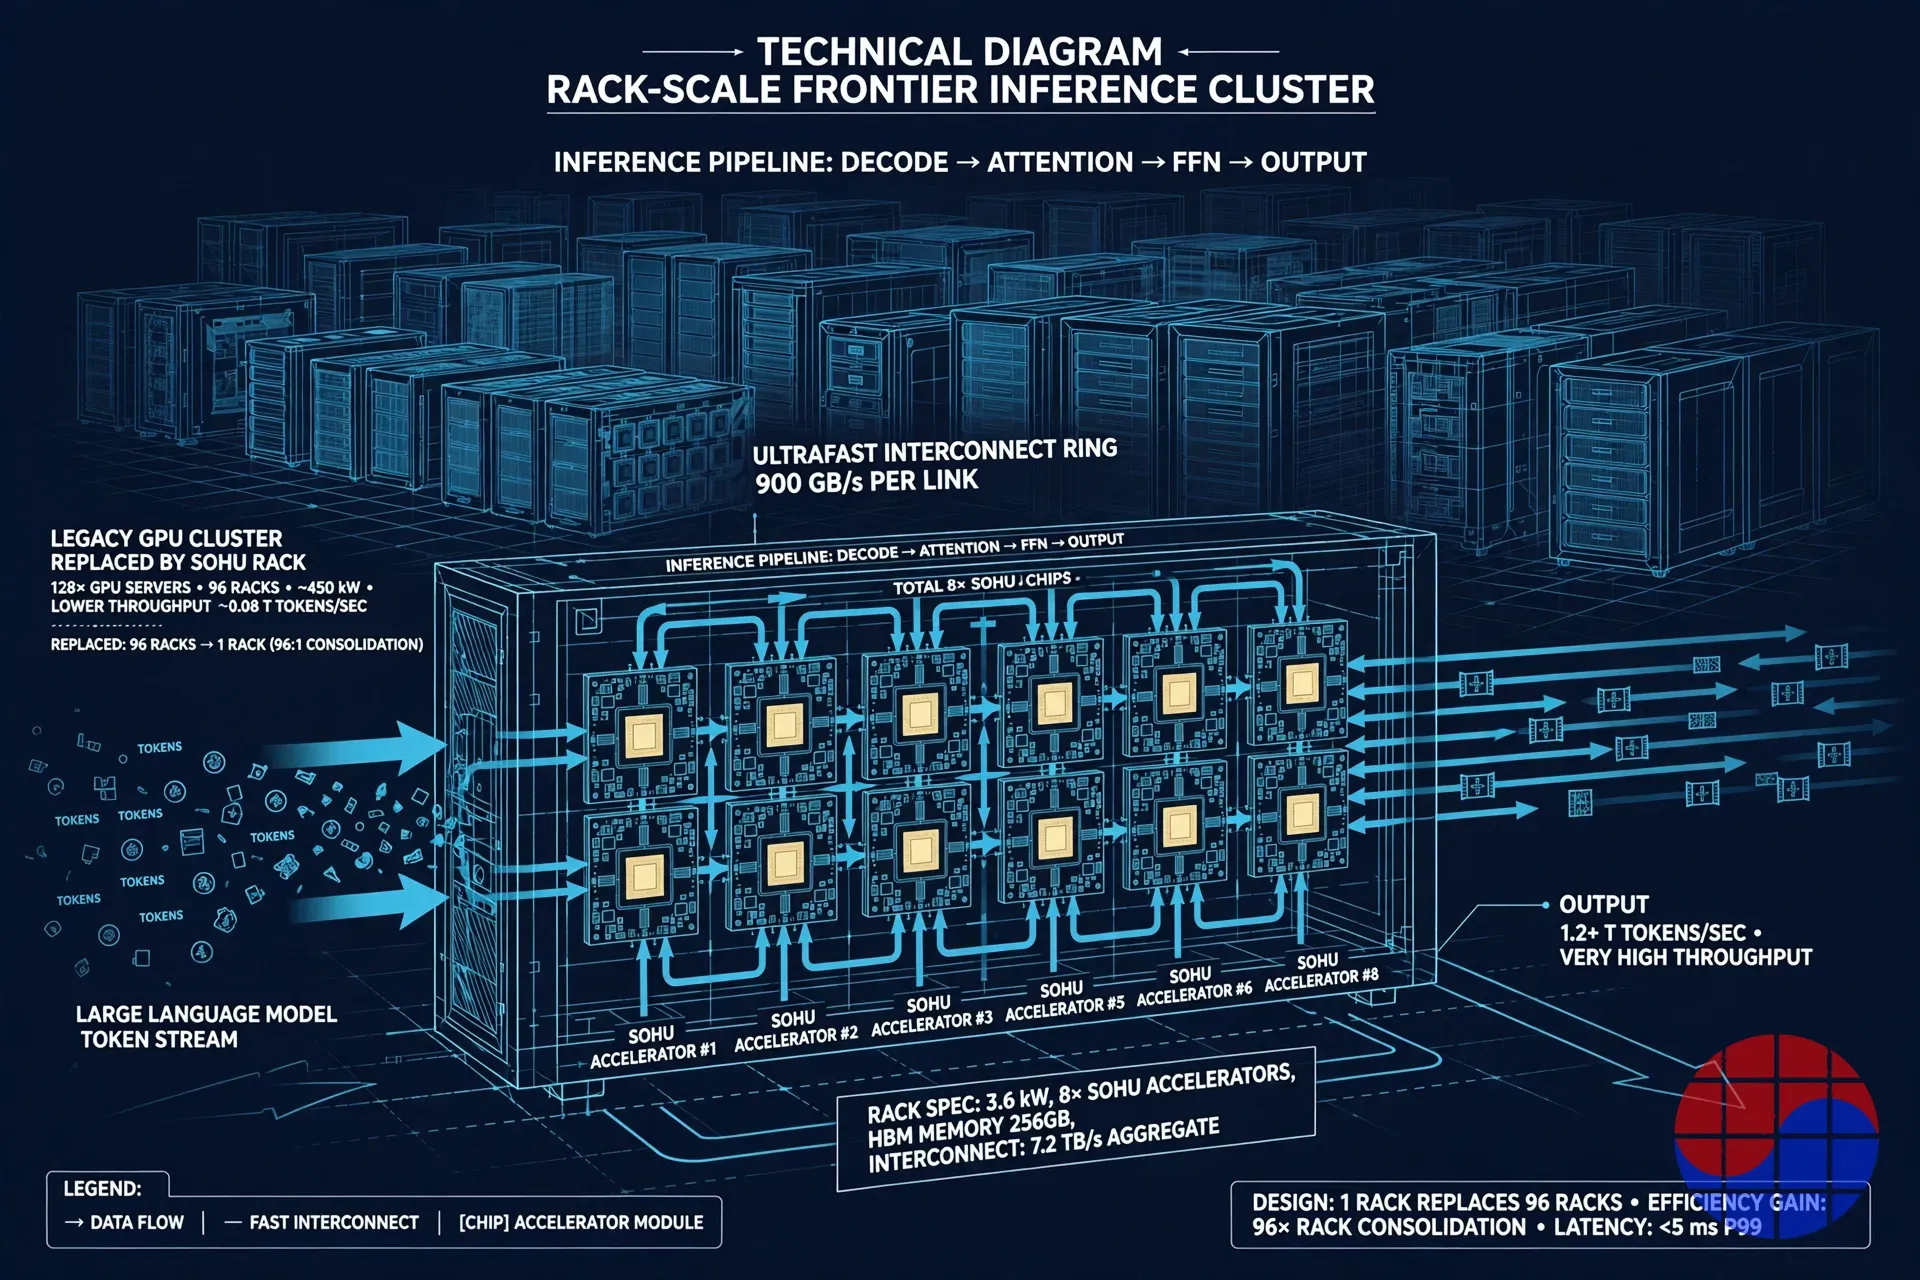
A Etched não vende chips avulsos. Ela vende frontier inference clusters — silício, subsistemas de memória HBM, racks personalizados, rede e a camada de software como uma unidade implantável. Isso importa para a economia. Sistemas em escala de rack geram mais receita por implantação do que chips como componente, prendem o cliente à pilha completa da Etched e permitem que a Etched controle as variáveis — fornecimento de energia, refrigeração, configuração de memória — das quais suas afirmações de eficiência dependem. Os mais de US$ 1 bilhão em contratos assinados são valor contratado, não receita reconhecida: na data do anúncio de agosto de 2026, apenas uma entrega a cliente havia sido confirmada publicamente, o rack da Jane Street. A distância entre valor contratado e sistemas entregues, aceitos e pagos é onde startups de chips historicamente tiveram sucesso ou fracassaram, e é a distância que a Etched diz estar cruzando agora em ritmo acelerado, com três gerações de hardware em desenvolvimento em paralelo e uma meta declarada de capacidade de produção de classe gigawatt até 2027.
O que precisa ser verdade para os US$ 21B se sustentarem
Faça a aritmética que o preço implica. A US$ 21 bilhões, a Etched negocia a cerca de 21 vezes sua carteira de contratos de mais de US$ 1 bilhão — antes que a maior parte dessa carteira tenha sido enviada. Para que a avaliação seja ordinária, e não heroica, a empresa precisa alcançar em poucos anos um destes estados: cerca de US$ 2,1 bilhões em receita anual a um múltiplo de 10 vezes vendas, ou cerca de US$ 1,05 bilhão a 20 vezes. Isso exige que os contratos assinados se convertam em entregas, que as entregas se expandam em pedidos repetidos de frotas, e margens brutas mais próximas de uma empresa de sistemas do que de um fornecedor de componentes. Também exige que a vantagem de desempenho sobreviva a dois alvos móveis: o roadmap da NVIDIA, que reprecifica o custo por token a cada geração, e o silício dos hyperscalers — Google, AWS, Microsoft e Meta operam ASICs de inferência próprios com demanda cativa e sem necessidade de vencer uma venda externa. Por fim, exige fornecimento de HBM. Um design de 144GB por chip em escala de gigawatts é um problema de alocação de memória tanto quanto de lógica, e a alocação segue os compromissos de volume que os incumbentes já detêm.
A visão de Chase
Trabalho com signoff de timing, então leio esta história como um problema de EDA e de execução antes de lê-la como uma história financeira. Três coisas realmente me impressionam. O sucesso A0 de primeira passagem em um design de função fixa desta complexidade não é um marco de marketing; significa que a arquitetura, o design físico e o plano de verificação estavam certos desde o início, algo raro e caro de falsificar. Escolher o N4P — um nó maduro e de alto rendimento — em vez de perseguir a ponta é a decisão de uma equipe que otimiza custo por token e cronograma, não uma folha de especificações. E a sequência da Jane Street é a ordem correta de prova: testar, implantar e depois investir. Empresas de trading medem latência de cauda e comportamento numérico com uma crueldade que nenhum conjunto de benchmarks iguala.
Meu ceticismo está em dois lugares. O primeiro é a definição mutável do produto. A tese fundadora — fixar o Transformer em hardware e deletar todo o resto — é falseável e, portanto, forte. A afirmação mais nova de que os mesmos sistemas executam confortavelmente o roteamento MoE e o Mamba é uma afirmação diferente e mais suave, e a empresa não publicou dados independentes que separem o que o silício faz do que as camadas de software e de sistema absorvem. Se a flexibilidade reside em emulação por software sobre hardware fixo, a vantagem de eficiência se estreita exatamente nos modelos que os clientes implantam cada vez mais. O segundo é a velocidade de reavaliação. Uma avaliação que dobra em 26 dias não é fixada por fluxo de caixa descontado; é fixada pela escassez — há pouquíssimas plataformas de inferência confiáveis, em envio e fora da NVIDIA, e compradores estratégicos estão pagando para manter uma opção sobre uma delas. Isso pode ser racional e ainda assim frágil: o mesmo prêmio de escassez comprime rápido se as entregas atrasarem dois trimestres ou se um hyperscaler abrir seu ASIC interno a clientes externos.
Saldo: a aposta tecnológica é real, a primeira prova de cliente é real, e o preço é uma opção futura sobre uma escalada impecável. Aqui, eu preferiria deter a pergunta a deter a resposta — os próximos dois dados que importam são pedidos repetidos de um segundo cliente nomeado e qualquer cifra de custo por token medida de forma independente em tamanhos de lote de produção.
Implicações
Para compradores de infraestrutura de IA, a trajetória da Etched confirma que o custo por token, e não o pico de FLOPS, é agora a métrica de compra — e que o silício de inferência dedicado é um tema de conselho, não um experimento. Para a NVIDIA, o risco não é esta única startup; é o modelo: um cliente líder que é também o investidor líder colapsa o cronograma usual de adoção, e cada hyperscaler que observa a implantação da Jane Street agora tem um caso de referência. Para a indústria de memória, um design de 144GB de HBM3 por chip escalando para implantações de gigawatts torna startups como a Etched uma nova fonte concentrada de demanda de HBM que os planejadores de alocação precisam precificar. Para startups de chips, o padrão subiu: sair do sigilo para US$ 21 bilhões em oito meses foi construído sobre silício de primeira passagem, uma carteira de contratos assinada e uma rodada liderada pelo cliente, nessa ordem — a narrativa seguiu o hardware. E para investidores, a escada da Etched é um teste limpo de uma pergunta viva nas finanças de IA: se a inferência, a carga de trabalho recorrente da era da IA, sustenta avaliações de plataforma para as empresas que a servem mais barato.
Nota: Os valores de financiamento, avaliações e cifras de contratos são os anunciados pela empresa e publicados nas datas citadas acima (dezembro de 2025 a agosto de 2026); os números de desempenho são afirmações da própria Etched e não haviam sido verificados de forma independente em benchmarks públicos até a publicação.
FAQ
Q: O que é a Etched e o que é o Sohu? A: A Etched é uma startup de chips de IA de San José fundada em 2022 por Gavin Uberti, Chris Zhu e Robert Wachen. O Sohu é seu primeiro chip: um ASIC no processo N4P da TSMC com 144GB de HBM3 por chip que integra a arquitetura Transformer em silício de função fixa para inferência de IA, trocando a flexibilidade de uma GPU por velocidade e eficiência em cargas de trabalho Transformer. A Etched agora o vende como parte de sistemas em escala de rack que chama de frontier inference clusters.
Q: Por que a Etched é avaliada em US$ 21 bilhões? A: A cifra de US$ 21 bilhões é a avaliação post-money da sua Series D de 18 de agosto de 2026, uma rodada de US$ 700 milhões liderada pela Jane Street (cerca de 29,4 trilhões de wones, a 1.400 wones por dólar). O preço subiu de US$ 5 bilhões em dezembro de 2025 para US$ 10,3 bilhões em uma Series C liderada pela Sequoia em 23 de julho de 2026, e dobrou novamente em 26 dias. Os investidores estão precificando a receita futura esperada de inferência — respaldada por mais de US$ 1 bilhão em contratos assinados e um primeiro rack entregue —, não os lucros atuais.
Q: A Etched já enviou produto? Quem são seus clientes? A: Sim, em escala inicial. A Etched enviou seu primeiro rack à Jane Street em julho de 2026, e a Jane Street — também seu primeiro cliente nomeado — disse que testou o chip, ficou satisfeita com os primeiros resultados e está executando o rack em seu próprio data center. A empresa afirma que os contratos assinados com clientes superam US$ 1 bilhão entre empresas de IA de fronteira e provedores de nuvem, mas a maioria dos nomes de clientes não foi revelada, e a produção em volume ainda está escalando rumo a uma meta de classe gigawatt para 2027.
Q: Quais são os maiores riscos da tese da Etched? A: Quatro se destacam. Risco de arquitetura: hardware especializado em Transformers perde valor se as arquiteturas de modelo mudarem, e a nova afirmação da Etched de executar modelos MoE e não-Transformer não tem verificação independente. Risco de evidência: os números de desempenho de manchete são afirmações da empresa, sem benchmarks públicos de terceiros nem preços. Risco de concorrência: o roadmap da NVIDIA e os ASICs internos dos hyperscalers atacam a mesma métrica de custo por token com cadeias de suprimento muito maiores. Risco de execução: converter uma carteira de contratos de US$ 1 bilhão em sistemas entregues em escala de gigawatts, com fornecimento de HBM garantido, não está provado.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


