 VLSI Korea
Market Bulletin: $64 Billion e contando — TSMC e ASML dizem que os equipamentos de fab não acompanham a demanda por chips
TSMC manteve o capex de 2026 em US$60–64B e elevou a previsão de receita para ~44%; ASML, com recordes no 3T, admite que a capacidade de 2027–2028 não cobre a demanda e já discute pedidos de 2029–2030. A escassez migrou dos chips para as ferramentas de fab: quem ganha, quem perde, o ângulo coreano.


Market Bulletin: $64 Billion e contando — TSMC e ASML dizem que os equipamentos de fab não acompanham a demanda por chips
16 de outubro de 2026 — A notícia mais importante sobre semicondutores desta semana não foi sobre chips. Foi sobre as máquinas que os fabricam. A TSMC manteve o capex de 2026 em US$60–64 bilhões e elevou a previsão de crescimento da receita anual para cerca de 44%, e a ASML registrou receita recorde de €11,662 bilhões no terceiro trimestre com uma admissão direta: sua capacidade de fornecimento planejada para 2027–2028 "não será suficiente para atender plenamente à demanda dos clientes". Clientes já sondam pedidos de equipamentos para 2029 e até 2030. A escassez subiu na cadeia — dos chips para as máquinas que os imprimem.
Key Highlights
- A TSMC elevou as projeções sem elevar o orçamento. O capex de 2026 segue em US$60–64 bilhões, mas a previsão de crescimento da receita em dólares subiu da faixa de 40% para cerca de 44%. O capex de 2026–2028 superará o total dos três anos anteriores. Essa combinação não existe sem profunda confiança na carteira de pedidos. Reportado pela Focus Taiwan (CNA).
- O guidance do 4º trimestre é impressionante. A TSMC projetou receita do quarto trimestre de US$52,3–54,3 bilhões — alta de 14% trimestre a trimestre e de 58% ano a ano no ponto médio — com margem bruta de 65–67%. O lucro por ação (EPS) do terceiro trimestre atingiu o recorde de NT$29,43. Reportado pela Focus Taiwan (CNA).
- 2nm já responde por 8% das vendas. O processo de 2nm da TSMC contribuiu com 8% da receita total do 3º trimestre, mais que dobrando os 3% do 2º trimestre, meses após a produção em volume. A velocidade da rampa do nó de ponta é um indicador antecedente direto da demanda por equipamentos. Reportado pela Focus Taiwan (CNA).
- A ASML não consegue produzir máquinas rápido o suficiente. Entregou 113 sistemas de litografia no 3º trimestre, ante 86 no 2º (+31,4%), com receita de €11,662 bilhões (+55,2% YoY, +25% QoQ), lucro líquido de €4,96 bilhões (+133,4% YoY) e margem bruta de 57,5%. Elevou o piso do guidance de receita de 2026 em €1 bilhão, para €44–45 bilhões, e projetou vendas do 4º tri em €14,2–15,2 bilhões. Reportado pela ChosunBiz.
- Pedidos de equipamentos para 2030 já são assunto. O CEO da ASML disse que alguns clientes demonstram interesse em pedidos para 2029 e até 2030, e que a empresa revisa a expansão de capacidade para 2028 além do aumento de 30% já anunciado. Reportado pela ChosunBiz.
Market Update
A rodada dupla de resultados de 14–15 de outubro contou a mesma história de ângulos opostos. A empresa que fabrica chips (TSMC) elevou as projeções de receita congelando o capex; a empresa que vende as máquinas (ASML) registrou seu melhor trimestre com a admissão de não produzir máquinas suficientes. A demanda transborda, e o teto já aparece no lado da oferta. A projeção da TSMC — capex de 2026–2028 acima do total dos três anos anteriores — dá à indústria de equipamentos três anos de visibilidade de pedidos.
Os números apontam onde está o gargalo. Os 113 sistemas de litografia da ASML no 3º trimestre — alta de 31,4% sobre os 86 do 2º trimestre — são um ritmo recorde, mas a mensagem do CEO foi que nem ele basta. Vagas de 2029–2030 em discussão significam prazos de entrega estruturalmente além dos habituais 12–18 meses. Admitir que até o aumento de 30% planejado para 2028 pode precisar crescer soa como confissão: o ciclo de expansão atual não acompanha a demanda.
A rampa de 2nm da TSMC acelera o aperto. Atingir 8% das vendas meses após a produção em volume — mais que dobrando os 3% do 2º trimestre — significa que a transição para o nó de ponta eleva a intensidade de equipamentos: o 2nm exige mais exposições EUV e etapas mais complexas, cada wafer consumindo mais capacidade de ferramentas. A TSMC congelar o capex elevando a projeção de receita para 44% não é alerta de demanda; é a declaração de que os equipamentos já encomendados cobrem esse crescimento — no limite.
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
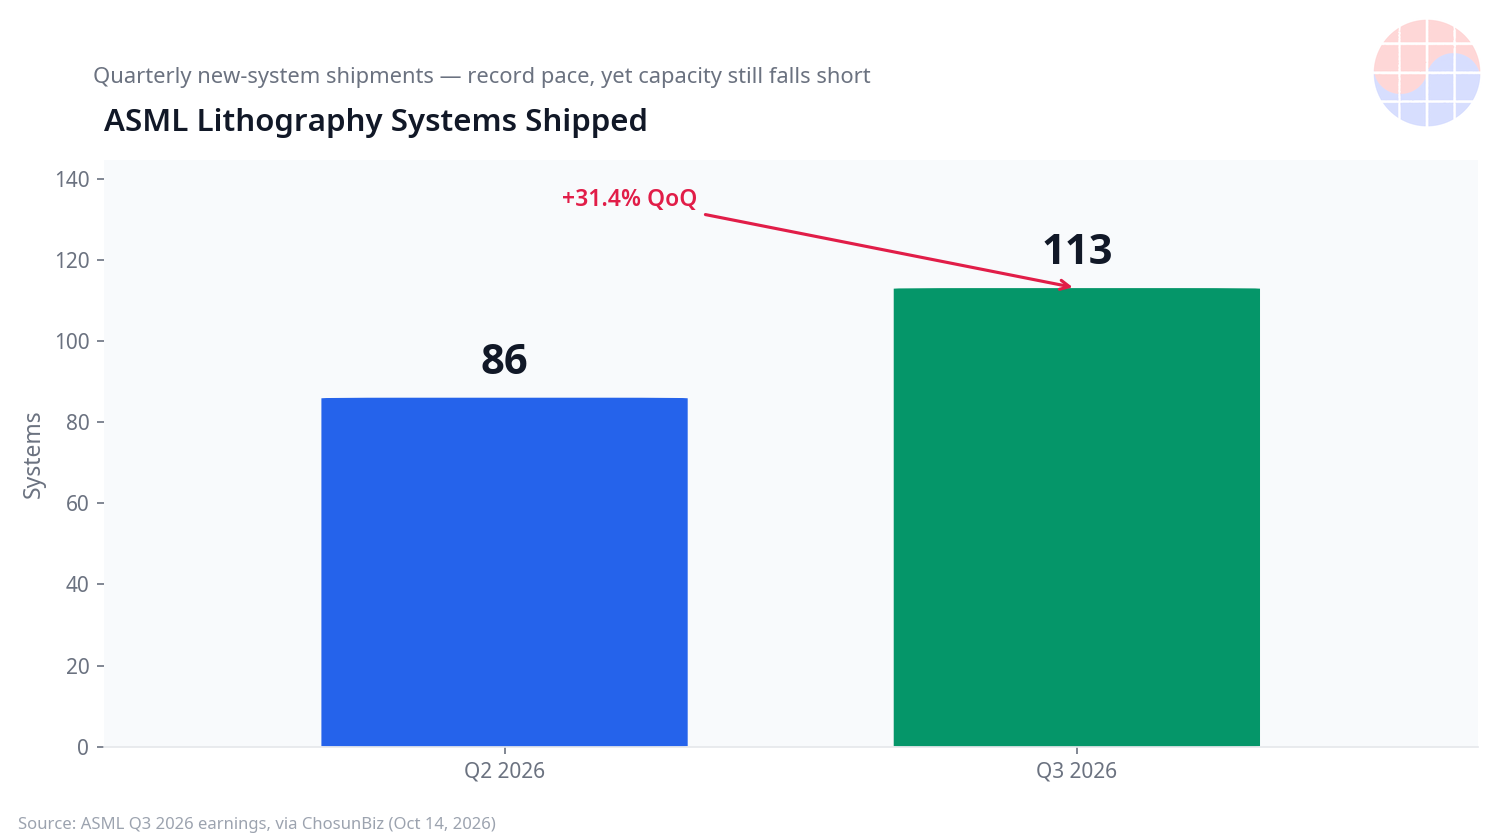
Figura 1: Remessas trimestrais de sistemas de litografia da ASML — 86 no 2º trimestre de 2026 para 113 no 3º trimestre (+31,4%). Ritmo recorde, mas o CEO diz que a capacidade planejada para 2027–2028 ainda não atende à demanda. Rótulos dos gráficos em inglês.
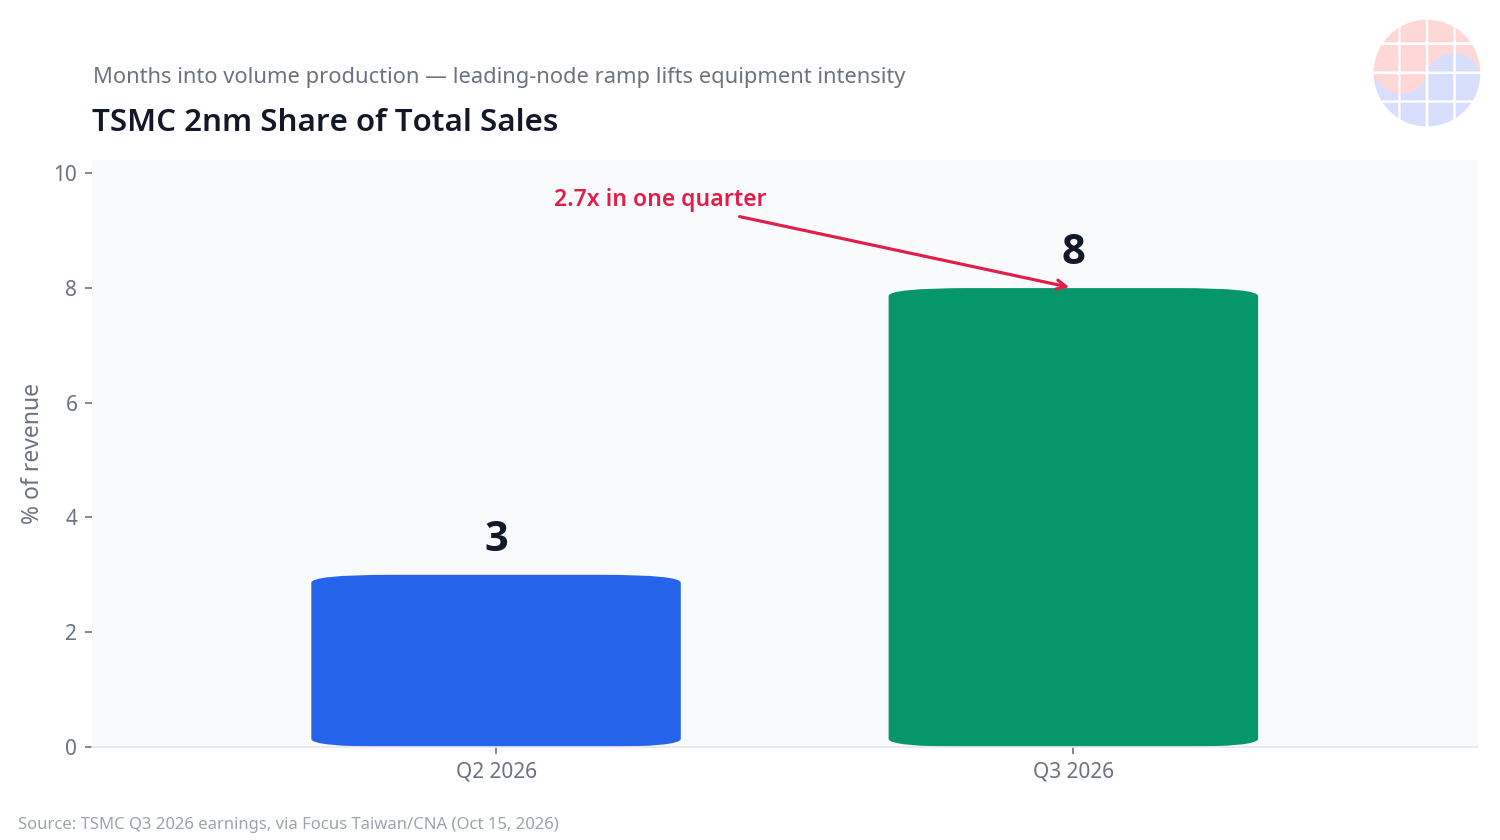
Figura 2: Participação do 2nm nas vendas totais da TSMC — 3% no 2º trimestre de 2026 para 8% no 3º trimestre. Mais que dobrando meses após a produção em volume, elevando a intensidade de equipamentos por wafer.
VLSI's View
A leitura estrutural é simples. Este ciclo de capex é puxado pela demanda, não uma construção especulativa exagerada. A TSMC mantendo US$60–64 bilhões enquanto projeta ~44% de crescimento de receita significa que os gastos com equipamentos acompanham a carteira de pedidos real. A restrição vinculante já não é a demanda por chips — é a oferta de ferramentas. Quando a ASML disse que a capacidade planejada para 2027–2028 não atende à demanda, os fornecedores de equipamentos deixaram de ser meros supridores do ciclo e se tornaram os detentores do gargalo — com poder de precificação.
Vencedores: os fornecedores de equipamentos com posições de monopólio. O EUV da ASML não tem substituto, e agora sua capacidade é objeto de negociações de reserva para 2029–2030. Deposição e corrosão (etching) surfam a mesma onda, assim como nomes coreanos como a Hanmi Semiconductor e a Wonik IPS. Perdedores: os clientes de foundry sem capacidade assegurada. Quando uma vaga de equipamento é uma vaga de wafer, a alocação — não o projeto — decide a corrida do nó de ponta. Os fabricantes de memória disputam as mesmas vagas de instalação com as fabs de lógica; a expansão de HBM4 da SK hynix não é exceção.
O ângulo da Coreia é a luta da Samsung Foundry por vagas de EUV. Sua rampa de 2nm e 1,4nm compete diretamente com a TSMC pela mesma capacidade de litografia, assim como a rampa da fab de Taylor no Texas e a expansão de HBM4 da SK hynix — todas disputando a capacidade que a ASML diz estar comprometida até 2028. Se a escassez de ferramentas se tornar estrutural, a lacuna entre as foundries pode se ampliar pelo acesso a equipamentos, não pela capacidade de projeto. Os resultados do 3º trimestre da Samsung no final de outubro, com o guidance de capex de foundry e memória, são o próximo marco.
Uma nota de equilíbrio. Os fornecedores de equipamentos têm incentivo para inflar a própria carteira — o "interesse" em pedidos para 2029–2030 não é receita firmada, e parte pode ser reserva antecipada de clientes garantindo vagas cedo. O setor já viu esse filme: a reserva dupla dos fabricantes de memória em 2021–2022 virou cancelamentos. Ainda assim, a projeção de 44% da TSMC e a velocidade da rampa de 2nm são evidências sólidas de demanda real por trás das reservas. O cenário-base segue de aperto sustentado.
A visão de Chase: Quem já trabalhou em uma fab sabe o que acontece quando os prazos de entrega se alongam: instalações atrasam, planos de rampa são reescritos em função da chegada dos equipamentos, e "quando a ferramenta chega" vira o primeiro assunto da reunião matinal. A ASML falando de vagas para 2029–2030 significa que essa dinâmica agora opera em escala de indústria. Na era da escassez de chips, as fabs eram reis; na era da escassez de equipamentos, quem detém as ferramentas é rei. Se você é investidor, observe os backlogs de pedidos de equipamentos antes das margens das foundries. Se você é engenheiro, observe o poder de barganha dos especialistas em corrosão, deposição e litografia no mercado. Quem vê para onde o gargalo se moveu conhece os vencedores dos próximos três anos.
Outlook
- Resultados da Lam Research (21 de outubro): se a líder em corrosão revisará a projeção de gastos com WFE em 2026 — o próximo termômetro macro do ciclo.
- Resultados do 3º trimestre da Samsung (final de outubro): sinais de capex de foundry e memória, mais comentários sobre a rampa da fab de Taylor — a leitura coreana da corrida por vagas de EUV.
- Applied Materials e Tokyo Electron (novembro): o guidance dos pilares de deposição e revestimento/revelação para medir a amplitude da demanda por ferramentas.
- Revisão da expansão de 2028 da ASML: a aprovação de capacidade além dos 30% planejados definirá por quanto tempo dura o aperto pós-2028.
- Dados do setor sobre vendas de equipamentos no 3º trimestre (início de dezembro): a consolidação macro das remessas para confirmar a durabilidade do ciclo.
FAQ
P1: Por que a TSMC elevou sua projeção de receita congelando o capex?
Demanda forte dentro do plano de investimento existente. Somada à projeção de capex de 2026–2028 acima do total dos três anos anteriores, é aceleração de um programa de US$60–64 bilhões, não corte. Financiar ~44% de crescimento de receita — com a rampa de 2nm, intensiva em equipamentos — sem elevar o capex significa que as ferramentas já encomendadas foram calculadas para dar conta.
P2: Por que a menção da ASML a pedidos para 2029–2030 é relevante?
Ela sinaliza prazos de entrega estruturalmente mais longos. Quando vagas de litografia antes discutidas com 12–18 meses de antecedência passam a ser negociadas três a quatro anos à frente, o gargalo se moveu dos chips para a capacidade de construir máquinas. Para os clientes de foundry, a corrida do nó de ponta passa a ser decidida pelo acesso a equipamentos, não pelo projeto.
P3: Como a escassez de ferramentas afeta os preços dos chips?
No curto prazo, ela endurece o piso dos preços das foundries. Quando uma vaga de equipamento equivale a uma vaga de wafer, as foundries têm menos incentivo para cortar preços para preencher a utilização — a projeção de margem bruta de 65–67% da TSMC para o 4º trimestre é esse poder de precificação em número. Com o tempo, ela também fortalece o poder de precificação dos fornecedores de equipamentos.
P4: O que isso significa para as empresas coreanas?
A rampa de 2nm/1,4nm da Samsung Foundry, a fab de Taylor e a expansão de HBM4 da SK hynix competem com a TSMC pela capacidade de litografia que a ASML diz estar comprometida até 2028 — a corrida das foundries pode ser decidida na batalha pela alocação de equipamentos. Por outro lado, nomes coreanos de equipamentos como a Hanmi Semiconductor e a Wonik IPS ganham visibilidade de demanda por vários anos. Os comentários sobre capex nos resultados da Samsung no final de outubro são a próxima pista.


