 VLSI Korea
Market Bulletin: utilização das foundries chega a 91% — capacidade de 8 polegadas cai 6% e nós maduros apertam
A utilização global das foundries ficaria em torno de 91% no quarto trimestre de 2026. A capacidade de 8 polegadas cai 6% e os preços de 55/90 nm já sobem.


A inteligência artificial também está apertando os nós maduros. A utilização das principais fabs globais ficaria em torno de 91% no quarto trimestre de 2026, segundo a previsão, enquanto a capacidade de 8 polegadas cai 6% na comparação anual em 2026 e cerca de 2% a mais em 2027 (Sigmaintell, via Longbridge, 12 de outubro de 2026). A UMC ficaria acima de 91% no quarto trimestre, mais de 10 pontos percentuais acima do ano anterior, com seu nó de 22/28 nm em torno de 93%. O aperto não vem só da demanda: TSMC e Samsung Electronics estão cortando a capacidade de 8 polegadas, e a visibilidade de pedidos desse formato já chega a cerca de seis meses.
Key Highlights
- Utilização global perto de 91%: as principais foundries do mundo operariam a cerca de 91% no quarto trimestre de 2026, segundo a previsão, com a UMC acima de 91% —mais de 10 pontos percentuais na comparação anual— e sua plataforma de 22/28 nm em torno de 93% (Sigmaintell, via Longbridge, 12 de outubro de 2026).
- Capacidade cheia na China continental: SMIC, Hua Hong e Nexchip operam em plena capacidade desde o início de 2026, sem folga para pedidos urgentes em nós maduros (Sigmaintell, via Longbridge, 12 de outubro de 2026).
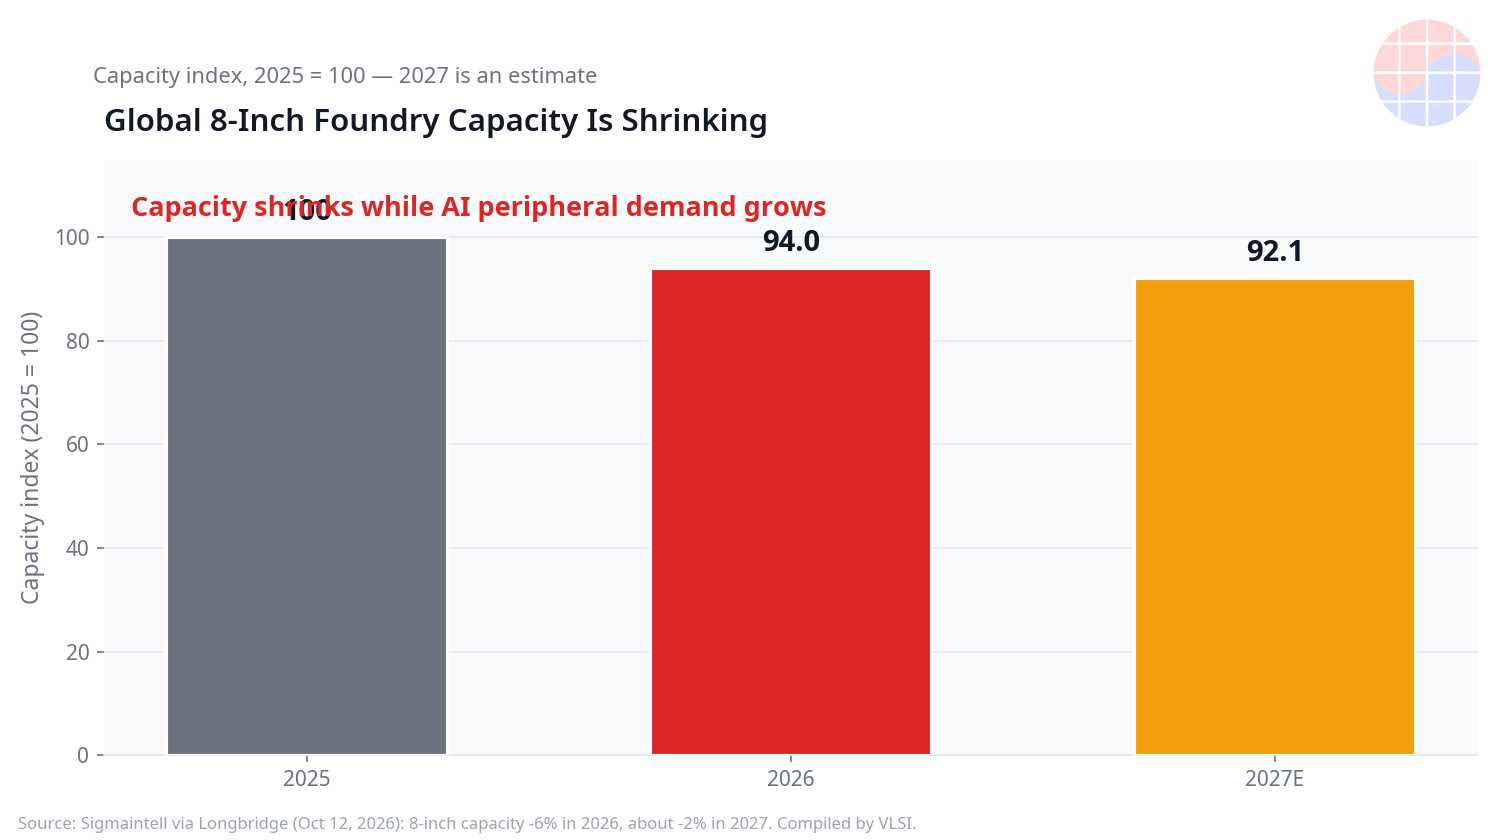
- Capacidade de 8 polegadas encolhe: a capacidade global de wafers de 8 polegadas cai 6% na comparação anual em 2026 e cairia cerca de 2% a mais em 2027, com TSMC e Samsung Electronics reduzindo esse formato; a visibilidade de pedidos já chega a cerca de seis meses (Sigmaintell, via Longbridge, 12 de outubro de 2026).
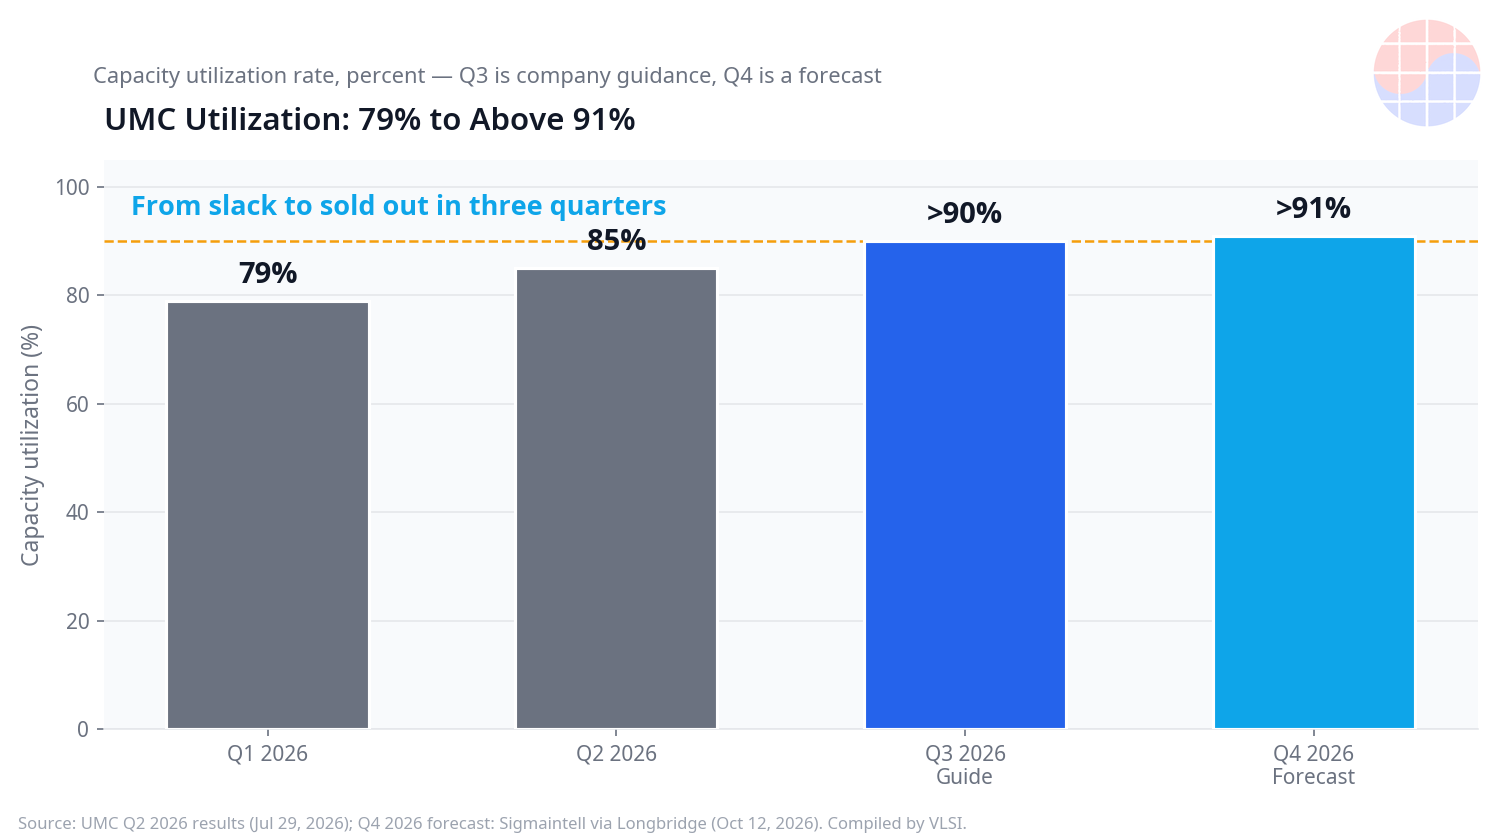
- A UMC confirma a alta com resultados: a utilização da UMC subiu de 79% no primeiro trimestre de 2026 para 85% no segundo, com guidance acima de 90% para o terceiro; a receita foi de NT$ 68,73 bilhões (US$ 2,18 bilhões), alta de 17% na comparação anual, com margem bruta de 32,5% (UMC, resultados do segundo trimestre de 2026, 29 de julho de 2026).
- Preços divergem por nó: os preços de 55/90 nm sobem no quarto trimestre, com altas maiores previstas para 2027, enquanto 28/40 nm seguem estáveis no quarto trimestre e a pressão se transfere para 2027 (Sigmaintell, via Longbridge, 12 de outubro de 2026).
Market Update
O dado da UMC mostra a velocidade da mudança. A utilização passou de 79% no primeiro trimestre para 85% no segundo trimestre de 2026, e a empresa deu guidance acima de 90% para o terceiro. As remessas chegaram a 1,129 milhão de equivalentes de 12 polegadas, alta de 10,6% no trimestre, e o nó de 22/28 nm bateu recorde de 37% da receita de wafers. A UMC também elevou o capex de 2026 para US$ 2 bilhões. Quando uma foundry de nós maduros eleva o capex e ainda assim dá guidance acima de 90%, o mercado não fala mais de recuperação cíclica, e sim de oferta estruturalmente apertada.
| Antes / início de 2026 | Quarto trimestre de 2026 / previsão | |
|---|---|---|
| Utilização das principais fabs globais | Níveis mistos abaixo de 90% | Cerca de 91% (previsão) |
| Utilização da UMC | 79% (1T26); 85% (2T26) | Acima de 91% (previsão); 22/28 nm perto de 93% |
| Capacidade global de 8 polegadas | Base 100 (índice 2025) | 94 em 2026 (-6%); cerca de 92 em 2027 (previsão) |
| Visibilidade de pedidos de 8 polegadas | Ciclos trimestrais habituais | Cerca de seis meses |
| Preços por nó | Estáveis após o ajuste de estoque | 55/90 nm sobem no 4T; 28/40 nm estáveis, pressão em 2027 |
Utilização, capacidade de 8 polegadas e preços: Sigmaintell, via Longbridge (12 de outubro de 2026); os números do quarto trimestre de 2026 e de 2027 são previsões, não resultados publicados. Resultados e guidance da UMC: informe da empresa do segundo trimestre de 2026 (29 de julho de 2026).
A ponta avançada confirma que não há folga no sistema. A TSMC registrou receita de US$ 46,72 bilhões no terceiro trimestre de 2026, alta de 41,2% na comparação anual, com margem bruta de 66,4% (TSMC, resultados do terceiro trimestre de 2026, 15 de outubro de 2026). Os nós de 7 nm e abaixo somaram 79% da receita de wafers: 2 nm com 8%, 3 nm com 33%, 5 nm com 28% e 7 nm com 10%. O guidance do quarto trimestre é de US$ 52,3 a 54,3 bilhões, com margem bruta de 65% a 67%, e o capex de US$ 60 a 64 bilhões foi reafirmado. Com a ponta avançada a todo vapor e os nós maduros acima de 90%, a capacidade deixou de sobrar em qualquer segmento.
VLSI's View
A IA também aperta os nós antigos. Os PMICs de alta tensão de 48 V para servidores de IA —CIs de gerenciamento de energia— são fabricados em sua maioria em wafers de 8 polegadas, em plataformas BCD e de potência. É a parte oculta da lista de materiais (BOM) da IA: cada rack novo consome gerenciamento de energia, drivers e controle analógico que não se fabricam em 3 nm. Quando a capacidade de 8 polegadas cai 6% no mesmo ano em que a demanda de servidores acelera, o gargalo se move do acelerador para o chip de potência que o alimenta.
A divergência por nó define vencedores e perdedores. Os preços de 55/90 nm já sobem no quarto trimestre e subiriam mais em 2027, enquanto 28/40 nm se mantêm estáveis por mais um trimestre. A diferença é a requalificação: mudar de plataforma de potência ou alta tensão exige requalificar o projeto inteiro, então o cliente fica preso à foundry e o preço sobe primeiro onde o custo de troca é maior. Em 28/40 nm, com mais capacidade alternativa em Taiwan e na China continental, a pressão se adia, não desaparece.
Para a Coreia, o corte de 8 polegadas é uma decisão de dois lados. A Samsung Electronics reduz a capacidade de 8 polegadas para concentrar recursos, mas as fabless coreanas de PMIC, drivers de display e sensores dependem desse formato e de foundries de segundo nível. Se a oferta local apertar, parte dessa demanda se deslocará para foundries taiwanesas e chinesas que já operam em plena capacidade, com prazos de entrega mais longos e menor poder de negociação para os clientes coreanos menores.
Chase's Take: quem já fechou timing em um projeto congestionado reconhece esse padrão. Acima de 90% de utilização, cada bloco novo desloca outro, as margens desaparecem e uma mudança pequena obriga a refazer todo o floorplan. Uma fab a 91% funciona igual: não há capacidade de reserva, cada pedido urgente reprograma três clientes e o preço é definido por quem tem o wafer, não por quem o pede. Por isso o sinal importante não é o 91% em si, e sim que os cortes de 8 polegadas o manterão alto até bem dentro de 2027.
Outlook
- Preços de contrato de 2027: se as altas de 55/90 nm se confirmarem nas negociações anuais e 28/40 nm começar a subir, o aperto dos nós maduros passará de previsão a fato.
- Ritmo do corte de 8 polegadas: a velocidade com que TSMC e Samsung Electronics aposentarem linhas decidirá se o índice de capacidade cai cerca de 2% em 2027 ou mais.
- Capex das foundries de segundo nível: a UMC já elevou o capex de 2026 para US$ 2 bilhões; se outras foundries maduras não adicionarem capacidade, a utilização seguirá acima de 90%.
- Demanda de PMICs para IA: as remessas de servidores de IA e seus PMICs de 48 V vão definir quanta demanda nova cai sobre o formato de 8 polegadas em 2027.
FAQ
Quão alta está a utilização das foundries no quarto trimestre de 2026? A utilização das principais fabs globais ficaria em torno de 91% no quarto trimestre de 2026, segundo a previsão, com a UMC acima de 91% —mais de 10 pontos percentuais na comparação anual— e seu nó de 22/28 nm perto de 93% (Sigmaintell, via Longbridge, 12 de outubro de 2026).
Por que a capacidade de 8 polegadas cai? A capacidade global de 8 polegadas cai 6% na comparação anual em 2026 e cairia cerca de 2% em 2027 porque TSMC e Samsung Electronics estão reduzindo esse formato, enquanto a visibilidade de pedidos já chega a cerca de seis meses (Sigmaintell, via Longbridge, outubro de 2026).
Quais preços de nós maduros estão subindo? Os preços de 55/90 nm sobem no quarto trimestre de 2026, com altas maiores previstas para 2027. Os de 28/40 nm seguem estáveis no quarto trimestre e a pressão de preços se transfere para 2027 (Sigmaintell, via Longbridge, outubro de 2026).
O que mostram os resultados da UMC e da TSMC? A UMC elevou a utilização de 79% no primeiro trimestre de 2026 para 85% no segundo, com receita de NT$ 68,73 bilhões e margem bruta de 32,5%. A TSMC registrou US$ 46,72 bilhões no terceiro trimestre, alta de 41,2% na comparação anual, com margem bruta de 66,4% (informes das empresas, julho e outubro de 2026).
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


