 VLSI Korea
FuriosaAI vs Rebellions: por que uma diferença de valuation de 3,2×? A tração do RNGD diante do preço
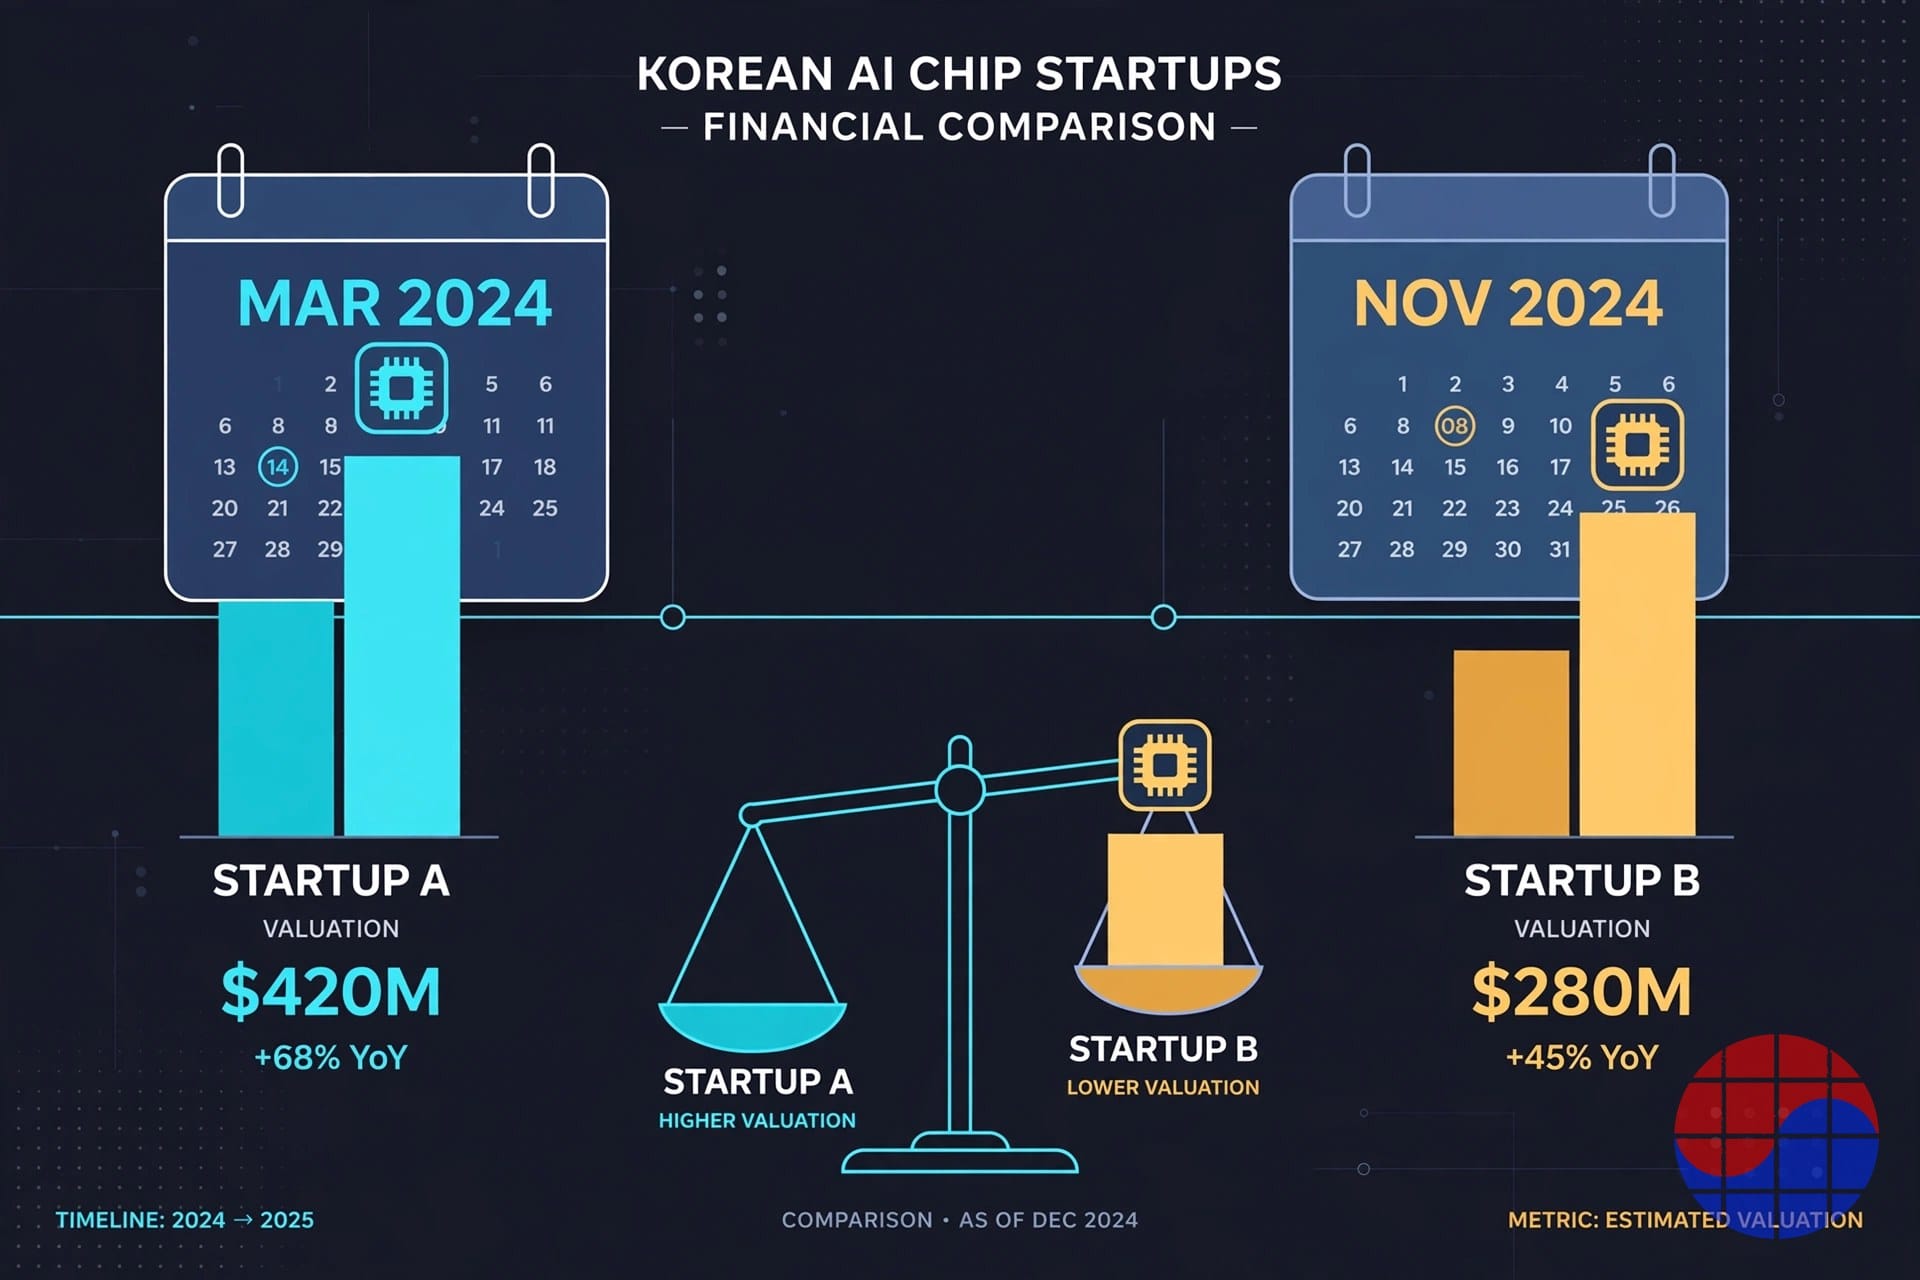
A FuriosaAI vale $735M (julho de 2025) e a Rebellions $2.34B (março de 2026). Analisamos a diferença de 3,2×: preço desatualizado, composição de investidores, apoio soberano e distância até o IPO, diante da tração posterior do RNGD.


Resumo em 30 segundos
- A conclusão primeiro: a diferença de 3,2× entre a FuriosaAI, com $735M (reportado em julho de 2025), e a Rebellions, com $2.34B (reportado em março de 2026), diz menos sobre a qualidade dos chips do que sobre quando cada preço foi definido, quem assinou o term sheet e quão perto cada empresa está do IPO.
- A última avaliação da FuriosaAI foi definida antes de o RNGD entrar em produção em massa (janeiro de 2026). Na mesma janela, a Rebellions mudou de preço duas vezes: $1.4B em setembro de 2025 e $2.34B em março de 2026.
- O prêmio da Rebellions tem substância: escala de receita com a fusão da Sapeon, investidores estratégicos como Samsung, SK hynix e Arm, o primeiro investimento «K-Nvidia» do Fundo Nacional de Crescimento e uma meta de listagem para o primeiro semestre de 2027.
- O contra-argumento da FuriosaAI também tem substância: a adoção do EXAONE pela LG AI Research, o NPUaaS da Samsung SDS e a implantação de mais de 7.000 unidades na Suécia aconteceram depois que seu preço ficou desatualizado.
- O veredito ficará com a Série D em andamento. Se fechar no nível acima de 2 trilhões de wones discutido na imprensa coreana — cerca de $1.4B —, a diferença cai pela metade sem a FuriosaAI vender um único chip a mais.
Background — Dois preços, dois calendários diferentes
Antes de comparar as duas avaliações, é preciso fixar quando e em qual rodada cada número nasceu. Uma avaliação privada não é uma cotação ao vivo: é uma foto do momento em que a última rodada fechou.
| FuriosaAI | Rebellions | |
|---|---|---|
| Última avaliação | $735M (cerca de 1,03 trilhão de KRW) | $2.34B (cerca de 3,28 trilhões de KRW) |
| Rodada e data | Ponte Série C, julho de 2025 ($125M captados) | Pré-IPO, março de 2026 ($400M captados) |
| Total captado | $246M | $850M |
| Investidores nomeados | Korea Development Bank, Industrial Bank of Korea, Keistone Partners, PI Partners, Kakao Investment | Mirae Asset, Korea National Growth Fund, Samsung, SK hynix, SK Telecom, KT, Arm, Wa'ed da Aramco |
| O que o preço não inclui | Produção em massa, acordo com a Samsung SDS, implantação na Suécia: nada disso | Lançado junto com RebelRack e RebelPOD |
A última linha importa mais que a primeira. Em setembro de 2025, quando as duas empresas tinham preços razoavelmente recentes, a Rebellions estava em $1.4B contra os $735M da FuriosaAI: uma diferença de 1,9×. Nos seis meses seguintes, a Rebellions revalorizou 67% em sua rodada pré-IPO, enquanto a FuriosaAI não captou nada. Grande parte dos 3,2× de hoje é um efeito de calendário: só um lado atualizou o preço. Os valores em wones usam USD 1 = KRW 1.400, e ambas as avaliações são as reportadas à época, não dados auditados.*
Um número a mais emoldura toda a história: a oferta de aquisição da Meta no início de 2025 foi de $800M. A FuriosaAI a recusou e, quatro meses depois, fechou sua rodada ponte com avaliação de $735M. Recusou um preço em dinheiro maior do que o preço em papel que aceitou em seguida. É aí que qualquer análise honesta da diferença deve começar: a avaliação menor da FuriosaAI pode ser a fatura do caminho independente que ela escolheu, não prova de tecnologia mais fraca.
Business Deep Dive — Cinco variáveis que constroem a diferença
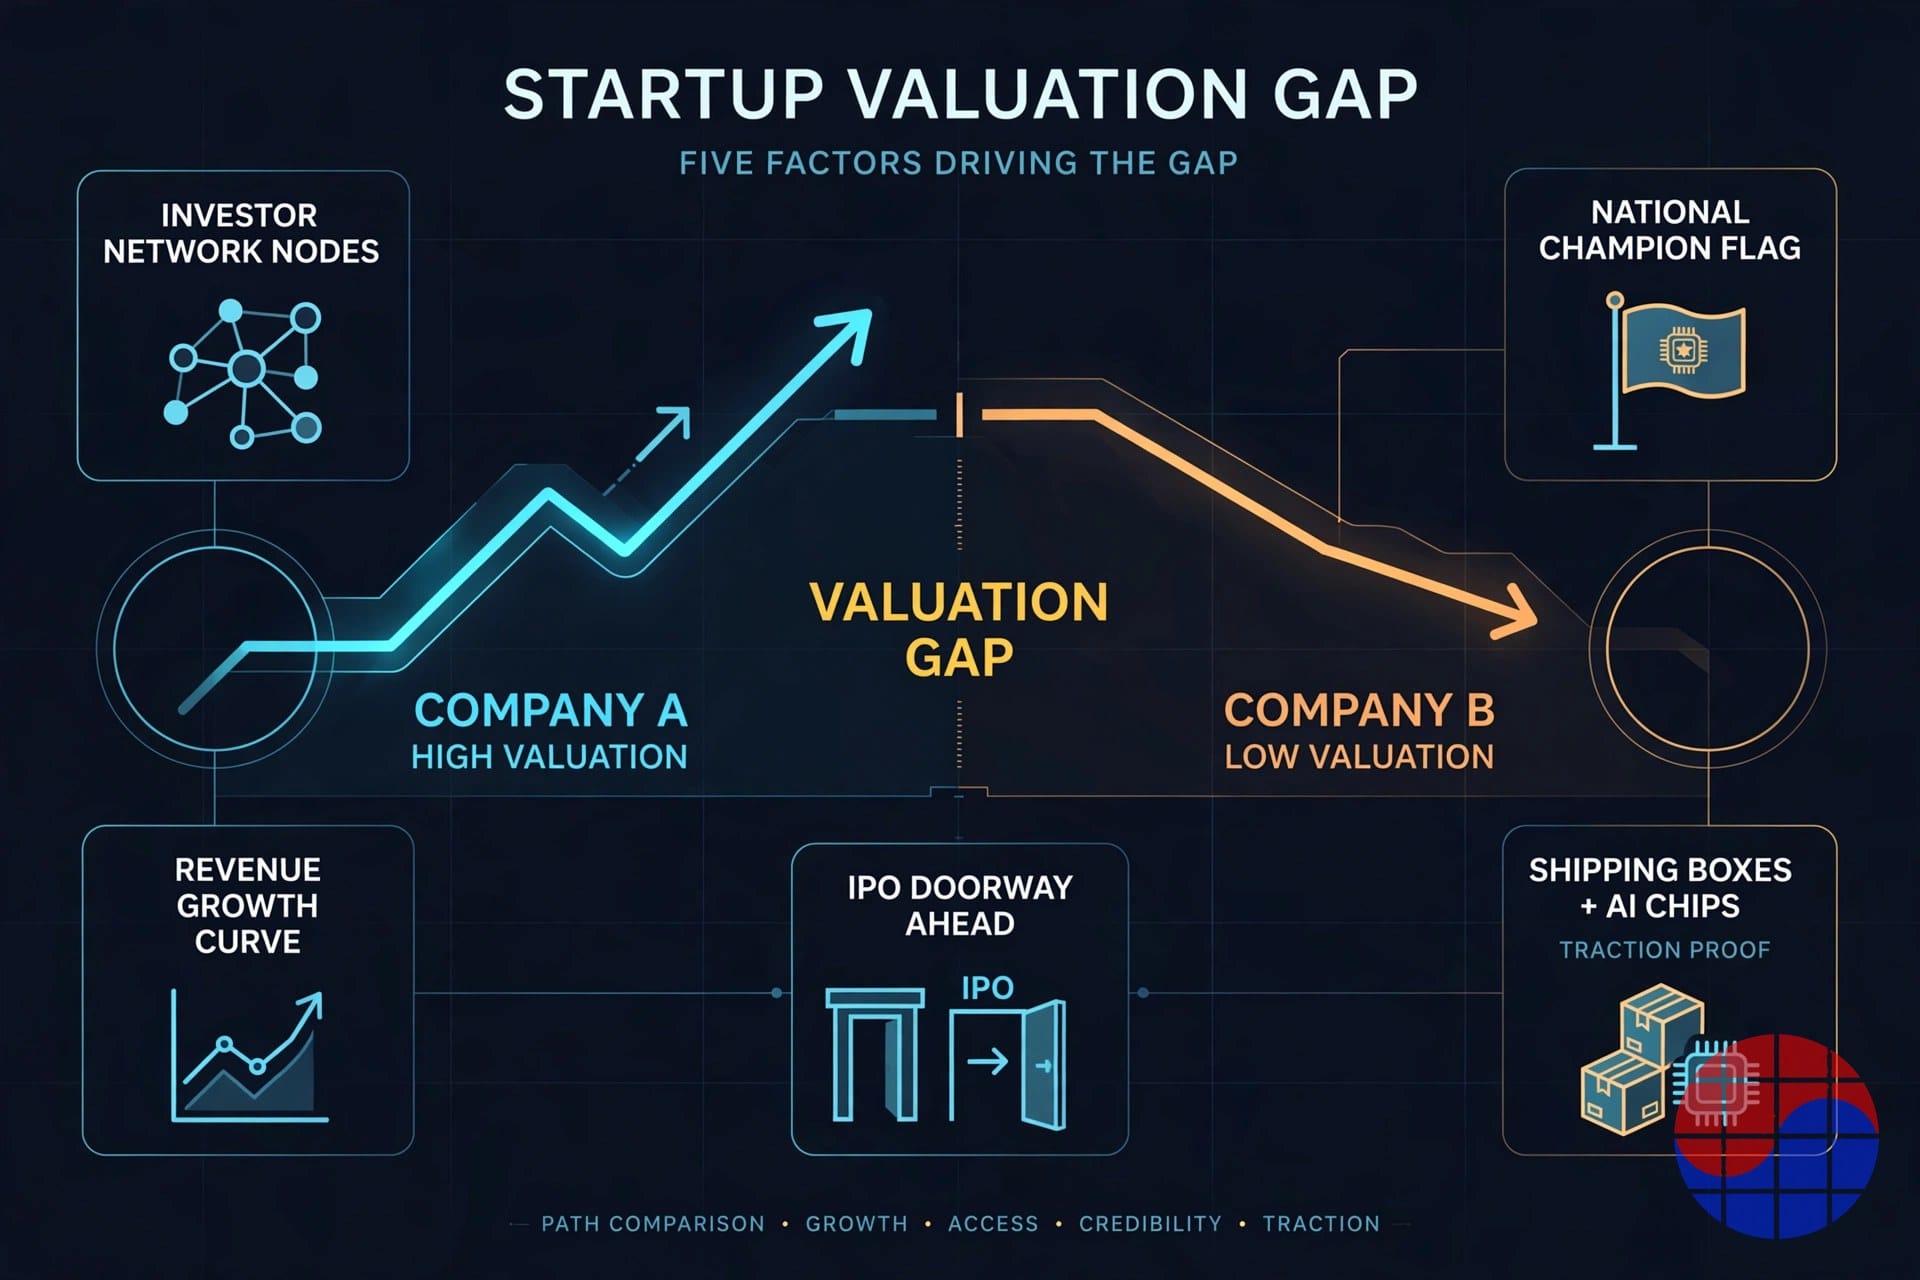
1. Composição de investidores: o dinheiro estratégico paga pela opção
O registro de acionistas da Rebellions lê-se como a própria cadeia de suprimentos de semicondutores da Coreia: Samsung Electronics e SK hynix em memória, SK Telecom e KT em telecomunicações e demanda de data centers, Arm em IP, além da Wa'ed da Aramco. Para um investidor estratégico, uma participação não é apenas um direito financeiro: é uma opção que amarra uma linha de suprimento de chips de inferência ao seu próprio ecossistema. Opções carregam prêmio. A fusão de dezembro de 2024 com a Sapeon Korea, a subsidiária de chips de IA da SK Telecom, foi o auge dessa lógica: absorver um rival, ganhar escala e completar a narrativa do campeão nacional.
A rodada da FuriosaAI de julho de 2025, em contraste, foi liderada por bancos de política pública — Korea Development Bank e Industrial Bank of Korea — ao lado de investidores financeiros. Além do apoio inicial da Naver, o cap table é pobre em estratégicos capazes de comprar ou distribuir chips. Investidores financeiros aplicam taxas de desconto com rigor. O mesmo silício recebe um número diferente dependendo de quem assina o preço.
2. A história soberana: campeão designado versus independência declarada
Em março de 2026, a Rebellions tornou-se o primeiro investimento do Korea National Growth Fund — um compromisso reportado de 250 bilhões de wones — e o veículo designado do esforço governamental «K-Nvidia». Ser o campeão escolhido pelo Estado sustenta o piso da avaliação e eleva a visibilidade para pedidos de infraestrutura pública e de telecomunicações.
A história soberana da FuriosaAI corre na direção oposta. Rejeitar os $800M da Meta construiu uma marca poderosa — a empresa de chips independente que se recusou a ser absorvida pelo Big Tech americano —, mas também fechou a saída mais certa e uma máquina global de distribuição. Reportagens da época indicaram que as conversas ruíram por causa da direção do negócio após a aquisição, não do preço. O mercado aplaudiu a história de independência; ainda não a revalorizou.
3. Visibilidade de receita: uma curva verificável versus um plano de embarques
A Rebellions consegue mostrar uma escada de receita, em grande parte graças à contabilidade da fusão: a imprensa coreana coloca a receita consolidada em 2,74 bilhões de KRW em 2023, 10,3 bilhões em 2024 e acima de 27 bilhões em 2025. Diante de uma avaliação de $2.34B, continua sendo um múltiplo preço-vendas acima de 100×: esse preço também compra o futuro, não o presente. Mas a existência de uma curva de receita verificável é exatamente o que permite aos investidores pré-IPO construir um modelo. A meta do CEO de $1B de receita em 2027 é uma meta, não um resultado; ao menos há um número inicial contra o qual testá-la.
A FuriosaAI não divulga receita. O que divulga são unidades. O RNGD entrou em produção em massa no processo de 5 nm da TSMC em janeiro de 2026, com um lote inicial de 4.000, e a meta da empresa para 2026 é de 20.000 unidades. Com um preço unitário estimado externamente em torno de $10.000, 20.000 unidades implicam até cerca de $200M em valor de embarques: uma estimativa, não receita reconhecida. A ausência de uma curva de receita verificável é o fator de desconto mais plausível em uma rodada liderada por investidores financeiros.
4. Posição na fila do IPO: o prêmio pré-IPO vai para quem está na frente
Segundo o reportado, a Rebellions pretende concluir seus protocolos de revisão de listagem até o fim de 2026 e listar no primeiro semestre de 2027, com JP Morgan e Samsung Securities como coordenadores. Uma rodada pré-IPO é, em essência, um direito com desconto sobre o preço de listagem; assim, quanto mais concreto o cronograma, mais fácil justificar um preço alto. Boa parte do salto de $1.4B para $2.34B em seis meses é visibilidade de cronograma convertida em preço.
A FuriosaAI está um passo atrás na fila. Sua Série D está em andamento, com meta reportada de $300M–$500M e Morgan Stanley e Mirae Asset Securities como assessores, e uma janela de IPO discutida para 2027–2028. Parte da diferença não é uma diferença de mérito. É uma diferença de posição na fila.
5. A evidência de tração: a réplica da FuriosaAI já está embarcando
Qual é, então, o argumento do lado da FuriosaAI? Tudo o que aconteceu depois que seu preço congelou em julho de 2025. Primeiro, a LG AI Research adotou o RNGD para a inferência do EXAONE após sete meses de testes, com o próprio cliente confirmando desempenho de inferência LLM por watt 2,25× melhor que sua linha de base com GPU. Segundo, a produção em massa começou em janeiro de 2026, com um derivado com HBM3E (72GB) ampliando a linha; o RNGD base traz 48GB de HBM3 (384Gb). Terceiro, a Samsung SDS lançou em julho de 2026 um NPUaaS baseado em RNGD na Samsung Cloud Platform. Quarto, em Estocolmo, Velox e I/ONX formalizaram um plano para implantar 1.800 unidades RNGD na primeira fase e mais de 7.000 no total em uma instalação de 15MW. Cobrimos essa implantação em detalhe em nossa análise da implantação RNGD na Suécia, e a história da própria empresa — incluindo o episódio completo da Meta — em Startup Files #1: FuriosaAI.
A tração da Rebellions é igualmente real: a linha ATOM está em produção em massa desde 2023, com implantações reportadas no Japão, na Arábia Saudita e nos EUA, e março de 2026 trouxe RebelRack e RebelPOD construídos sobre o Rebel100 de 4 nm da Samsung com 144GB de HBM3E (1.152Gb). As duas empresas embarcam silício real. A diferença não é se embarcam. É se os embarques estão refletidos no último preço.
Chase's Take — Metade calendário, metade cap table
Minha decomposição da diferença de 3,2×: o efeito calendário do preço desatualizado é o maior bloco; o prêmio dos investidores estratégicos e soberanos é o segundo; a proximidade do IPO e a escala construída por fusão, o terceiro. A parte explicada pela competitividade pura do chip — arquitetura, desempenho por watt, pilha de software — é, na minha visão, a menor. O Tensor Contraction Processor do RNGD e o design chiplet do Rebel100 são trade-offs diferentes, e nenhum benchmark público justifica ainda uma diferença de 3× no valor da empresa apenas por tecnologia.
Isso não torna a Rebellions simplesmente cara. Seus investidores estratégicos não estão comprando tanto ações de uma empresa de chips, mas o assento que define o padrão na infraestrutura de inferência da Coreia — e o preço desse assento é definido pela política industrial, não por um modelo de DCF. Tampouco a FuriosaAI é simplesmente barata: sem receita divulgada, o argumento de «subavaliada em relação à tração» só se completa quando a conversão de embarques em receita for visível. A taxa real de cumprimento da meta de 20.000 unidades, e os pedidos repetidos, são a prova.
O resumo honesto é este: a Rebellions vende um futuro que já tem preço. A FuriosaAI acumula resultados que ainda não têm. Quem está certo será decidido em 2027, quando o preço de fechamento da Série D e o preço do IPO da Rebellions estiverem lado a lado.
Implications — O que estreita a diferença e o que a alarga
Condição de estreitamento 1: o preço da Série D. Se a FuriosaAI fechar na avaliação acima de 2 trilhões de wones (cerca de $1.4B) discutida na imprensa coreana, a diferença se comprime de 3,2× para aproximadamente 1,7× da noite para o dia. Observe também se um estratégico global entra na rodada: uma assinatura estratégica reduz a taxa de desconto de todas as rodadas seguintes.
Condição de estreitamento 2: embarques convertendo-se em receita. Se a primeira fase da Suécia (1.800 unidades) avançar conforme seu cronograma de início de 2027 e a Samsung SDS divulgar o uso real do NPUaaS, a FuriosaAI se livra do desconto de «sem curva de receita».
Condição de alargamento 1: o preço do IPO da Rebellions. Um IPO acima de $2.34B revaloriza todo o setor privado. Paradoxalmente, o preço desatualizado da FuriosaAI pareceria ainda mais barato enquanto sua competição por financiamento fica mais dura.
Condição de alargamento 2: o risco de execução se materializar. Se qualquer um dos lados tropeçar em rendimento de produção, suprimento de HBM ou profundidade do ecossistema de software (suporte a vLLM e PyTorch), a diferença se endurece até virar uma diferença de mérito. Um atraso no chip de terceira geração da FuriosaAI, previsto para 2028, abalaria a história que vem depois da Série D.
Para o setor coreano de chips de IA como um todo, a lição se generaliza: os preços privados de estágio avançado reagem aqui com mais sensibilidade à composição de investidores, à designação política e à distância até o IPO do que à tecnologia e à receita isoladas. Da próxima vez que você ler uma avaliação neste setor, verifique três coisas antes do próprio número: a data do preço, os nomes no cap table e a distância até o IPO.
FAQ
Q1. Quão grande é exatamente a diferença de avaliação entre FuriosaAI e Rebellions?
Cerca de 3,2× nas últimas rodadas reportadas: FuriosaAI com $735M em sua ponte Série C de julho de 2025 e Rebellions com $2.34B em sua rodada pré-IPO de março de 2026. Os dois preços estão datados com oito meses de diferença, algo central para interpretar a diferença: não é uma comparação do mesmo dia.
Q2. A FuriosaAI está subavaliada?
Ainda não se pode concluir. A produção em massa, o acordo com a Samsung SDS e a implantação de mais de 7.000 unidades na Suécia são todos posteriores à sua última avaliação, então os fatores de reavaliação se acumularam. Mas, sem receita divulgada, a velocidade de conversão de embarques em receita não pode ser verificada de fora, e o veredito final depende do preço de fechamento da Série D em andamento.
Q3. Como deve ser julgada hoje a oferta rejeitada de $800M da Meta?
A oferta de $800M foi maior que a avaliação ponte de $735M definida quatro meses depois: a FuriosaAI recusou uma saída em dinheiro mais rica e aceitou um preço em papel menor. As reportagens indicam que o motivo foi a direção do negócio após a aquisição, não o preço. Se a escolha foi acertada será julgado por quanto os preços da Série D e do eventual IPO do caminho independente superarem os $800M.
Q4. Quando a diferença se estreita?
O gatilho mais rápido é o fechamento da Série D. Um preço no nível acima de 2 trilhões de wones discutido na imprensa coreana reduziria a diferença para cerca de 1,7×. Os próximos gatilhos são o preço do IPO da Rebellions em 2027 e se os embarques da FuriosaAI em 2026 — uma meta de 20.000 unidades — se convertem em receita reconhecida.
* Nota: As avaliações e os valores de captação são os reportados à época de cada rodada, não comunicações oficiais. As conversões para wones usam USD 1 = KRW 1.400. O preço unitário de cerca de $10.000 é uma estimativa externa, não o preço oficial da FuriosaAI.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


