 VLSI Korea
Goldman Sachs e a queda das ações de IA: hedge funds vendem, mas a escassez de memória continua em 2027
Dados da prime brokerage do Goldman Sachs mostram que hedge funds venderam ações de IA por cinco sessões seguidas, revertendo toda a compra líquida desde 2025, enquanto ações de memória perderam mais de US$ 700 bilhões. Mesmo assim, o Goldman manteve a recomendação de compra para Samsung e SK hynix.


Resumo em 30 segundos
- Os hedge funds globais de seleção de ações perderam dinheiro todos os dias na semana até 15 de outubro. Segundo a nota de Prime Brokerage do Goldman Sachs repercutida pela Reuters em 16 de outubro de 2026, os fundos fundamentais long-short caíram -2,9% na semana, embora ainda acumulem +14,3% no ano (Reuters).
- A Ásia concentrou o dano. Os gestores focados na Ásia caíram -6,8% na primeira metade de outubro e apagaram mais da metade dos ganhos acumulados desde o pico do fim de junho, quando superavam +40% no ano. Só em 15 de outubro, os fundos globais de seleção caíram -0,9%, os da Ásia -2,6% e os focados em tecnologia -2,0%.
- Não foi uma aposta na queda, foi uma redução de posições compradas. Os fundos venderam, em termos líquidos, ações globais de IA por cinco pregões seguidos, de 8 a 14 de outubro, revertendo toda a compra líquida acumulada desde o início de 2025. A venda de posições compradas frente à venda a descoberto foi de cerca de 3,5 para 1: cortaram exposição, não apostaram na baixa.
- A exposição continua alta. Mesmo depois da venda, a exposição comprada em IA global permanece no percentil 83 dos últimos três anos e a alavancagem está perto de extremos de cinco anos. Para Vincent Lin, do Goldman Sachs, a desalavancagem pode estar mais perto do começo do que do fim.
- Na memória, a queda dos preços não mudou a tese do Goldman Sachs. As ações de memória perderam mais de US$ 700 bilhões de valor desde 10 de outubro, mas o Goldman mantém Buy em Samsung Electronics — Conviction Buy, preço-alvo de 490.000 KRW para ações ordinárias e 360.000 KRW para preferenciais — e em SK hynix, com preço-alvo de 3.500.000 KRW, porque prevê que a escassez se aperte ainda mais em 2027 frente a 2026 em DRAM, NAND e HBM e persista até 2028 (Korea Times).
- Os fundamentos não quebraram, o posicionamento quebrou. No mesmo 15 de outubro, a TSMC publicou um terceiro trimestre recorde: receita de US$ 46,72 bilhões, +41,2% na comparação anual, e lucro líquido de NT$ 763,06 bilhões, +68,7%. A prova imediata vem com os resultados: SK hynix em 28 de outubro e Samsung em 29 de outubro.
Todos os números dos relatórios do Goldman Sachs citados neste artigo vêm de cobertura secundária — Reuters e imprensa econômica coreana. Os relatórios originais são restritos a clientes e não foram verificados diretamente: original não verificado. Cada número-chave traz seu link de fonte, e a análise a seguir distingue dado repercutido de interpretação própria.
Introdução: duas notas, uma mesma semana
Na semana de 12 a 16 de outubro de 2026, duas notas do Goldman Sachs contaram a mesma história a partir de duas pontas. O Prime Brokerage mediu quem vendia, quanto e com que velocidade. A equipe de renda variável explicou por que, na sua avaliação, a venda em Samsung Electronics e SK hynix tinha ido além dos fundamentos. Entre as duas notas ficou um mercado machucado: o KOSPI caiu 8% na quinta-feira até uma mínima de seis meses e Taiwan recuou mais de 3%, com uma inflação americana mais alta do que o esperado como combustível adicional.
Este artigo costura as duas notas: a mecânica do desmonte em IA, a magnitude na memória — mais de US$ 700 bilhões em sete pregões — e a pergunta coreana: se a escassez de semicondutor de memória se aperta em 2027, por que o mercado vende hoje como se o ciclo tivesse acabado?
Episode 1: Os números do Prime Desk — vender sem ficar vendido
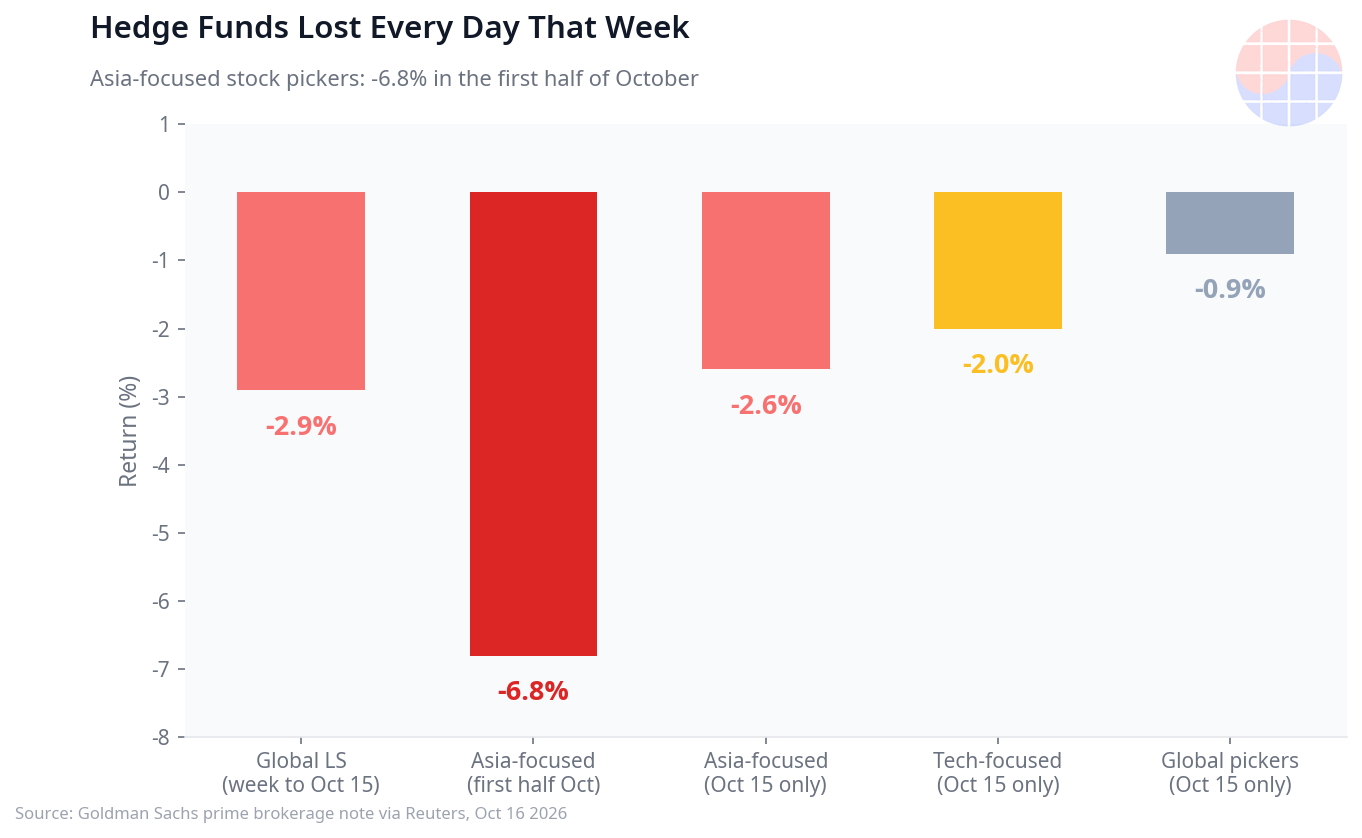
A nota de Prime Brokerage, referente à semana até 15 de outubro, descreve um padrão pouco habitual: perdas sincronizadas em todas as estratégias.
Perdas todos os dias. Os hedge funds fundamentais long-short globais perderam dinheiro em cada dia daquela semana e fecharam com -2,9%. O acumulado segue em +14,3%, mas a uniformidade diária é o sinal: não houve um único dia de repique.
Ásia, o epicentro. Os gestores focados na Ásia caíram -6,8% só na primeira metade de outubro e perderam mais da metade do ganho acumulado desde o pico do fim de junho, quando superavam +40% no ano. Em 15 de outubro, a Ásia caiu -2,6%, frente a -0,9% nos fundos globais e -2,0% nos focados em tecnologia.
Todas as estratégias ao mesmo tempo. Os fundos sistemáticos e os multiestratégia também caíram em torno de -1% no dia. As três grandes estratégias caírem mais de 80 pontos-base no mesmo dia só tinha acontecido três vezes em 2026 — 4 de fevereiro, 28 de julho e 15 de outubro — e nunca entre o início do COVID e o fim de 2025. Quando estratégias distintas perdem no mesmo dia, a causa raramente é uma tese: é posicionamento compartilhado.
Cinco pregões de venda líquida em IA. De 8 a 14 de outubro, os fundos venderam, em termos líquidos, ações globais de IA por cinco pregões consecutivos, revertendo toda a compra líquida acumulada desde o início de 2025. Um pregão foi a segunda maior venda líquida em um dia do último ano. Além disso, 8 dos 11 setores americanos registraram venda líquida, liderados por tecnologia da informação e indústria.
A chave: 3,5 para 1. A relação entre venda de posições compradas e venda a descoberto foi de cerca de 3,5 para 1, provavelmente a cifra mais importante da nota. Os fundos não construíam vendidos contra a IA; cortavam comprados que já tinham, porque as posições ficaram grandes demais, alavancadas demais e parecidas demais entre si.
E, mesmo assim, a exposição segue em níveis extremos. Após cinco pregões de venda, a exposição comprada em IA global continua no percentil 83 de três anos e a alavancagem perto de extremos de cinco anos. A leitura de Vincent Lin é direta: a desalavancagem pode estar mais perto do começo do que do fim. Não é preciso que cheguem notícias novas ruins; basta que ainda haja estoque para reduzir.
Episode 2: Memória — US$ 700 bilhões a menos e um Buy que não se move
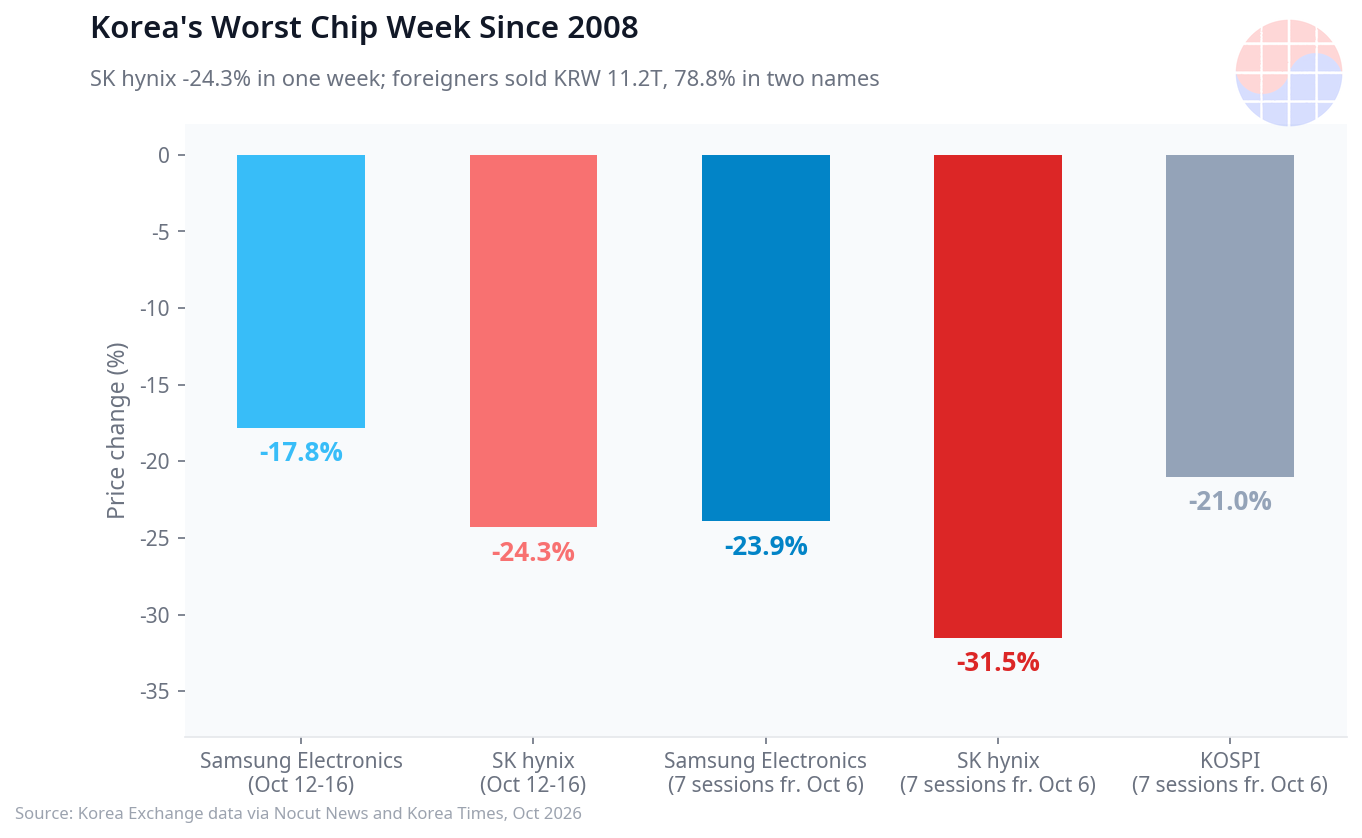
Se o Prime Desk mediu o fluxo, o mercado de memória mostrou o preço desse fluxo.
A magnitude da queda. Samsung Electronics, SK hynix, Micron, SanDisk e Kioxia perderam juntas bem mais de US$ 700 bilhões desde 10 de outubro, em sete pregões. A cesta mais ampla de 61 papéis de semicondutor e armazenamento perdeu em torno de US$ 2,5 trilhões, segundo o Yahoo Finance. O ETF iShares Semiconductor encadeou oito quedas consecutivas, sua sequência mais longa desde outubro de 2008.
O gatilho citado: a CXMT. O mercado apontou o avanço da chinesa CXMT rumo a uma célula DRAM mais densa 4F2, com um produto para servidores previsto para o fim de 2026. A lógica foi simples: se um concorrente chinês alcançar densidade comparável, a escassez poderia encurtar. O mercado não esperou para verificar rendimento (yield) nem qualificação de clientes: vendeu primeiro.
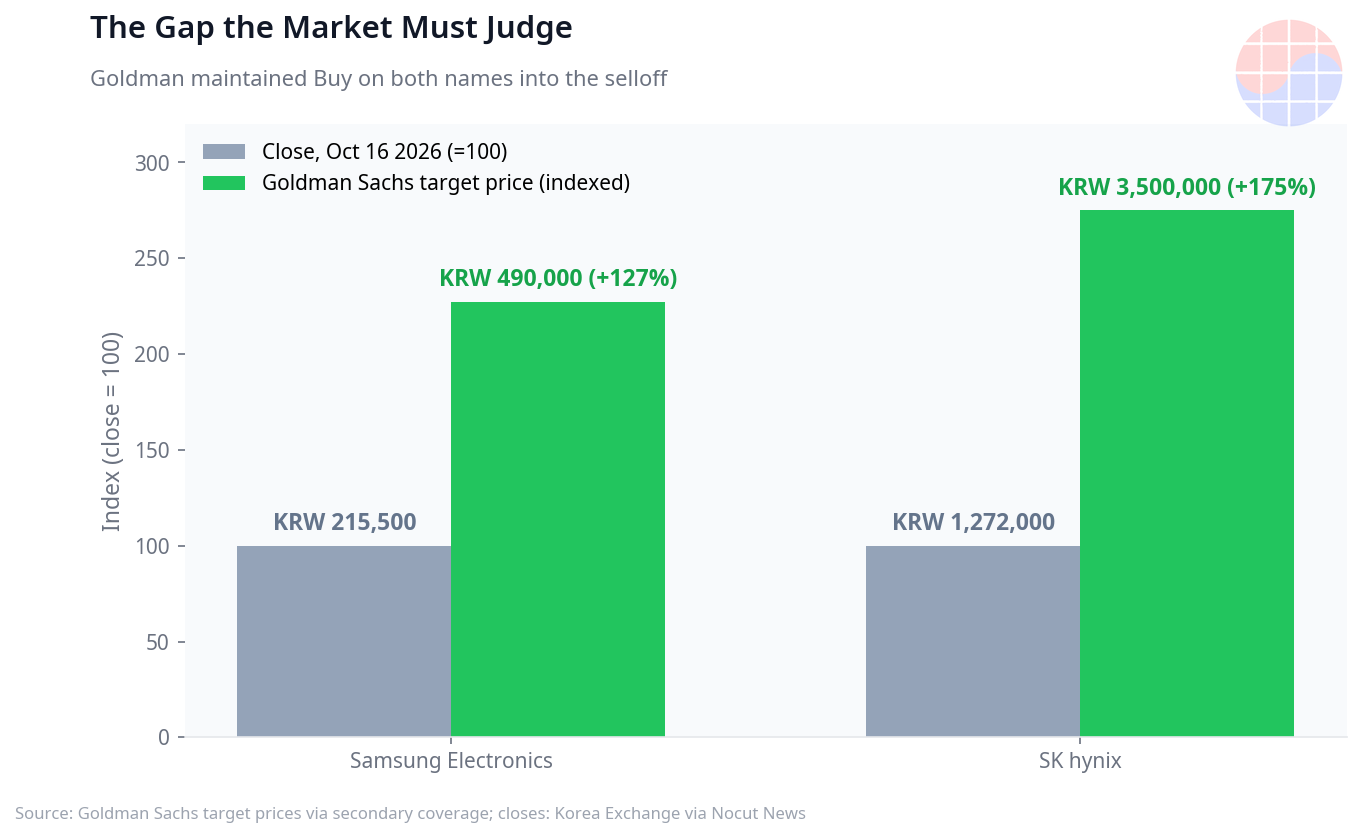
A resposta do Goldman: manter Buy. Diante dessa lógica, a nota de renda variável do Goldman mantém Buy em Samsung Electronics — com classificação Conviction Buy, preço-alvo de 490.000 KRW para as ações ordinárias e 360.000 KRW para as preferenciais — e Buy em SK hynix, com preço-alvo de 3.500.000 KRW (Korea Times). O argumento central é de oferta e demanda, não de sentimento: a escassez vai se apertar mais em 2027 do que em 2026 nas três frentes — DRAM, flash NAND e HBM — e a escassez persistirá até 2028. Sobre a CXMT, o Goldman sustenta que fechar a diferença de densidade em uma apresentação não equivale a produzir em volume: rendimento (yield) competitivo e qualificação por parte dos clientes de centro de dados levam anos, não trimestres.
| Empresa | Recomendação | Preço-alvo |
|---|---|---|
| Samsung Electronics (ações ordinárias) | Conviction Buy | 490.000 KRW |
| Samsung Electronics (ações preferenciais) | Conviction Buy | 360.000 KRW |
| SK hynix | Buy | 3.500.000 KRW |
Os dados coreanos da semana. Segundo dados da Korea Exchange para a semana de 12 a 16 de outubro, a Samsung Electronics caiu -17,8%, de 262.000 para 215.500 KRW, e a SK hynix caiu -24,3%, de 1.681.000 para 1.272.000 KRW, sua pior semana desde novembro de 2008. Contando sete pregões desde 6 de outubro, as quedas acumuladas foram de -23,9% na Samsung e -31,5% na SK hynix, com o KOSPI em -21%, uma perda de 1.449,52 pontos.
Quem vendeu na Coreia. Os estrangeiros venderam, em termos líquidos, 11,2068 trilhões de KRW no KOSPI naquela semana: 3,4763 trilhões na Samsung e 5,3565 trilhões na SK hynix, 78,8% entre as duas. A participação estrangeira ficou em 45,98% na Samsung, mínima desde julho de 2009, e em 48,85% na SK hynix, mínima desde dezembro de 2021. Foi uma saída estrangeira concentrada nos dois papéis que tinham liderado a alta.
O contraste da TSMC. Em 15 de outubro, em plena venda, a TSMC publicou o melhor trimestre da sua história: receita de US$ 46,72 bilhões, +41,2% na comparação anual, e lucro líquido de NT$ 763,06 bilhões, +68,7%. A foundry que fabrica os aceleradores de IA de cada centro de dados não mostrou nenhuma fenda de demanda. Os fundamentos não quebraram naquela semana; o posicionamento quebrou.
Episode 3: Vencedores, perdedores e a perspectiva coreana
Perdedores imediatos: as posições congestionadas. O primeiro perdedor não é uma empresa, é um estilo de carteira: comprados alavancados e concentrados em IA com exposição no percentil 83. O segundo é a Ásia, com -6,8% em meio mês. O terceiro é o investidor estrangeiro na Coreia, que reduziu sua participação em Samsung e SK hynix para mínimas de 2009 e 2021, vendendo depois da maior parte da queda.
Vencedores relativos: quem não precisava vender. Em um desmonte de 3,5 para 1, ganha quem tem liquidez para absorver o estoque alheio. Também ganha a cadeia que não depende do preço spot da memória: a foundry líder acabava de publicar um trimestre recorde e seu problema continua sendo capacidade, não demanda.
A perspectiva coreana tem três camadas. Primeira, concentração: quando dois papéis explicam 78,8% da venda estrangeira, o KOSPI deixa de ser diversificado em episódios como este; seu -21% em sete pregões demonstra isso. Segunda, sequência: os resultados chegam em 28 de outubro para a SK hynix e em 29 para a Samsung, primeira verificação com dados de empresa — preços de HBM, guidance de capex e contratos — diante de uma narrativa construída com fluxos. Terceira, estrutura: a pergunta sobre a CXMT não é se a China avança em DRAM, mas quantos anos separam uma célula 4F2 anunciada de um volume qualificado em um centro de dados de um hiperescalador. Nessa distância se decide se a escassez até 2028 do Goldman está correta.
Chase's Take
Trabalho dentro da indústria de semicondutor, e nesta semana o mercado discutia memória sem falar quase nada de memória.
Ninguém vendeu SK hynix por um dado novo sobre seu rendimento (yield) de HBM. Vendeu porque a posição era enorme, estava alavancada e o vizinho também a tinha. A proporção de 3,5 para 1 é a confissão completa: não houve um exército de vendidos com uma tese sobre a CXMT; houve donos da mesma ação saindo pela mesma porta. A célula 4F2 da CXMT é um avanço real, mas entre anunciar uma arquitetura e entregar memória de servidor qualificada, com rendimento (yield) estável, a um hiperescalador, há anos de engenharia.
Por isso, a nota que mais me importa não é a do Buy, embora eu compartilhe sua lógica de escassez para 2027. É o alerta de Vincent Lin: com a exposição no percentil 83 e a alavancagem perto de extremos de cinco anos, o desmonte pode estar começando. Minha leitura separa dois relógios: o do posicionamento, que se mede em dias, e o da escassez, que se mede em anos e quem o marca são os preços de contrato, o capex e a qualificação de clientes. Confundir os dois é a forma mais cara de investir neste setor.
FAQ
Os hedge funds estão apostando contra a IA?
Não, segundo os dados do Goldman Sachs. A relação entre venda de posições compradas e venda a descoberto foi de cerca de 3,5 para 1 entre 8 e 14 de outubro: predominou o corte de comprados existentes, não a abertura de vendidos. Além disso, a exposição comprada em IA global seguia no percentil 83 de três anos depois da venda.
Por que Samsung e SK hynix caíram tanto se o Goldman mantém Buy?
Porque a queda foi de fluxos e posicionamento, não de resultados publicados. Na semana de 12 a 16 de outubro, a Samsung caiu -17,8% e a SK hynix -24,3%, com venda líquida estrangeira de 11,2068 trilhões de KRW no KOSPI, 78,8% concentrada nas duas. O Goldman mantém Buy — Samsung em Conviction Buy com alvos de 490.000 e 360.000 KRW, SK hynix com 3.500.000 KRW — porque prevê escassez maior em 2027 do que em 2026 em DRAM, NAND e HBM, persistente até 2028.
A tecnologia 4F2 da CXMT quebra a tese de escassez?
Ainda não, na leitura do Goldman. Um avanço em densidade de célula não equivale a volume qualificado: faltam rendimento (yield) competitivo e qualificação de clientes de centro de dados, um processo de anos. O produto para servidores da CXMT está previsto para o fim de 2026, portanto seu impacto real sobre a oferta será medido em 2027 e 2028, não nesta queda.
Quais datas e dados confirmam ou desmentem esta leitura?
Os resultados do terceiro trimestre da SK hynix em 28 de outubro e da Samsung Electronics em 29 de outubro são a primeira prova com dados de empresa. Depois, os preços de contrato de DRAM e NAND e a evolução semanal do posicionamento publicada pelo Prime Desk: se a venda líquida em IA cessar e os preços de memória seguirem subindo, a divergência entre fluxo e fundamentos começará a se fechar.
Este artigo tem finalidade informativa e não constitui recomendação de investimento. Os números dos relatórios citados têm como base cobertura secundária, e os originais, restritos a clientes, não foram verificados diretamente. Decisões de investimento devem ser tomadas por sua conta e responsabilidade.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


