 VLSI Korea
O gargalo oculto da HBM é o teste: o muro de inspeção por trás das pilhas de 16 camadas
O verdadeiro gargalo da HBM não é o bonding: é o teste. Um rendimento por die de 99% vira 88,6% com 12 camadas. Como a era HBM4 de 2.048 bits e 16 camadas transforma o tempo de inspeção na restrição.


O gargalo oculto da HBM é o teste: o muro de inspeção por trás das pilhas de 16 camadas
Resumo em 30 segundos
O verdadeiro gargalo da corrida da HBM não é o bonding: é o teste. O padrão HBM4 (JEDEC JESD270-4, finalizado em 16 abr 2025) dobra a interface para 2.048 bits, amplia os canais independentes para 32 e escala as pilhas até 16 camadas e 512Gb (64GB). A aritmética é implacável: mesmo com rendimento por die de 99%, uma pilha de 12 camadas rende apenas 88,6%; com 95%, cai para 54%. Como um único die defeituoso condena a pilha inteira, a triagem Known-Good-Die antes do empilhamento e a inspeção completa depois são obrigatórias, e esse tempo de inspeção define o ritmo de embarque. O mercado confirma: a Advantest elevou a previsão do mercado de testers de 2026 para USD 13-14,5 bilhões (resultados de jul 2026) e o teste de memória da Teradyne bateu recorde de USD 212 milhões no 2T 2026. O benefício também se abre ao ecossistema coreano de teste: Techwing, YC, ISC e Leeno Industrial.
Background: a produção começou e todos os olhos estão no bonding
O relógio da HBM4 já corre. A SK hynix concluiu seu sistema de produção em massa de HBM4 em setembro de 2025 e anunciou nos resultados do 2T 2026 o início dos embarques com ampliação no segundo semestre. A Samsung declarou em 12 fev 2026 o início da produção e do embarque comercial da HBM4, com 11,7 Gb/s estáveis (contra os 8 Gb/s do padrão JEDEC) e previsão de vendas de HBM mais que triplicadas em 2026. Amostras de HBM4E chegaram no 1S 2026 (SK hynix) e estão planejadas para o 2S 2026 (Samsung), com produção plena em 2027.
Mas a atenção do mercado está em um só lugar: o TC bonder que empilha e une os dies, com a Hanmi Semiconductor como referência — contrato de bonders para HBM4 com a SK hynix de KRW 44,2 bilhões (jun 2026) e receita do 2T 2026 de KRW 251,1 bilhões. É preciso distinguir uma coisa com clareza: o TC bonder é equipamento de bonding (empilhamento), não de teste. Por mais rápido que seja o bonding, se a capacidade de teste que julga se a pilha é boa não acompanhar, os embarques não crescem. Na geração HBM4, o que aperta não é a velocidade de colar, e sim o tempo de inspecionar.
Deep Dive 1: o rendimento se multiplica para baixo — o muro que as 16 camadas constroem
A razão é aritmética. O rendimento da pilha é o produto dos rendimentos dos dies (cálculo do autor, por rendimento suposto por die):
| Rendimento por die | Pilha de 12 camadas | Pilha de 16 camadas |
|---|---|---|
| 99% | ~88,6% | ~85,1% |
| 97% | ~69,4% | ~61,4% |
| 95% | ~54,0% | ~44,0% |
Um rendimento por die de 95% não é um número ruim para um processo DRAM. Mas empilhando 16 desses dies, mais da metade da saída é defeituosa. Um pacote de GPU carrega oito pilhas HBM, então uma falha de pilha descoberta após o encapsulamento destrói todo o pacote acelerador de alto valor. Por isso "empilhar primeiro e testar no fim" não funciona na HBM: o teste em wafer que certifica cada die como Known-Good-Die antes do empilhamento, e o teste Known-Good-Stack depois — acessível apenas pelo die base — são estruturalmente obrigatórios.
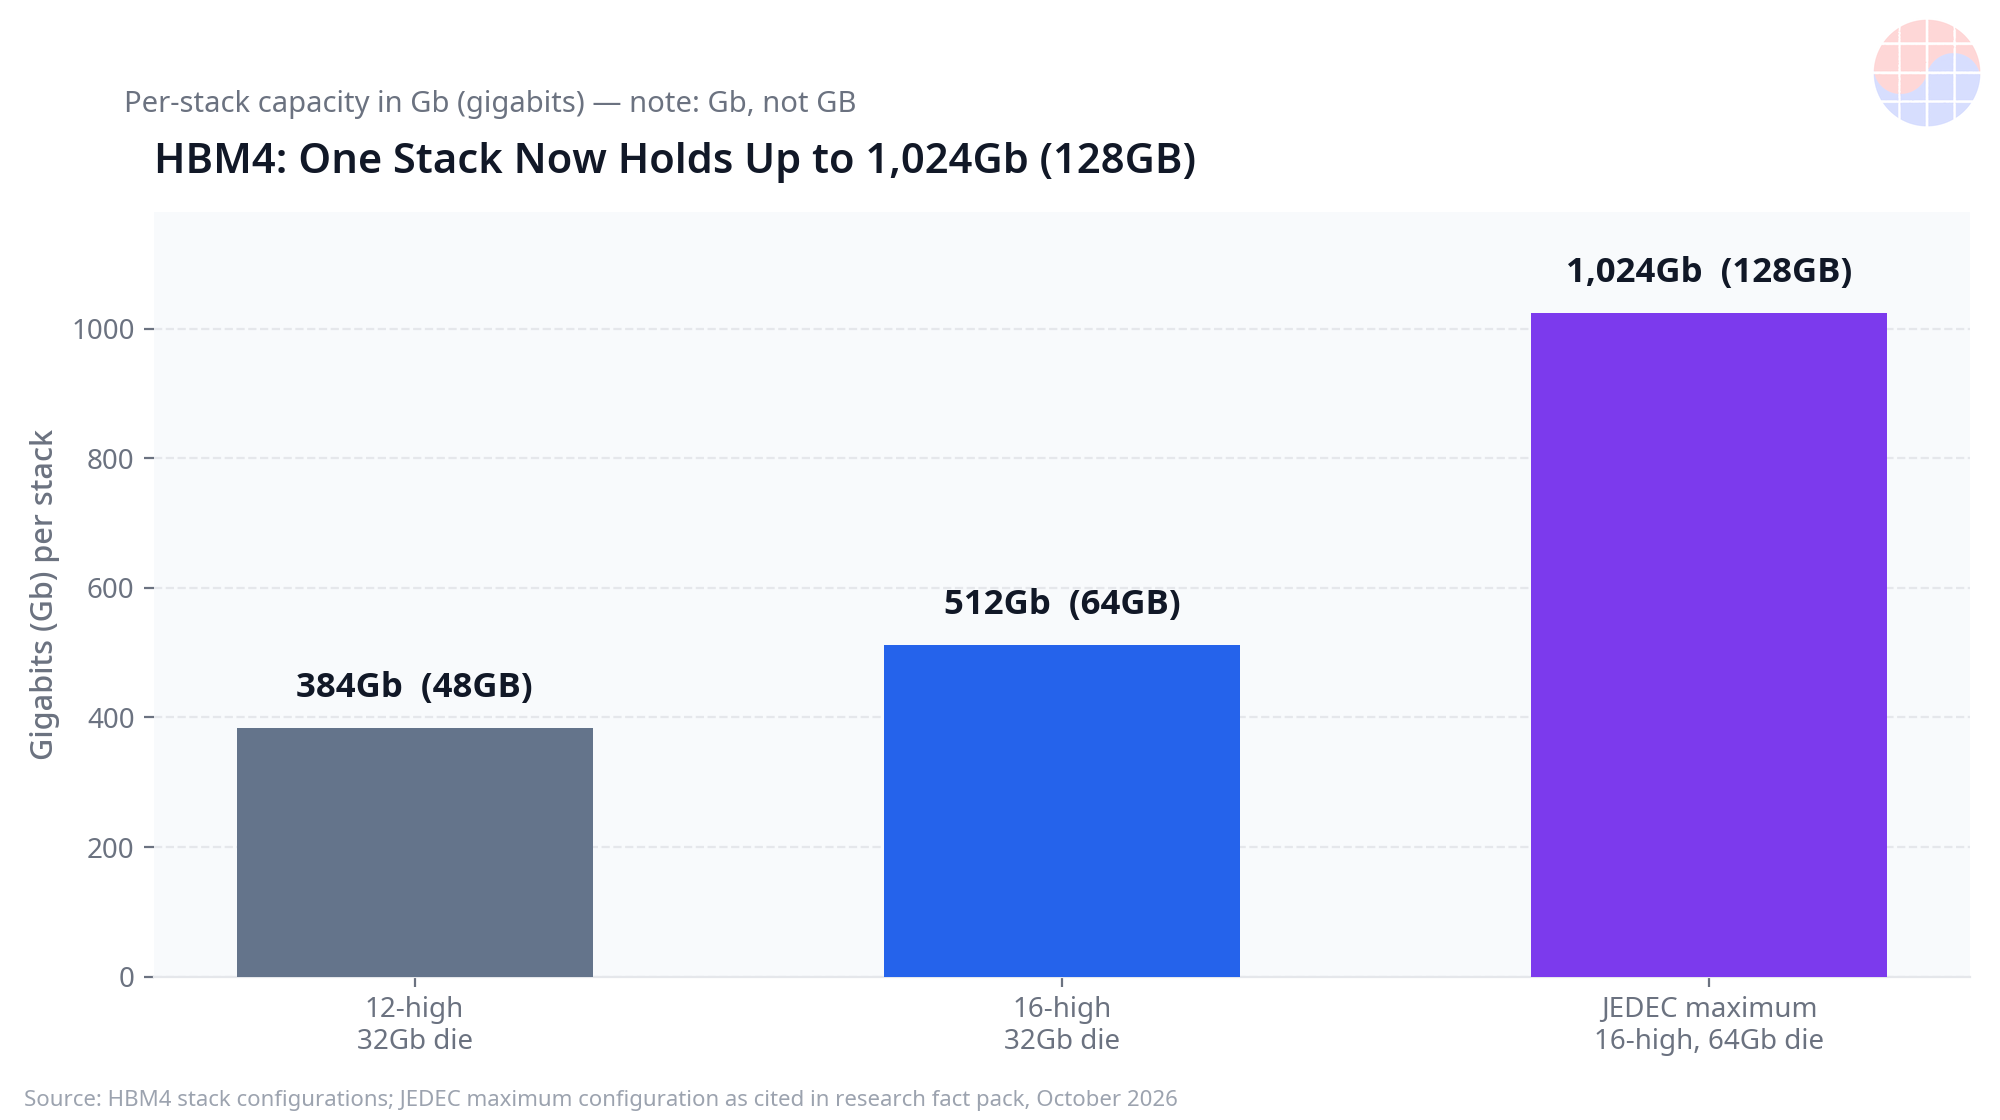
A HBM4 endurece a estrutura. Pelo JEDEC JESD270-4 (16 abr 2025), as alturas de pilha são 4, 8, 12 e 16 camadas, com densidades de die de 24Gb ou 32Gb. Dezesseis dies de 32Gb formam uma pilha de 512Gb (64GB); doze de 32Gb, 384Gb (48GB). A interface é de 2.048 bits por pilha, o dobro dos 1.024 bits da HBM3, e os canais independentes dobraram de 16 para 32. Há mais de 20.000 TSVs e cerca de 16.148 microbumps por pilha segundo análises do setor (estimativas, não especificações confirmadas). Mais pontos de conexão significam mais junções e mais itens a inspecionar, e com a especificação de tensão subdividida (VDDQ 0,7-0,9V, VDDC 1,0V ou 1,05V), o teste precisa rodar mais tempo e sob mais condições.
Deep Dive 2: o teste se desloca para a esquerda — e o mercado de testers bate recordes
A resposta do setor é mover o teste para mais cedo: um "shift-left". O fluxo padrão atual, como descreveram executivos de testers e probers na mídia técnica em 2026, tem três etapas. Primeiro, em nível de wafer, testam-se os circuitos internos, a memória central e os TSVs dos dies DRAM e do die base lógico, e o burn-in em nível de wafer elimina as falhas precoces para garantir os KGDs. Segundo, após o empilhamento, testa-se a pilha inteira pelo die base (KGS). Terceiro, o teste final de pacote. O burn-in não pode ser comprimido: aplica estresse térmico e de tensão prolongado, de modo que, quando as alturas de pilha e os itens de teste crescem, sua duração também cresce. Ao mesmo tempo, uma interface de 2.048 bits com 32 canais infla os recursos de tester por dispositivo e corrói o paralelismo: quantos dispositivos um tester consegue tratar de uma vez.
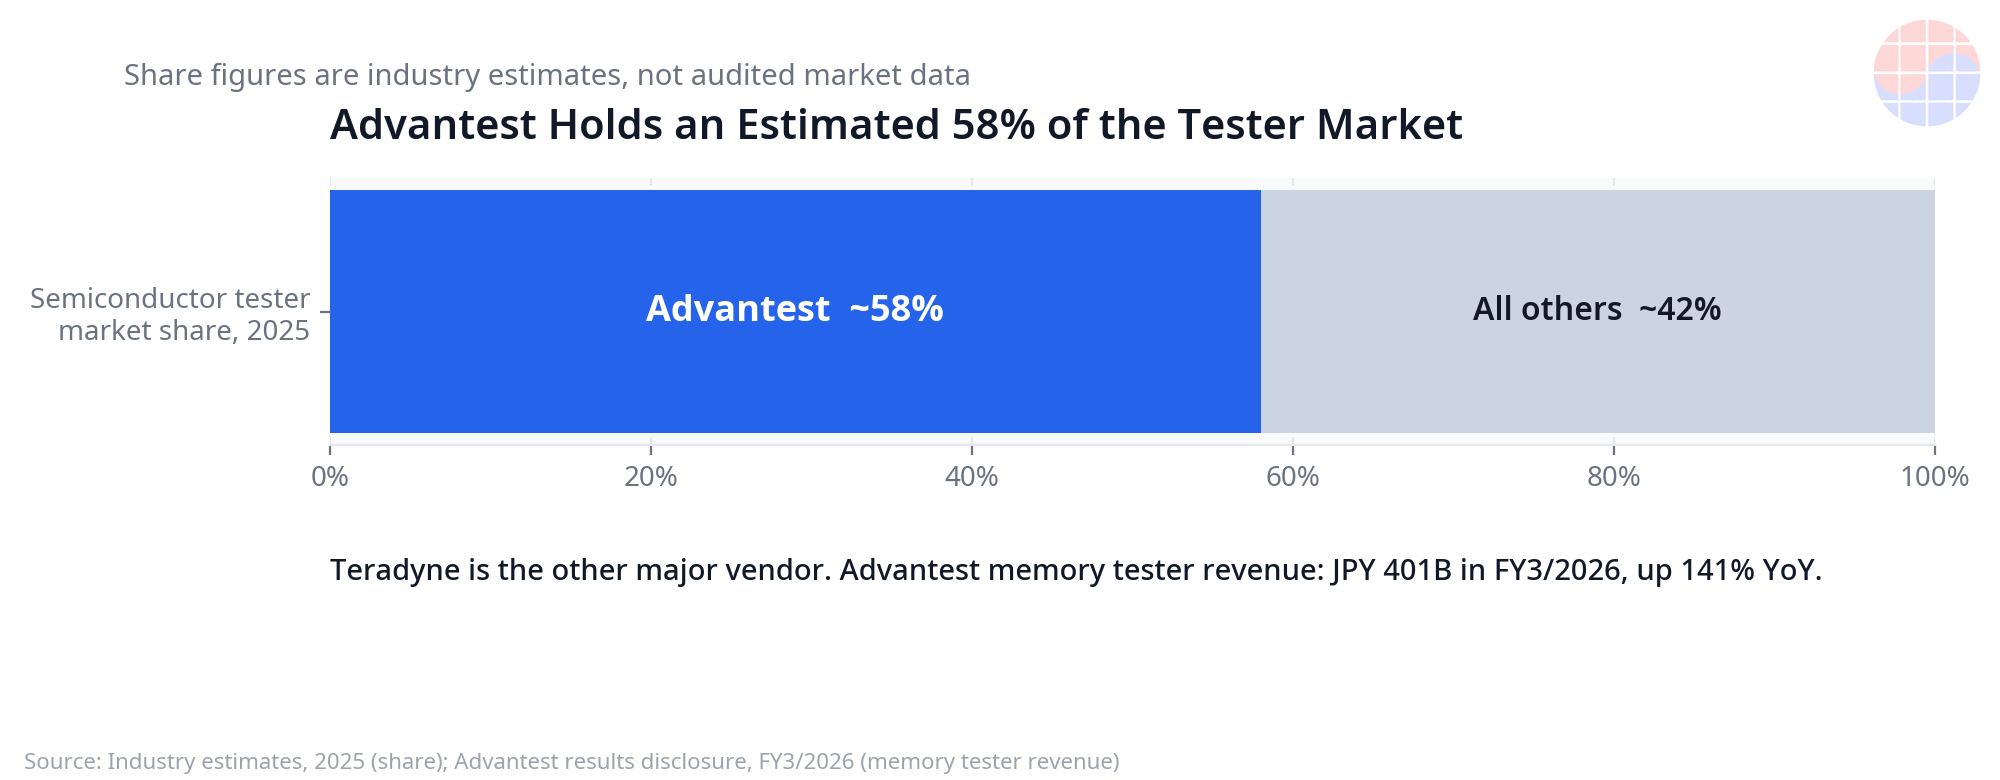
Os números de mercado confirmam. O primeiro trimestre do ano fiscal 2026 da Advantest (encerrado em 30 jun 2026, divulgado em jul 2026) entregou receita de JPY 367,5 bilhões (+39% ano a ano) e lucro operacional de JPY 189,3 bilhões (+53%). Os testers de memória somaram JPY 48 bilhões (+43%), e a empresa elevou a previsão do mercado de testers de 2026 para USD 13-14,5 bilhões no total, com testers de memória em USD 2,5-3,0 bilhões, cerca de 19% acima da previsão de abril. A Teradyne conta a mesma história: no 2T 2026, receita total de USD 1,33 bilhão (+103,9%) e teste de memória recorde de USD 212 milhões, acima de USD 200 milhões pelo terceiro trimestre consecutivo, com book-to-bill de memória acima de 2 e previsão de mercado de teste de memória de 2026 mais de 40% maior que em 2025. Quando os dois líderes de testers imprimem recordes ao mesmo tempo, o teste não é mais um apêndice do back-end.
Deep Dive 3: o ecossistema coreano de teste — a abertura em equipamentos, sockets e pinos
Esse gargalo chega ao ecossistema coreano de teste na forma de resultados:
- Techwing (equipamento de inspeção dedicado à HBM): seu produto central é o Cube Prober. Receita do 1T 2026 de KRW 52,4 bilhões (+51,4%) e resultados preliminares do 3T 2026 de KRW 87,8 bilhões (+110,2%) com lucro operacional de KRW 18,0 bilhões (+153%) (divulgado em 14 out 2026; números preliminares). Em 2025, ao contrário, problemas de rendimento da HBM4 adiaram a adoção e o lucro operacional caiu 29,6%: a receita do equipamento de teste está acoplada aos calendários de rampa dos clientes.
- YC (testers de wafer): receita consolidada do 2T 2026 de cerca de KRW 105 bilhões (+31%) e lucro operacional de cerca de KRW 15,1 bilhões (+249%, margem perto de 14%).
- ISC (sockets de teste): receita do 2T 2026 de KRW 72,9 bilhões (+41%) e lucro operacional de KRW 21,3 bilhões (+55%, margem de 29%), com receita ligada a IA de KRW 59,1 bilhões (81% do total). A mistura importa: 78% não-memória contra 22% memória — seu centro de gravidade está em sockets de teste final e SLT para aceleradores de IA e CPUs de servidor, não em vendas diretas de HBM.
- Leeno Industrial (pinos e sockets de teste, consumíveis): sockets e pinos se desgastam a cada inspeção, então a demanda de reposição segue o próprio volume de teste. Receita do 1S 2026 de KRW 243,0 bilhões (+27,2%) com lucro operacional de KRW 120,8 bilhões (49,7%).
Em síntese: o equipamento que faz a inspeção completa (Techwing, YC) está na linha direta de benefício do ciclo de capex da HBM, enquanto as peças consumidas a cada inspeção (ISC, Leeno) surfam o volume de teste. O TC bonder da Hanmi não pertence a esta foto: é equipamento de bonding que compartilha clientes e ciclo com o ecossistema de teste, nada mais.
Chase's Take: o teste passou de porta de qualidade a porta de capacidade
Durante a maior parte da história dos semicondutores, o teste foi um centro de custos que filtrava defeitos. Na geração HBM4 esse status se inverte: sob a matemática multiplicativa do rendimento, a capacidade de teste é capacidade de embarque. Uma pilha que não passou na inspeção é capacidade que não existe. A analogia mais próxima está no lado do design: o signoff. Por mais rápido que um chip seja implementado, se não passar no signoff de timing, o calendário de tape-out para na hora. O teste de HBM está se movendo exatamente para essa posição: se uma linha de bonding empilha 100.000 pilas por mês, mas o burn-in e o KGS cobrem apenas 80.000, os embarques reais são 80.000. O resto é estoque — e prazo de entrega.
Do ponto de vista coreano, a pergunta mais interessante é a forma do benefício. Equipamento é uma aposta de alta variância no calendário de rampa de um cliente. Sockets e pinos são diferentes: como consumíveis que se desgastam enquanto houver volume de teste, comportam-se menos como aposta direcional no ciclo e mais como receita recorrente ligada ao volume. A margem operacional da Leeno perto de 50% e os 81% de receita de IA da ISC são essa estrutura em números. As fraquezas são igualmente claras: como mostra a queda da Techwing em 2025, os resultados do equipamento coreano de teste estão atados aos calendários de rendimento e produção de poucos clientes.
Implications
- A alocação do capex de memória está mudando: com a rampa da HBM4 no 2S 2026, testers, probers e capacidade de burn-in vão reivindicar uma fatia maior do investimento. A Advantest elevar sua previsão de testers de memória em 19% em um único trimestre é um sinal precoce.
- O prazo de entrega agora se define em outro lugar: julgar os prazos de fornecimento de HBM só pelas entregas de bonders não basta mais. A capacidade de inspeção — burn-in em nível de wafer e teste KGS — determina a velocidade real de embarque.
- Uma janela de reavaliação para a cadeia coreana: Techwing e YC estão acopladas diretamente à HBM; ISC e Leeno, ao volume de teste de IA. Dois motores de crescimento distintos agora coexistem no ecossistema coreano de teste, com as cautelas dos números preliminares (3T da Techwing) e do reconhecimento trimestral irregular de receita (YC).
- A próxima geração é mais dura: com a produção plena da HBM4E prevista para 2027 e amostras de HBM customizada planejadas para 2027, os dies base carregam mais lógica e os itens de teste se multiplicam. O gargalo do teste não é um fenômeno de uma geração só.
Nota: alguns números deste artigo — previsões de mercado e cálculos de rendimento — vêm de análises públicas do setor e de apresentações de resultados de empresas; números preliminares estão indicados como tais no texto.
FAQ
Q1. Por que o teste vira gargalo na HBM? Porque o rendimento da pilha é o produto dos rendimentos dos dies. Mesmo com 99% por die, uma pilha de 12 camadas rende apenas 88,6%; com 95%, cai para 54%. Um único die defeituoso pode condenar a pilha inteira, então a triagem KGD antes do empilhamento e a inspeção completa depois são obrigatórias, e esse tempo de inspeção define o ritmo de embarque.
Q2. Qual é a diferença entre o teste KGD e o KGS? O teste KGD (Known-Good-Die) verifica em nível de wafer, antes do empilhamento, que cada die individual é bom, usando burn-in em nível de wafer para remover falhas precoces. O teste KGS (Known-Good-Stack) roda após o empilhamento e testa a pilha inteira pelo die base. Como o interior de uma pilha HBM4 só é acessível pelo die base, as duas etapas são necessárias.
Q3. O TC bonder da Hanmi Semiconductor também é equipamento de teste? Não. Um TC bonder (termocompressão) é equipamento de bonding (empilhamento) que une dies, não equipamento de teste. A receita da Hanmi no 2T 2026 (KRW 251,1 bilhões) e seu contrato de fornecimento de bonders TC para HBM4 com a SK hynix, de KRW 44,2 bilhões (jun 2026), sinalizam expansão da capacidade de bonding, não de teste.
Q4. Quais empresas coreanas se beneficiam diretamente do teste de HBM? Em equipamento, Techwing (Cube Probers dedicados à inspeção de HBM) e YC (testers de wafer de memória) se ligam diretamente à HBM. ISC e Leeno fornecem sockets e pinos de teste — consumíveis — e, no caso da ISC, produtos não-memória foram 78% da receita do 2T 2026, então convém distinguir beneficiários diretos e ligados ao volume.
Sources
- Padrão JEDEC HBM4 (JESD270-4) (16 abr 2025): https://www.jedec.org
- Análise técnica do shift-left no teste de HBM (2026): https://semiengineering.com/hbm-shifts-testing-left-to-preserve-ai-chip-yield/
- Advantest, resultados do 1T do AF2026 (jul 2026): https://www.advantest.com
- Teradyne, resultados do 2T 2026 (jul 2026): https://www.teradyne.com
- Samsung Electronics, anúncio de produção da HBM4 (12 fev 2026): https://news.samsung.com
- SK hynix, resultados do 2T 2026: https://www.skhynix.com
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


