 VLSI Korea
O verdadeiro campo de batalha do HBM4 é o bonding — por que o hybrid bonding continua se atrasando
O hybrid bonding não está na produção em volume de HBM4. O TC-NCF da Samsung e o MR-MUF da SK hynix sustentam o HBM4 de 2026, enquanto o relaxamento do JEDEC e a economia do rendimento empurram o hybrid bonding para o HBM4E e além.


Em 30 segundos: O hybrid bonding não está na produção em volume de HBM4 em outubro de 2026. Samsung e SK hynix fabricam HBM4 com processos estabelecidos —TC-NCF e MR-MUF, respectivamente— e o hybrid bonding deve estrear, no mais cedo, em alguns produtos HBM4E por volta de 2027. O atraso se explica pelo relaxamento das especificações de espessura do JEDEC e por rendimento (yield) e economia ainda não resolvidos. A verdadeira batalha da memória para IA não é «quem tem hybrid bonding», e sim «quem consegue fabricar pilhas de 16 níveis de forma econômica com o bonding atual».
Contexto: por que o bonding virou o gargalo do HBM4
HBM (High Bandwidth Memory) empilha dies de DRAM na vertical. O HBM4, de sexta geração, dobra a interface de 1024-bit para 2048-bit e supera 2 TB/s de largura de banda por pilha (ante ~1,2 TB/s do HBM3E). O problema é a altura. Os aceleradores de IA exigem pilhas de 12 e 16 níveis, e os wafers ficam cada vez mais finos: cerca de 50 μm por die em 12 níveis, até cerca de 30 μm em 16 níveis. É preciso empilhar dezesseis dies mais finos que uma folha de papel, com milhares de conexões elétricas perfeitas em cada camada. Essa tecnologia de «colagem» é o bonding.
A abordagem estabelecida é a compressão térmica: microbumps metálicos entre dies, unidos com calor e pressão. A Samsung usa TC-NCF (Thermal Compression Non-Conductive Film); a SK hynix usa MR-MUF (Mass Reflow Molded Underfill), que solda todas as camadas de uma vez e as envolve em underfill moldado —uma resposta aos problemas de empenamento (warpage) do TC-NCF.
O hybrid bonding elimina os bumps por completo. Superfícies de cobre polidas como espelho e óxido se tocam à temperatura ambiente, e uma cura térmica deixa a expansão do cobre completar a união. Sem bumps, os dies podem ficar até 24% mais espessos (em 20 níveis), a resistência térmica cai ~35% frente ao MR-MUF nessa altura, e o passo de bump desce de 30 μm para menos de 18 μm. No papel, é a resposta para HBM mais alto. Mas em outubro de 2026 ele não existe em produção em volume.
Análise aprofundada: onde está cada jogador
Samsung: HBM4 com TC-NCF, hybrid bonding no HBM4E
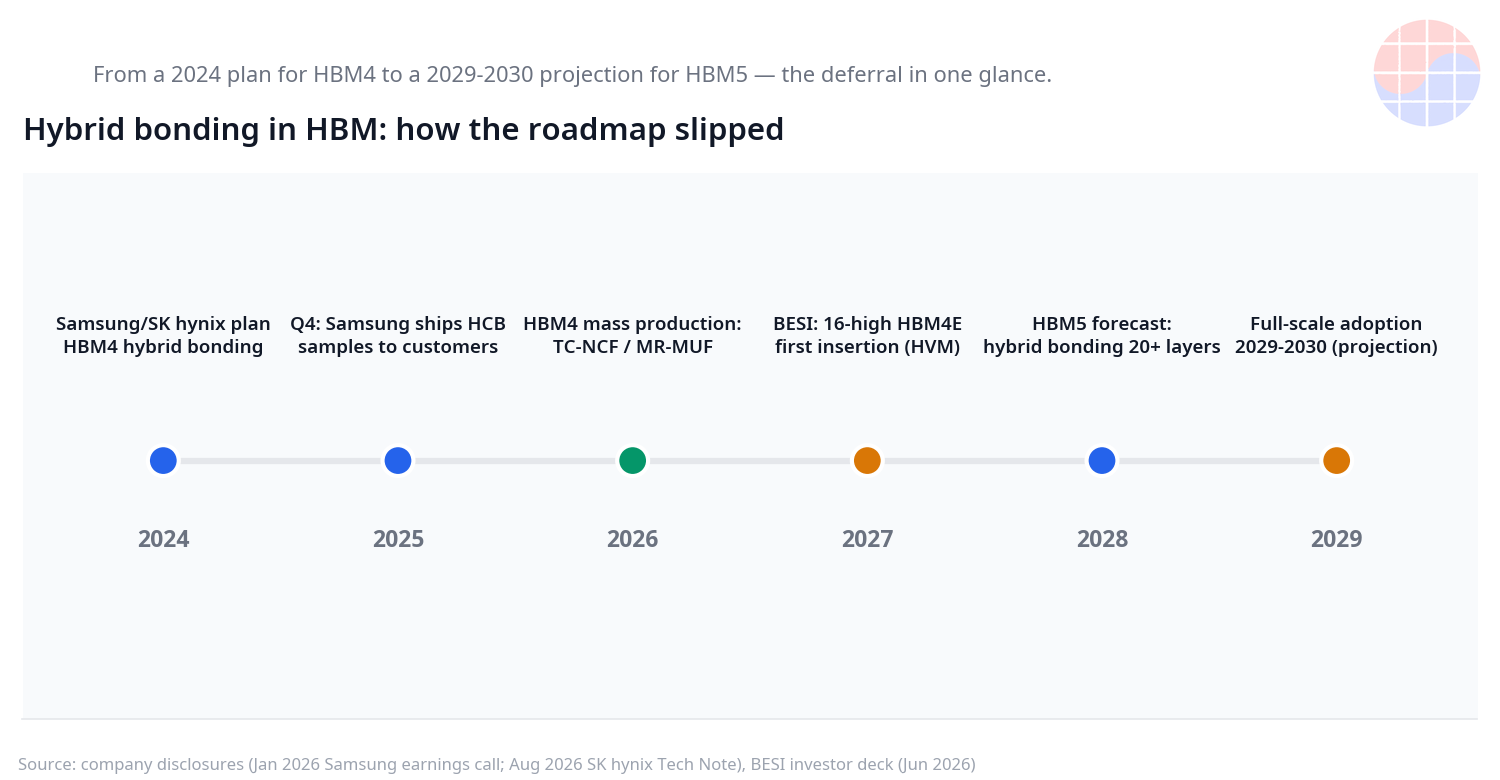
Na teleconferência de resultados de janeiro de 2026, a Samsung disse ter entregue amostras de HCB (Hybrid Copper Bonding) a clientes no trimestre anterior e iniciado discussões técnicas. Também anunciou planos de comercialização parcial de produtos selecionados com HCB na etapa HBM4E. Na GTC 2026, em março, a Samsung revelou que o HCB poderia suportar pilhas de 16 níveis ou mais, reduzindo a resistência térmica em mais de 20% frente ao bonding por compressão térmica convencional —uma comparação tecnológica própria da Samsung, não uma diferença medida contra um rival. Seu HBM4 em produção, com die lógico de 4nm, atinge 3,3 TB/s.
SK hynix: resistindo com MR-MUF, validação concluída
A SK hynix segue outro caminho. Em abril de 2026, seu líder técnico disse que a validação de HBM de 12 níveis com hybrid bonding estava concluída e que o foco passava a ser elevar o rendimento para produção em massa. Em 18 de junho, enviou amostras de HBM4E de 12 camadas (48GB, 384Gb, 16Gbps por pino) a clientes-chave —construídas com encapsulamento Advanced MR-MUF, não com hybrid bonding. Validação feita, embarques ainda com o processo estabelecido.
Na CES 2026, em janeiro, a SK hynix mostrou o primeiro HBM4 de 16 camadas da indústria (48GB), superando 2 TB/s com die lógico base da TSMC em 12nm. Uma nota técnica de 25 de agosto de 2026 na sala de imprensa da SK hynix expôs o roteiro com franqueza: as abordagens atuais podem servir ao mercado até o HBM4, limites estruturais podem surgir a partir do HBM4E, e o hybrid bonding chegaria a sério com HBM4E ou HBM5 —em pilhas de mais de vinte níveis.
Por que o atraso: três razões
Primeira, o JEDEC relaxou a especificação de espessura. A meta de altura do encapsulamento HBM4 passou de 775 μm para uma proposta de 825–900 μm, com o HBM5 discutido em torno de 1.000 μm. Menos pressão de altura significa que a termocompressão atual ainda atende à norma, e a urgência do hybrid bonding se esvazia. Cada vez que o JEDEC elevou o teto, o MR-MUF ganhou mais uma geração de vida.
Segunda, rendimento e economia. O hybrid bonding exige planicidade de superfície e controle de partículas extremos. Passar na validação e atingir rendimento de produção são problemas diferentes. Um deck de investidores de junho de 2026 de um fabricante líder de bonders apontou o HBM4E de 16 níveis como primeira geração de inserção, com um cliente líder preparando produção de alto volume em 2027. Uma palestra do Hot Chips em agosto sugeriu que o hybrid bonding teria dificuldade para entrar no HBM4E (embora o palestrante não tenha nomeado a geração-alvo). Algumas previsões situam a adoção em larga escala em 2029–2030 com o HBM5. As datas variam conforme a fonte, mas a direção é uma só: o intervalo entre o primeiro uso e a adoção ampla está se alargando.
Terceira, a realidade da demanda. Em 1.º de junho de 2026, o CEO da NVIDIA, Jensen Huang, confirmou na keynote da GTC Taipei que Samsung, SK hynix e Micron fornecem HBM4 para a plataforma Vera Rubin, que entrou em produção total naquele mês. A análise da cadeia de suprimentos coloca a SK hynix com ~60–70% da alocação e a Samsung com ~25–30%. O que os clientes querem agora não é «HBM com hybrid bonding», e sim «HBM4, no prazo e com bom rendimento». Em setembro surgiram relatos de que a NVIDIA havia pedido fornecimento de HBM de 16 níveis para o quarto trimestre de 2026. O que se vende hoje é HBM4 de 12 e 16 níveis —não uma tecnologia futura.
Em fóruns da comunidade de semicondutores da Coreia circularam recentemente observações sobre atrasos em pedidos de equipamentos de backend para HBM4 e dificuldades no desenvolvimento do hybrid bonding. O calendário de pedidos de equipamentos não é informação que as empresas divulguem, então seguem sendo observações não verificadas. Convém separá-las do registro público —teleconferências de resultados, notas técnicas, decks de investidores de fabricantes de equipamentos— que conta uma história mais próxima da «resequenciação» do que do «atraso»: a validação avança; a inserção em volume mudou-se para o HBM4E e além.
A visão de Chase
Enquadrar esta guerra como «quem comercializa primeiro o hybrid bonding» é um erro. A verdadeira disputa é «quem consegue carimbar pilhas de 16 níveis de forma econômica com o bonding atual». Obter rendimento com dezesseis dies de 30 μm é a tecnologia que dá dinheiro agora —mais do que a pesquisa em hybrid bonding. Por isso a SK hynix se agarra ao MR-MUF e a Samsung lançou primeiro o HBM4 com TC-NCF: os clientes compram datas de entrega, não slides de roteiro.
Com lentes de MBA, é um caso de manual para escapar da armadilha da inovação sustentada. O hybrid bonding é claramente a próxima curva S, mas o caixa de hoje sai da última otimização da atual. Subir cedo na próxima curva S não vence a guerra —a empresa que vencer a guerra do rendimento na geração vaca-leiteira conquista o capital para investir na seguinte. O fato de os fabricantes de bonders marcarem 2027 como «primeira inserção» reflete a mesma lógica: a receita de equipamentos segue as decisões de volume dos fabricantes de memória.
Para investidores: ignorem as manchetes de «desenvolvimento de hybrid bonding concluído» e olhem três números: o rendimento de produção do HBM4 de 16 níveis, a velocidade de adoção das amostras HBM4E nos clientes, e se os pedidos de memória aparecem de fato no backlog dos fabricantes de bonders. Até isso se mover, o hybrid bonding é uma história de P&D.
Implicações
- As três grandes da memória: os resultados de 2026–2027 serão decididos pelos rendimentos de HBM4/HBM4E de 12 e 16 níveis e pelas cotas de alocação da NVIDIA. O hybrid bonding é valor de opção para 2028 em diante.
- Equipamentos de backend: a receita de bonders híbridos para memória só será séria depois de 2027. Até lá continua a demanda por ferramentas de compressão térmica e reflow cada vez mais refinadas.
- Infraestrutura de IA: o risco de suprimento de memória para Vera Rubin (2026) e Rubin Ultra (2.º semestre de 2027, com HBM4E) depende de rendimento e capacidade —não da tecnologia de bonding.
- O ângulo coreano: Samsung e SK hynix competindo pelo mesmo cliente com estratégias de bonding distintas fortalece o poder de barganha da indústria de memória coreana como um todo. Se a tecnologia de um lado travar, o outro pode cobrir o volume.
FAQ
Q1. O hybrid bonding é usado no HBM4?
Não. Em 16 de outubro de 2026, o HBM4 em produção usa TC-NCF da Samsung e MR-MUF da SK hynix. O hybrid bonding está em etapa de validação e amostragem; sua inserção em volume é discutida para o HBM4E e gerações posteriores.
Q2. Qual a diferença entre TC-NCF, MR-MUF e hybrid bonding?
TC-NCF e MR-MUF pertencem à família da termocompressão, que une dies por microbumps com calor e pressão; o MR-MUF melhora o empenamento com reflow simultâneo e underfill moldado. O hybrid bonding elimina os bumps e une pads de cobre diretamente —mais fino e melhor termicamente, mas muito mais exigente com a qualidade da superfície.
Q3. Por que a adoção do hybrid bonding se atrasa?
Três razões: a especificação de espessura relaxada do JEDEC permite que os processos atuais ainda atendam à norma; o rendimento e a economia do hybrid bonding em produção não estão provados; e os clientes hoje querem volume de HBM4 no prazo, não uma tecnologia futura.
Q4. Quando o hybrid bonding chegará à produção em volume?
As previsões divergem. Os decks de fabricantes de bonders apontam o HBM4E de 16 níveis como primeira inserção, com um cliente líder preparando produção em 2027; algumas previsões veem a adoção em larga escala em 2029–2030 com o HBM5. A nota técnica da SK hynix prevê adoção séria no HBM4E ou HBM5, acima de vinte níveis. De todo modo, não é a geração HBM4 de 2026.
Aviso: este artigo baseia-se em informações públicas de 16 de outubro de 2026 e não é recomendação de investimento. Rendimentos, cronogramas e outros detalhes não divulgados podem diferir das declarações oficiais das empresas.


