 VLSI Korea
As big techs cercam o Intel 14A: a corrida pela segunda fonte de foundry começou
Channel checks de 17-out-2026 relatam conquistas de Broadcom, Google, Microsoft e Nvidia no Intel 14A, com Apple e outros avaliando. Nada confirmado pela Intel. PowerDirect, economia do hedge e o teste de 29-out.


Resumo em 30 segundos
- Channel checks de analistas relatados em 17 de outubro de 2026 descrevem forte interesse na Intel Foundry, com o volume centrado no 14A, não no 18A-P. São verificações de canal após uma viagem à Ásia, não uma confirmação da Intel. (Source)
- Relatados como conquistados: Broadcom (switch de rede), Google e Microsoft (CPU de servidor) e Nvidia (GPU gaming).
- Ainda em avaliação: a Apple estaria avaliando um acordo multigeracional das séries M/A no 14A. Amazon, Anthropic e o projeto Terafab da SpaceX/Tesla avaliam 18A-P/14A, e diz-se que muitos preferem o 14A.
- O gancho tecnológico é o PowerDirect: o 14A é um nó de processo de classe 1,4 nm que entrega energia pela parte traseira do wafer, libera a frontal para o roteamento de sinais, reduz a resistência e eleva a densidade.
- A data de verificação é 29 de outubro de 2026: a teleconferência de resultados da Intel, em que a receita externa de foundry e o guidance dirão se a história se sustenta.
- A história de negócio: a capacidade de ponta está concentrada e apertada, e os grandes clientes estão precificando uma segunda fonte crível. A disputa não é mais só de curvas de rendimento (yield). É sobre quem conquista os primeiros tape-out.
Background: por que uma segunda fonte virou pauta de diretoria
Por uma década, a pergunta da foundry de ponta teve uma resposta padrão: se você precisava do processo lógico mais avançado, entrava na fila de um fornecedor dominante, aceitava sua alocação e planejava seu calendário de produto conforme a sua rampa. O modelo funcionou enquanto a capacidade, ainda que cara, estava disponível — e enquanto a concentração geográfica era tratada como eficiência, não como risco.
Duas coisas mudaram. Primeiro, a demanda de IA tornou a capacidade de ponta estruturalmente apertada: CPU de servidor, silício de rede e GPU hoje disputam os mesmos wafers avançados, e perder uma alocação é perder uma geração de produto. Segundo, a própria concentração virou um risco com preço. Quando quase toda a oferta de ponta está numa região, o cliente precisa se proteger não só de preço e capacidade, mas de cenários de interrupção que não controla.
Foi nesse contexto que chegaram os channel checks de 17 de outubro. Após uma viagem à Ásia, analistas relataram uma leitura notavelmente positiva da Intel Foundry e, crucialmente, que a conversa de volume se centra no 14A, não no 18A-P. Em foundry, o nó que os clientes perguntam revela onde eles acham que está a verdadeira janela de produto. O 18A é o teste de credibilidade. O 14A, segundo esse relato, é onde os clientes discutem volume real.
Precisão importa aqui, porque rumores de foundry são baratos e tape-out são caros. Tudo a seguir vem de channel checks de analistas relatados em 17 de outubro de 2026. A Intel não confirmou esses contratos. A Apple não confirmou nenhum resultado de avaliação. A forma honesta de ler esta história é como um mapa de interesse relatado com uma data dura de verificação: 29 de outubro.
Business Deep Dive
1. O mapa de clientes relatado: conquistados vs em avaliação
A disciplina mais importante desta história é separar «relatado como conquistado» de «em avaliação». São estados comerciais diferentes, com implicações de receita diferentes, e misturá-los é como channel checks viram exagero.
| Cliente | Produto (conforme relatado) | Status (channel checks, 17-out-2026) | Foco de nó |
|---|---|---|---|
| Broadcom | Switch de rede | Relatado conquistado | Volume centrado no 14A |
| CPU de servidor | Relatado conquistado | Volume centrado no 14A | |
| Microsoft | CPU de servidor | Relatado conquistado | Volume centrado no 14A |
| Nvidia | GPU gaming | Relatado conquistado | Volume centrado no 14A |
| Apple | Séries M/A, multigeracional | Em avaliação | 14A |
| Amazon | Não especificado | Em avaliação | 18A-P / 14A, muitos preferem 14A |
| Anthropic | Não especificado | Em avaliação | 18A-P / 14A, muitos preferem 14A |
| Terafab (SpaceX/Tesla) | Não especificado | Em avaliação | 18A-P / 14A, muitos preferem 14A |
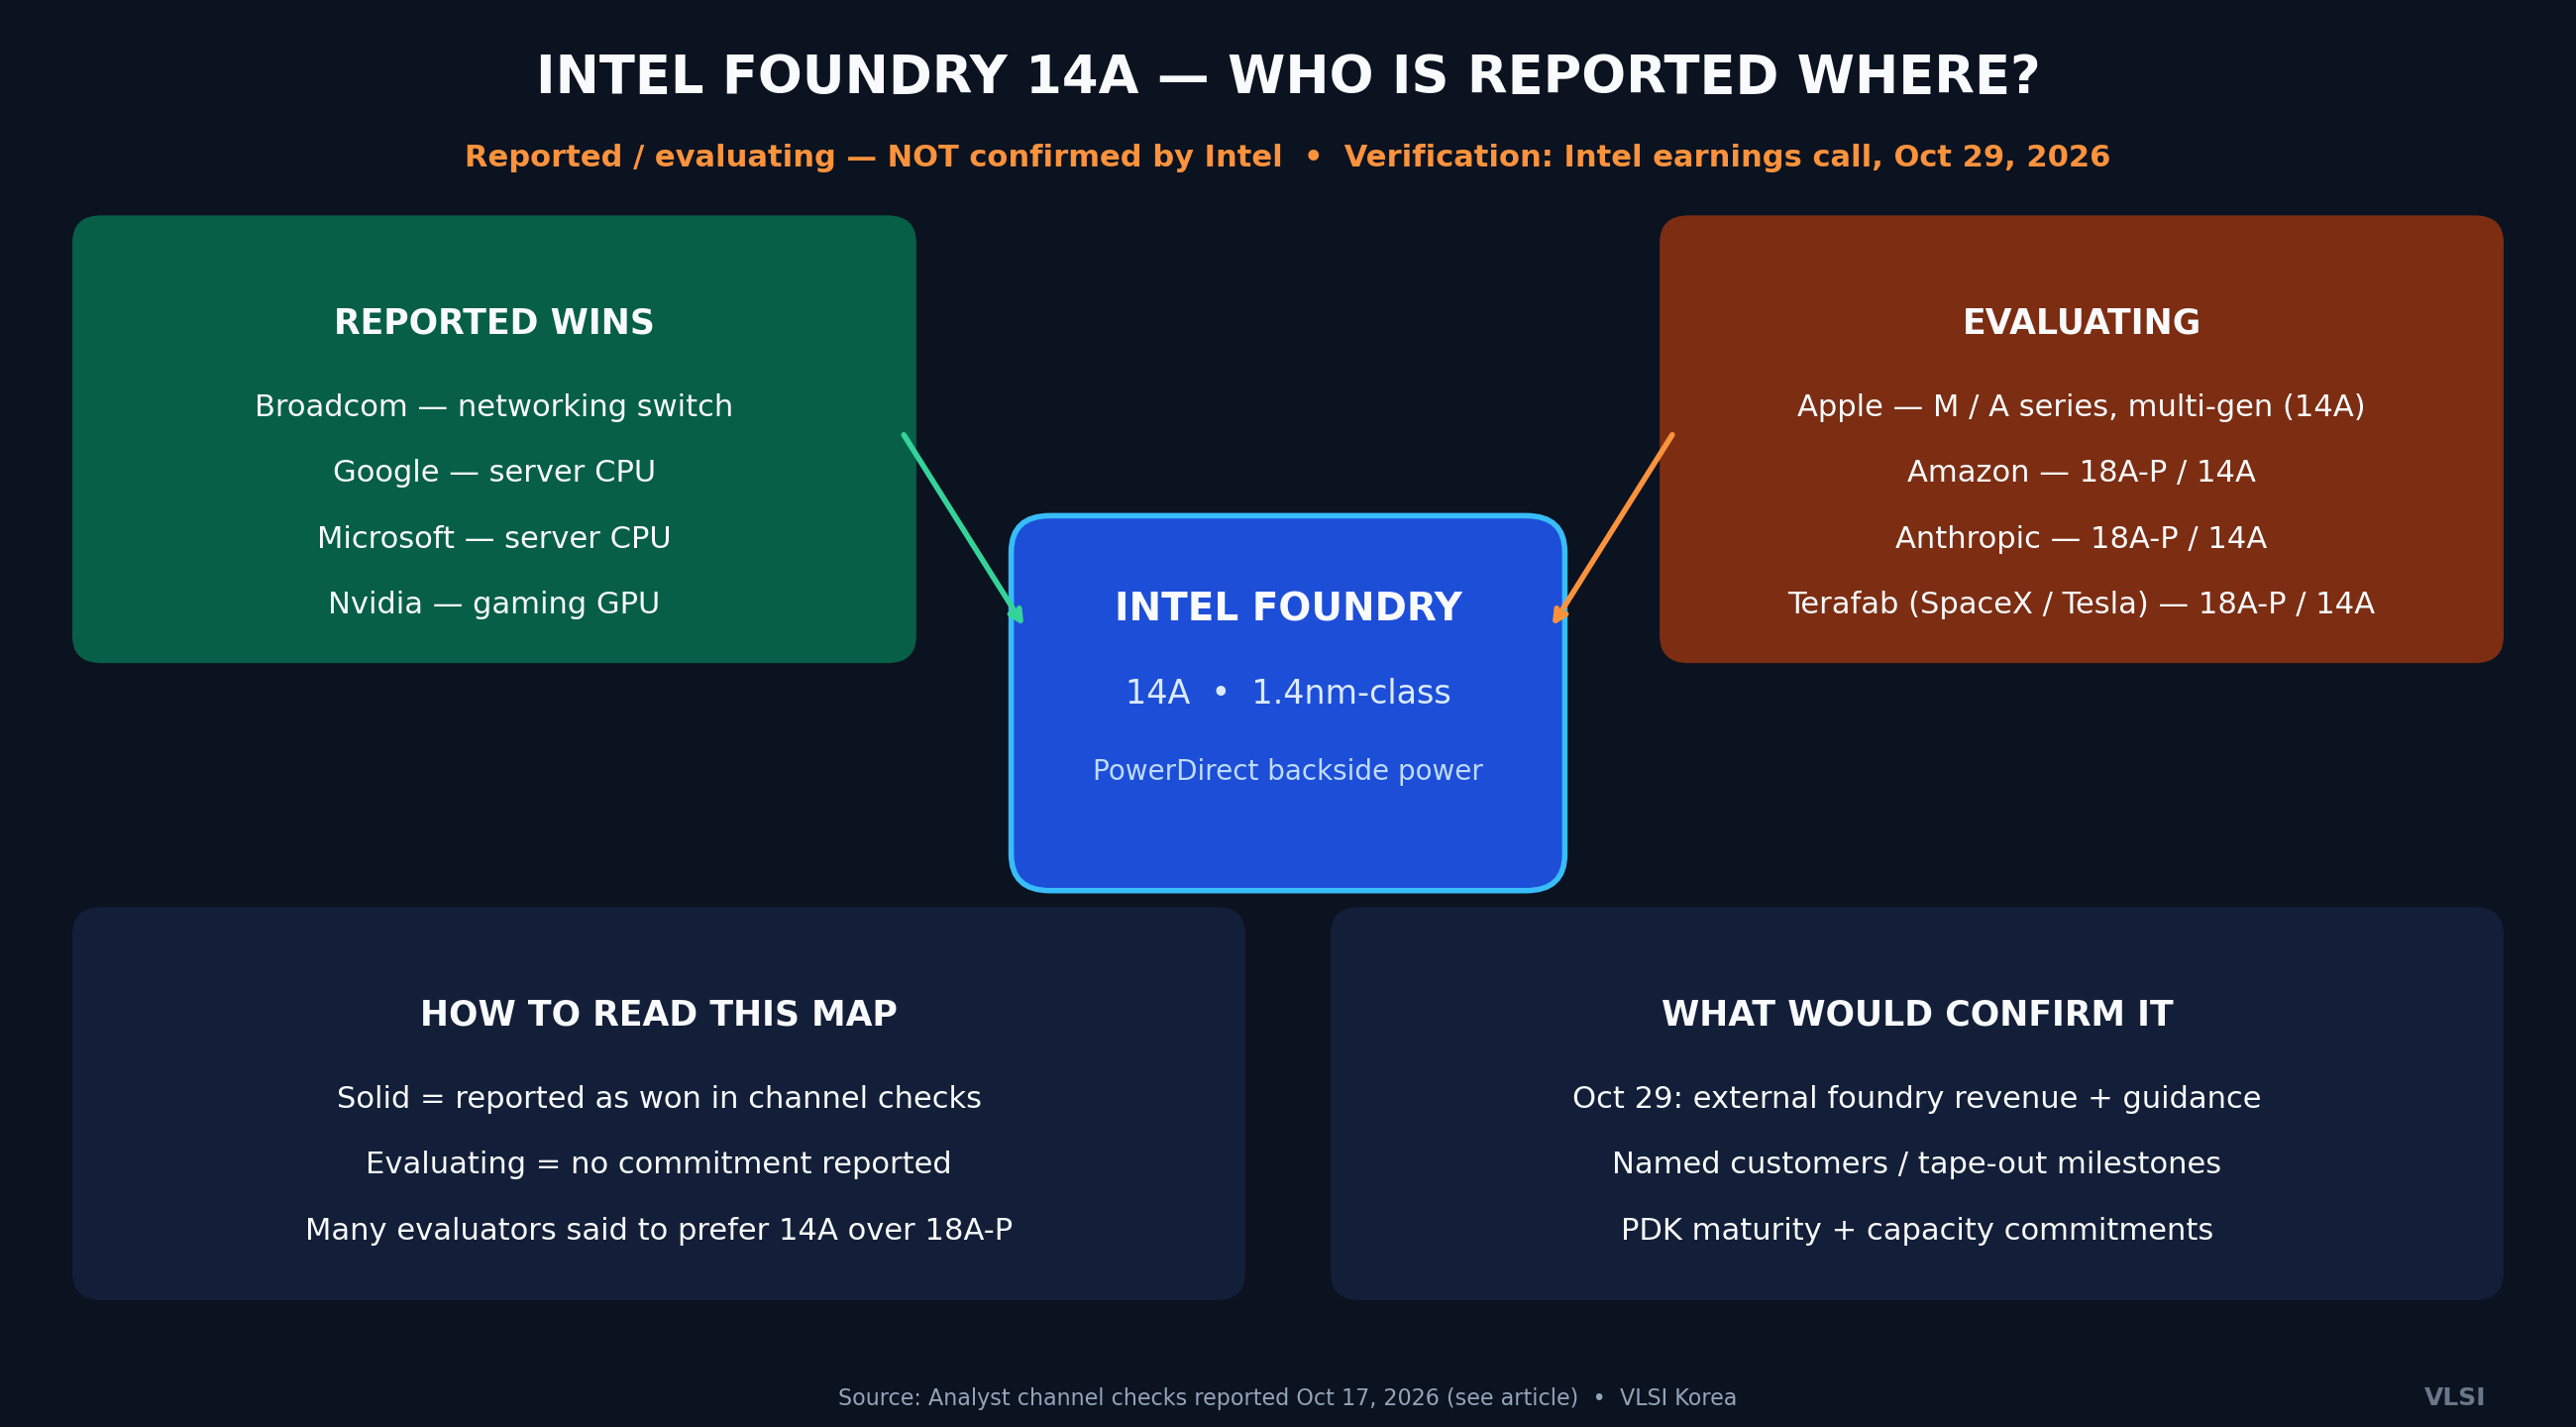
Repare na forma da coluna de conquistados relatados. Não são logotipos aleatórios. Um switch de rede, duas CPU de servidor de hiperescaladores e uma GPU gaming compartilham um perfil: dies grandes, estresse de entrega de energia e compradores que já diversificam outras partes da sua stack. São exatamente os produtos em que uma segunda fonte tem valor estratégico além do preço unitário — e em que a história de energia traseira do PowerDirect é mais relevante.
A coluna de avaliação importa de outro jeito. O interesse relatado da Apple é um arranjo multigeracional das séries M/A no 14A. Linguagem multigeracional, se um dia virar contrato, é o sinal mais forte em foundry: significa que um cliente não compra wafers, compra um roadmap. Que Amazon, Anthropic e Terafab avaliem 18A-P e 14A, com muitos inclinando-se pelo 14A, sugere que os clientes pulam o nó intermediário na cabeça e negociam em torno do nó que realmente querem.
2. Por que 14A, por que PowerDirect
O 14A é o nó de classe 1,4 nm da Intel. Sua característica de manchete neste relato é o PowerDirect: a energia é entregue pela parte traseira do wafer em vez de competir com os sinais na parte frontal.
| Energia frontal convencional | 14A PowerDirect (energia traseira) | |
|---|---|---|
| Caminho de energia | Energia e sinal compartilham o metal frontal | Energia roteada pela traseira do wafer |
| Roteamento de sinal | Compete com a energia pelo espaço frontal | Frontal liberada para roteamento de sinal |
| Resistência / queda IR | Maior, piora com o escalonamento | Menor resistência no caminho de energia |
| Efeito na densidade | Congestão de roteamento limita o escalonamento | Mais espaço de roteamento sustenta a densidade |
| Produtos ideais | Lógica geral | Dies grandes e exigentes em energia: AI/HPC, CPU, GPU, switch |
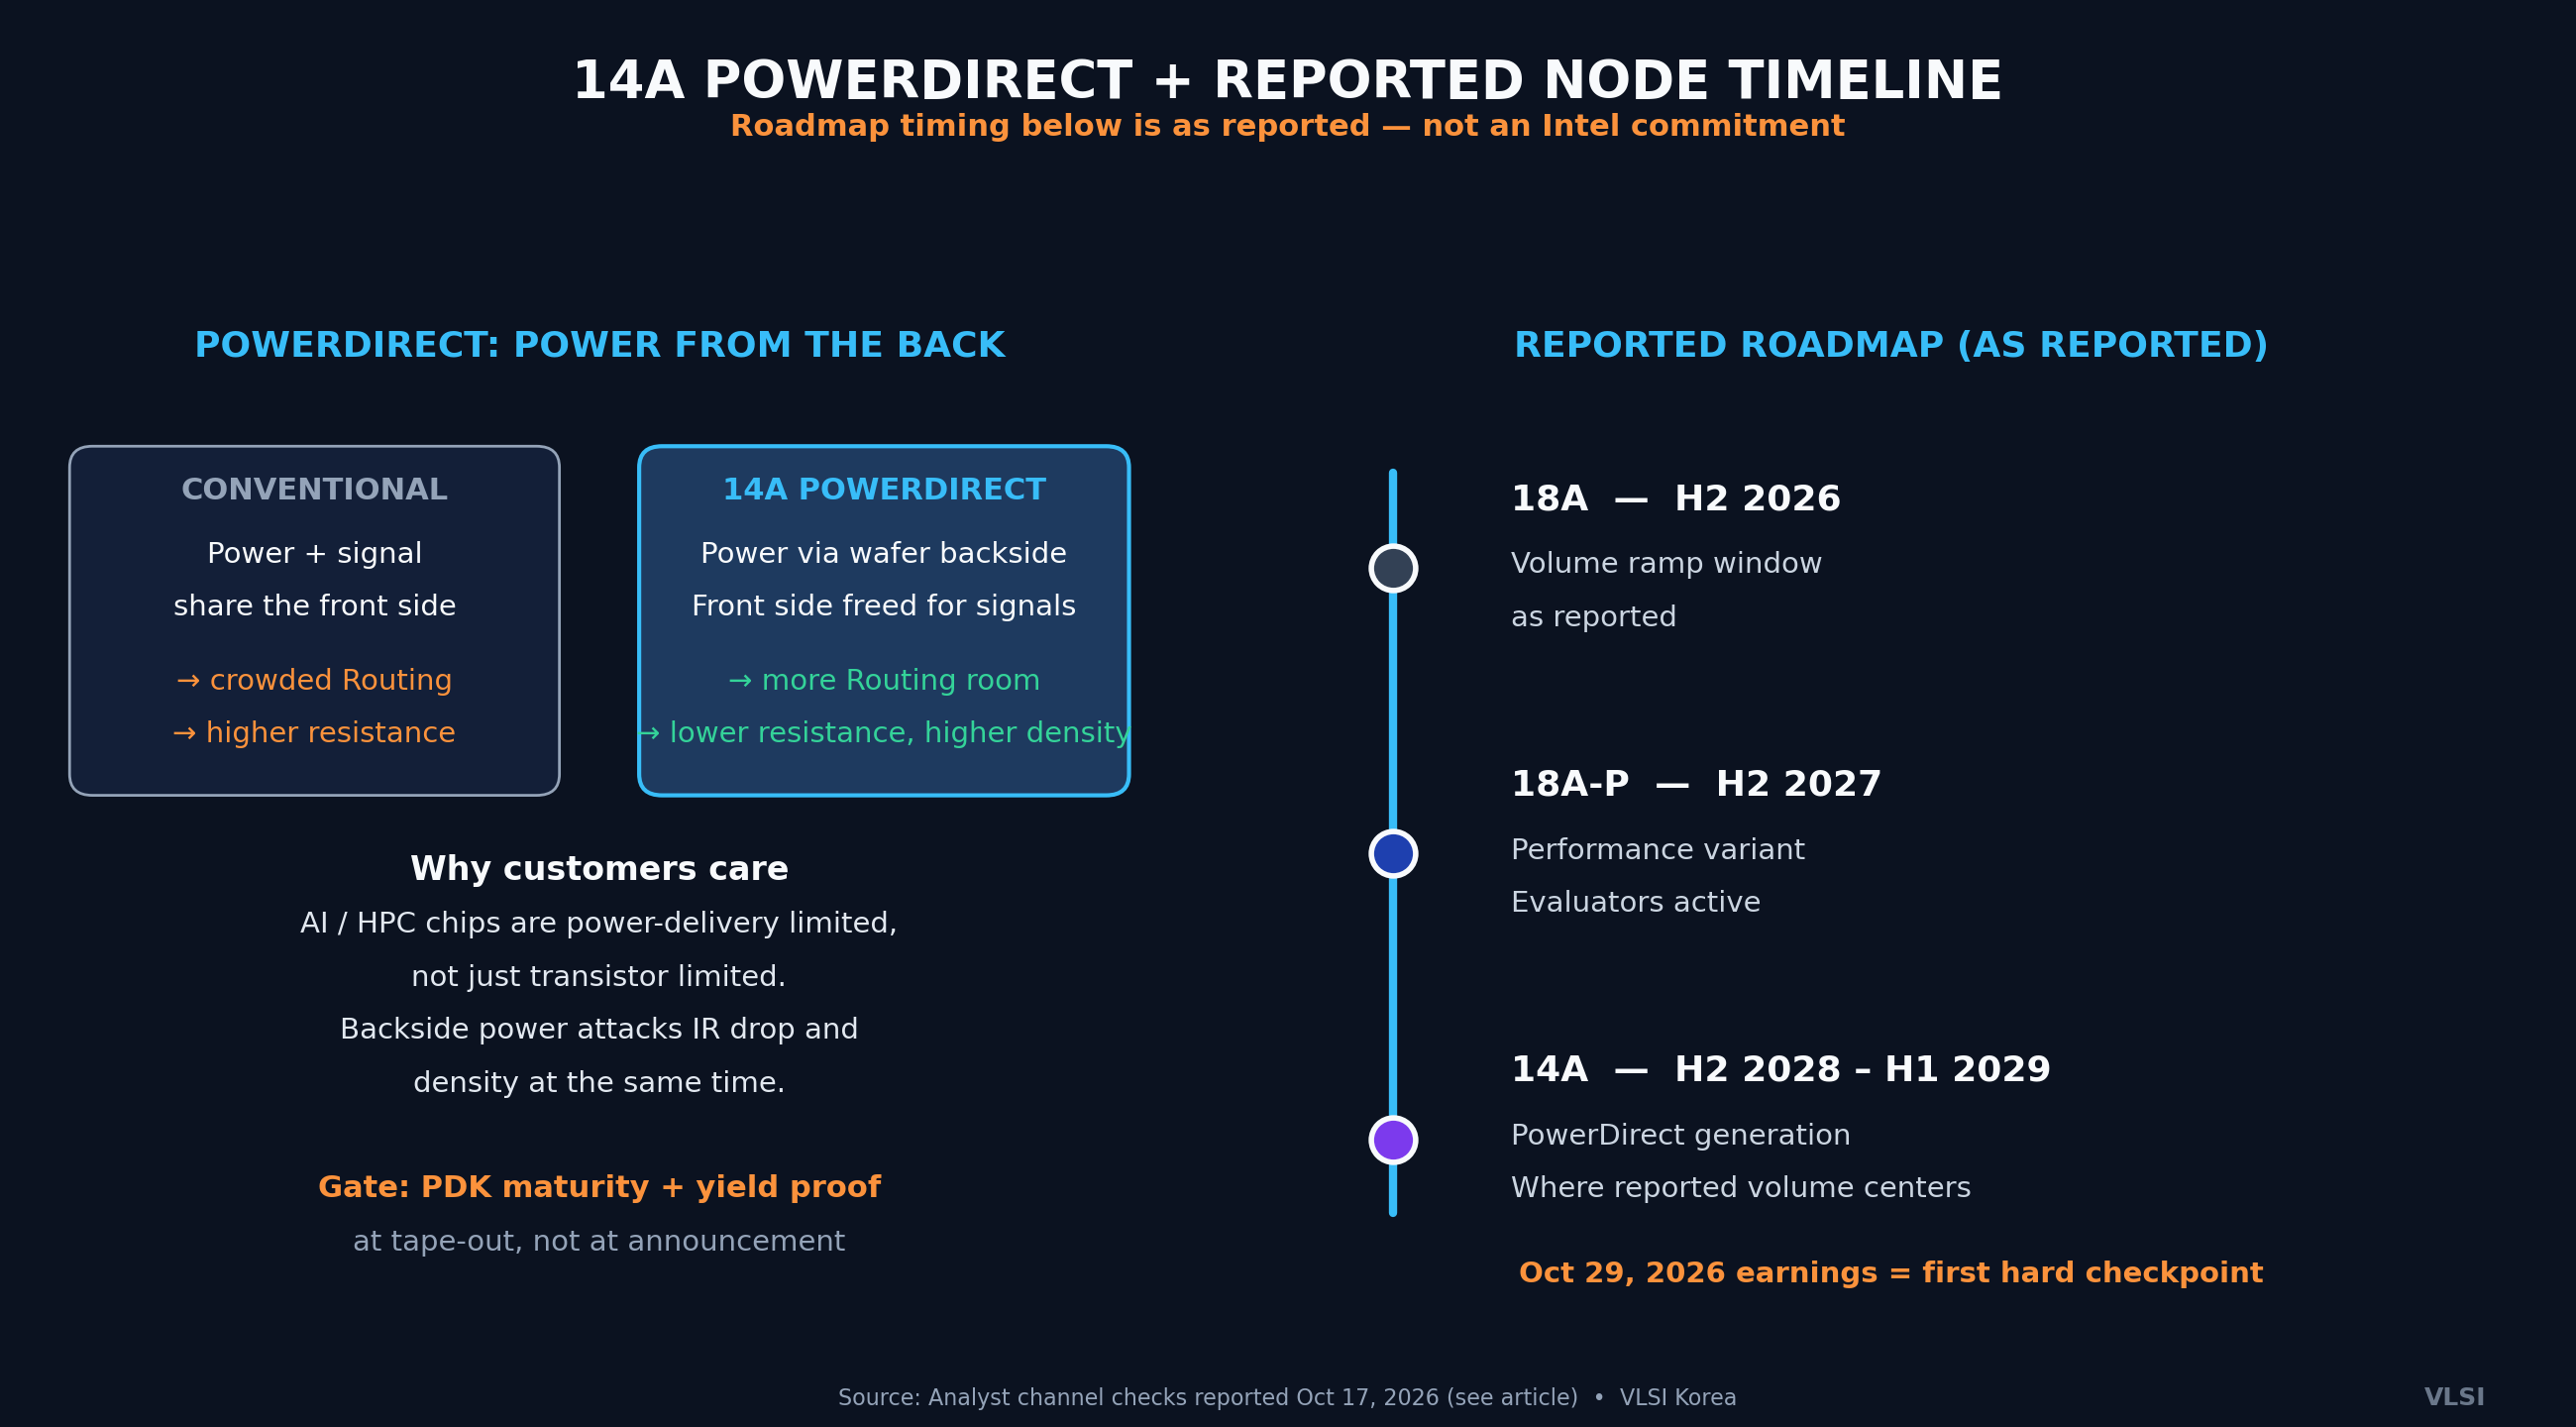
Por que isso convence os clientes? Porque em nós avançados, muitos chips carros-chefe já não são limitados só pela contagem de transistores. São limitados por entregar energia a esses transistores sem queda de tensão e calor inaceitáveis. A energia traseira ataca esse gargalo diretamente: separa o problema de energia do de sinal para otimizar cada um. Para uma CPU de servidor ou um switch de rede em uso alto e sustentado, isso é benefício em nível de produto, não frase de folheto.
Mas uma característica não é um contrato. A porta entre o interesse e o volume é pouco glamorosa: maturidade do PDK, habilitação de projeto e evidência de yield contra a qual um cliente possa fazer tape-out. Clientes não comprometem roadmaps multigeracionais com um slide. Fazem isso após chips de teste, após revisões estáveis do PDK e após a foundry provar que cumpre um cronograma. Por isso a preferência relatada pelo 14A corta nos dois sentidos: valida o destino e empurra o ônus da prova para um nó posterior.
3. A economia do hedge: quanto vale de fato uma segunda fonte
Clientes não diversificam por caridade. Executam um cálculo de MBA de três termos:
- Prêmio de risco de fonte única: risco de alocação de capacidade mais risco de concentração geográfica. Quando a oferta é apertada, o custo de não ter alternativa não é um preço de wafer um pouco maior: é um lançamento de produto adiado.
- Risco de execução da alternativa: uma segunda fonte só protege se entregar. Imaturidade do PDK, rampas de yield e atrasos de cronograma são o desconto aplicado à oferta da Intel.
- Custo de troca e qualificação: portar um projeto, requalificar e dividir o volume entre dois processos custa tempo real de engenharia. Dividir volume também sacrifica parte da alavanca de escala com o incumbente.
Um acordo de segunda fonte acontece quando o primeiro termo supera os outros dois. Capacidade apertada eleva o primeiro termo. Cada marco crível do 18A reduz o segundo. E clientes-âncora reduzem o terceiro para todos os que vêm depois, porque o trabalho inicial de portabilidade amadurece o PDK e o ecossistema. É por isso que a disputa pelo cliente-âncora importa tanto: os primeiros nomes comprometidos não só somam receita, reduzem o risco da plataforma para os dez seguintes.
Há também um dividendo de negociação que nunca aparece num comunicado. Um cliente com uma segunda fonte crível negocia diferente com seu fornecedor principal: em alocação, em preço, em acesso ao roadmap. Parte do que as big techs compram da Intel, mesmo em avaliação, é valor de opção. A tarefa da Intel é converter esse valor de opção em tape-out comprometidos antes que a opção expire sem ser exercida.
4. O que 29 de outubro precisa mostrar
Channel checks levantam a hipótese. Resultados fixam o padrão de evidência. Em 29 de outubro, quatro coisas importarão mais que qualquer manchete:
| Ponto de verificação (29-out) | Sinal otimista | Sinal pessimista |
|---|---|---|
| Receita externa de foundry | Crescimento sequencial com mais mix externo | Estável, dominada por produto interno |
| Guidance de foundry | Linguagem de compromissos e capacidade mais firme | Prazos vagos e adiados |
| Divulgação de clientes | Algum cliente nomeado ou marco de tape-out | Silêncio sobre todos os nomes relatados |
| Execução do 18A | Comentário de rampa no prazo | Linguagem de atrasos, ressalvas de yield |
Nem mesmo uma teleconferência forte «confirmará» cada nome dos channel checks: empresas raramente validam listas de analistas linha por linha. O que ela pode confirmar é a direção: receita externa em inflexão, compromissos se endurecendo, execução se mantendo. O silêncio, por outro lado, também não refutaria os checks — contratos de foundry costumam ser divulgados pelos clientes, no tempo do cliente —, mas elevaria a taxa de desconto de toda a história.
Chase's Take
A disputa de foundry mudou discretamente seu sistema de pontuação. Antes pontuava por curvas de yield. Agora pontua por quem recebe primeiro a confiança de um tape-out — porque um tape-out é onde o prazo de produto do próprio cliente vira garantia da promessa da foundry.
Minha leitura dos checks de 17 de outubro é deliberadamente de duas mãos. O caso otimista é real: a lista de conquistados relatados é coerente (produtos exigentes em energia e com motivação estratégica), a lista de avaliação é peso-pesado, e a inclinação relatada ao 14A diz que os clientes negociam em torno do melhor nó futuro da Intel, em vez de provar educadamente o presente. Num mundo de capacidade apertada, é exatamente assim que um mercado de segunda fonte se forma.
O caso pessimista é igualmente real, e vive numa palavra: relatado. Nada disso foi confirmado pela Intel. Channel checks têm um modo de falha conhecido: capturam entusiasmo genuíno na fase de avaliação e o precificam como se fossem pedidos de compra. A história da foundry está cheia de clientes que «avaliaram» por anos. A distância entre avaliar e fazer tape-out se mede em revisões do PDK, yields de chips de teste e advogados — e é onde as histórias de segunda fonte costumam desacelerar.
Por isso o ativo de confiança desta história é a própria distinção. Se lembrar de uma só coisa, lembre disto: quatro vitórias relatadas, quatro avaliações, zero confirmações — e um teste com data em 29 de outubro. Segure as quatro cláusulas ao mesmo tempo e você entenderá a história melhor do que com o hype ou com o descarte.
O ângulo coreano merece uma nota. Uma segunda fonte crível da Intel reconfigura o poder de negociação em toda a cadeia de lógica avançada — também para as fabless coreanas e para o lado da memória, onde a demanda de HBM segue, em última instância, onde o silício de IA é de fato construído. A geografia da segunda fonte nunca é a história de uma só foundry.
Implications: conclusões para investimento e gestão
Para investidores:
- Trate 29 de outubro como uma verificação de direção, não um veredito. A trajetória da receita externa de foundry e a linguagem do guidance importam mais do que se um nome relatado é ou não mencionado.
- Observe o funil de conversão nos próximos trimestres: avaliação → chip de teste → tape-out → volume comprometido. O movimento entre etapas é o KPI real; logotipos novos no topo do funil são o sinal mais fraco.
- Desconte qualquer relato que elimine as palavras «relatado» ou «em avaliação». O prêmio desta história pertence a quem respeitar a lacuna.
Para executivos de chips e gestores de cadeia de suprimentos:
- Precifique seu próprio hedge com honestidade: risco de alocação e de concentração agora têm evidência de mercado observável — clientes estão construindo ativamente alternativas. O conforto da fonte única é um ativo que se deprecia.
- Se avaliar uma segunda fonte, negocie em torno do nó que você realmente quer (a preferência relatada pelo 14A é o modelo) e contrate marcos de maturidade do PDK, não anúncios.
- A economia da âncora corta nos dois sentidos: os primeiros pagam os maiores custos de portabilidade, mas capturam a maior prioridade de alocação e alavanca de negociação se a plataforma vencer.
Para observadores da Intel:
- A pergunta estratégica não é mais «a Intel consegue construir um nó avançado?». É «a Intel consegue converter o interesse relatado em tape-out dentro de um cronograma com base no qual os clientes possam planejar produtos?». 29 de outubro é a primeira resposta com data.
Nota: esta análise baseia-se em channel checks de analistas relatados em 17 de outubro de 2026 e linkados acima. Os contratos e avaliações de clientes aqui descritos não foram confirmados pela Intel nem pelos clientes nomeados até a publicação. É uma análise, não recomendação de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


