 VLSI Korea
Resultados da Lam Research em 7 fatos: receita recorde, ação em queda (WFE, HBM)
A Lam Research registrou receita recorde de USD 8.22 bilhões, mas a ação caiu 6,82% no pós-mercado porque a orientação de dezembro mal superou o consenso. Sete fatos sobre o trimestre, a margem operacional de 40,2% e o WFE 2027 acima de USD 200 bilhões.


Os números recorde não bastaram: o mercado julgou a orientação, não o trimestre, e precificou a Lam Research como uma ação de ciclo tardio.
Resumo em 30 segundos
- A Lam Research registrou receita recorde de USD 8.22 bilhões no trimestre de setembro, anunciada em 21 de outubro de 2026: alta de 22% sobre o trimestre anterior e de 54% sobre um ano antes, o quinto trimestre recorde consecutivo.
- A rentabilidade também bateu recordes. A margem bruta non-GAAP chegou a 52,4% e a margem operacional non-GAAP a 40,2%, acima de 40% pela primeira vez, com EPS non-GAAP de USD 2,20.
- Mesmo assim, a ação caiu. Fechou em USD 260,81 (-1,00%) e caiu mais 6,82% no pós-mercado, para USD 243,01, porque a orientação do trimestre de dezembro — receita de USD 8.60 bilhões no ponto médio — superou apenas por pouco o consenso de USD 8.533 bilhões.
- O sinal do ciclo aponta na direção oposta. A Lam colocou o mercado WFE (equipamentos para fabricação de wafers) de 2026 na faixa média de USD 150 bilhões e apresentou uma visão preliminar para 2027 acima de USD 200 bilhões, liderada por DRAM, depois pela foundry e pela lógica avançadas, e em seguida por NAND.
- A Coreia pesa neste resultado. A Coreia respondeu por 20% da receita, atrás apenas da China, com 35%: uma leitura direta do gasto em equipamentos da Samsung Electronics e da SK hynix.
Os 7 fatos
1. Receita recorde de USD 8.22 bilhões: o quinto trimestre recorde seguido
A receita de USD 8.22 bilhões subiu 22% no trimestre e 54% no ano, um recorde histórico e o quinto recorde trimestral consecutivo de receita. (Fonte: resultados da Lam Research do trimestre encerrado em 27 de setembro de 2026, anunciados em 21 de outubro de 2026.) Um quinto recorde seguido significa que já não é um trimestre forte isolado: é uma expansão sustentada na qual cada trimestre redefine o teto de embarques da empresa.
2. Os lucros superaram o consenso, mas apenas por pouco
O EPS non-GAAP foi de USD 2,20 (EPS GAAP de USD 2,19), modestamente acima do consenso de cerca de USD 2,18, enquanto a receita de USD 8.22 bilhões ficou logo acima da faixa de consenso de aproximadamente USD 8.14–8.18 bilhões. (Fonte: resultados da empresa, 21 de outubro de 2026; consenso divulgado no mesmo dia.) A superação foi real, mas fina — e superações finas são exatamente aquilo com que uma ação precificada para a perfeição não consegue viver.
3. A margem operacional ultrapassou 40% pela primeira vez
A margem bruta non-GAAP foi de 52,4% e a margem operacional non-GAAP de 40,2%, a primeira vez que a margem operacional supera 40%. O fluxo de caixa operacional foi de USD 3.50 bilhões e o lucro líquido de USD 2.75 bilhões. (Fonte: resultados da empresa, 21 de outubro de 2026.) Nessa escala, uma margem operacional acima de 40% significa que a receita recorde está se convertendo em caixa recorde, não apenas em embarques recorde.
4. A orientação de dezembro pousou quase exatamente sobre o consenso
A orientação para o trimestre de dezembro é de receita de USD 8.60 bilhões, mais ou menos USD 0.40 bilhão, margem bruta de 52,5%, margem operacional de 40,5% e EPS de USD 2,33, mais ou menos USD 0,15. O ponto médio da receita de USD 8.60 bilhões fica apenas ligeiramente acima do consenso de USD 8.533 bilhões. (Fonte: orientação da empresa, 21 de outubro de 2026.) Em um mercado de superar e elevar, «ligeiramente acima» lê-se como «sem elevação». Este é o fato sobre o qual a ação realmente negociou.
5. A ação caiu mesmo assim: -1,00% na sessão e -6,82% no pós-mercado
As ações da Lam Research fecharam a sessão regular em USD 260,81, queda de 1,00%, e caíram mais 6,82% no pós-mercado, para USD 243,01. Antes da divulgação, um grande banco havia cortado seu preço-alvo de USD 355 para USD 315 por preocupações com a avaliação de ciclo tardio, enquanto outro o elevou para USD 375. (Fonte: relatos de mercado, 21 de outubro de 2026.) A divisão entre analistas é a história: os mesmos números sustentam tanto um alerta de ciclo tardio quanto um alvo mais alto, dependendo de quanto do ciclo os investidores acreditam já estar no preço.
6. O WFE caminha para superar USD 200 bilhões em 2027, liderado pela memória
A Lam Research colocou o gasto WFE de 2026 na faixa média de USD 150 bilhões e apresentou uma perspectiva preliminar para 2027 acima de USD 200 bilhões, com DRAM à frente, seguida pela foundry e pela lógica avançadas, e depois NAND. A memória representou 46% da receita de sistemas no trimestre de setembro; a receita de NAND subiu aproximadamente 40% no trimestre, e tanto DRAM quanto a foundry bateram recordes. (Fonte: comentários da empresa, 21 de outubro de 2026.) Um ano WFE acima de USD 200 bilhões seria o maior ano de equipamentos já registrado na indústria, e a direção escolheu esta teleconferência de resultados para dizê-lo em voz alta.
7. A Ásia financia o ciclo, e a escassez de componentes já está deslocando embarques
A receita por região foi China 35%, Coreia 20%, Taiwan 18%, Japão 9% e Estados Unidos 8%. A direção também afirmou que a escassez de componentes limitará alguns embarques do trimestre de dezembro, diferindo-os para o trimestre de março. (Fonte: resultados e comentários da empresa, 21 de outubro de 2026.) Neste fato escondem-se dois sinais: a Coreia com 20% liga o crescimento da Lam diretamente ao capex de memória coreano, e um diferimento por escassez significa que parte da orientação «suave» de dezembro é calendário, não demanda.
Contexto
O que a Lam Research vende e por que seu resultado lidera o ciclo
A Lam Research é uma fabricante de equipamentos para fabricação de wafers cuja força central é a corrosão (etching) e a deposição: as etapas de processo que desenham e constroem as camadas de um chip. Na memória, essas etapas se multiplicam a cada geração: cada camada adicionada na NAND 3D e cada novo nó de DRAM exige mais passagens de corrosão e deposição por wafer. É por isso que os resultados da Lam são lidos como uma das leituras duras mais precoces do ciclo de equipamentos. Fabricantes de memória e foundries encomendam ferramentas trimestres antes de os chips que essas ferramentas produzem chegarem ao mercado, de modo que a carteira de pedidos e a orientação de um fabricante de equipamentos descrevem as intenções de capex da indústria antes de quase qualquer outro relatório de resultados.
O trimestre de setembro situa-se em um ponto específico desse ciclo. A expansão dos centros de dados de IA antecipou a demanda por HBM e DRAM, capacidade de lógica avançada está sendo adicionada para aceleradores de IA, e a NAND — a retardatária do complexo de memória — está se recuperando. O padrão de fatos da Lam encaixa nas três coisas: receita recorde de DRAM, receita recorde de foundry, memória com 46% da receita de sistemas e receita de NAND com alta aproximada de 40% no trimestre. O trimestre lê-se melhor como uma retomada sincronizada nos três maiores mercados finais do fabricante de equipamentos ao mesmo tempo.
O cenário antes da divulgação
O problema eram as expectativas. Quando uma ação já subiu com uma história de ciclo, a pergunta dos resultados muda de «o trimestre foi bom?» para «o trimestre foi bom o suficiente para justificar o que já está no preço — e a orientação eleva o teto outra vez?». O trimestre da Lam superou a primeira barreira com facilidade: recordes de receita, margem e fluxo de caixa, com uma pequena superação tanto em receita quanto em EPS. A barreira da orientação é onde a divulgação se tornou um teste de avaliação. Um ponto médio de USD 8.60 bilhões contra um consenso de USD 8.533 bilhões é uma diferença de menos de 1% — dentro da faixa de ruído do próprio intervalo de orientação (mais ou menos USD 0.40 bilhão). O veredito do mercado no pós-mercado, uma queda de 6,82% para USD 243,01, foi um julgamento sobre essa distância, não sobre o trimestre de setembro.
Análise de negócio em profundidade
O trimestre em números
| Métrica (trimestre de setembro de 2026) | Resultado | Ponto de referência |
|---|---|---|
| Receita | USD 8.22 bilhões | +22% no trimestre, +54% no ano, recorde histórico |
| EPS non-GAAP | USD 2,20 | Consenso de cerca de USD 2,18 |
| EPS GAAP | USD 2,19 | — |
| Margem bruta non-GAAP | 52,4% | — |
| Margem operacional non-GAAP | 40,2% | Primeira vez acima de 40% |
| Fluxo de caixa operacional | USD 3.50 bilhões | — |
| Lucro líquido | USD 2.75 bilhões | — |
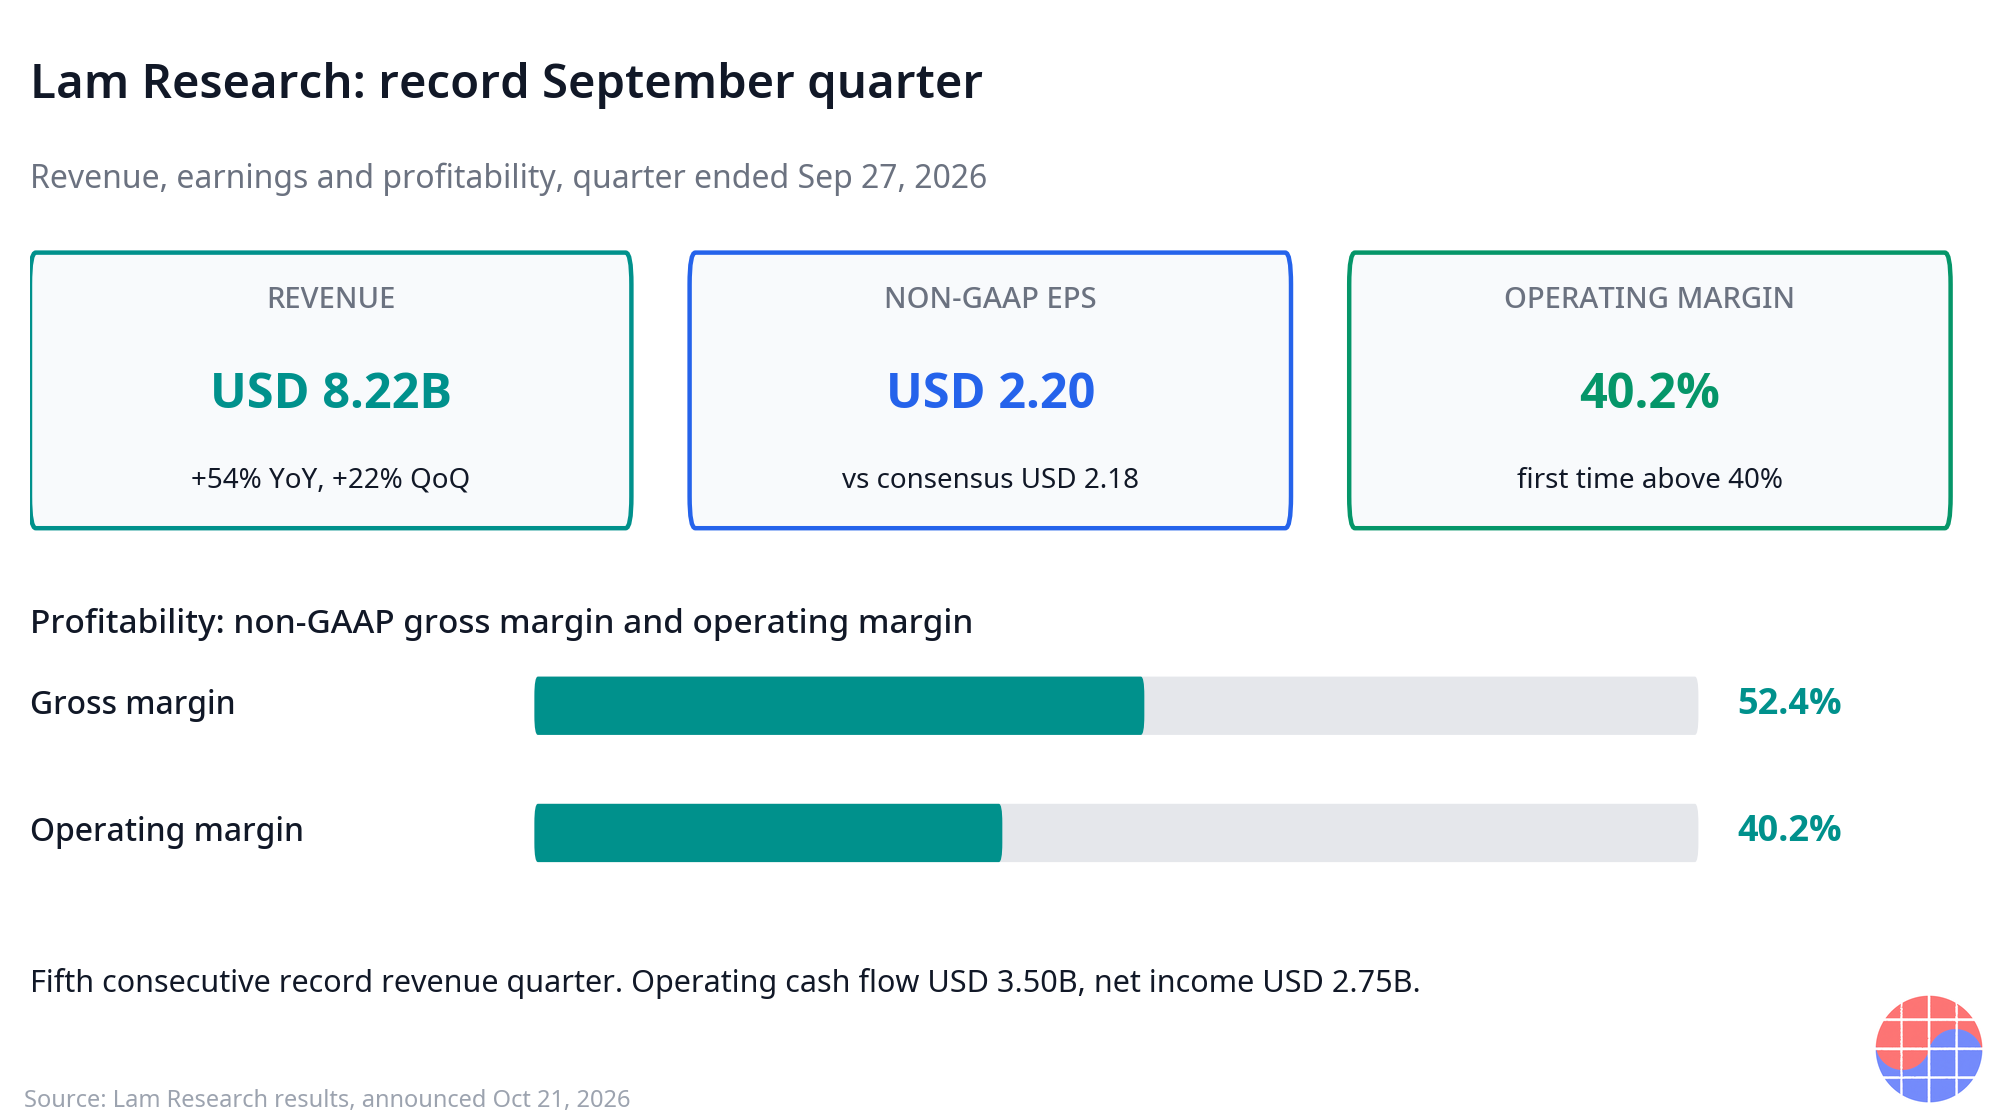
Fonte: resultados da Lam Research do trimestre encerrado em 27 de setembro de 2026, anunciados em 21 de outubro de 2026.
A tabela lê-se como duas histórias. A primeira é a alavancagem operacional: uma receita que sobe 54% no ano chegou com uma margem bruta de 52,4% e uma margem operacional de 40,2%, de modo que o crescimento cai para a linha final a um ritmo incomumente alto. A segunda é a conversão em caixa: USD 3.50 bilhões de fluxo de caixa operacional sobre USD 8.22 bilhões de receita é a assinatura de uma empresa que embarca para clientes que pagam pontualmente porque precisam das ferramentas. Nenhuma das duas histórias coloca a demanda em dúvida — e é precisamente por isso que a queda da ação deve ser explicada pelas expectativas, não pelas operações.
Orientação contra consenso: o 1% que moveu a ação
| Trimestre de dezembro | Orientação | Consenso |
|---|---|---|
| Receita | USD 8.60 bilhões ± 0.40 | USD 8.533 bilhões |
| Margem bruta | 52,5% | — |
| Margem operacional | 40,5% | — |
| EPS | USD 2,33 ± 0,15 | — |
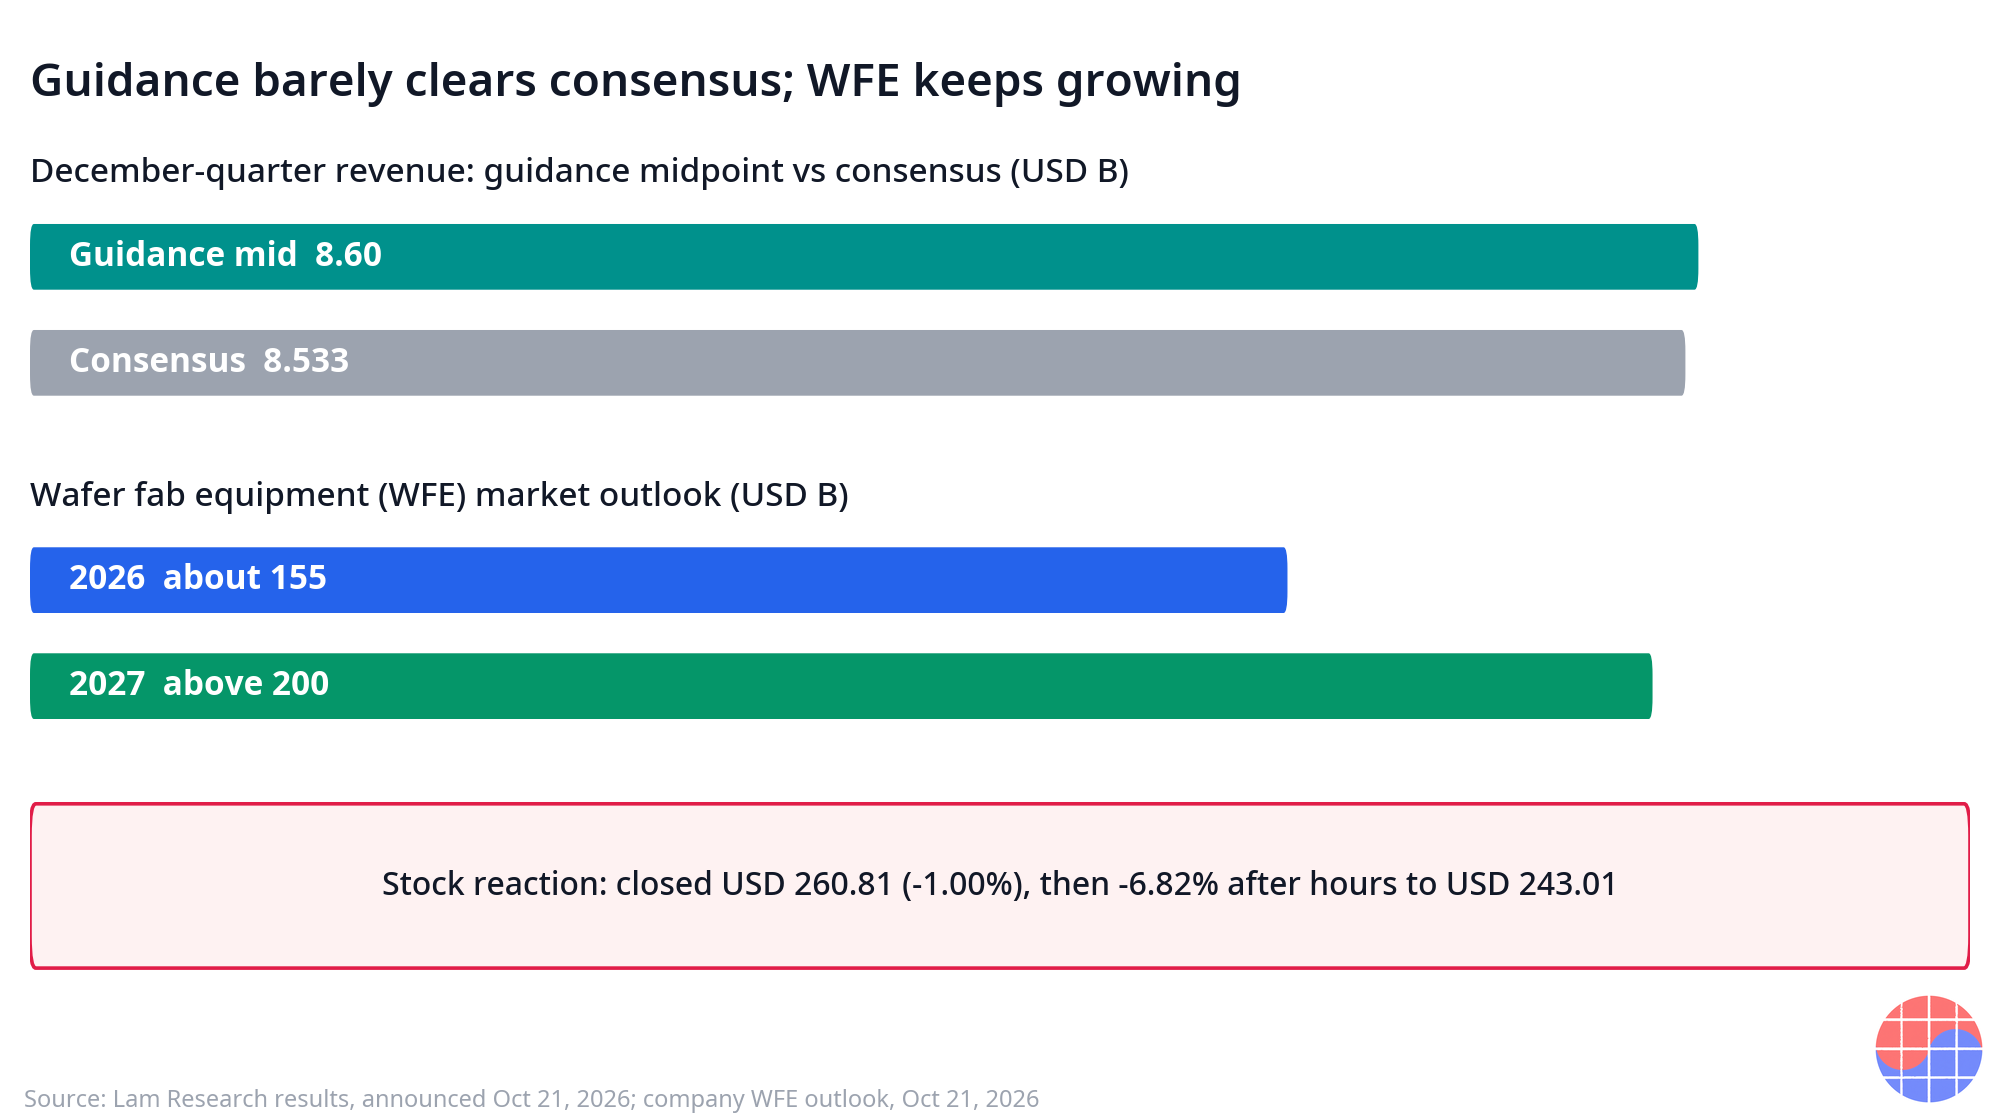
Fonte: orientação da empresa e consenso divulgado, 21 de outubro de 2026.
A aritmética é implacável. A orientação implica crescimento sequencial continuado — de USD 8.22 bilhões para um ponto médio de USD 8.60 bilhões — com margens orientadas ligeiramente mais altas outra vez (margem bruta de 52,5%, margem operacional de 40,5%). Por qualquer padrão normal, é uma perspectiva forte. A queixa do mercado é relativa: com um múltiplo de ciclo tardio, os investidores haviam se posicionado para uma elevação mais clara, e a vantagem de aproximadamente USD 0.07 bilhão do ponto médio sobre o consenso não a forneceu. A revelação da direção de que a escassez de componentes diferirá alguns embarques de dezembro para o trimestre de março importa aqui: enquadra parte do conservadorismo da orientação como um problema de calendário de fornecimento com um trimestre de destino nomeado, e não como um déficit de demanda. Se o mercado aceita esse enquadramento é a diferença entre um reajuste de avaliação de um dia e uma reavaliação mais longa.
A perspectiva WFE é a verdadeira manchete
Os números mais consequentes da divulgação não são os da Lam. São os do mercado: WFE em torno da faixa média de USD 150 bilhões em 2026, e uma visão preliminar acima de USD 200 bilhões em 2027.
| Perspectiva WFE | Visão da empresa |
|---|---|
| 2026 | Faixa média de USD 150 bilhões (cerca de USD 155 bilhões) |
| 2027 (preliminar) | Acima de USD 200 bilhões |
| Ordem de crescimento 2027 | DRAM primeiro, depois foundry e lógica avançadas, em seguida NAND |
Fonte: comentários da Lam Research, 21 de outubro de 2026.
Fabricantes de equipamentos não publicam perspectivas de mercado levianamente; o número ancora as conversas orçamentárias dos clientes e o planejamento dos concorrentes. Um número preliminar para 2027 acima de USD 200 bilhões, declarado em outubro de 2026, é um sinal oficial de que se espera que o ciclo de alta dos equipamentos se estenda e se acentue — com a memória, e a DRAM em particular, puxando. Para o complexo de memória, essa ordem importa: DRAM liderando o crescimento WFE significa que se espera que a corrida de capacidade de HBM e DRAM avançada consuma a maior parte do maior orçamento de equipamentos da história da indústria. O lugar da NAND na sequência — terceira, mas nomeada — combinado com a receita de NAND já em alta aproximada de 40% no trimestre na Lam, marca a recuperação do último segmento retardatário.
Mix regional: a Coreia é o segundo motor
| Região | Participação na receita do trimestre de setembro |
|---|---|
| China | 35% |
| Coreia | 20% |
| Taiwan | 18% |
| Japão | 9% |
| Estados Unidos | 8% |
Fonte: resultados da Lam Research, 21 de outubro de 2026. As regiões listadas somam 90%; o restante corresponde a outras regiões.
A participação de 20% da Coreia é a linha que os investidores coreanos deveriam ler primeiro. A receita coreana da Lam é, em substância, um indicador da entrada de equipamentos da Samsung Electronics e da SK hynix — as ferramentas de corrosão e deposição que constroem as pilhas HBM, a DRAM avançada e as camadas NAND. Um trimestre no qual a Coreia é a segunda região de receita, a memória é 46% da receita de sistemas e a receita de DRAM bate recorde é um trimestre no qual o capex de memória coreano funciona a pleno vapor. A tabela regional também enquadra os riscos: com a China em 35%, a maior exposição individual continua sendo a região mais afetada pela política de controle de exportação, e qualquer aperto ali pousa primeiro sobre a maior fatia da base de receita.
A divisão dos analistas enquadra o debate de avaliação
As mudanças de preço-alvo anteriores aos resultados capturam o debate em miniatura. Um grande banco cortou seu alvo de USD 355 para USD 315 explicitamente pela avaliação de ciclo tardio — não pelo trimestre, que nem sequer havia sido divulgado — enquanto outro elevou seu alvo para USD 375. Um intervalo de USD 60 entre duas visões institucionais, definido antes de os números serem conhecidos, diz aos investidores que a divergência é sobre o múltiplo e a idade do ciclo, não sobre a execução da Lam. A queda no pós-mercado sugere que o campo do ciclo tardio venceu a primeira rodada. A perspectiva WFE acima de USD 200 bilhões para 2027 é o contra-argumento do campo altista, e será testada pelos próprios resultados e comentários de capex dos fabricantes de memória nos dias seguintes.
A visão de Chase
A leitura preguiçosa desta divulgação é «ótimo trimestre, ação em queda, o mercado é irracional». A leitura correta é que o primeiro veredito da temporada de resultados sobre as ações de equipamentos nunca foi sobre demanda. Foi sobre o que os investidores já haviam pago pela demanda.
Vejamos a sequência. Cinco trimestres recorde consecutivos. Um aumento anual de receita de 54%. Uma margem operacional acima de 40% pela primeira vez. USD 3.50 bilhões de fluxo de caixa operacional. Se o mercado estivesse precificando o presente, a ação teria subido. Caiu 6,82% no pós-mercado porque o mercado precifica a distância entre a orientação e a esperança — e, em condições de ciclo tardio, a esperança se fixa em «elevar», não em «cumprir». Um ponto médio menos de 1% acima do consenso é, nesse regime, uma frustração disfarçada.
Mas observemos o que o argumento de avaliação precisa ignorar. A direção usou esta teleconferência para colocar um número preliminar no WFE de 2027: acima de USD 200 bilhões, liderado por DRAM. Ciclos de equipamentos normalmente não terminam enquanto o maior fabricante de equipamentos eleva a visão de mercado do ano seguinte e revela que a escassez de peças — não os pedidos — é o que limita os embarques do trimestre atual. O diferimento por escassez para o trimestre de março é o detalhe silencioso desta divulgação: empresas limitadas orientam por fornecimento; empresas que enfraquecem orientam por demanda. A Lam orientou por fornecimento.
A síntese é um argumento de calendário, não de direção. A ação pode ser cara e o ciclo pode continuar se estendendo. Ambas as coisas eram verdadeiras em 21 de outubro. Os próximos dados que arbitram entre elas já estão agendados: Samsung Electronics e SK hynix divulgam resultados em 28–29 de outubro, e seus comentários sobre capex e HBM validarão o enquadramento WFE de mais de USD 200 bilhões da Lam ou o exporão como otimismo. A participação de 20% da Coreia na receita torna esses dois relatórios, na prática, a própria orientação indireta da Lam.
Implicações
- Para investidores em equipamentos: o debate se moveu da demanda para a avaliação. Acompanhe a distância entre orientação e consenso e a recuperação, no trimestre de março, dos embarques diferidos, não os recordes de manchete — recordes são agora o caso base.
- Para quem acompanha a memória: a ordem WFE da Lam — DRAM primeiro, NAND nomeada em terceiro, receita de NAND já em alta aproximada de 40% no trimestre — é uma confirmação precoce de que o ciclo de capex de memória se amplia em 2027. Os resultados da Samsung Electronics (29 de outubro) e da SK hynix (28 de outubro) são a verificação imediata.
- Para leitores da cadeia de suprimentos coreana: os 20% da Coreia na receita da Lam ligam os fornecedores domésticos de equipamentos, peças e materiais diretamente à perna mais forte do ciclo WFE. O capex de memória coreano é o canal de transmissão.
- Para o debate do ciclo: uma visão preliminar de WFE 2027 acima de USD 200 bilhões é o sinal de extensão da própria indústria de equipamentos. Se os planos de capex dos fabricantes de memória a corroborarem, o caso de avaliação de ciclo tardio enfraquece; se eles cortarem, o enquadramento de orientação da Lam será reprecificado outra vez.
- Para a própria Lam Research: a tarefa é converter um dezembro limitado pelo fornecimento em um março visivelmente mais forte, e manter a margem operacional acima da linha de 40% que acaba de cruzar — o nível que o mercado tratará agora como o novo normal.
Perguntas frequentes
Por que a ação da Lam Research caiu após resultados recorde?
Porque a orientação, não o trimestre, fixou o preço. A orientação de receita do trimestre de dezembro de USD 8.60 bilhões no ponto médio superou o consenso de USD 8.533 bilhões apenas ligeiramente, o que os investidores leram como ausência de uma elevação significativa para uma ação com avaliação de ciclo tardio. As ações fecharam em USD 260,81 (-1,00%) em 21 de outubro de 2026 e caíram 6,82% no pós-mercado, para USD 243,01, apesar da receita recorde de USD 8.22 bilhões e do EPS de USD 2,20.
O que a Lam Research orientou para o trimestre de dezembro?
Receita de USD 8.60 bilhões, mais ou menos USD 0.40 bilhão, margem bruta non-GAAP de 52,5%, margem operacional non-GAAP de 40,5% e EPS de USD 2,33, mais ou menos USD 0,15, segundo a orientação da empresa de 21 de outubro de 2026. A direção também afirmou que a escassez de componentes diferirá alguns embarques de dezembro para o trimestre de março.
Qual é a perspectiva WFE da Lam Research para 2026 e 2027?
A Lam Research colocou o mercado de equipamentos para fabricação de wafers de 2026 na faixa média de USD 150 bilhões e apresentou uma perspectiva preliminar para 2027 acima de USD 200 bilhões, com DRAM à frente, seguida pela foundry e pela lógica avançadas, e depois NAND (comentários da empresa, 21 de outubro de 2026). A memória foi 46% da receita de sistemas no trimestre de setembro.
Quanto da receita da Lam Research vem da Coreia?
20% no trimestre de setembro de 2026, atrás apenas da China, com 35%, e à frente de Taiwan (18%), Japão (9%) e Estados Unidos (8%), segundo os resultados da empresa anunciados em 21 de outubro de 2026. A participação coreana reflete em grande parte o gasto em equipamentos da Samsung Electronics e da SK hynix.
Fontes: resultados da Lam Research do trimestre encerrado em 27 de setembro de 2026 (anunciados em 21 de outubro de 2026); relato de mercado e consenso do dia dos resultados (21 de outubro de 2026). Este artigo é uma análise, não um conselho de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


