 VLSI Korea
Market Bulletin: RAMageddon — centros de dados de IA devoram a memória enquanto embarques de smartphones despencam 20%
Os embarques globais de smartphones caíram 20% ano a ano no 3T 2026 — o pior desde 2012 — porque os centros de dados de IA absorveram a memória. Os preços subiram ~20% desde janeiro e a Samsung DS registrou lucro recorde de 89,2 trilhões de wons. Vencedores, perdedores e o que o 4T reserva.


Market Bulletin: RAMageddon — centros de dados de IA devoram a memória enquanto embarques de smartphones despencam 20%
15 de outubro de 2026 — Os embarques globais de smartphones caíram 20% ano a ano no terceiro trimestre de 2026, o pior terceiro trimestre desde 2012, à medida que a construção de centros de dados de IA absorvia o fornecimento de memória de que os celulares dependem. Os preços no varejo subiram ~20% desde janeiro, levando os consumidores a adiar a troca ou comprar recondicionados, enquanto a Samsung, segundo relatos, corta em até 30% a produção de smartphones no quarto trimestre. O mesmo superciclo que entregou à divisão de chips da Samsung um lucro operacional trimestral recorde de 89,2 trilhões de wons empurrou sua divisão de dispositivos para um prejuízo de 800 bilhões de wons. Este é o RAMageddon: a demanda colapsando na ponta, financiada por um boom no núcleo.
Destaques
- A escassez quebrou o trimestre, não a demanda. Embarques do 3º tri −20% a.a. — o pior 3º tri desde 2012 — por preços e escassez de DRAM/NAND. (Edaily, JoongAng Ilbo, Channel News Asia)
- A participação se consolidou no topo. Samsung nº 1 com 23% (−3% a.a. em embarques, subindo de 19% de participação); Apple com 22%, primeiro 3º tri acima de 20% (ante 18%). Xiaomi −30% ou mais, para 10%; OPPO e vivo −20% ou mais cada, para 9% e 8%. (KBench)
- O choque de preços se espalha. Preços no varejo +~20% desde janeiro; o Galaxy S26 teve alta no meio do ciclo — cerca de 150.000 wons a mais no modelo básico na Coreia, +US$ 100 por modelo nos EUA. (JoongAng Ilbo, KBench)
- A faca de dois gumes da Samsung. Lucro operacional recorde da DS de 89,2 trilhões de wons no 2º tri contra prejuízo de 800 bilhões de wons da DX; prejuízo da DX no 3º tri estimado em 1,8–2,1 trilhões de wons. (JoongAng Ilbo)
- A alocação é a restrição ativa. Fabricantes menores enfrentam barreiras de disponibilidade; escassez prevista até 2027. A Samsung DS busca altas de 7–10% em DRAM/NAND com fabricantes chinesas; a Apple volta à mesa no 4º tri. (Reuters, GSMArena)
Atualização do mercado
Os números do 3º trimestre chegaram em meados de outubro: embarques globais em queda de 20% a.a., a maior queda de um 3º tri desde 2012. Não é uma história de demanda — os consumidores ficaram de fora por preço, não por desinteresse. Com os custos repassados, os preços no varejo subiram ~20% desde janeiro; os compradores adiaram a troca, pagaram mais pelo premium ou migraram para recondicionados.
A dor foi notavelmente desigual. Os embarques da Samsung caíram apenas 3% a.a., enquanto sua participação subiu de 19% para 23%, ajudada pela demanda inicial do Galaxy Z Fold 8 e pelo fornecimento estável da linha Galaxy A. A Apple recuou em termos absolutos, mas subiu de 18% para 22% — seu primeiro 3º tri acima de 20%. A Xiaomi caiu 30% ou mais; OPPO e vivo, 20% ou mais cada. Celulares de entrada têm margens finas e compradores sensíveis a preço: aumente os preços e perca volume, ou segure os preços e perca dinheiro. Samsung e Apple repassaram os custos via mix premium; as marcas chinesas não conseguiram.
O repasse já está nas prateleiras. Em 1º de outubro, a Samsung elevou o preço do Galaxy S26 na Coreia sete meses após o lançamento — o básico de 256 GB passou de 1.254.000 para 1.403.600 wons, e o Ultra de 1 TB subiu cerca de 270.000 wons. Nos EUA, +US$ 100 por modelo, +US$ 200 no Ultra de 1 TB. A Apple precificou o iPhone 18 Pro acima do antecessor e elevou os preços domésticos do iPhone 17. Altas no meio do ciclo em produtos já à venda sinalizam pressão de custos sobrecarregando o calendário de preços.
Por trás das etiquetas, a cadeia de suprimentos está sendo reconfigurada para a IA. As fabs priorizam HBM de alta margem e DRAM para servidores em detrimento da LPDDR para celulares — parte da LPDDR5X desviada para servidores de IA — enquanto a NAND sobe com a demanda dos centros de dados. A memória representa 20–50% da BOM de um celular/PC, perto de 60% em aparelhos de ~US$ 400: o pico detona primeiro a ponta de entrada. A Samsung DS busca altas de 7–10% em DRAM/NAND com fabricantes chinesas, a Apple volta à mesa no 4º tri — e a própria MX da Samsung não ganha desconto de família, já que DS e DX operam separadamente. A resposta é o recuo: segundo relatos, a Samsung corta a produção do 4º tri em até 30%, enquanto fabricantes menores dizem que disponibilidade, não preço, é a restrição ativa.
| Marca | Embarques do 3T 2026 a.a. | Participação de mercado no 3T 2026 |
|---|---|---|
| Samsung | −3% | 23% (ante 19%) |
| Apple | Em queda (valor não divulgado) | 22% (ante 18%; primeiro 3º tri acima de 20%) |
| Xiaomi | −30% ou pior | 10% |
| OPPO | −20% ou pior | 9% |
| vivo | −20% ou pior | 8% |
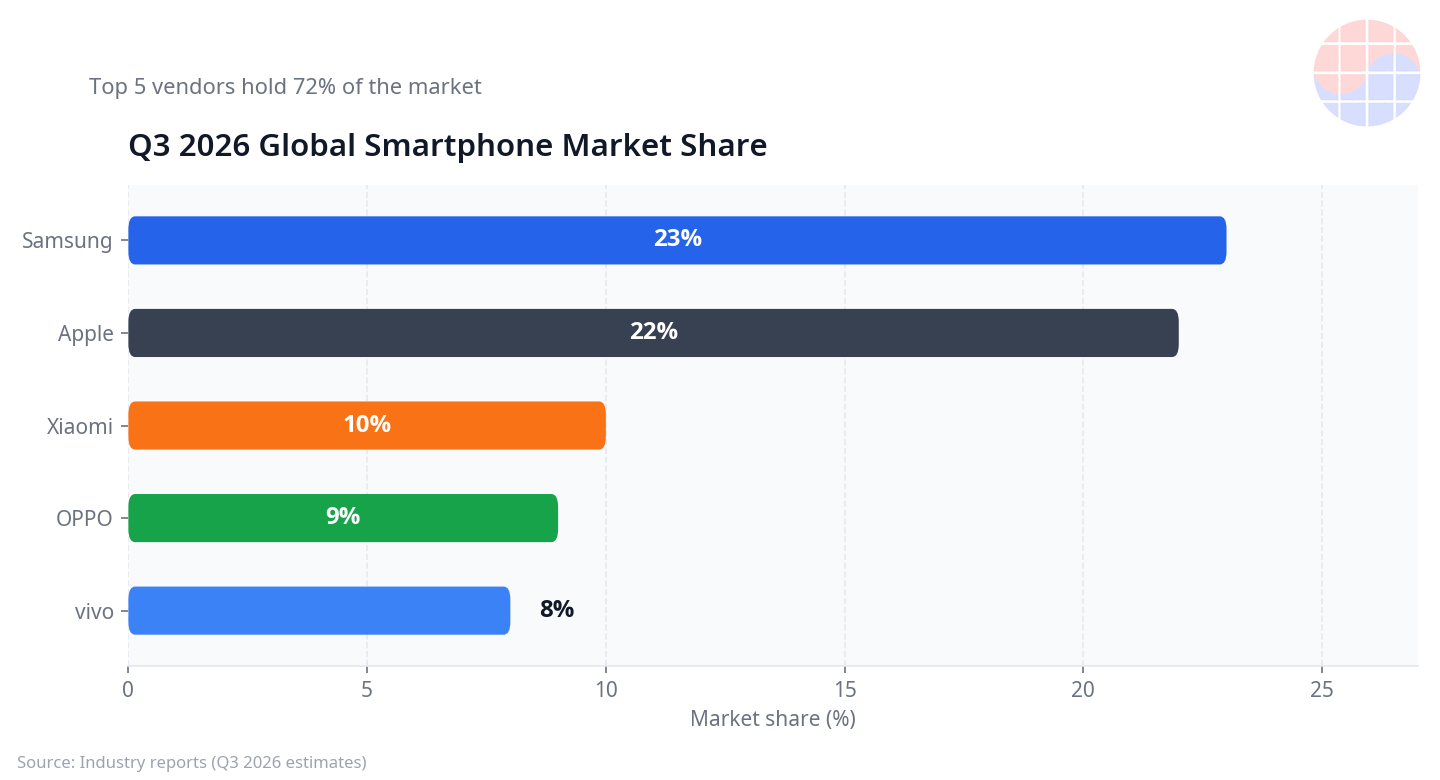
Figura 1: Participações de marca no 3T 2026 (estimativas de imprensa). Samsung e Apple detêm 45% de um mercado em retração; as marcas chinesas recuam para a ponta de entrada, onde os custos de memória mais doem.
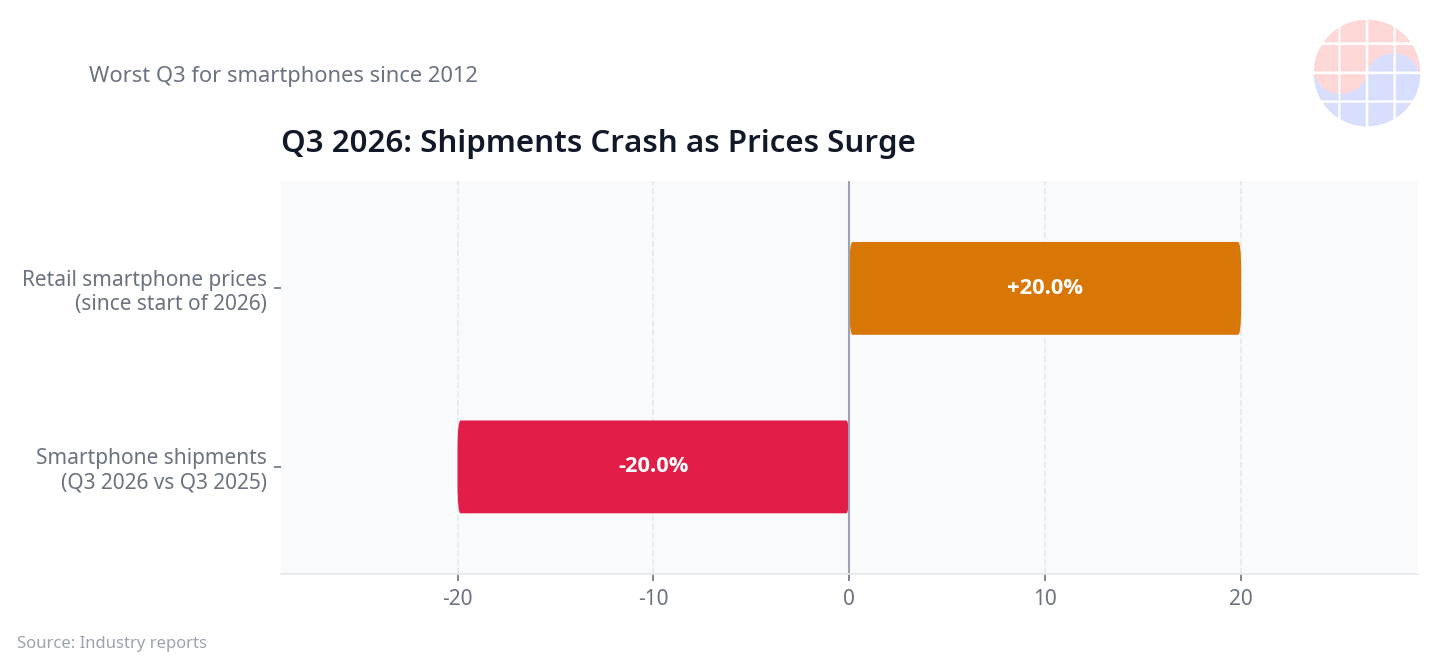
Figura 2: O choque de embarques do 3T 2026 — −20% a.a., o pior 3º tri desde 2012, impulsionado por preços e escassez de memória mais do que por colapso da demanda.
A visão da VLSI
A memória passou de commodity a bem estratégico de alocação. Quando as fabs escolhem entre um stack HBM de alta margem para um cluster de IA e um pacote LPDDR de baixa margem para um celular de entrada, o celular perde — agora em escala industrial. A retração dos smartphones e o boom da memória são um mesmo evento visto de extremos opostos: cada gigabyte absorvido por um centro de dados é um gigabyte que encarece para os celulares.
Vencedores: primeiro os fornecedores de memória — a Samsung DS acaba de registrar seu maior lucro trimestral da história; a franquia HBM da SK Hynix confere poder de precificação semelhante. Apple e Samsung MX vencem relativamente no mix premium; os recondicionados vencem por padrão à medida que os ciclos se alongam. Perdedores: as marcas chinesas focadas na entrada, cujas margens finas não absorvem memória de até metade da BOM; os fabricantes menores, para quem barreiras de alocação são existenciais; os consumidores, diante de preços ~20% mais altos com menos opções acessíveis.
O ângulo coreano é a faca de dois gumes da Samsung. Os recordes de 89,2 trilhões de wons de lucro operacional da DS no 2º tri (~127,5 trilhões de wons de receita) são o ganho inesperado; o prejuízo de 800 bilhões de wons da DX no 2º tri — seu primeiro prejuízo trimestral registrado — é o custo, com 1,8–2,1 trilhões estimados para o 3º. P&Ls separados significam que o negócio de celulares da Samsung paga os mesmos preços inflados dos rivais: a integração vertical não é abrigo quando o elo a montante maximiza sua própria margem. A SK Hynix está do outro lado da operação — seu CEO alerta que 2027 seria o pior ano do ponto de vista da oferta, com a demanda superando a capacidade além de 2030: sinal de previsão e de precificação ao mesmo tempo. Para a Coreia, o superciclo é um ganho nacional concentrado em duas empresas e um custo nacional difundido entre cada fabricante de dispositivos e consumidor.
Uma ressalva: nem todo sinal aponta para cima. Uma fabricante europeia de celulares disse que seu pacote combinado de armazenamento e DRAM atingiu o pico no fim de março e se manteve desde então, contrariando previsões de duplicação — um lembrete de que os números do 3º tri são estimativas preliminares de imprensa, e as trajetórias podem mudar se a demanda por IA pausar ou nova oferta chegar. O cenário-base continua sendo escassez até 2027.
A opinião do Chase: Passo meus dias no signoff de STA, e uma regra nunca mudou: quando uma fab pode escolher entre um stack HBM de alta margem para um cluster de IA e um pacote LPDDR5X de baixa margem para um celular de entrada, o celular perde. Todas as vezes. Isso não é uma crise de demanda — é uma crise de alocação. A memória se tornou o recurso estratégico da era da IA, e o smartphone acaba de ser rebaixado de cliente prioritário a tomador de preço. Os vencedores serão as empresas que detêm a oferta — a divisão DS da Samsung, a SK Hynix com sua franquia HBM — e marcas como Apple e Samsung MX, que conseguem repassar custos a compradores premium. Todo o resto está negociando migalhas. Tem um celular intermediário hoje? Guarde-o: o substituto custará mais e chegará mais tarde.
Perspectivas
- Negociações de contratos do 4º tri: a Samsung DS busca altas de 7–10% em DRAM/NAND com fabricantes chinesas; a Apple retorna no 4º tri com volumes de compra de ~2x os da Samsung e ~3x os da Xiaomi.
- Cortes vs. demanda de fim de ano: segundo relatos, a Samsung corta a produção do 4º tri em até 30%; resta ver se a demanda de fim de ano absorve os preços mais altos ou se rompe.
- Duração da escassez: consenso da imprensa: escassez até 2027; o CEO da SK Hynix alerta sobre a oferta em 2027, e alguns fabricantes menores só esperam normalização a partir de 2028. As adições de capacidade em 2027 são o fator decisivo.
- A questão da ponta de entrada: smartphones abaixo de US$ 200 enfrentam pressão existencial; resta ver se premium e recondicionados seguem absorvendo a demanda deslocada.
- A política da alocação: com as fabs favorecendo estruturalmente a infraestrutura de IA, a questão para os fabricantes de dispositivos não é mais preço, mas fornecimento garantido.
FAQ
Q1: O que exatamente é o "RAMageddon"?
Uma mistura de RAM com Armageddon: preços de memória descontrolados à medida que os centros de dados de IA absorvem a oferta de DRAM e NAND. As fabs priorizam HBM de alta margem e DRAM para servidores, e os preços disparam — com a memória representando 20–50% da BOM de um celular, a economia dos dispositivos detona a partir da ponta de entrada.
Q2: Por que os embarques globais de smartphones caíram 20% no 3T 2026?
Preços e escassez de memória elevaram os preços no varejo em ~20% desde janeiro. Os consumidores adiaram a troca ou compraram recondicionados; as marcas de entrada de margem fina — Xiaomi (−30% ou mais), OPPO e vivo (−20% ou mais cada) — sofreram o pior, e a Samsung está cortando a produção do 4º tri em até 30%.
Q3: Como a Samsung pode registrar lucro recorde em chips e prejuízo em dispositivos no mesmo trimestre?
DS e DX são negócios separados. A DS vendeu memória a preços recordes (89,2 trilhões de wons de lucro operacional no 2º tri); a DX, que compra essa memória para celulares e eletrodomésticos, teve prejuízo de 800 bilhões de wons — seu primeiro prejuízo trimestral registrado. Até a própria divisão MX da Samsung paga os preços inflados.
Q4: Quando a escassez de memória vai terminar?
Consenso da imprensa: escassez até 2027. O CEO da SK Hynix alertou que 2027 seria o pior ano do ponto de vista da oferta, com a demanda superando a capacidade além de 2030; alguns fabricantes menores só esperam normalização a partir de 2028. Observe as negociações de contratos do 4º tri, em que a Samsung DS busca altas de 7–10%.
1 Números de embarques, participação e preços são estimativas preliminares de imprensa de meados de outubro de 2026 (dados do 3º tri publicados em 12–13 de outubro); estimativas de corretoras para o prejuízo da DX via JoongAng Ilbo.


