 VLSI Korea
O gargalo desce: a escassez de MLCC e substratos e a economia do oligopólio
O gargalo da IA desceu para MLCC e substratos: prazos de 32 semanas contra 12 normais, FC-BGA a 48-56 semanas, lucro operacional da Samsung Electro-Mechanics +134% no consenso, LTA com 10 hiperescaladores e mais de 70% da expansão financiada por clientes.


Resumo em 30 segundos
- O gargalo do hardware de IA desceu pela cadeia de suprimentos. Depois das GPU, da HBM e do encapsulamento avançado, a restrição vinculante agora são os MLCC (capacitores cerâmicos multicamadas) e os substratos de encapsulamento, as camadas passivas e de suporte das quais depende cada placa de servidor de IA. (Source)
- Os prazos de entrega dizem isso com clareza. O prazo de entrega dos MLCC esticou para 32 semanas, contra as 12 normais. Os substratos FC-BGA estão em 48–56 semanas, contra as 12 normais, descritos como a escassez mais grave entre os componentes de TI. (Source)
- Os lucros seguem o gargalo. O consenso do terceiro trimestre da Samsung Electro-Mechanics é um lucro operacional de 526,9 bilhões de KRW, alta de 134% na comparação anual, com receita de 3,8264 trilhões de KRW, alta de 34%. A ação fechou a 1.174.000 KRW em 19 de outubro, com preços-alvo em torno de 2,41 milhões de KRW. (Source)
- Os clientes estão pagando antecipadamente pela capacidade. A Samsung Electro-Mechanics mantém acordos de longo prazo (LTA) com 10 hiperescaladores e empresas de chips, registrou cerca de 4 trilhões de KRW em pedidos relacionados a MLCC no segundo semestre, incluindo capacitores de silício, e mais de 70% da expansão de substratos é financiada, segundo relatos, por adiantamentos de clientes. (Source)
- O capital está sendo empacotado em torno do tema. Dois novos ETF coreanos estreiam com uma semana de diferença: um em 20 de outubro (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) e outro em 13 de outubro (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), ambos construídos com os mesmos 13 fabricantes coreanos, japoneses e taiwaneses de MLCC e substratos.
- Julgamento central: quando um gargalo desce pela cadeia, o número de fornecedores qualificados encolhe e o poder de precificação se concentra. Um MLCC de nível servidor consome de 3 a 5 vezes a capacidade de produção de uma peça comum, e a relação book-to-bill da Murata se aproxima de 1,5, com pedidos 50% acima das remessas. Isso é uma reprecificação oligopolista, não um soluço de ciclo de commodities.
Background: a restrição que ninguém estava observando
Por três anos, a construção da IA teve uma lista familiar de itens escassos. As GPU eram alocadas. A HBM era alocada. A capacidade de encapsulamento avançado era alocada. Todas essas restrições ficavam no topo da cadeia de valor, dentro de produtos que custam milhares de dólares e carregam marcas famosas. As camadas abaixo, os capacitores que estabilizam a entrega de energia em uma placa de servidor e o substrato que carrega o encapsulamento, eram tratadas como encanamento: baratas, abundantes e problema de outra pessoa.
Essa suposição expirou em outubro de 2026. A reportagem de 19 de outubro descreveu a escassez de MLCC e substratos como a mais grave entre os componentes de TI, com prazos de MLCC de 32 semanas contra as 12 normais, e substratos FC-BGA de 48–56 semanas contra as 12 normais. Um prazo de entrega é o sinal de escassez mais limpo da eletrônica porque não pode ser enfeitado: é a fila, medida em semanas, entre um pedido e uma entrega. Quando a fila de um componente passivo se aproxima de oito meses e a fila de um substrato de encapsulamento se aproxima de um ano inteiro, a restrição não está mais no topo da cadeia. Ela desceu para as camadas que cada placa precisa em volume.
O lado da demanda explica o porquê. Um servidor de IA não é um acelerador; é uma placa densa de aceleradores, memória, rede e estágios de potência, e cada um desses estágios precisa de MLCC de alta especificação para a integridade da energia. Os MLCC de nível servidor não são peças comuns com outro rótulo. São componentes maiores, de tolerância mais estreita e maior confiabilidade, e produzi-los consome de 3 a 5 vezes a capacidade de produção de uma peça padrão. Essa única razão é a dobradiça de toda a história: mesmo que a demanda unitária apenas dobrasse, a demanda efetiva de capacidade se multiplicaria várias vezes, porque cada peça de servidor consome o tempo de linha de três a cinco peças comuns.
A oferta, enquanto isso, é concentrada por desenho. Os componentes de ponta para servidores de IA só podem ser fornecidos pela Samsung Electro-Mechanics e por um pequeno número de fabricantes japoneses, uma estrutura de oligopólio, não uma franja competitiva. A Murata, maior fabricante de MLCC do setor, opera com uma relação book-to-bill próxima de 1,5, o que significa que os pedidos chegam aproximadamente 50% mais rápido do que as remessas saem. Um book-to-bill de 1,5 não é uma previsão. É uma fila se formando em tempo real.
Um esclarecimento importa antes de prosseguir. Esta escassez diz respeito à economia da produção de hoje: prazos de entrega, alocação de capacidade e estruturas contratuais da tecnologia MLCC e FC-BGA existente. É um tema diferente da tecnologia de substratos com núcleo de vidro da próxima geração, que trata de uma futura transição de materiais, e não da escassez atual. Confundir os dois leva a uma análise ruim: um é uma história de fluxo de caixa de 2026–2027, o outro é uma história de tecnologia do fim da década.
Business Deep Dive
1. Prazos de entrega: a fila é o dado
| Componente | Prazo atual | Prazo normal | Esticamento |
|---|---|---|---|
| MLCC | 32 semanas | 12 semanas | ~2,7x |
| Substrato FC-BGA | 48–56 semanas | 12 semanas | ~4,0–4,7x |
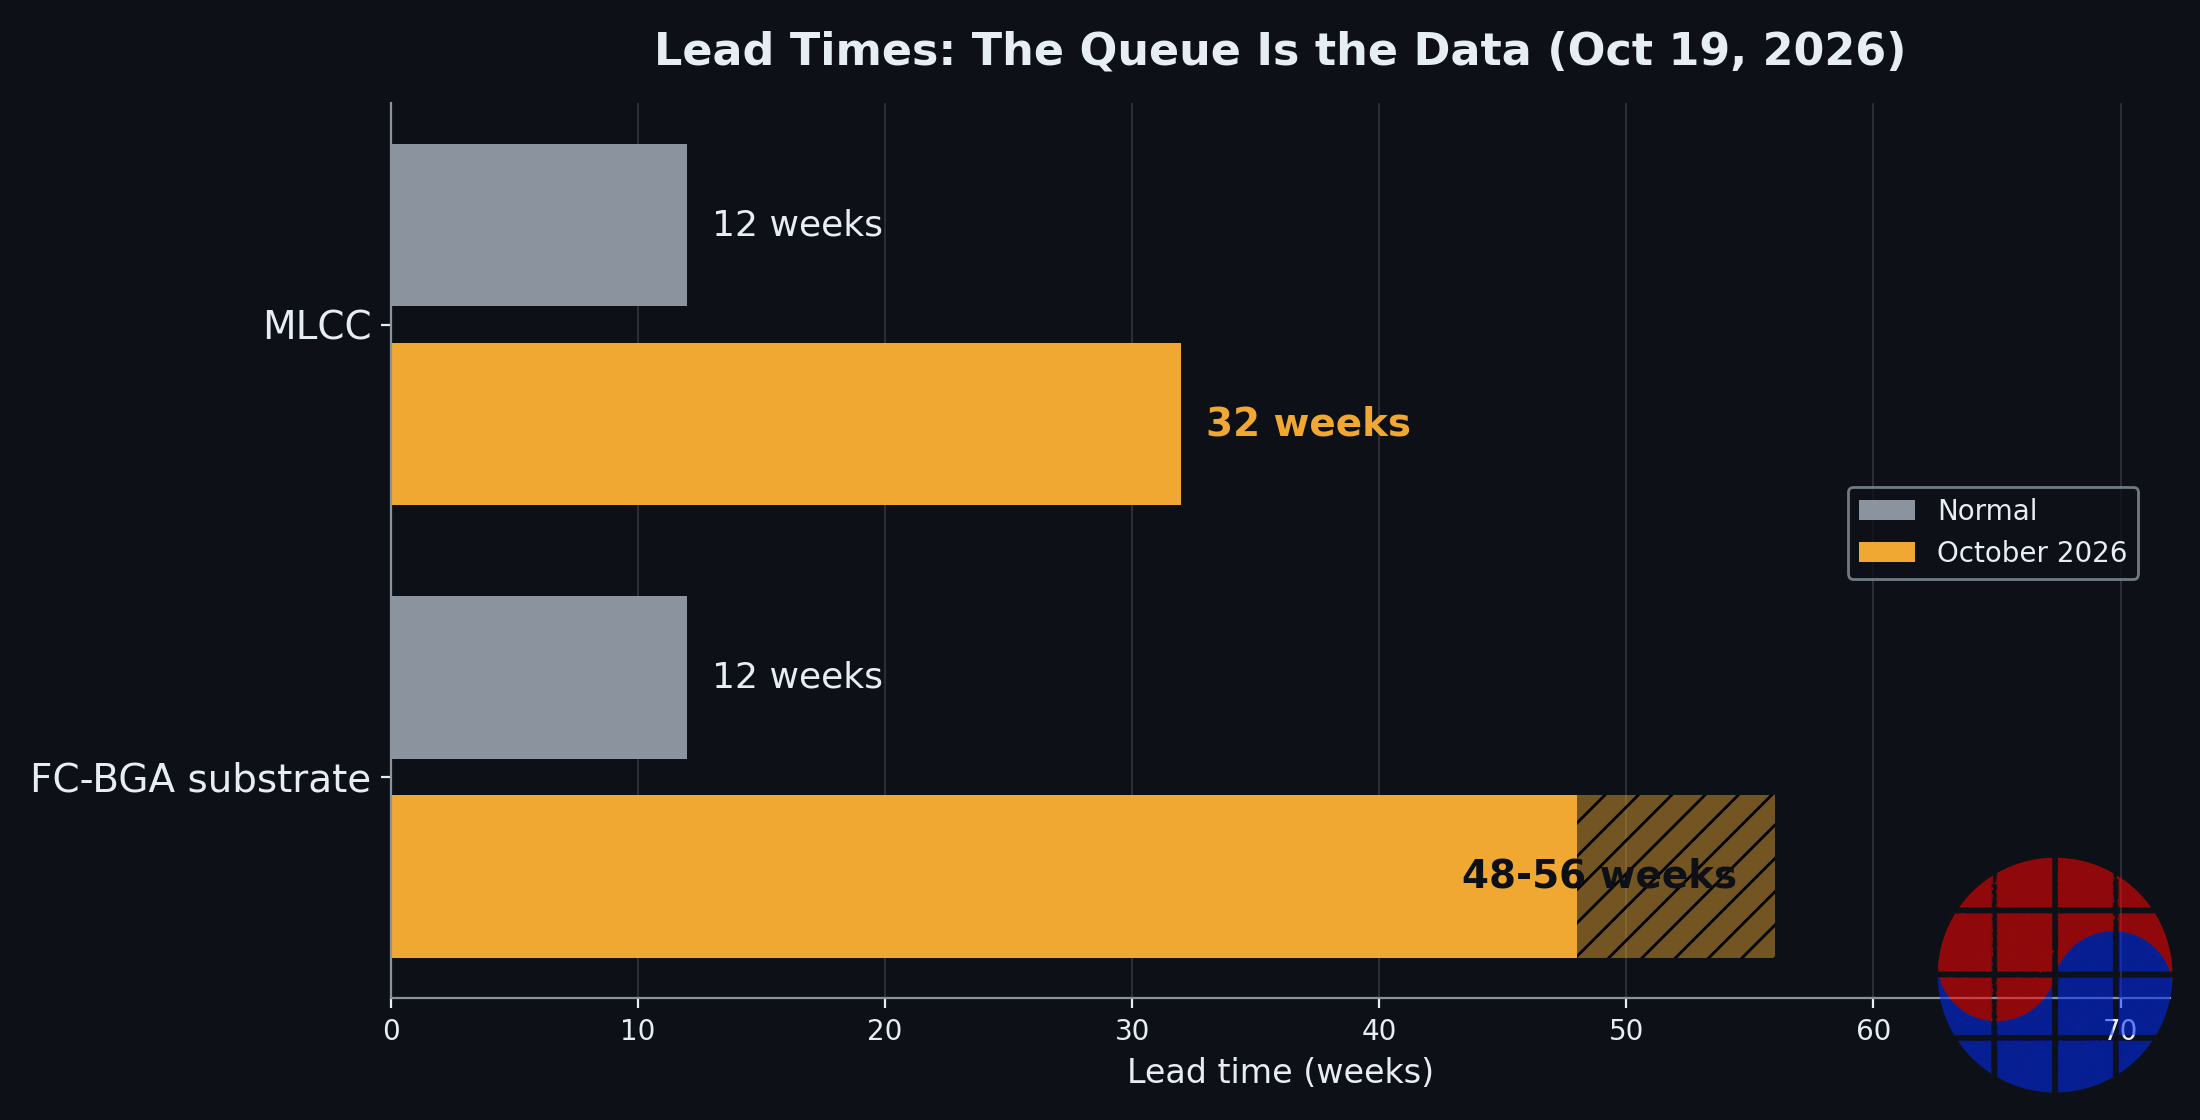
Source: reportagem do setor, 19 de outubro de 2026. (Source)

Prazos de entrega versus níveis normais. Os substratos FC-BGA mostram o esticamento mais profundo da cadeia.
Leia a tabela como um mapa de onde as rendas de escassez agora se sentam. Uma fila de MLCC de 32 semanas significa que um fabricante de servidores planejando uma produção em meados de 2027 precisava ter pedido seus capacitores no fim de 2026. Uma fila de substratos de 48–56 semanas significa que a capacidade de encapsulamento para o fim de 2027 estava sendo decidida, na prática, com um ano de antecedência. Nesses horizontes, a compra no mercado spot deixa de funcionar como estratégia. Os únicos instrumentos que funcionam são alocação, acordos de longo prazo e pagamento antecipado, que é exatamente o comportamento contratual agora visível em toda a cadeia.
2. Samsung Electro-Mechanics: a reprecificação do consenso
| Item | Valor | Nota |
|---|---|---|
| Lucro operacional Q3 (consenso) | 526,9 bilhões de KRW | +134% anual |
| Receita Q3 (consenso) | 3,8264 trilhões de KRW | +34% anual |
| Ação, fechamento 19 out | 1.174.000 KRW | — |
| Preços-alvo | Em torno de 2,41 milhões de KRW | Faixa de consenso |
| Pedidos MLCC do 2.º semestre | Aprox. 4 trilhões de KRW | Inclui capacitores de silício |
| Volume MLCC 2027 dentro disso | Aprox. 2,4 trilhões de KRW | Demanda reservada antecipadamente |
| Contrato de substratos (19 out) | 360,5 bilhões de KRW (USD 267,3M) | Entrega 1.º jan – 31 dez 2027 |
| Tamanho do contrato vs receita 2025 | 3,2% | Cliente não revelado |
Source: dados de consenso e reportagens de divulgação, outubro de 2026. (Source) (Source)
Três coisas se destacam. Primeiro, a elasticidade do lucro: receita 34% acima, mas lucro operacional 134% acima é a assinatura de uma mudança de mix para peças de ponta mais poder de precificação, não apenas volume. Segundo, a carteira futura: cerca de 4 trilhões de KRW de pedidos do segundo semestre relacionados a MLCC, incluindo capacitores de silício, com cerca de 2,4 trilhões sendo volume MLCC de 2027, significa que uma grande parte da produção de ponta do próximo ano já está comprometida antes de o ano começar. Terceiro, o contrato de substratos de 19 de outubro: 360,5 bilhões de KRW (USD 267,3M), entregas ao longo de todo 2027, equivalente a 3,2% da receita de 2025, cliente não revelado, mostra que os substratos estão sendo contratados na mesma base antecipada que os capacitores.
O mercado percebeu. Um fechamento de 1.174.000 KRW em 19 de outubro com preços-alvo em torno de 2,41 milhões de KRW implica que os analistas veem um caminho de aproximadamente duplicação, agressivo, mas é um alvo construído sobre volume contratado e um mix oligopolista, não sobre esperança em torno de um preço spot.
3. A estrutura contratual: LTA e capacidade financiada pelo cliente
Os números mais importantes desta história não são preços. São termos contratuais.
| Mecanismo | Evidência | O que faz |
|---|---|---|
| Acordos de longo prazo | LTA com 10 hiperescaladores e empresas de chips | Trava volume e alocação com anos de antecedência |
| Book-to-bill | Murata perto de 1,5 | Pedidos 50% acima das remessas |
| Adiantamentos de clientes | Mais de 70% da expansão de substratos financiada por adiantamentos | Transfere o risco de expansão para os compradores |
| Intensidade de capacidade | MLCC de servidor consome 3–5x a capacidade de uma peça comum | Encolhe a oferta efetiva por unidade de demanda |
Source: reportagens de empresas e do setor, outubro de 2026. (Source) (Source)
A competição por reserva de capacidade, a dinâmica que definiu a alocação de HBM, agora chegou aos componentes passivos. Quando mais de 70% da expansão de substratos (no contexto da construção de substratos da Samsung Electro-Mechanics em Sejong e no Vietnã) é financiada por adiantamentos de clientes, o balanço do fornecedor não carrega mais o risco cíclico da expansão. Quem carrega é o cliente. É uma mudança estrutural em quem arca com o risco de demanda, e só acontece quando os compradores acreditam que a escassez vai durar mais que o período de construção. Ninguém paga antecipadamente 70% de uma fábrica para se proteger de um soluço de dois trimestres.
Os LTA com 10 hiperescaladores e empresas de chips completam o quadro. Os compradores não são distribuidores nem fabricantes de celulares; são os donos da própria construção da IA, contratando diretamente a camada passiva. Quando o cliente final de toda a cadeia assina papel de longo prazo por capacitores e substratos, o gargalo foi formalmente reconhecido pelas pessoas com a melhor visibilidade de demanda do setor.
4. A embalagem ETF: o tema se torna negociável
| Estreia do ETF | Gestora | Maiores pesos divulgados |
|---|---|---|
| 20 de outubro de 2026 | Mirae Asset | Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17% |
| 13 de outubro de 2026 | Kiwoom | Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15% |
Source: reportagens de lançamento de fundos, outubro de 2026. (Source)
Duas gestoras lançaram produtos quase idênticos com uma semana de diferença, cada um com 13 fabricantes coreanos, japoneses e taiwaneses de MLCC e substratos. A sobreposição é a informação: equipes de produto independentes, olhando a mesma cadeia, convergiram para a mesma lista curta. Murata e Samsung Electro-Mechanics ancoram ambos os fundos, com Unimicron, Taiyo Yuden e LG Innotek completando a exposição a substratos e componentes. Quando uma camada da cadeia de suprimentos ganha sua própria embalagem ETF, duas coisas se seguem. Os fluxos passivos começam a comprar o oligopólio como uma cesta, e o tema adquire uma identidade em nível de ticker que sobrevive a qualquer resultado trimestral individual. Nenhum dos efeitos muda a física dos prazos de entrega, mas ambos mudam a base de acionistas e o custo de capital dos fornecedores, geralmente a favor destes.

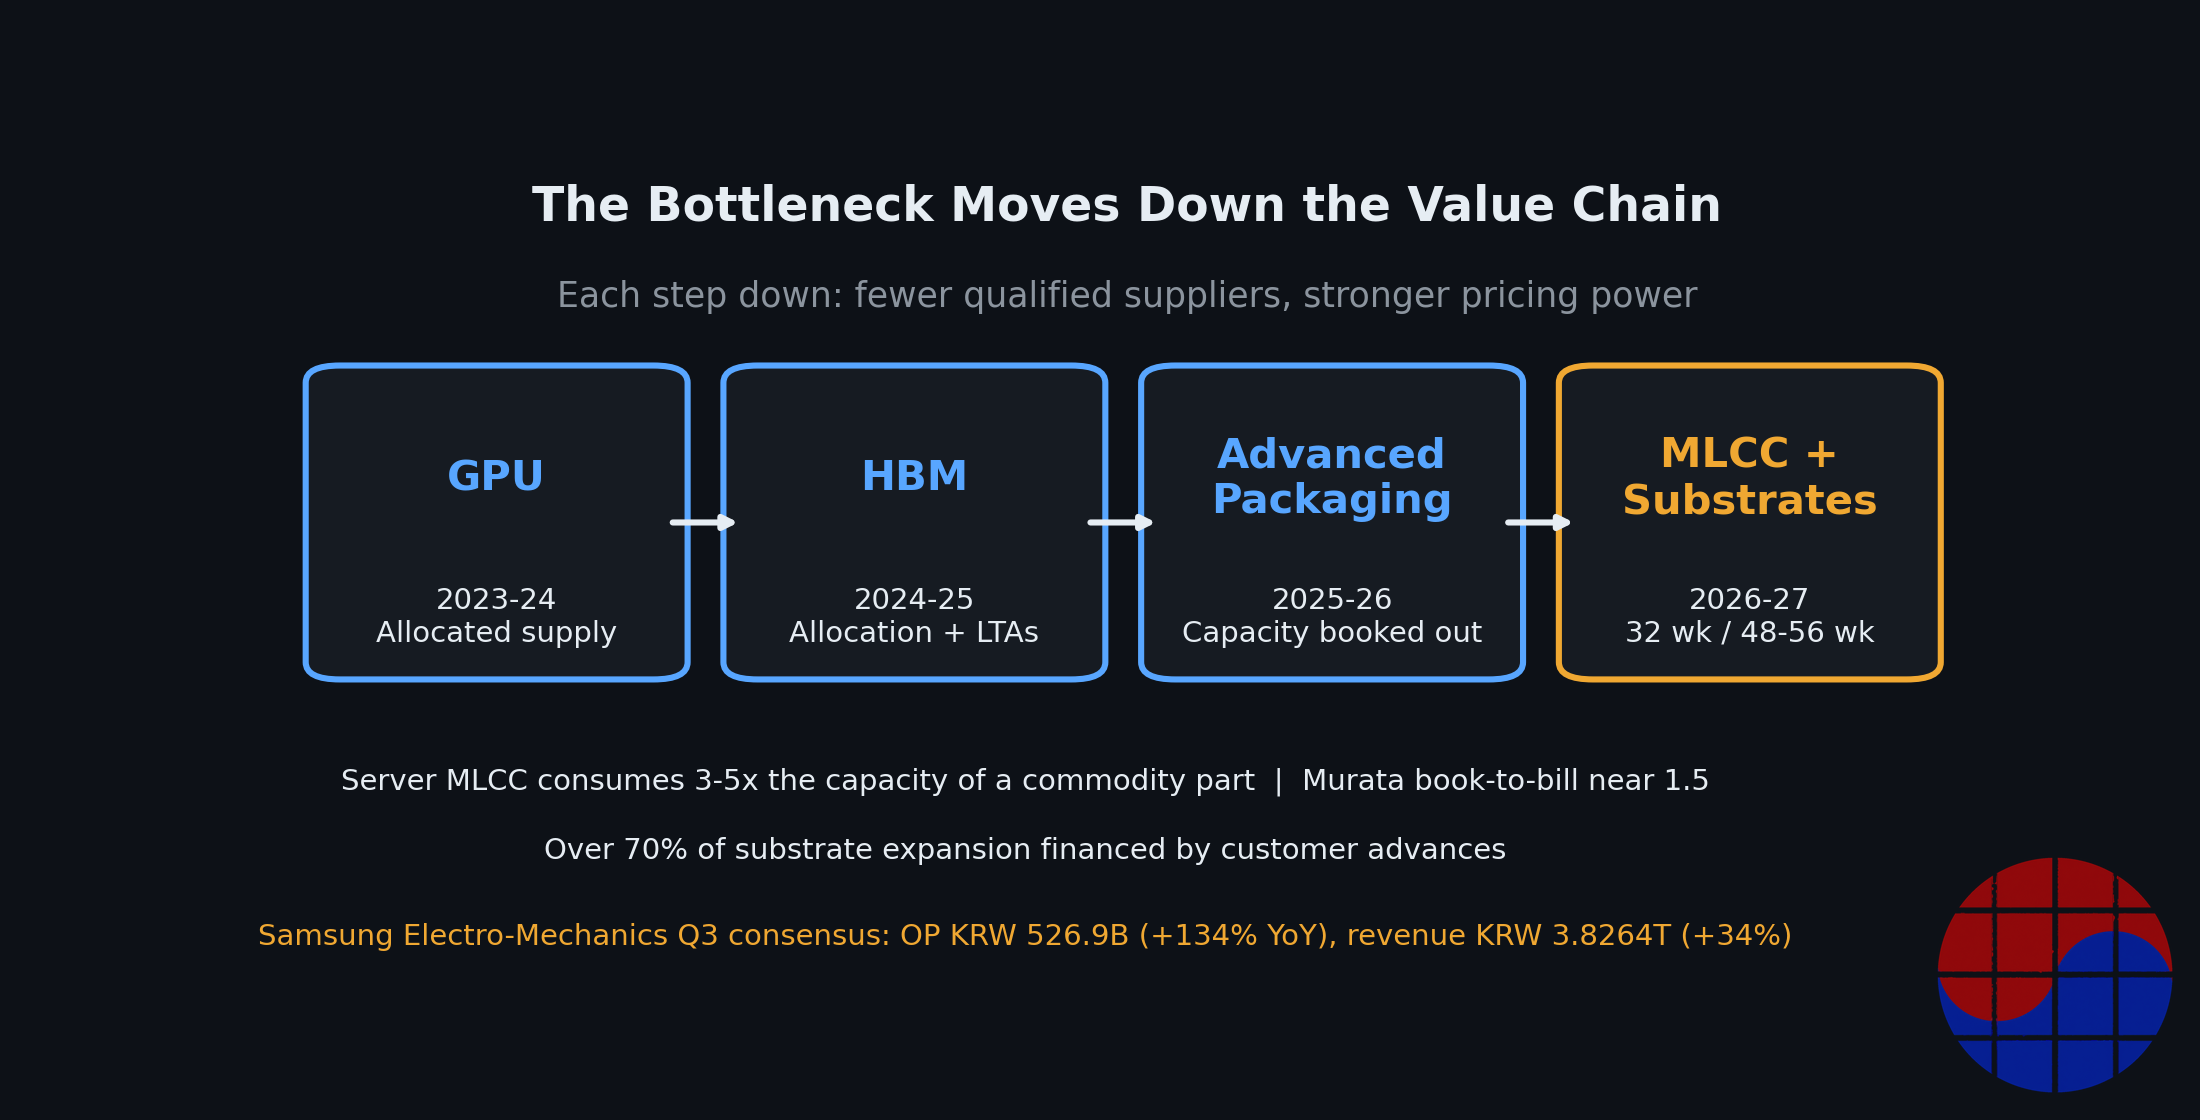
A migração do gargalo pela cadeia de valor, e cada passo abaixo tem menos fornecedores qualificados que o anterior.
5. Como distinguir o início de um ciclo de seu topo
Preço e volume subindo juntos podem significar duas coisas opostas: a fase inicial de um ciclo de alta limitado pela capacidade, ou a fase tardia de pedidos duplicados antes de uma correção. A evidência distintiva, neste caso, aponta para o início. Os prazos estão esticando por causa da demanda por peças de maior especificação (um efeito de mix, verificado pela razão de consumo de capacidade de 3–5x), não por estocagem em pânico de peças comuns idênticas. A carteira futura é contratual, LTA, um contrato de substratos de 2027 divulgado, 2,4 trilhões de KRW de volume MLCC de 2027, e não compra especulativa no spot. E a estrutura de financiamento, com clientes financiando mais de 70% da expansão, é o oposto da superconstrução financiada pelo fornecedor que costuma marcar um topo. A ressalva honesta é a duração: prazos de substrato de 48–56 semanas embutem pedidos feitos contra previsões de demanda de IA para o fim de 2027, e se essas previsões forem cortadas, as mesmas filas se tornam a correção. Esse risco é real, mas é uma questão de 2027 precificada com contratos de 2026.
Chase's Take
O padrão a internalizar é a direção da viagem. Cada gargalo desta construção se moveu em uma única direção: para baixo. As GPU deram lugar à HBM, a HBM ao encapsulamento avançado, e agora o encapsulamento às camadas passivas e de suporte abaixo dele. Cada passo para baixo tem as mesmas duas propriedades: menos fornecedores qualificados e produtos menos glamourosos com mais poder de precificação do que qualquer um lhes atribuía um ano antes. O mercado continua precificando a camada que consegue ver e subprecificando a camada de baixo. Quando uma camada ganha um ETF, a reprecificação está bem avançada, mas a aritmética da capacidade normalmente ainda não terminou de se mover.
O segundo ponto é sobre quem paga pela certeza. Em um ciclo normal de componentes, os fornecedores constroem capacidade com seus próprios balanços e rezam. Neste, os hiperescaladores assinam LTA por capacitores e financiam mais de 70% da expansão de substratos com adiantamentos. É o manual da HBM, alocação em troca de compromisso, aplicado a peças que custam frações de centavo a poucos dólares. Quando os clientes mais ricos da tecnologia absorvem voluntariamente o risco de demanda de seus menores fornecedores, eles estão dizendo que suas previsões internas mostram a escassez durando mais que o ciclo de construção. Acredite na preferência revelada, não no comentário.
Terceiro, observe o número do mix, não o número de unidades. Um MLCC de servidor consumir de 3 a 5 vezes a capacidade de uma peça comum significa que as estatísticas de capacidade nominal do setor enganam por um fator de várias vezes justamente nos produtos que importam. Fornecedores que relatam «adições de capacidade» em termos de unidades estão adicionando muito menos oferta efetiva de nível servidor do que a manchete sugere. É por isso que um book-to-bill de 1,5 no maior fabricante pode coexistir com expansões anunciadas em todo o setor: as expansões são reais, e ainda assim não bastam, porque cada unidade de nova demanda consome de três a cinco unidades de linha.
Para a Coreia especificamente, o fato marcante é o posicionamento. A Samsung Electro-Mechanics está dentro de ambos os novos ETF com pesos de 17% e 25%, detém a lista de LTA e acaba de divulgar um contrato de substratos de 2027 no valor de 3,2% de sua receita do ano anterior, com o cliente sem nome. Essa combinação, assento oligopolista, carteira futura contratada, expansão financiada pelo cliente, é a posição estrutural mais forte que um fabricante de componentes pode ocupar em um ciclo de alta. O debate que vale a pena não é se a posição é boa. É quanto dela um preço de ação se movendo de 1.174.000 KRW em direção a alvos de 2,41 milhões de KRW já pagou.
Implications
Para investidores:
- Acompanhe os prazos de entrega como indicador primário. MLCC a 32 semanas e FC-BGA a 48–56 semanas (contra 12 normais) são o tacômetro do ciclo. A compressão a partir desses níveis, não os resultados, será o primeiro sinal confiável de topo.
- Pondere a carteira de contratos acima do preço spot. Cerca de 4 trilhões de KRW de pedidos do segundo semestre relacionados a MLCC, 2,4 trilhões de KRW de volume MLCC de 2027, LTA com 10 hiperescaladores e empresas de chips e um contrato de substratos de 2027 de 360,5 bilhões de KRW definem a visibilidade futura.
- Use a sobreposição dos ETF como mapa, não como dica. Murata, Samsung Electro-Mechanics, Unimicron, Taiyo Yuden e LG Innotek são os nomes para os quais duas equipes de produto independentes convergiram: essa é a lista de membros do oligopólio.
- Respeite honestamente a lacuna de valuation. Um fechamento em 1.174.000 KRW contra alvos em torno de 2,41 milhões de KRW já precifica uma execução substancial. O cenário de baixa é uma revisão da demanda de IA de 2027 atingindo os pedidos de substratos de 48–56 semanas, não os resultados de curto prazo.
Para gestores e estrategistas:
- A reserva de capacidade chegou aos passivos. Se o seu roteiro de produto depende de MLCC de nível servidor ou substratos FC-BGA e você está comprando no spot em 2026, você não tem um plano de suprimento para 2027.
- O pagamento antecipado é a nova moeda de alocação. Com mais de 70% da expansão de substratos financiada por clientes, o compromisso de balanço, e não as ordens de compra, é o que garante a posição na fila.
- Reaudite sua lista de materiais (BOM) em busca de risco de camada única. O gargalo migrou duas vezes em três anos. A resposta correta é mapear qual camada aperta a seguir, não celebrar a camada que acabou de afrouxar.
FAQ
Q1. Por que os MLCC e os substratos são de repente um gargalo para servidores de IA? Porque as peças de nível servidor não são peças comuns. Um MLCC de servidor consome de 3 a 5 vezes a capacidade de produção de uma peça padrão, os servidores de IA precisam deles em volumes densos para a entrega de energia, e a oferta de ponta é limitada à Samsung Electro-Mechanics e a um pequeno número de fabricantes japoneses. O resultado são prazos de MLCC de 32 semanas contra as 12 normais, e prazos de substratos FC-BGA de 48–56 semanas contra as 12 normais. (Source)
Q2. O que os números da Samsung Electro-Mechanics realmente mostram? Uma reprecificação oligopolista em andamento. O consenso do terceiro trimestre é um lucro operacional de 526,9 bilhões de KRW (+134% anual) com receita de 3,8264 trilhões de KRW (+34% anual). A empresa registrou cerca de 4 trilhões de KRW em pedidos do segundo semestre relacionados a MLCC, incluindo capacitores de silício, cerca de 2,4 trilhões deles volume MLCC de 2027, e em 19 de outubro divulgou um contrato de substratos de encapsulamento de 360,5 bilhões de KRW (USD 267,3M) para entrega ao longo de 2027, equivalente a 3,2% da receita de 2025. (Source)
Q3. O que são os novos ETF de MLCC e substratos, e por que importam? Duas gestoras coreanas listaram ETF temáticos com uma semana de diferença: um em 20 de outubro de 2026 (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) e outro em 13 de outubro (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), cada um com 13 fabricantes coreanos, japoneses e taiwaneses. Eles importam porque a sobreposição mapeia os membros do oligopólio e canaliza fluxos passivos para dentro dele. (Source)
Q4. Como os clientes estão respondendo à escassez? Absorvendo o risco dos fornecedores. A Samsung Electro-Mechanics mantém acordos de longo prazo com 10 hiperescaladores e empresas de chips globais, e mais de 70% da expansão de substratos é financiada por adiantamentos de clientes: os compradores estão pagando antecipadamente pela capacidade, o que sinaliza que esperam que a escassez dure mais que o período de construção. A relação book-to-bill da Murata, perto de 1,5, mostra pedidos cerca de 50% acima das remessas. (Source)
Sources
- Reportagem sobre a escassez de MLCC e substratos, 19 de outubro de 2026
- Consenso do terceiro trimestre e preços-alvo da Samsung Electro-Mechanics
- Análise do contrato de substratos e dos LTA da Samsung Electro-Mechanics
Nota: os números são os reportados em 19–20 de outubro de 2026; os números do terceiro trimestre da Samsung Electro-Mechanics são estimativas de consenso, não resultados divulgados. Este artigo é uma análise, não uma recomendação de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


