 VLSI Korea
Rebellions em profundidade: por que a startup coreana de chips de IA vale US$ 2,34 bilhões — Rebel100, IA soberana e o caminho do IPO
A Rebellions foi avaliada em US$ 2,34 bilhões em sua rodada pre-IPO de março de 2026, cerca de 100 vezes a receita de 2025. Esta análise desmonta o preço: demanda de IA soberana, tração produtiva do ATOM-Max, Rebel100 e o caminho do IPO de 2027.


Resumo em 30 segundos
A Rebellions, principal startup sul-coreana de chips de inferência de IA, foi avaliada em aproximadamente US$ 2,34 bilhões em sua rodada pre-IPO de março de 2026. É um número anunciado pela própria empresa, não um boato. A rodada captou US$ 400 milhões (640 bilhões de wons segundo a imprensa coreana), liderada pelo Mirae Asset Financial Group e pelo Korea National Growth Fund, e elevou o financiamento total a US$ 850 milhões. Contra uma receita de 2025 reportada em torno de 32–35 bilhões de wons (cerca de US$ 23–25 milhões a US$ 1 = 1.400 wons), o preço equivale a cerca de 100 vezes as vendas dos últimos doze meses. O mercado não está pagando pelo que a Rebellions vende hoje. Está pagando por três coisas: (1) uma demanda de IA soberana que os governos financiam diretamente, (2) tração produtiva — sua NPU ATOM-Max opera quatro serviços comerciais de IA da SK Telecom com cerca de 14 milhões de solicitações por dia — e (3) o Rebel100, uma plataforma de segunda geração baseada em chiplets que avança para sistemas em escala de rack antes de um IPO planejado para 2027. Esta análise desmonta esse preço.
Background
A Rebellions foi fundada em setembro de 2020 em Seongnam, Coreia do Sul. Seu CEO, Sunghyun Park, é doutor pelo MIT e trabalhou antes na Intel, na SpaceX e no Morgan Stanley. A empresa projeta unidades de processamento neural (NPU) para inferência de IA: executar um modelo já treinado milhões de vezes por dia, onde o custo e a energia por token decidem a economia.
Duas decisões estruturais definem a companhia. Primeira: em dezembro de 2024, concluiu a fusão com a Sapeon Korea, a unidade de chips de IA da SK Telecom. A entidade combinada foi avaliada em cerca de 1,3 trilhão de wons (aprox. US$ 935 milhões), tornou-se o primeiro unicórnio coreano de semicondutores de IA e Park assumiu como CEO único. A fusão uniu a base de implantação em telecomunicações da Sapeon à equipe de design da Rebellions e eliminou seu rival doméstico mais direto. Segunda: sua lista de acionistas é, ela mesma, uma cadeia de suprimentos. É a única startup coreana de chips de IA apoiada pelas duas grandes operadoras, SK Telecom e KT, e também por Samsung Electronics, SK hynix, Arm, Wa'ed Ventures, Pavilion Capital, DG Daiwa Ventures e Korelya Capital. Seus chips são fabricados pela Samsung Foundry — o ATOM em 5 nm e o Rebel100 no SF4X de 4 nm — e sua memória HBM vem do mesmo ecossistema controlado por seus acionistas.
A escada de financiamento é íngreme. A Série B de janeiro de 2024 captou US$ 124 milhões liderados pela KT, a uma avaliação próxima de US$ 658 milhões. A Série C de setembro de 2025 captou US$ 250 milhões a US$ 1,4 bilhão, com a Arm como investidora estratégica — segundo relatos, o primeiro investimento da Arm em uma startup da Ásia-Pacífico. Seis meses depois, a rodada pre-IPO de março de 2026 adicionou US$ 400 milhões a US$ 2,34 bilhões: US$ 650 milhões, mais de 75% de todo o capital já captado, chegaram em uma única janela de seis meses. Isso é impulso — e também uma afirmação sobre o futuro que precisa ser testada.
Business Deep Dive
1. A anatomia do preço de US$ 2,34 bilhões
Comecemos pelo único denominador duro disponível. A Rebellions não publica demonstrações financeiras completas, mas compilações coreanas baseadas em relatórios de auditoria situam a receita de 2025 em aproximadamente 32–35 bilhões de wons, crescimento de cerca de 3,4 vezes ano a ano e de cerca de dez vezes frente a 2023, com prejuízo operacional decorrente do pesado gasto em P&D. A US$ 1 = 1.400 wons, são US$ 23–25 milhões de receita contra uma avaliação de US$ 2,34 bilhões: cerca de 95–100 vezes as vendas trailing.
Isso não é um múltiplo de semicondutores; é o preço de uma opção. Empresas fabless maduras negociam entre um dígito e pouco mais de dez vezes as vendas, e mesmo os nomes de silício de IA de alto crescimento raramente sustentam mais de 20–30 vezes quando a receita se torna material. Portanto, a pergunta certa não é «US$ 2,34 bilhões é caro?» — pelos números trailing, obviamente é. A pergunta certa é: que trajetória de receita torna US$ 2,34 bilhões um preço normal?
| Cenário (múltiplo estável eventual) | Receita necessária para sustentar US$ 2,34B | Múltiplo da receita de 2025 (~US$ 24M) |
|---|---|---|
| 20x vendas (fabless de crescimento premium) | ~US$ 117 milhões | ~5x |
| 10x vendas (silício de IA consolidado) | ~US$ 234 milhões | ~10x |
| 8x vendas (fabless madura) | ~US$ 293 milhões | ~12x |
A Rebellions precisa multiplicar a receita por cerca de cinco vezes para parecer razoavelmente precificada como empresa de crescimento, e por dez para parecer como empresa consolidada. É exigente, mas não é fantasia: a receita de 2025 cresceu cerca de 3,4 vezes em um único ano, antes que a plataforma de segunda geração fosse enviada em escala. A avaliação é uma aposta de que esse ritmo, ou algo próximo dele, se mantém por mais dois ou três anos.
2. IA soberana: até que ponto a demanda é real?
«IA soberana» é a tese de demanda: governos que não querem que sua infraestrutura de IA dependa inteiramente de GPUs americanas pagarão por uma alternativa doméstica. Para a Rebellions, isso não é um slogan — tem uma assinatura em dinheiro. Da rodada pre-IPO de 640 bilhões de wons, 250 bilhões vieram do Korea National Growth Fund e 50 bilhões do estatal Korea Development Bank. O investimento do National Growth Fund foi seu primeiro investimento direto, feito sob a iniciativa «K-Nvidia» do governo para construir uma empresa doméstica de chips de IA competitiva globalmente. O Mirae Asset ancorou a rodada com 300 bilhões de wons de capital privado, e o governo exigiu que desenvolvedores de NPU captassem um financiamento privado de contrapartida significativo para se qualificarem — segundo a imprensa, a Rebellions foi a primeira empresa doméstica do setor a completar esse requisito.
Mas a precisão importa. Os 250 bilhões de wons do governo são investimento em capital, não um pedido de compra. Eles provam que o Estado quer que a Rebellions exista e seja financiada; não provam, por si sós, que o Estado comprará sistemas Rebel100 em escala. O teste mais claro — o Centro Nacional de Computação de IA da Coreia — foi para um consórcio liderado pela Samsung SDS e tem um desenho centrado em GPU, e nenhuma alocação de NPU doméstica para esse centro foi divulgada. A demanda soberana também existe fora da Coreia: os chips de primeira geração estão implantados na Arábia Saudita, onde a Wa'ed Ventures é acionista e a empresa mantém uma subsidiária em Riade, e a parceria com a Marvell de julho de 2025 mira justamente infraestrutura de IA personalizada para implantações soberanas e regionais na APAC e no Oriente Médio. A leitura honesta: a IA soberana é uma corrente de política real e financiada, a Rebellions é sua campeã coreana designada, mas a conversão da política em pedidos de compra ainda está, em sua maior parte, à frente da empresa, não atrás.
3. Tração: o que o ATOM provou e o que o Rebel100 precisa provar
A evidência mais forte da história é operacional, não financeira. O ATOM, chip de primeira geração fabricado no processo de 5 nm da Samsung, entrou em produção em massa em 2023 e saiu dos pilotos para serviços em produção. A KT opera hardware da Rebellions em sua nuvem NPU-as-a-service. A implantação emblemática é a SK Telecom: um servidor baseado em ATOM-Max entrou em serviço comercial em dezembro de 2025 para o serviço de resumo de chamadas do A., e em setembro de 2026 as NPUs da Rebellions operavam quatro serviços de IA da SK Telecom — resumo de chamadas, texto para fala em streaming, a central de contato com IA e o Scam Vanguard, serviço de detecção de mensagens fraudulentas — processando cerca de 14 milhões de solicitações por dia, equivalentes a mais de 4 bilhões de tokens diários, em uma fazenda de NPUs com centenas de placas aceleradoras. O ATOM-Max, a placa atual para data centers, combina quatro dies ATOM com um controlador PCIe para entregar 128 TFLOPS em FP16 e até 1.024 TOPS em INT4 dentro de um envelope de 350 W. Processar tráfego real de telecomunicações, todos os dias, por meses, é o tipo de referência que as equipes de compras de fato verificam.
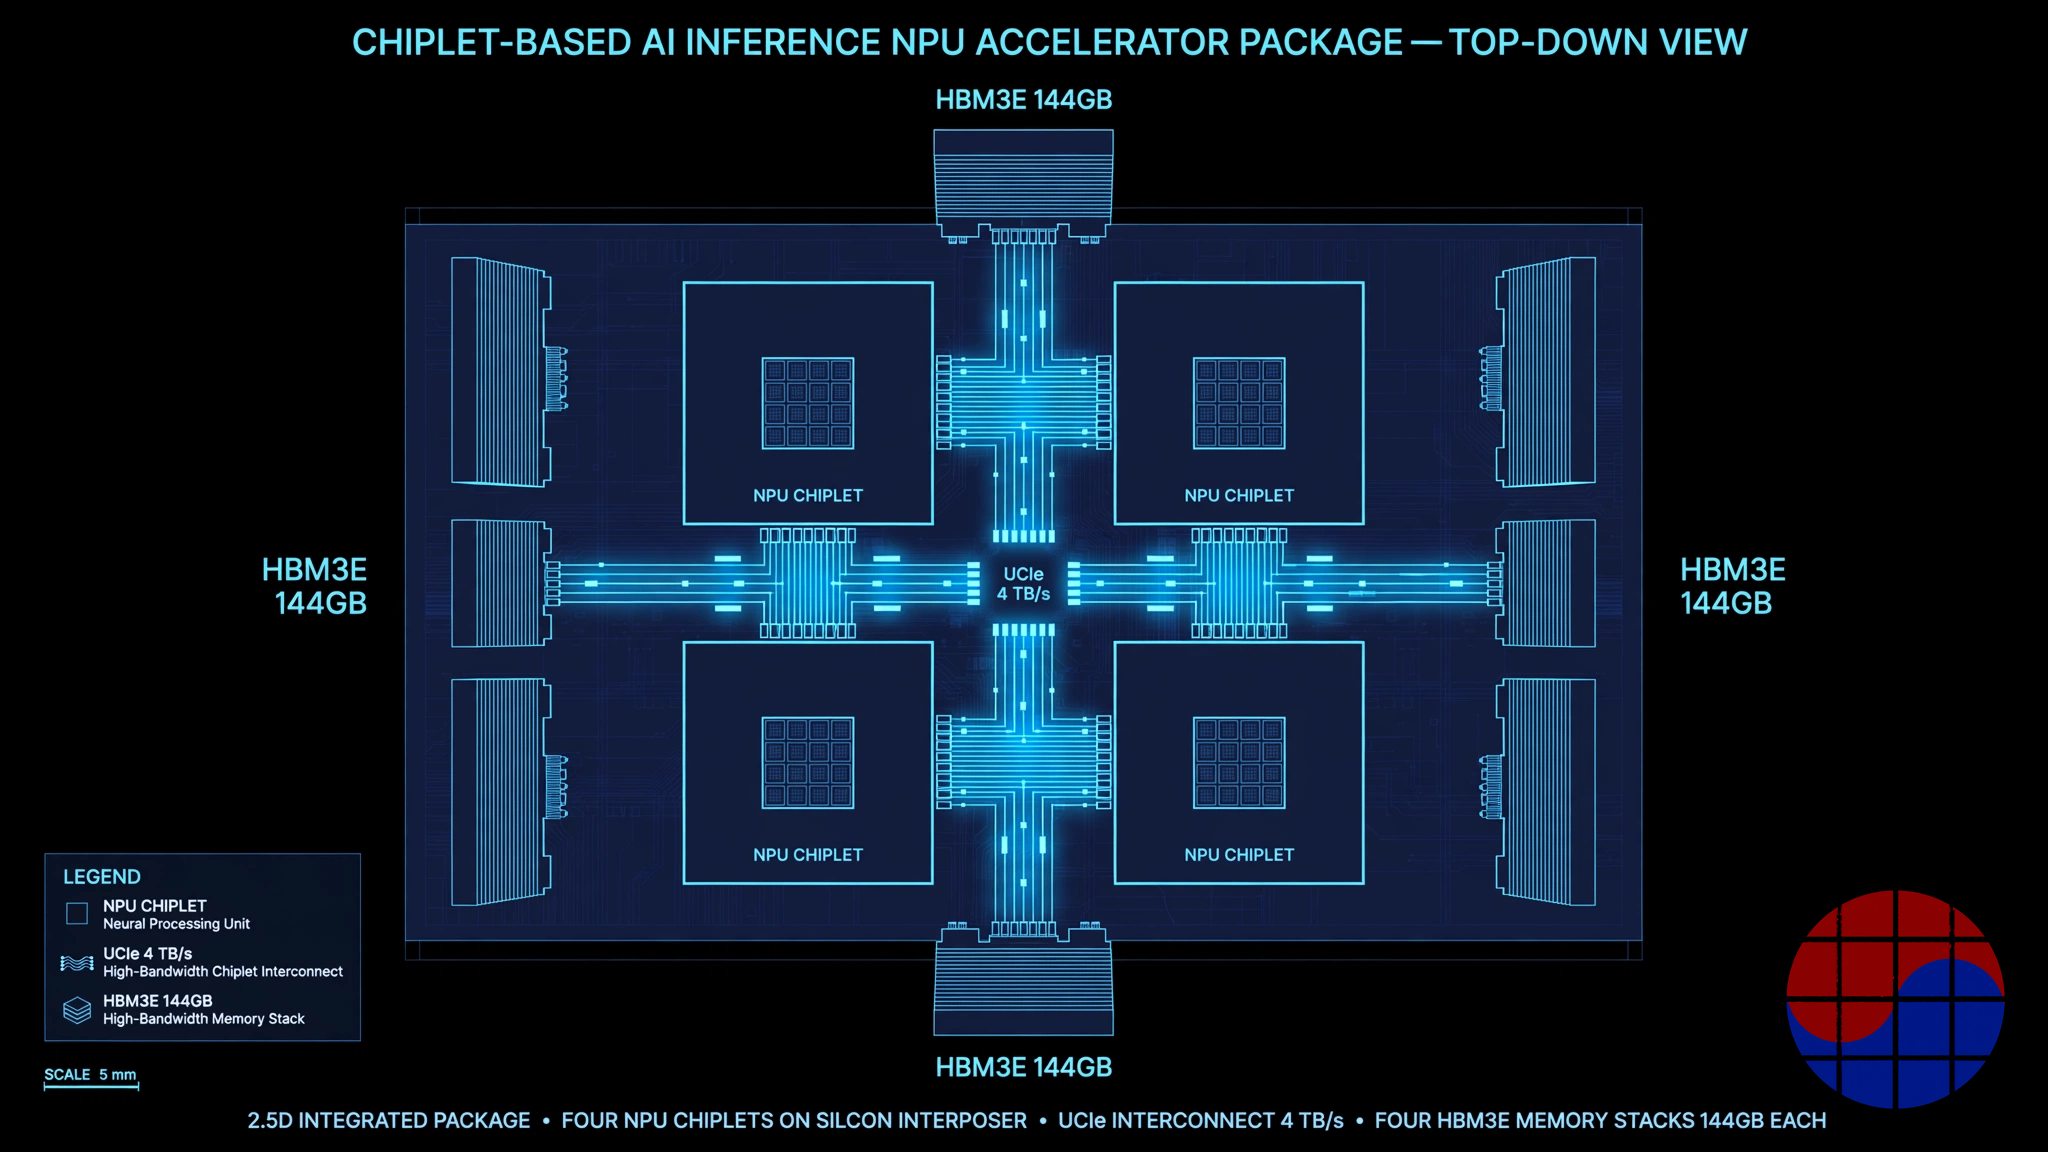
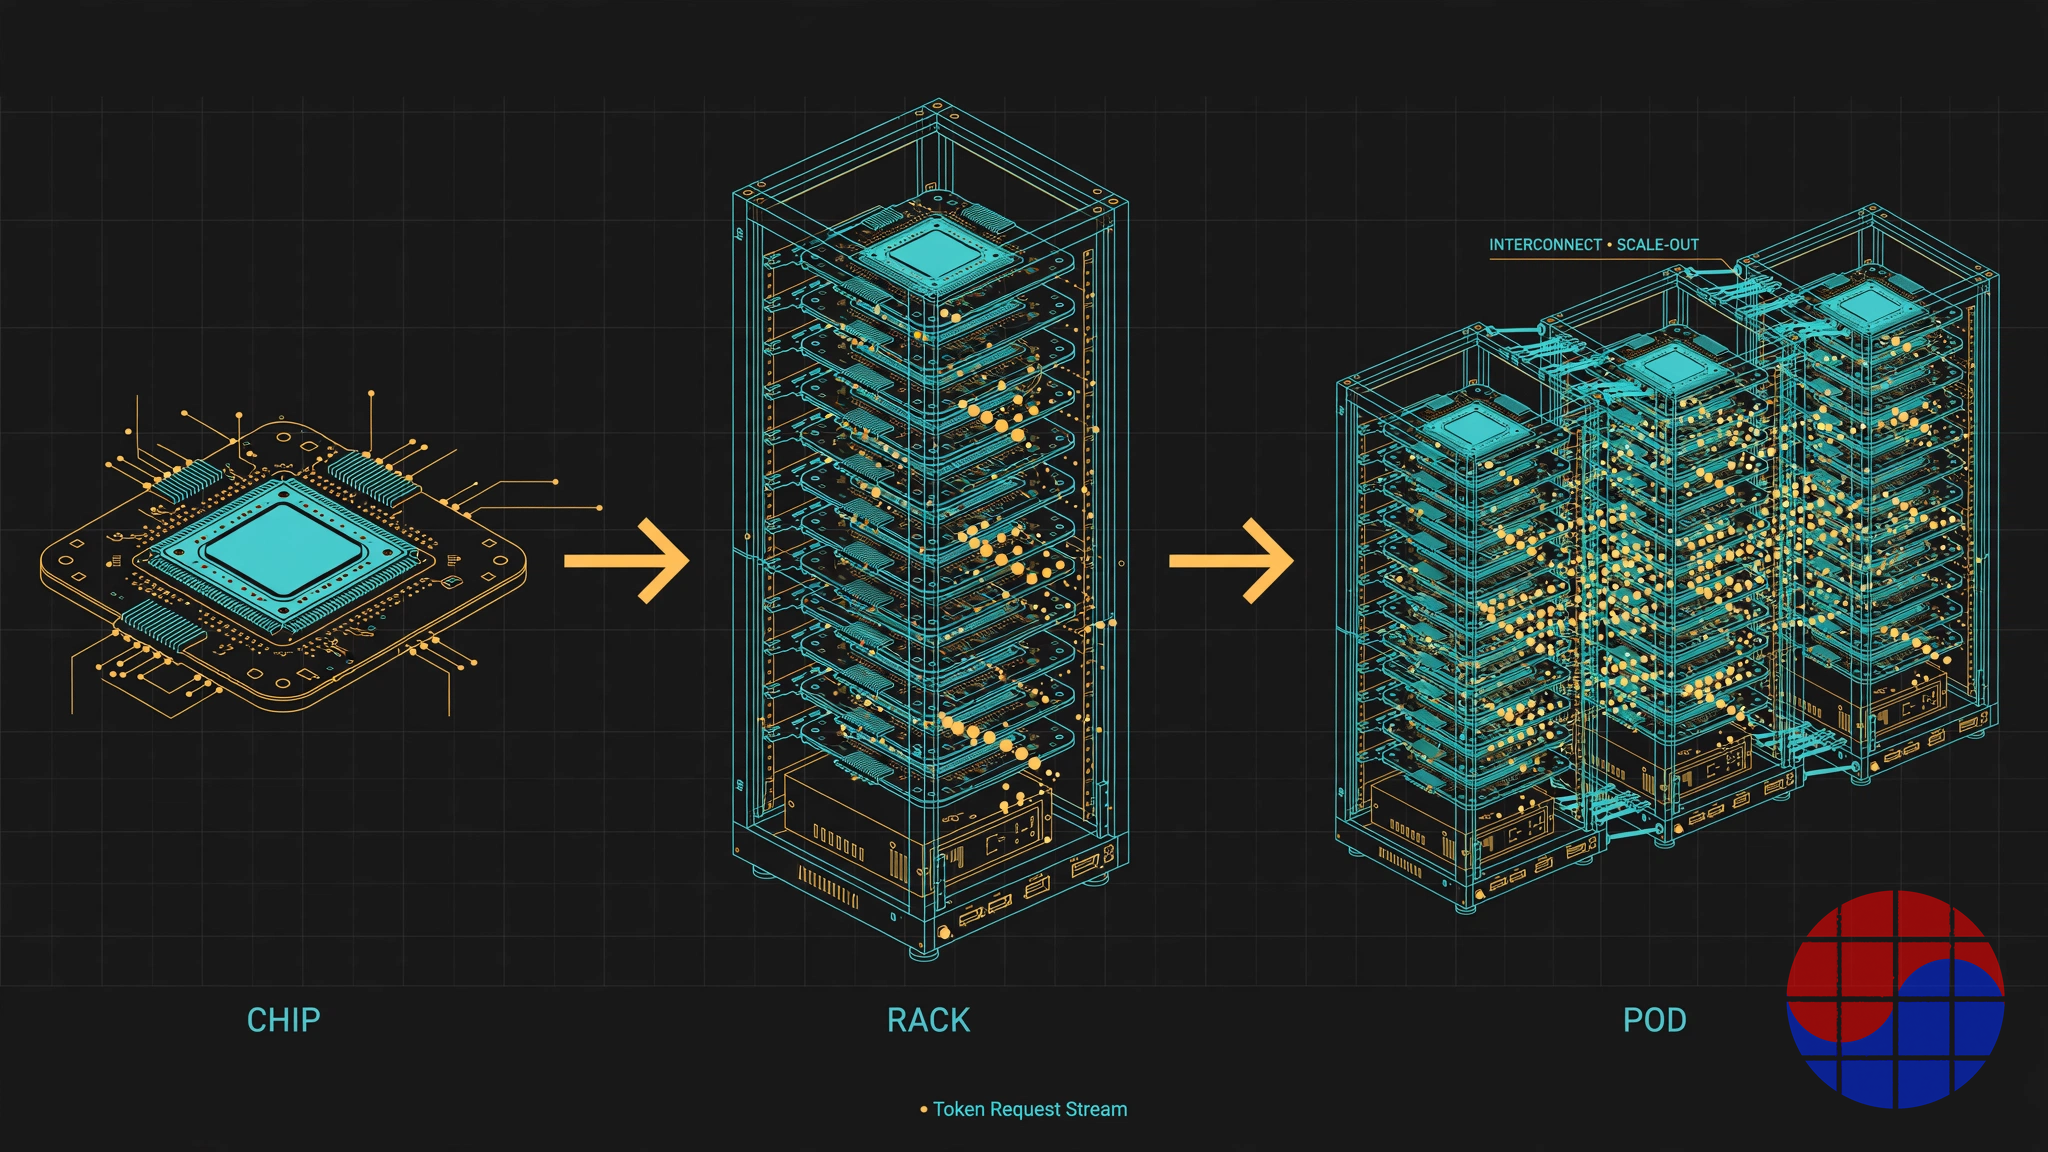
O Rebel100 é o produto que a avaliação realmente precifica. Lançado como REBEL-Quad na Hot Chips 2025 e detalhado em um artigo da ISSCC 2026, ele empacota quatro chiplets NPU de cerca de 320 mm² cada no processo SF4X de 4 nm da Samsung, com encapsulamento 2.5D I-Cube S. É o primeiro acelerador de IA do mundo a adotar a interconexão de chiplets UCIe-Advanced — links de 16 Gbps que agregam cerca de 4 TB/s com latência de aproximadamente 11 ns, de modo que quatro dies se comportam como um único processador. Ele carrega 144 GB de HBM3E (quatro stacks de 36 GB com 12 camadas) a 4,8 TB/s de largura de banda, e entrega 1 PFLOPS em FP16 e 2 PFLOPS em FP8, com dupla interface de host PCIe Gen5 x16. Em março de 2026, a empresa o envolveu em sistemas: o RebelRack, um rack de computação de inferência pronto para produção, e o RebelPOD, que combina racks em clusters. A mudança de modelo de negócio importa tanto quanto o silício: a Rebellions vende cada vez mais racks e pods — receita de sistemas por implantação — e não chips nus.
O que resta por provar é igualmente específico. O Rebel100 está em testes de prova de conceito com clientes globais, incluindo a Meta segundo a imprensa coreana, e Park nomeou grandes laboratórios de IA como Meta e xAI como clientes-alvo, em vez dos hyperscalers. Nenhuma receita, preço ou volume do Rebel100 foi divulgado, e o próprio Park apontou o suprimento de memória como um desafio atual — uma observação incisiva para um produto que precisa de quatro stacks de HBM3E por pacote em um mercado de HBM apertado. O roteiro seguinte (REBEL-IO, REBEL-CPU, uma variante Rebel100s projetada para clusters de até 256 sockets e uma plataforma de chiplet de CPU de IA baseada no Arm Neoverse CSS V3 sobre o processo GAA de 2 nm da Samsung) mostra ambição. Ambição não é tração. A pergunta de 2027 é se o Rebel100 converte PoCs em pedidos repetidos e divulgados.
4. O caminho do IPO — e o que ele faz com o preço
O rótulo pre-IPO da rodada de março de 2026 é literal. A Samsung Securities é a coordenadora líder doméstica desde 2024, e o JPMorgan foi nomeado coordenador global em 2026. Em julho de 2026, Park disse que a empresa mira uma listagem na KOSPI no primeiro ou segundo trimestre de 2027, com toda a documentação preparada até o fim de 2026 e o cronograma dependente das condições de mercado; uma listagem posterior nos EUA via ADR — após conversas com a NYSE e a Nasdaq — também está em consideração. A imprensa coreana de setembro de 2026 acrescentou um detalhe: uma listagem acelerada na KOSDAQ também estava em avaliação, de modo que a escolha da bolsa não é definitiva.
Para a avaliação, o IPO corta nos dois sentidos. Uma estreia bem-sucedida em 2027 a US$ 2,34 bilhões ou mais valida o preço pre-IPO. Ela também força a divulgação: receita auditada, concentração de clientes e visibilidade de pedidos do Rebel100 se tornarão documentos públicos, e o múltiplo trailing de cerca de 100 vezes será julgado a cada novo trimestre. Se a listagem escorregar, ou precificar abaixo da marca pre-IPO, o número de US$ 2,34 bilhões se tornará retroativamente o teto de uma narrativa de mercado privado, e não um degrau. Avaliações privadas são fixadas pelo último comprador disposto; avaliações públicas são fixadas todos os dias.
5. O lado negativo: o que pode tornar US$ 2,34 bilhões um erro
Quatro riscos são específicos o bastante para serem nomeados. Primeiro, concentração de clientes. A base produtiva divulgada são dois grupos coreanos de telecomunicações — que também são acionistas. Clientes-acionistas são referências excelentes e uma prova fraca de demanda de mercado aberto. Segundo, o poço gravitacional da GPU. A proposta soberana depende de compradores quererem uma opção não-Nvidia; se a oferta de GPUs se normalizar e os preços amolecerem, a urgência da segunda fonte enfraquece, e o desenho centrado em GPU do centro nacional de computação mostra para onde a compra padrão se inclina. Terceiro, alocação de HBM. A economia do Rebel100 exige suprimento de HBM3E em volume em um mercado onde os maiores compradores pré-compram a capacidade; acionistas estratégicos ajudam, mas alocação não é propriedade. Quarto, escala de execução. Cerca de 300 funcionários, com planos de dobrar o quadro, enquanto se escala um chip novo, constrói-se um negócio de sistemas em rack, entra-se no mercado americano e prepara-se um IPO. Cada tarefa é normal para uma empresa em crescimento; juntas, são o risco de verdade.
Há também uma opção na direção oposta: relatos não confirmados de agosto de 2026 descreveram conversas em estágio inicial entre Nvidia e Rebellions sobre parceria, investimento ou aquisição. Nenhuma das empresas as confirmou, e a nova posição do governo coreano como acionista direto complicaria qualquer aquisição estrangeira de uma campeã nacional designada. Trate isso como opcionalidade relatada, não como um piso sob o preço.
Chase's Take
O preço de US$ 2,34 bilhões é melhor compreendido como um instrumento de financiamento, não como uma medição. A Coreia decidiu que precisa de uma campeã nacional de chips de IA, e uma campeã que parece subcapitalizada perde os debates de compra antes que eles comecem. O primeiro investimento direto do National Growth Fund, o cheque-âncora do Mirae Asset e a sequência de US$ 650 milhões em seis meses foram desenhados para fazer a Rebellions parecer inevitável — e nos mercados de infraestrutura, parecer inevitável é um ativo comercial genuíno, porque os compradores de data centers apostam em fornecedores que ainda existirão em cinco anos.
O que considero crível é a parte sem glamour: o ATOM-Max processando tráfego real de telecomunicações a bilhões de tokens por dia. A maioria das startups de chips de IA morre com um ótimo artigo na Hot Chips e nenhuma referência produtiva. A Rebellions tem a referência produtiva, um chip de segunda geração arquitetonicamente sério — UCIe-Advanced em silício, 144 GB de HBM3E, um roteiro de chiplets crível — e acionistas que controlam sua foundry, sua memória e seus primeiros clientes. Essa combinação é rara em qualquer lugar, e única na Coreia.
O que ainda não vejo é o número que me permitiria chamar US$ 2,34 bilhões de barato: receita divulgada do Rebel100. Até que o Rebel100 seja enviado em volume para um cliente que não seja também acionista, a avaliação repousa sobre uma base de receita de 2025 de cerca de US$ 24 milhões e um vento favorável de política. Meu veredito: o preço é defensável como o custo de construir uma campeã nacional com silício real e implantações reais — e só se torna genuinamente atraente se o prospecto do IPO de 2027 mostrar a receita do Rebel100 crescendo para dentro do múltiplo. Observe três coisas: a composição da receita no documento de registro, o primeiro cliente do Rebel100 nomeado que não seja acionista, e qualquer alocação de NPU divulgada em programas governamentais de computação. Esses três dados, e não outra manchete de captação, decidirão o que esta empresa realmente vale.
Implications
Para o ecossistema coreano de semicondutores, a Rebellions é o teste de se uma campeã fabless pode ser montada com peças domésticas: wafers da Samsung Foundry, HBM da SK hynix, clientes-âncora de telecomunicações e capital estatal. Se funcionar, o modelo se estende ao restante do setor coreano de IA fabless; se travar, a lição é que montar um ecossistema não substitui a demanda de mercado aberto.
Para a Samsung Foundry, a Rebellions é uma cliente de referência que importa além de seu volume de wafers: um design de chiplets de 4 nm com integração de HBM e um programa de chiplet de CPU de 2 nm em desenvolvimento são exatamente as vitórias de nó avançado e encapsulamento avançado que a Samsung precisa mostrar ao mercado.
Para compradores de infraestrutura de inferência, a implicação prática é mais estreita e mais útil: agora existe uma plataforma de inferência não-GPU com referências produtivas em telecomunicações, uma pilha de software aberta (vLLM, PyTorch, Triton, Kubernetes) e produtos em escala de rack. Para implantações soberanas e regionais que não podem ou não querem se padronizar inteiramente em GPUs americanas, a Rebellions pertence à lista de avaliação — com a diligência focada na maturidade do software e nos cronogramas de entrega lastreados em HBM.
Para investidores, o IPO de 2027 será o primeiro olhar precificado e auditado sobre uma empresa asiática pura de chips de inferência de IA. A rodada pre-IPO fixou a âncora em US$ 2,34 bilhões; o prospecto mostrará quanto dessa âncora é receita, quanto é carteira de pedidos e quanto é política.
Nota: Os números de avaliação e da rodada são os anunciados pela empresa (30 de março de 2026); a receita de 2025 provém de compilações baseadas em relatórios de auditoria e não havia sido publicada pela empresa como demonstrações financeiras completas até a redação desta análise. As conversões de wons usam US$ 1 = 1.400 wons, salvo quando um valor em wons foi divulgado diretamente.
FAQ
Q1. Qual é a avaliação mais recente da Rebellions e quando foi fixada? Aproximadamente US$ 2,34 bilhões (cerca de 3,4 trilhões de wons segundo a imprensa coreana), fixada pela rodada pre-IPO de US$ 400 milhões anunciada em 30 de março de 2026, liderada pelo Mirae Asset Financial Group e pelo Korea National Growth Fund. O financiamento total alcançou US$ 850 milhões.
Q2. O que o Rebel100 (REBEL-Quad) oferece? O acelerador de inferência de IA de segunda geração da Rebellions: quatro chiplets NPU no processo SF4X de 4 nm da Samsung, a primeira interconexão UCIe-Advanced do mundo (~4 TB/s agregados), 144 GB de HBM3E a 4,8 TB/s de largura de banda, 1 PFLOPS em FP16 e 2 PFLOPS em FP8. É vendido como chip e como sistemas em escala de rack RebelRack e RebelPOD.
Q3. A Rebellions realmente vende chips, ou ainda está em fase pré-receita? Vende. A receita reportada de 2025 foi de cerca de 32–35 bilhões de wons, o ATOM entrou em produção em massa em 2023, e as NPUs ATOM-Max operam quatro serviços comerciais de IA da SK Telecom com cerca de 14 milhões de solicitações (mais de 4 bilhões de tokens) por dia em setembro de 2026. A receita do Rebel100 em si não foi divulgada.
Q4. Quando é o IPO da Rebellions? A empresa mira uma listagem na Coreia no primeiro semestre de 2027 — Park apontou o primeiro ou segundo trimestre de 2027 em julho de 2026, com a documentação preparada até o fim de 2026 e o cronograma sujeito às condições de mercado. O JPMorgan é o coordenador global e a Samsung Securities, a líder doméstica; se a listagem cai na KOSPI ou na KOSDAQ ainda estava em avaliação nos relatos de setembro de 2026, e uma listagem posterior nos EUA via ADR está em consideração.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


