 VLSI Korea
80% da memória de 2027 da Samsung já está vendida: o poder de precificação retorna (HBM4, contratos de longo prazo)
Estima-se que 80% da produção de memória da Samsung para 2027 já esteja assegurada por contratos de longo prazo: 70% de DRAM e NAND em acordos de cinco anos e 100% da HBM. Com os preços de HBM previstos em alta de 100% a 150%, o poder de precificação volta aos fabricantes.


Um ano antes de ser produzida, a maior parte da produção de memória da Samsung Electronics para 2027 já tem comprador. Quando a oferta é vendida antecipadamente, quem define o preço é o vendedor.
Resumo em 30 segundos
- Estima-se que cerca de 80% da produção de memória da Samsung Electronics para 2027 já esteja assegurada por contratos de fornecimento de longo prazo. O número vem de um relatório da KB Securities datado de 20 de outubro de 2026 e é uma estimativa, não uma divulgação da empresa.
- A cobertura é mais profunda onde mais importa. A produção de DRAM e flash NAND de uso geral está comprometida em cerca de 70% com contratos de cinco anos com grandes empresas globais de tecnologia, e estima-se que a produção anual de HBM esteja 100% contratada.
- Os preços seguem as reservas. A previsão é que o preço médio de venda da HBM em 2027 suba de 100% a 150% em relação ao ano anterior, e que a HBM4 passe de 40% da receita de HBM em 2026 para 80% em 2027.
- Os preços pedidos divulgados para a HBM4 ficam na faixa média-alta de USD 4 por Gb, mais de três vezes os cerca de USD 1,50 por Gb da HBM3E atual. São preços pedidos divulgados; os preços de contrato confirmados não foram revelados.
- A Samsung não é um caso isolado. A Micron afirmou em sua teleconferência de resultados de 30 de setembro que mais de 75% de sua produção de 2027 já está comprometida, e a SK hynix anunciou em julho que havia concluído contratos de longo prazo com cerca de dez clientes principais.
- A KB Securities estima o lucro operacional da Samsung em 367 trilhões de wones em 2026 e 555 trilhões em 2027: estimativas que só funcionam se o poder de precificação da memória tiver realmente mudado de mãos.
Contexto
A memória era o negócio em que o comprador segurava a caneta
Por décadas, a memória foi o segmento dos semicondutores em que o vendedor tinha menos poder. DRAM e NAND são produtos padronizados, feitos por um punhado de fornecedores e comprados por todo mundo. Os preços eram definidos pelos mercados à vista e pelos contratos trimestrais, que oscilavam violentamente com as expansões de oferta, e a vantagem estrutural ficava com os grandes compradores, capazes de colocar fornecedores uns contra os outros. Os fabricantes de memória lucravam de forma espetacular nos anos de escassez e devolviam boa parte disso nos anos de excesso. O superciclo de 2017, quando a oferta apertada permitiu aos fabricantes ditar os termos, foi a exceção que confirmava a regra.
Os acordos de fornecimento de longo prazo existiam nas margens, mas raramente cobriam a maior parte da produção de um ano futuro com anos de antecedência. Comprometer a maior parte da produção de 2027, na escala agora divulgada, é outra estrutura comercial: parece menos o velho mercado de memória e mais os mercados de reserva de capacidade que se formaram em torno dos wafers lógicos avançados e do encapsulamento avançado.
A IA mudou quem é o comprador e o que o comprador teme
O lado da demanda explica a virada. O comprador marginal de memória agora é um hiperescalador que constrói data centers de IA com planos plurianuais. Para esse comprador, o medo que prende não é pagar 10% a mais pela DRAM; é um data center que não pode ser concluído porque a alocação de HBM ou de DRAM para servidores ficou aquém. A HBM, em particular, não é uma mercadoria à vista: as pilhas são qualificadas para plataformas de aceleradores específicas, os volumes são planejados com trimestres de antecedência e trocar de fornecedor no meio da geração não é realista. Quando o custo de perder o fornecimento é um projeto de IA atrasado, os compradores trocam racionalmente flexibilidade de preço por certeza de alocação, e assinam contratos longos e grandes para obtê-la.
Esse é o pano de fundo do relatório da KB Securities sobre a Samsung Electronics de 20 de outubro de 2026, divulgado pela imprensa na mesma semana. Sua afirmação central não é uma previsão de preço. É uma afirmação de cobertura: a de que a maior parte do livro de memória da Samsung para 2027 já está escrita.
Análise de negócio em profundidade
A cobertura: 80% no total, 100% em HBM
As estimativas do relatório descrevem uma carteira de pedidos de 2027 em grande parte fechada mais de um ano antes de o ano começar.
| Segmento de produção de 2027 | Parcela sob contrato (estimativa) | Estrutura do contrato |
|---|---|---|
| Produção total de memória | Cerca de 80% | Contratos de fornecimento de longo prazo |
| DRAM e NAND de uso geral | Cerca de 70% | Contratos de cinco anos com grandes empresas globais de tecnologia |
| HBM (produção anual) | 100% | Contratos de fornecimento concluídos (estimativa) |
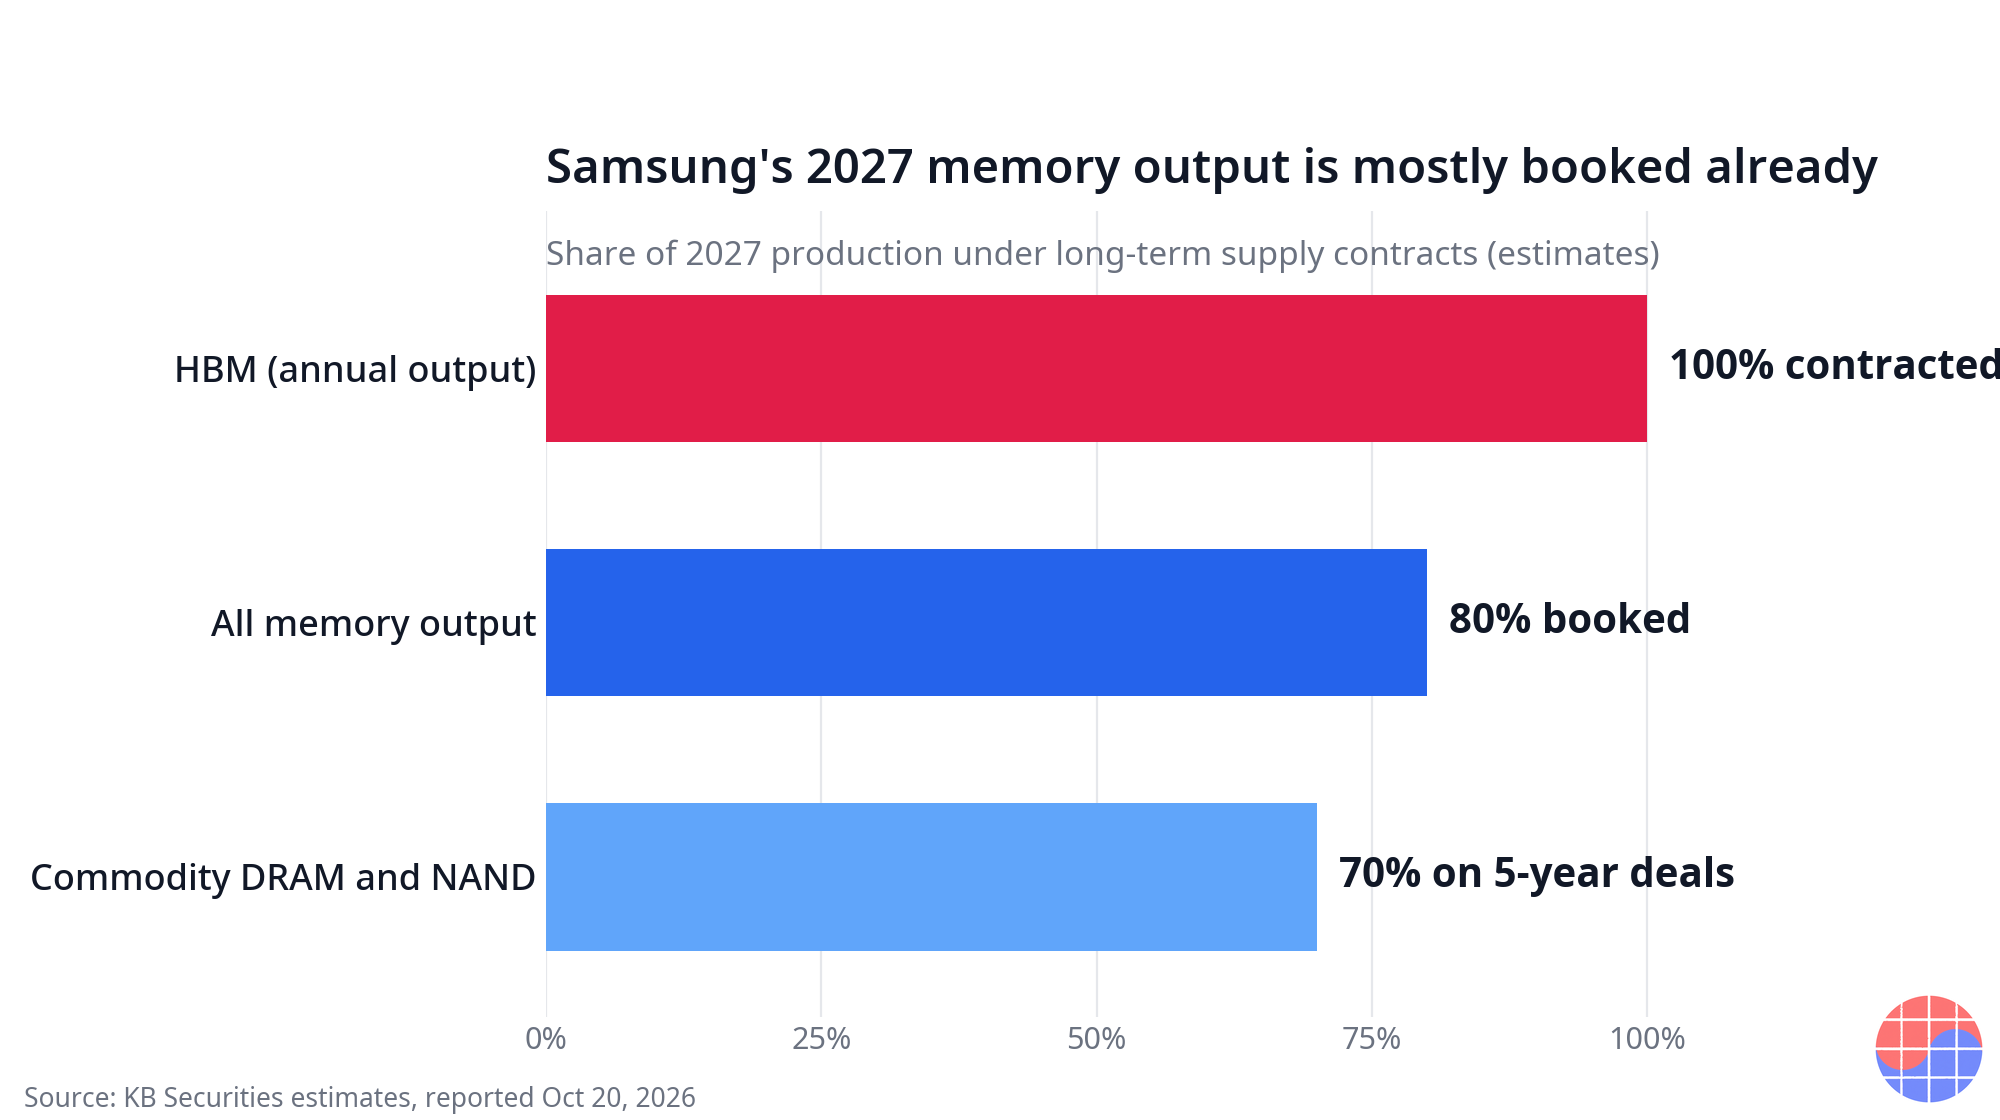
Fonte: relatório da KB Securities datado de 20 de outubro de 2026, conforme divulgado pela imprensa. Os números são estimativas de analistas, não divulgações da Samsung. Links na nota de rodapé.
As três linhas se leem como um gradiente de escassez. A memória de uso geral, a parte mais fungível e cíclica do negócio, está comprometida em 70% em prazos de cinco anos, uma duração que teria sido notável em qualquer ciclo anterior. A HBM, o insumo escasso da IA, está integralmente contratada para o ano. O número combinado de 80% é o que transforma uma carteira de pedidos forte em uma história de estrutura de mercado: só cerca de um quinto da produção de 2027 permanece sem compromisso, e é por esse resíduo que o restante do mercado precisa competir.
Os 20% restantes são onde o preço é definido
Um mercado em que 80% da oferta é vendido antecipadamente não fecha no preço médio de contrato. Fecha na margem: nos 20% não comprometidos, mais o volume à vista que existir. Cada hiperescalador, fabricante de servidores e empresa de dispositivos que não garantiu fornecimento para 2027 disputa esse resíduo cada vez menor contra concorrentes na mesma situação. Esse é o mecanismo pelo qual a cobertura de longo prazo transfere o poder de precificação: os próprios contratos travam volume e prioridade, e a escassez que criam precifica todo o resto.
O transbordamento corre para jusante. Os compradores de memória de consumo e de cliente — fabricantes de PCs, smartphones e dispositivos de consumo — historicamente compraram mais perto dos mercados à vista e de contratos curtos. Se a parcela comprometida da indústria permanecer tão alta, o mercado residual do qual compram é mais fino e mais disputado, e o preço de não estar comprometido sobe. A perspectiva da KB Securities já aponta nessa direção no curto prazo: espera-se que os preços da DRAM no primeiro trimestre de 2027 subam um percentual de dois dígitos em relação ao trimestre anterior.
A economia da HBM: o preço sobe enquanto o mix melhora
Os números de HBM do relatório descrevem dois efeitos que se reforçam: o preço de cada bit sobe e o mix se desloca para a geração mais nova e mais cara.
| Métrica de HBM | Número | Observação |
|---|---|---|
| Preço médio de venda da HBM em 2027 | +100% a +150% em relação ao ano anterior | Previsão |
| Participação da HBM4 na receita de HBM | 40% (2026) → 80% (2027) | Deslocamento do mix para a nova geração |
| Preço pedido divulgado da HBM4 | Faixa média-alta de USD 4 por Gb | Preços pedidos divulgados, não preços de contrato confirmados |
| Preço atual da HBM3E | Cerca de USD 1,50 por Gb | Ponto de referência: o pedido da HBM4 é 3 vezes ou mais |
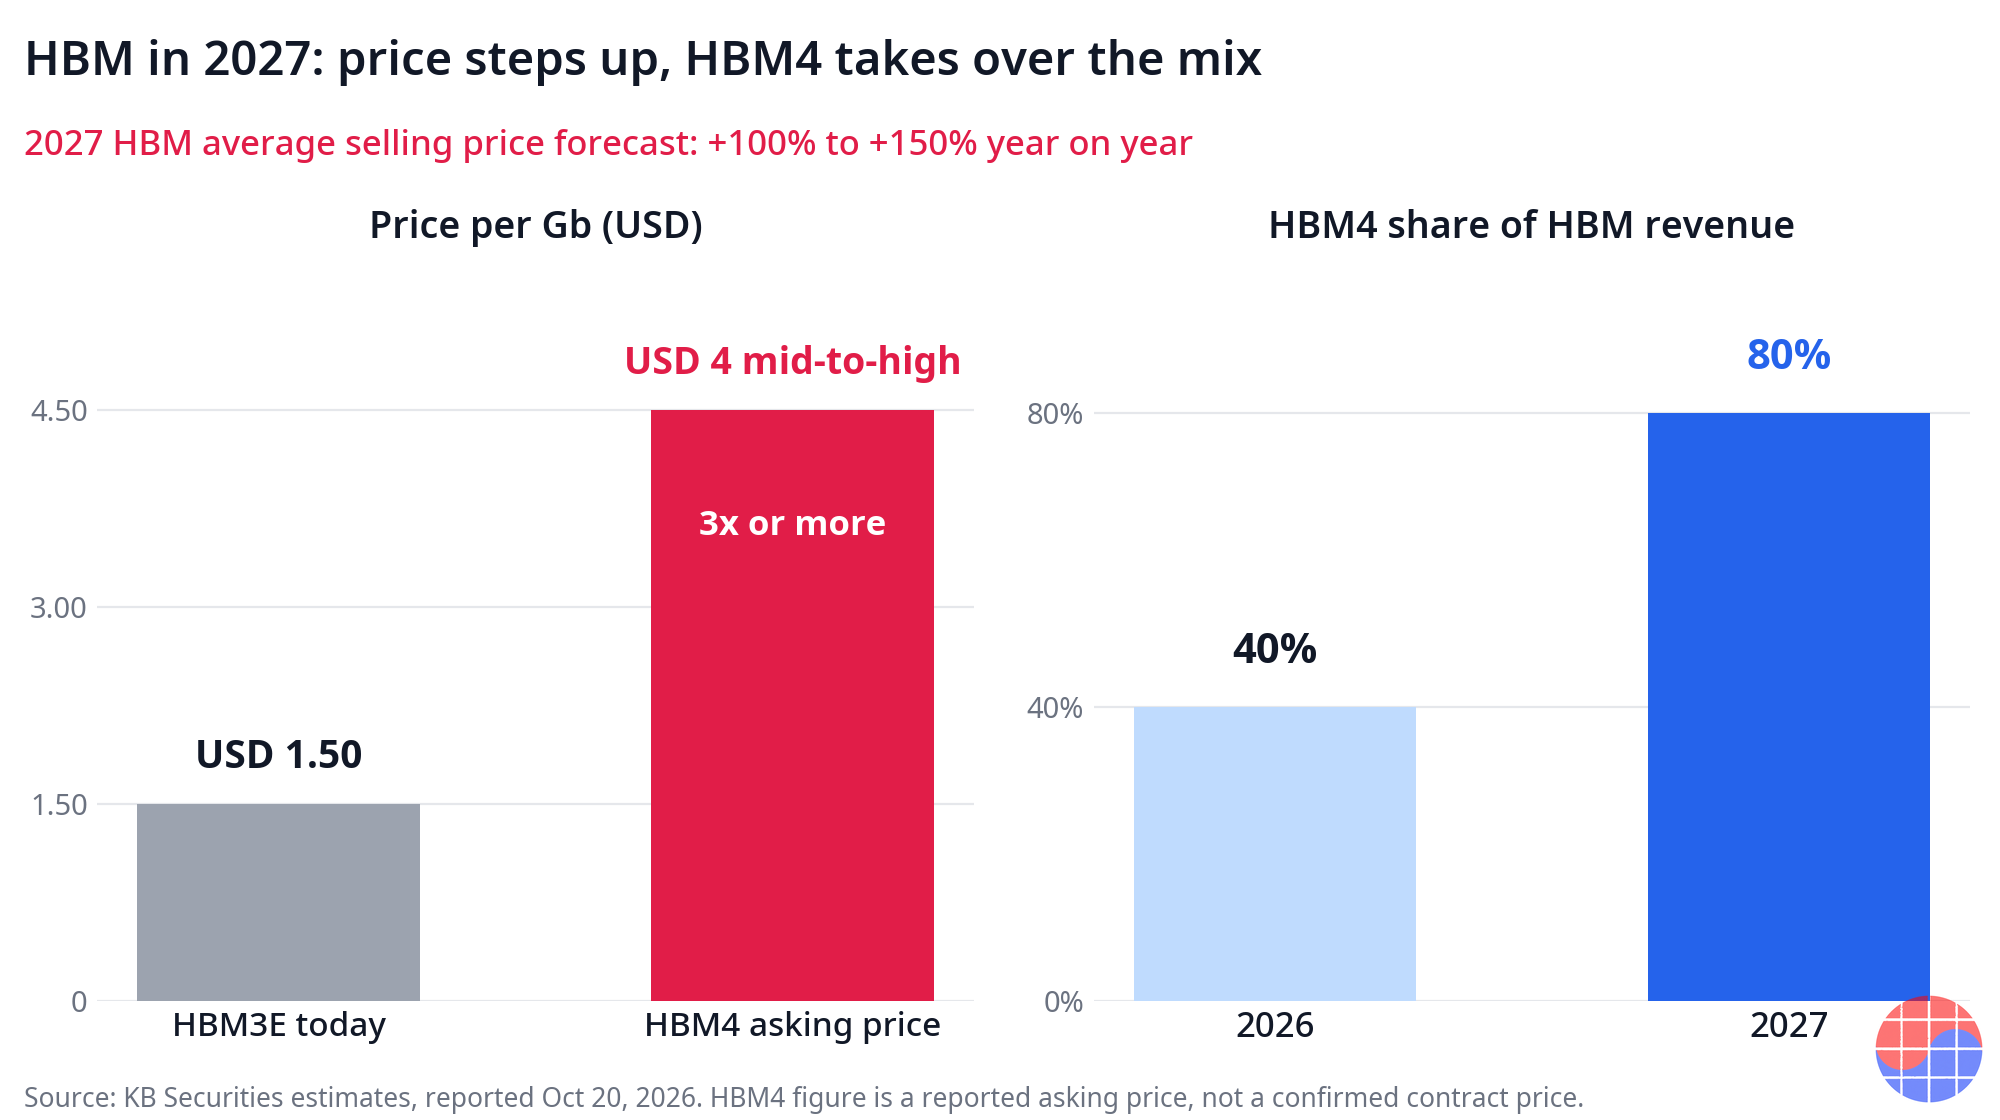
Fonte: relatório da KB Securities datado de 20 de outubro de 2026, conforme divulgado pela imprensa. Estimativas e preços pedidos divulgados; os preços de contrato confirmados não foram revelados. Links na nota de rodapé.
A comparação por Gb é o número individual mais afiado da história. Uma faixa pedida divulgada para a HBM4 na zona média-alta de USD 4 por Gb, frente a cerca de USD 1,50 por Gb da HBM3E de hoje, é um salto de preço geracional de mais de três vezes, antes do efeito de mix, em que a HBM4 dobra sua participação na receita de HBM para 80% em 2027. Duas cautelas acompanham esse número, e ambas estão na fonte: o valor na faixa de USD 4 é um preço pedido divulgado, e os preços efetivamente contratados não são públicos; e os números de preço médio e de mix são previsões de analistas, não orientações da empresa. Mesmo descontadas as duas cautelas, a direção é coerente com os dados de cobertura: um ano de HBM totalmente reservado é um ano em que o vendedor abre a negociação.
O que as estimativas de lucro implicam
As estimativas de lucro operacional da KB Securities para a Samsung Electronics — 367 trilhões de wones em 2026 e 555 trilhões em 2027 — são a tradução financeira da mesma tese. Um salto desse tamanho em um único ano não pode ser produzido apenas pelo crescimento de volume em um negócio da escala da Samsung; ele exige que os efeitos de preço e de mix descritos se materializem aproximadamente como previsto. Os números devem ser tratados como o modelo que o analista faz da história dos contratos, não como uma promessa: se os preços de contrato de 2027 forem reiniciados materialmente para baixo nos pontos de renovação, ou se o gasto de capital em IA pausar, a mesma alavanca funciona ao contrário. O melhor uso das estimativas é como medida de quanto poder de precificação o mercado agora está disposto a subscrever.
Verificação cruzada: toda a indústria vendeu 2027 antecipadamente
Se os números da Samsung fossem idiossincráticos — a contratação agressiva de uma única empresa —, a conclusão sobre o poder de preços seria mais fraca. As verificações cruzadas dizem o contrário. A Micron disse aos investidores em sua teleconferência de resultados de 30 de setembro que mais de 75% de sua produção de 2027 já estava comprometida. A SK hynix anunciou em julho que havia concluído contratos de longo prazo com cerca de dez clientes principais. As três grandes fabricantes de memória, em outras palavras, entraram no último trimestre de 2026 com a maior parte de seus livros de 2027 escritos. Os compradores não assinaram esses contratos porque a memória estava barata. Assinaram porque, em toda a indústria, a oferta restante sem compromisso encolhia visivelmente.
A leitura de Chase
A leitura preguiçosa desta história é "os preços da memória vão subir". A leitura correta é sobre quem segura a caneta quando o contrato é escrito.
A essência de um acordo de longo prazo com cobertura de 80% não é a segurança de volume: é a alocação de preço e prioridade. No velho mercado de memória, a negociação trimestral era onde morava o poder, e os compradores costumavam detê-lo. Quando quatro quintos da produção do ano seguinte são alocados antes de o ano começar, a negociação que importa já aconteceu, e aconteceu no calendário do vendedor. Os 20% residuais não suavizam essa conclusão; eles a afiam, porque a franja não comprometida é onde compradores desesperados definem os preços de manchete.
É o mais perto que a indústria de memória chegou de preços definidos pelo vendedor desde o superciclo de 2017, com uma melhoria estrutural do ponto de vista dos vendedores: 2017 foi uma escassez, e escassezes terminam quando a oferta chega. Um livro de contratos de cinco anos é uma escassez institucionalizada. Mesmo que as condições à vista amoleçam em um dado trimestre, o núcleo contratado do negócio não é reprecificado com elas.
Duas coisas quebrariam a tese, e ambas são observáveis. A primeira é o comportamento na renovação: se os contratos de 2027 tiverem cláusulas de reinício de preço que devolvam a alta aos compradores, a cobertura é uma história de volume, não de preço. A segunda é a disciplina do lado da demanda: os planos de gasto de capital dos hiperescaladores para 2028 são a garantia por trás de cada um desses contratos. Os pontos de verificação mais próximos estão a dias de distância: a SK hynix divulga resultados em 28 de outubro e a Samsung Electronics em 29 de outubro, e os comentários de ambas sobre preços de contrato confirmarão ou qualificarão o quadro da KB Securities. É para lá que se deve olhar em seguida, não para os preços à vista.
Implicações
- Para hiperescaladores e donos de plataformas de IA: o jogo de alocação de 2027 está efetivamente encerrado; a competição se deslocou para 2028 e para a franja não comprometida. Espera-se que a franja seja cara: é assim que um mercado residual se parece em uma indústria vendida antecipadamente.
- Para a Samsung Electronics: um livro de 2027 contratado converte o ciclo da memória de uma aposta de preço em uma tarefa de execução: a rampa e o rendimento (yield) da HBM4. O deslocamento de mix previsto, a HBM4 a 80% da receita de HBM, é onde agora reside o risco da estimativa.
- Para a SK hynix e a Micron: a cobertura paralela (cerca de dez clientes principais na SK hynix; mais de 75% comprometido na Micron) significa que nenhuma grande fabricante tem incentivo para romper a fila no preço. A disciplina está sendo imposta pela estrutura de contratos, não pela coordenação.
- Para fabricantes de dispositivos e eletrônicos de consumo: é aqui que o transbordamento cai. Compradores que adquirem mais perto do mercado à vista enfrentam um mercado residual mais fino e uma alta de preços da DRAM de dois dígitos prevista apenas para o primeiro trimestre de 2027.
- Para investidores: a estimativa de lucro operacional de 555 trilhões de wones para 2027 é uma afirmação de poder de precificação vestida com as roupas de um modelo financeiro. Os comentários sobre preços de contrato nos resultados de 28 e 29 de outubro são a diligência mais barata disponível para decidir se vale acreditar nela.
FAQ
Quanta produção de memória da Samsung para 2027 já está sob contrato?
Estima-se que cerca de 80% da produção total de memória de 2027 esteja assegurada por contratos de fornecimento de longo prazo, segundo um relatório da KB Securities datado de 20 de outubro de 2026. Dentro disso, a produção de DRAM e NAND de uso geral está comprometida em cerca de 70% com contratos de cinco anos com grandes empresas globais de tecnologia, e estima-se que a produção anual de HBM esteja 100% contratada. São estimativas de analistas, não divulgações da Samsung.
Quanto os preços da HBM vão subir em 2027?
A previsão é que o preço médio de venda da HBM em 2027 suba de 100% a 150% em relação ao ano anterior, com a HBM4 crescendo de 40% da receita de HBM em 2026 para 80% em 2027. Os preços pedidos divulgados para a HBM4 estão na faixa média-alta de USD 4 por Gb, mais de três vezes os cerca de USD 1,50 por Gb da HBM3E atual, mas são preços pedidos divulgados, e os preços de contrato confirmados não foram revelados.
Por que os contratos de longo prazo transferem o poder de precificação para os fabricantes de memória?
Porque eles encolhem o mercado que fecha a preços negociados. Quando cerca de 80% da produção de um ano é alocada antecipadamente, os compradores sem cobertura precisam competir pelos 20% restantes e pelo volume à vista, o que empurra para cima o preço da franja. Os contratos tratam menos de volume do que de preço e prioridade de alocação, e o próximo ponto de verificação são os comentários sobre preços de contrato nos resultados de 28 e 29 de outubro.
A Samsung é a única fabricante que vendeu antecipadamente a produção de 2027?
Não. A Micron afirmou em sua teleconferência de resultados de 30 de setembro que mais de 75% de sua produção de 2027 já estava comprometida, e a SK hynix anunciou em julho que havia concluído contratos de longo prazo com cerca de dez clientes principais. A venda antecipada de 2027 é uma estrutura de toda a indústria, e é isso que torna a mudança de poder de precificação durável, e não específica de uma empresa.
Fontes: Reportagem sobre a análise da KB Securities datada de 20 de outubro de 2026; Cobertura das reservas de memória da Samsung para 2027. Os números de cobertura, preços e lucros são estimativas de analistas ou preços pedidos divulgados, como indicado no texto, não divulgações da empresa. Este artigo é uma análise, não aconselhamento de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


