 VLSI Korea
SK Hynix propõe troca a Washington: licenças para a fab de Dalian em troca de uma fábrica NAND nos EUA — por que o preço NAND 7x muda a mesa de negociação?
Segundo a Reuters, a SK Hynix condicionou uma nova fábrica NAND nos EUA à aprovação de licenças para equipamentos americanos em sua planta de Dalian. Analisamos a economia da troca: preços NAND 7x, o caixa de Dalian como ponte e a pressão da YMTC.


Resumo em 30 segundos
Segundo fontes ouvidas pela Reuters, a SK Hynix pediu a Washington autorização para instalar equipamentos americanos de semicondutores em sua planta de Dalian (China) e, ao mesmo tempo, condicionou a construção de uma nova fábrica de NAND nos Estados Unidos à concessão dessa autorização Source. A subsidiária americana Solidigm quer ocupar o espaço vazio de Dalian com equipamentos da Lam Research, Applied Materials e KLA para produzir NAND para SSD destinados a datacenters de IA e nuvem. A tese desta análise: a política industrial funciona cada vez mais por meio de acordos bilaterais entre empresas e governos, não por meio de leis abstratas. O poder de barganha da SK Hynix vem de cinco fontes — um preço NAND que se multiplicou por ~7 desde meados de 2023, uma arbitragem de tempo (o caixa de Dalian é agora; a fab americana leva anos), custos de ruptura altos para os dois lados, a pressão competitiva da YMTC e um regime anual de licenças que virou ficha negociável. O próximo marco a observar: a licença de 2027 para Dalian, ainda não emitida.
Contexto
A história começa com uma planta. A SK Hynix opera em Dalian, na China, uma fab de NAND herdada da aquisição do negócio NAND da Intel, que hoje funciona por meio de sua subsidiária americana Solidigm. A planta produz NAND para SSD — o tipo de memória que alimenta os datacenters de IA e nuvem, exatamente os mercados onde a demanda explodiu com o avanço da inteligência artificial.
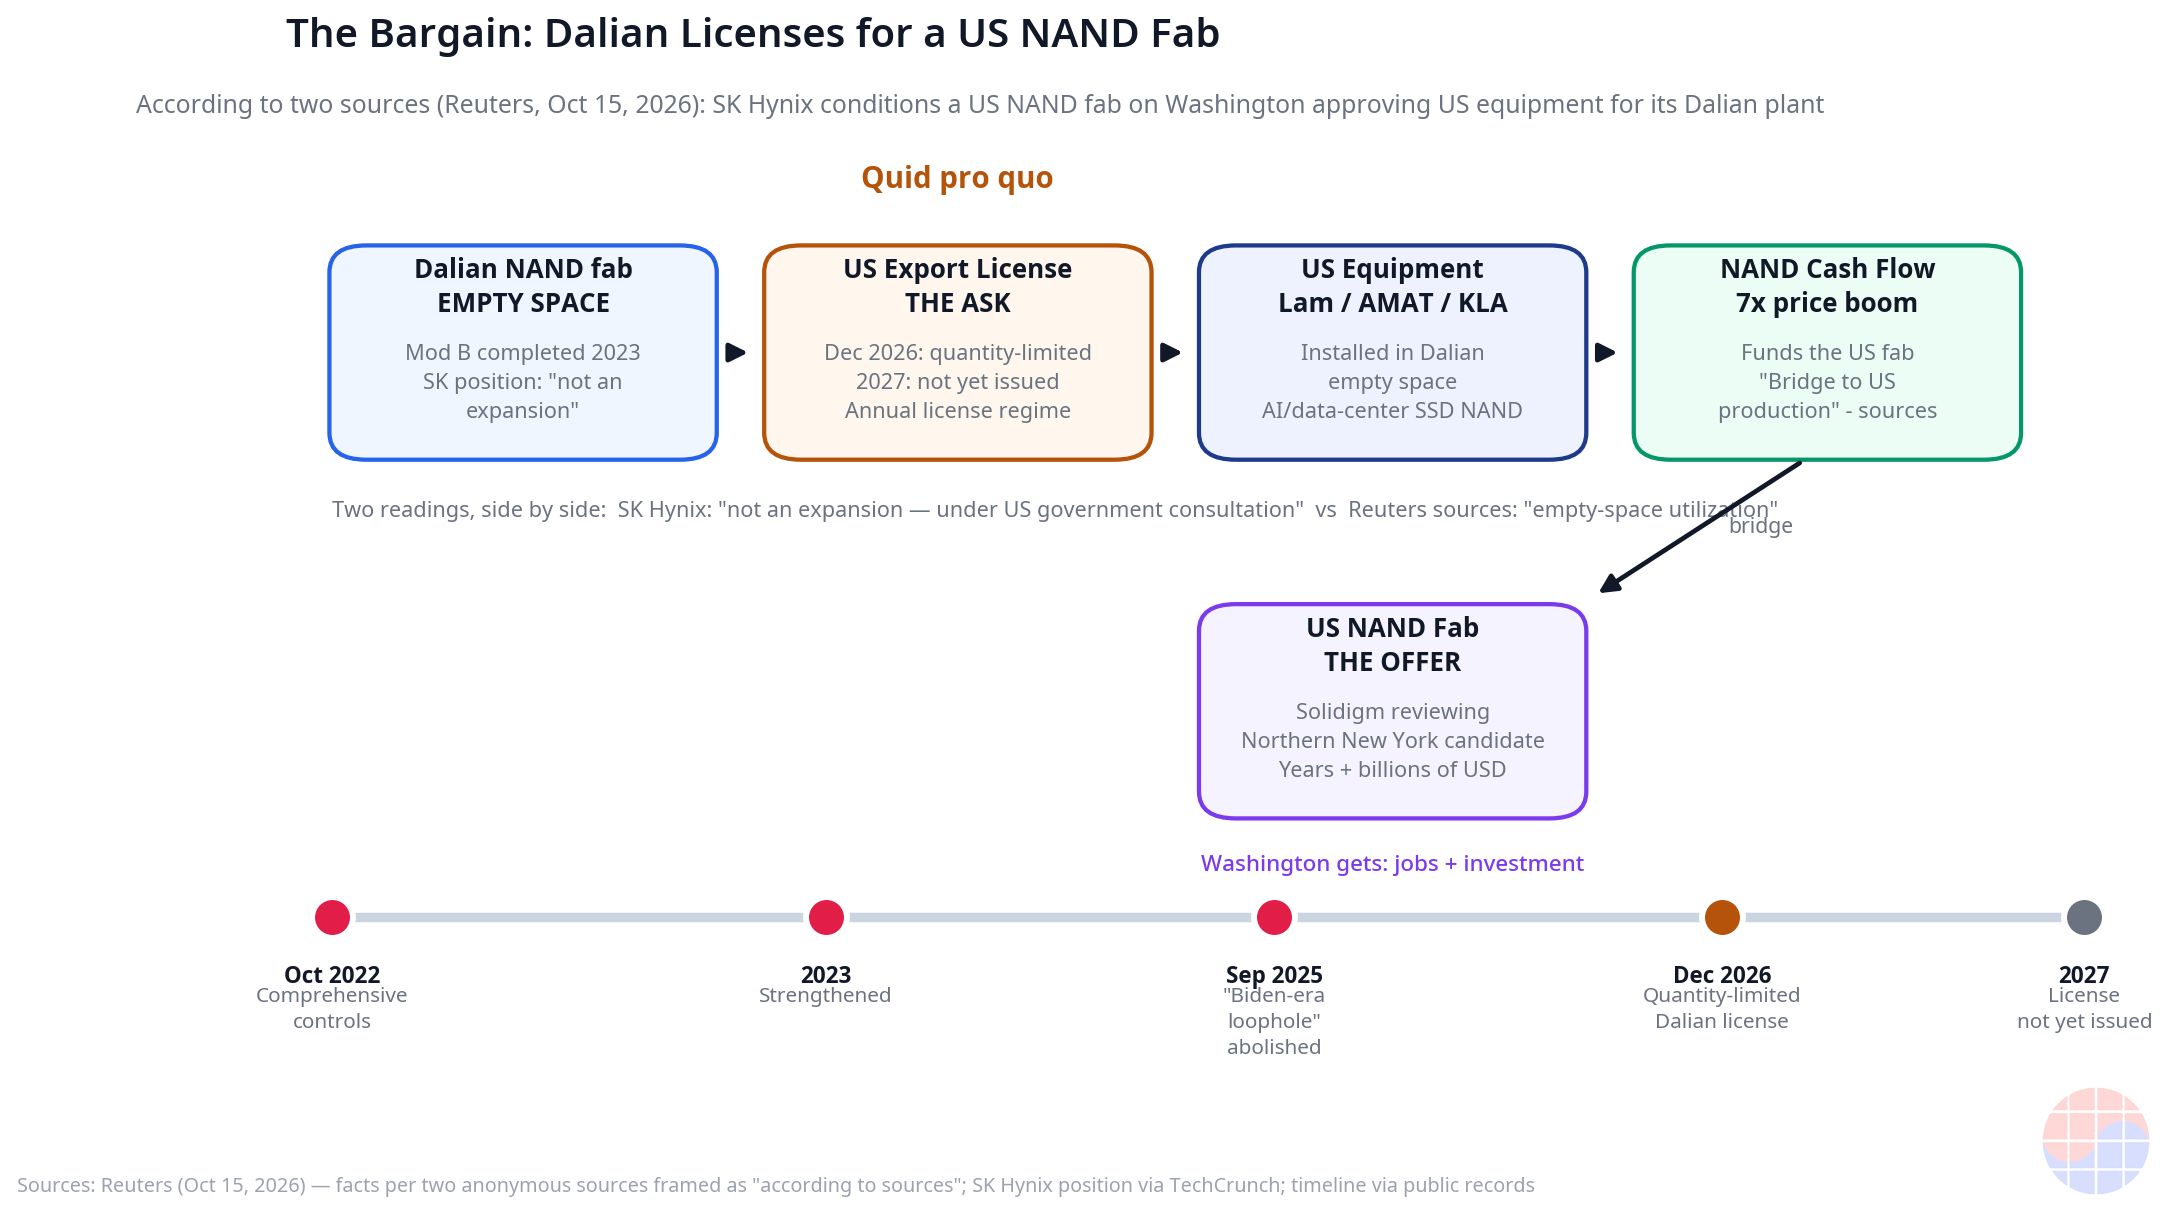
O problema é regulatório. Em outubro de 2022, os Estados Unidos impuseram controles de exportação abrangentes sobre equipamentos de semicondutores destinados à China; em 2023 os reforçaram; e em setembro de 2025 fecharam a brecha herdada da administração anterior (a chamada "brecha da era Biden"). Desde então vigora um regime de licenças anuais. A política do Departamento de Comércio é clara na formulação: é permitido apoiar as operações existentes de uma fab, mas equipamentos destinados a expansão ou atualização tecnológica tendem a ser negados. A licença vigente para Dalian, que expira em dezembro de 2026, é limitada em quantidade; e a licença de 2027 ainda não foi emitida Source.
Em paralelo, o governo Trump pressiona a SK e a Samsung a construir fábricas nos Estados Unidos. A Solidigm já avalia uma fab de NAND em território americano — o norte do estado de Nova York foi citado como candidato — e, como reconhece qualquer executivo do setor, uma fab leva anos e bilhões de dólares para ser construída Source.
Há aqui uma tensão factual que precisa ser apresentada nos seus próprios termos. A SK Hynix declarou ao TechCrunch que isto NÃO é uma expansão de Dalian Mod B (concluída em 2023) e que a instalação de equipamentos avança sob consulta e aprovação do governo americano. A Reuters, por sua vez, reporta que o que a Solidigm quer é aproveitar o espaço vazio da planta de Dalian para produzir NAND para SSD. As duas afirmações podem coexistir: ocupar espaço ocioso não é necessariamente ampliar a capacidade nominal, mas é mais produção — e a distinção é precisamente o que Washington terá de julgar.
Análise profunda do negócio: a economia da troca
1. O preço NAND 7x como alavanca de negociação
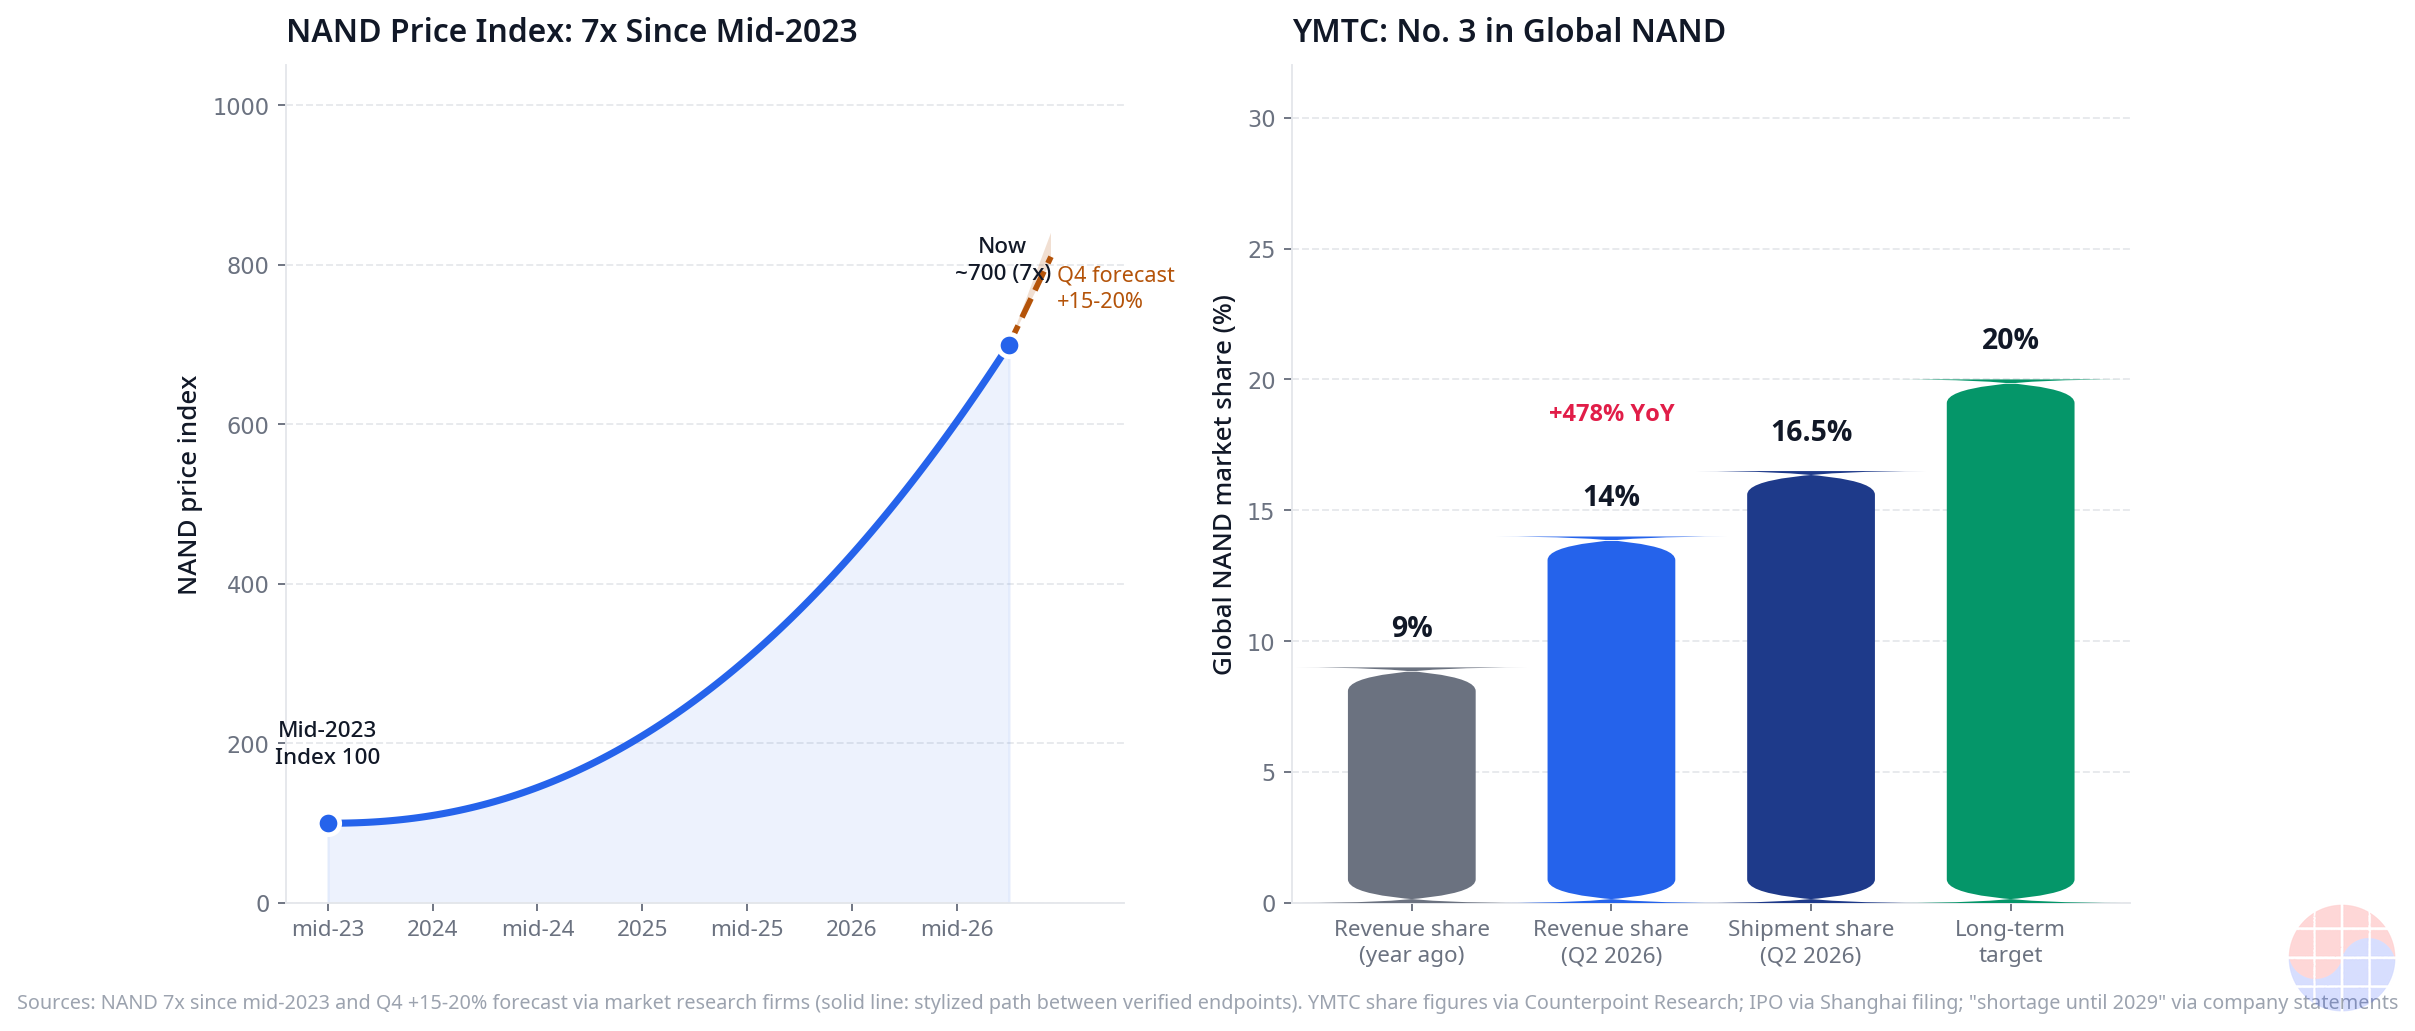
O contexto de preços é tudo. Os preços NAND subiram ~7 vezes desde meados de 2023, segundo firmas de pesquisa de mercado, e as mesmas firmas projetam alta adicional de 15–20% no quarto trimestre. Isso transforma a aritmética do acordo nos dois sentidos.
Para a SK Hynix, cada wafer adicional de NAND que puder produzir tem valor estratégico muito superior ao de três anos atrás. O espaço vazio de Dalian é inventário ocioso que, preenchido com equipamentos americanos, vira geração de caixa no melhor ciclo de preços da memória NAND em uma década. Para Washington, o cálculo é inverso: permitir mais equipamentos é permitir mais produção de um ativo cujo preço está nas máximas — e, portanto, permitir mais receita fluindo para uma empresa com operações na China. A alavanca, em linguagem de negociação, é o custo de oportunidade: quanto mais alto o preço, mais dói dizer não.
Tabela 1 — Cronologia regulatória: dos controles de 2022 à troca de 2026
| Data | Marco | Efeito sobre Dalian |
|---|---|---|
| Out 2022 | Controles de exportação abrangentes dos EUA | Restrições a equipamentos para fabs na China |
| 2023 | Reforço dos controles | Menos margem de manobra para melhorias |
| Set 2025 | Fechamento da brecha herdada ("brecha da era Biden") | Fim das exceções gerais |
| Desde 2025 | Regime de licenças anuais | Cada ano exige aprovação renovada |
| Dez 2026 | Vence a licença vigente para Dalian | Licença limitada em quantidade; a de 2027 não emitida |
| Out 2026 | SK Hynix propõe a troca a Washington | Licenças para Dalian ↔ fab NAND nos EUA |
2. Arbitragem de tempo: o caixa de Dalian é agora; a fab americana está a anos de distância
Segundo fontes citadas pela Reuters, a economia do acordo tem uma lógica de ponte: uma produção maior na China ajudaria a financiar a fábrica NAND da Solidigm nos Estados Unidos — o fluxo de caixa de Dalian seria a ponte para a produção ampliada em território americano.
Esta é a parte mais interessante do acordo e a mais subestimada na cobertura inicial. Uma fab leva anos para ser construída e bilhões de dólares para ser financiada. O caixa de Dalian, ao contrário, é imediato: cada wafer NAND que sai da planta no ciclo atual de preços gera margens que podem ser direcionadas ao capex da futura planta americana. A SK Hynix não está apenas pedindo permissão para vender mais; está oferecendo um mecanismo de autofinanciamento para a mesma fab que Washington quer. A empresa, na prática, propõe: "nos deem a ponte e lhes damos o destino". E num regime de licenças anuais, a ponte tem um pedágio anual: a cada ano, o governo pode reavaliar se o caixa está de fato financiando a expansão americana.
3. Custos de ruptura: nenhum dos dois lados pode simplesmente sair da mesa
Uma análise séria precisa perguntar o que acontece se não houver acordo. Os custos de ruptura são assimétricos, mas reais dos dois lados:
- Se Washington disser não: a SK Hynix perde a arbitragem de tempo e sua rota mais barata para financiar a fab americana. Mas Washington perde algo tangível: a única oferta concreta na mesa para uma fábrica NAND nos EUA — um segmento em que a produção doméstica é mínima — e perde influência sobre a expansão futura de capacidade em Dalian, que poderia buscar outras vias de suprimento.
- Se a SK Hynix retirar a oferta: a empresa perde a alavanca da fab americana, mas mantém uma planta de Dalian lucrativa num superciclo de preços. Washington mantém o controle regulatório, mas fica sem a fab doméstica e sem o precedente de que licenças se "pagam" com investimento nos EUA.
O ponto central: a fab americana é o ativo que os dois lados querem, mas que nenhum consegue construir sozinho. Washington não pode ordenar sua existência; a SK Hynix não consegue financiá-la tão rápido sem Dalian. Essa interdependência é o que transforma um trâmite de licenças numa negociação estratégica.
4. A pressão da YMTC: o relógio está correndo
Enquanto Washington e Seul negociam, o concorrente chinês não espera. A YMTC alcançou no segundo trimestre de 2026 o terceiro lugar mundial em embarques de NAND, com 16,5% do mercado, atrás de Samsung e SK Hynix. Sua participação em receita saltou de 9% para 14% em um único ano — crescimento anual de +478%, segundo dados de pesquisa de mercado. A empresa protocolou em agosto seu pedido de IPO em Xangai, mira 20% de participação no longo prazo com capacidade-alvo de ~500 mil wafers mensais, declarou que a escassez de memória dura até 2029 e está elevando preços.
Tabela 2 — A ascensão da YMTC: por que o tempo urge
| Métrica | Dado | Implicação |
|---|---|---|
| Posição global (embarques NAND, 2T 2026) | #3, com 16,5% | Atrás apenas de Samsung e SK Hynix |
| Participação em receita | 9% → 14% em um ano (+478% anual) | Ganhando em valor, não só em volume |
| IPO | Protocolado em agosto (Xangai) | Acesso a capital para expansão |
| Meta de capacidade | ~500 mil wafers/mês | Escala comparável a uma gigante |
| Guia de preços | Escassez até 2029; preços em alta | Janela de superciclo: agora ou nunca |
A leitura estratégica: cada trimestre em que Dalian opera com espaço ocioso é um trimestre em que a YMTC converte seu IPO em capacidade. A negociação de licenças não acontece no vácuo; acontece contra um concorrente que cresce 478% ao ano e acabou de garantir acesso aos mercados de capitais chineses.
5. O regime anual de licenças como ficha negociável
A última peça é institucional. O regime de licenças anuais — nascido do fechamento da brecha em setembro de 2025 — converteu o que antes era uma exceção geral numa decisão renovada a cada ano. E toda decisão renovada anualmente é, por definição, negociável anualmente.
Isso tem duas leituras. A leitura pessimista: a incerteza regulatória anual desestimula investimentos de longo prazo — quem constrói uma fab americana se a licença que a financia pode ser revogada em 2028? A leitura otimista, que a SK Hynix parece estar apostando: o regime anual dá a Washington uma válvula de controle permanente, o que reduz o risco político de dizer "sim" hoje. Se o acordo descarrilar, no ano seguinte ele simplesmente não é renovado.
O desenho institucional, paradoxalmente, viabiliza a troca: sem um mecanismo de revisão anual, Washington teria de dar um sim ou um não permanente — e o "não" permanente seria a resposta mais segura. A licença anual permite um "sim" reversível.
A análise de Chase
A política industrial, na prática, não funciona por meio de estatutos, mas por meio de acordos. As leis de controle de exportação definem o tabuleiro; negociações como esta movem as peças — e os dois lados chegaram à mesa com algo de que o outro precisa e que nenhum consegue obter por decreto.
Minha leitura: a SK Hynix está convertendo uma permissão regulatória numa transação. Em vez de pedir a licença como um favor (posição fraca), ela a empacota como o primeiro passo de um investimento que Washington já declarou querer (posição forte). A "ponte de caixa" de Dalian para a fab americana é uma narrativa financeira desenhada para dar ao governo uma história para contar: não estamos permitindo mais produção na China; estamos financiando produção nos Estados Unidos.
A nuance que os céticos ignoram: a alternativa não é "Dalian sem licença e fab americana de qualquer jeito", mas "Dalian com espaço ocioso e sem fab americana". Num superciclo de preços NAND 7x, com a YMTC crescendo 478% e um IPO a caminho, a pergunta de Washington não é se este acordo é perfeito. É se é melhor do que não ter acordo.
Implicações
Para investidores:
- O marco a observar é a licença de 2027 para Dalian. Sua emissão — ou negação — será a primeira leitura real de se Washington comprou a lógica da troca. Calendário: a licença vigente expira em dezembro de 2026.
- Sinal de capex em equipamentos: se aprovada, os beneficiários diretos seriam os fornecedores americanos de WFE — Lam Research, Applied Materials e KLA já estão instalados em Dalian — porque o "espaço vazio" precisa ser preenchido com ferramentas novas. Observem os pedidos de equipamentos como confirmação antecipada.
- O preço NAND é o termômetro: com preços ~7x desde meados de 2023 e projeção de +15–20% para o quarto trimestre, o ciclo segue como vento de cauda. Mas lembrem a tabela da YMTC: os 16,5% de participação e a meta de 500 mil wafers/mês são o teto estrutural deste superciclo no médio prazo.
- Risco regulatório binário: este é um ativo de resultado binário ligado a uma decisão governamental. Dimensionem a posição em consequência; a tese de investimento depende de uma aprovação que ainda não existe.
Para gestores:
- A lição de manual: quando uma permissão regulatória é o gargalo da sua estratégia, não a peça como favor — converta-a numa transação em que o regulador também ganha. A SK Hynix não pediu "mais licenças"; ofereceu "uma fab americana financiada por Dalian".
- O tempo é variável de negociação: a arbitragem entre o caixa imediato (Dalian) e o investimento a anos de distância (fab nos EUA) é o que torna a oferta crível. Identifiquem em suas próprias negociações que ativo imediato podem oferecer contra que compromisso futuro.
- Desenhem prestação de contas no acordo: o regime anual de licenças funciona como auditoria embutida. Em seus acordos com governos, proponham mecanismos de revisão periódica — reduzem o risco político da contraparte e tornam o "sim" mais fácil.
Perguntas frequentes
O que a SK Hynix pediu exatamente a Washington, segundo a exclusiva da Reuters? Segundo fontes ouvidas pela Reuters, a SK Hynix pediu autorização para levar equipamentos americanos de semicondutores à sua planta de Dalian, na China, e condicionou a construção de uma nova fábrica de NAND nos Estados Unidos à concessão dessa autorização. É uma troca explícita: licenças para Dalian em troca de uma fab nos EUA.
Isto é uma expansão da planta de Dalian? Depende de quem responde, e a distinção importa. A SK Hynix declarou que NÃO é uma expansão de Dalian Mod B — essa fase foi concluída em 2023 — e que a instalação de equipamentos avança sob consulta e aprovação do governo americano. A Reuters reporta, por outro lado, que a Solidigm quer aproveitar o espaço vazio da planta para produzir NAND para SSD. Ocupar espaço ocioso não é o mesmo que ampliar a capacidade nominal, mas significa mais produção — e Washington terá de decidir onde traça a linha.
Por que a licença de 2027 é o próximo marco? Porque a licença vigente para Dalian expira em dezembro de 2026, é limitada em quantidade e a licença de 2027 ainda não foi emitida. Sua aprovação ou negação será o primeiro sinal concreto de se Washington aceitou a lógica da troca — num regime anual, cada renovação é uma renegociação.
O que a YMTC tem a ver com esta negociação? Tudo, em termos de urgência. A YMTC já é a terceira maior fabricante mundial de NAND em embarques (16,5% no 2T 2026), sua participação em receita saltou de 9% para 14% em um ano (+478% anual), protocolou seu IPO em Xangai em agosto e mira 20% de participação com ~500 mil wafers mensais. Cada trimestre em que Dalian opera com espaço ocioso é um trimestre em que o concorrente chinês converte capital fresco em capacidade.
Nota: análise baseada em informações públicas até 16 de outubro de 2026, incluindo exclusiva da Reuters com duas fontes anônimas — fatos não verificados são apresentados como aquilo que as fontes afirmam. Números de mercado sujeitos a revisão. Não é recomendação de investimento; as decisões regulatórias descritas ainda não ocorreram.
