 VLSI Korea
Synthara em profundidade: ComputeRAM, a SRAM que computa, a promessa de 100x e a realidade de 16 milhões
A Synthara vende uma macro SRAM que computa: computação digital em memória dentro de uma SRAM substituível, uma promessa de 100x baseada em simulação, a Bosch como único cliente nomeado e apenas cerca de 16 milhões captados contra rivais com 450.


Conclusão primeiro
- A Synthara não vende chips. Vende uma macro SRAM. A ComputeRAM, da startup de Zurique, é uma macro substituível com a mesma interface de uma SRAM convencional, exceto que a lógica de cómputo digital está fundida ao arranjo de memória, para que as operações matriciais sejam executadas onde os dados já estão. A aposta é eliminar o movimento de dados, o maior custo energético da arquitetura von Neumann.
- O diferenciador é a palavra «digital». Enquanto Mythic e IBM computam dentro da física da célula de memória (CIM analógica), a Synthara não toca na célula padrão da fundição. O preço é 5 a 10 por cento a mais de área em lógica periférica (segundo a empresa); a recompensa é que a portabilidade e a verificação seguem um fluxo digital comum.
- Cada número de manchete é uma afirmação da empresa. Até 139x de velocidade e 158x de eficiência energética contra um Cortex-M0 com SRAM convencional vêm de materiais da empresa e de simulação pós-síntese, não de medições independentes em silício de produção. O chip de teste foi fabricado em GlobalFoundries 22FDX, e a Bosch, revelada como cliente inicial em 2023, continua sendo, na prática, o único cliente nomeado.
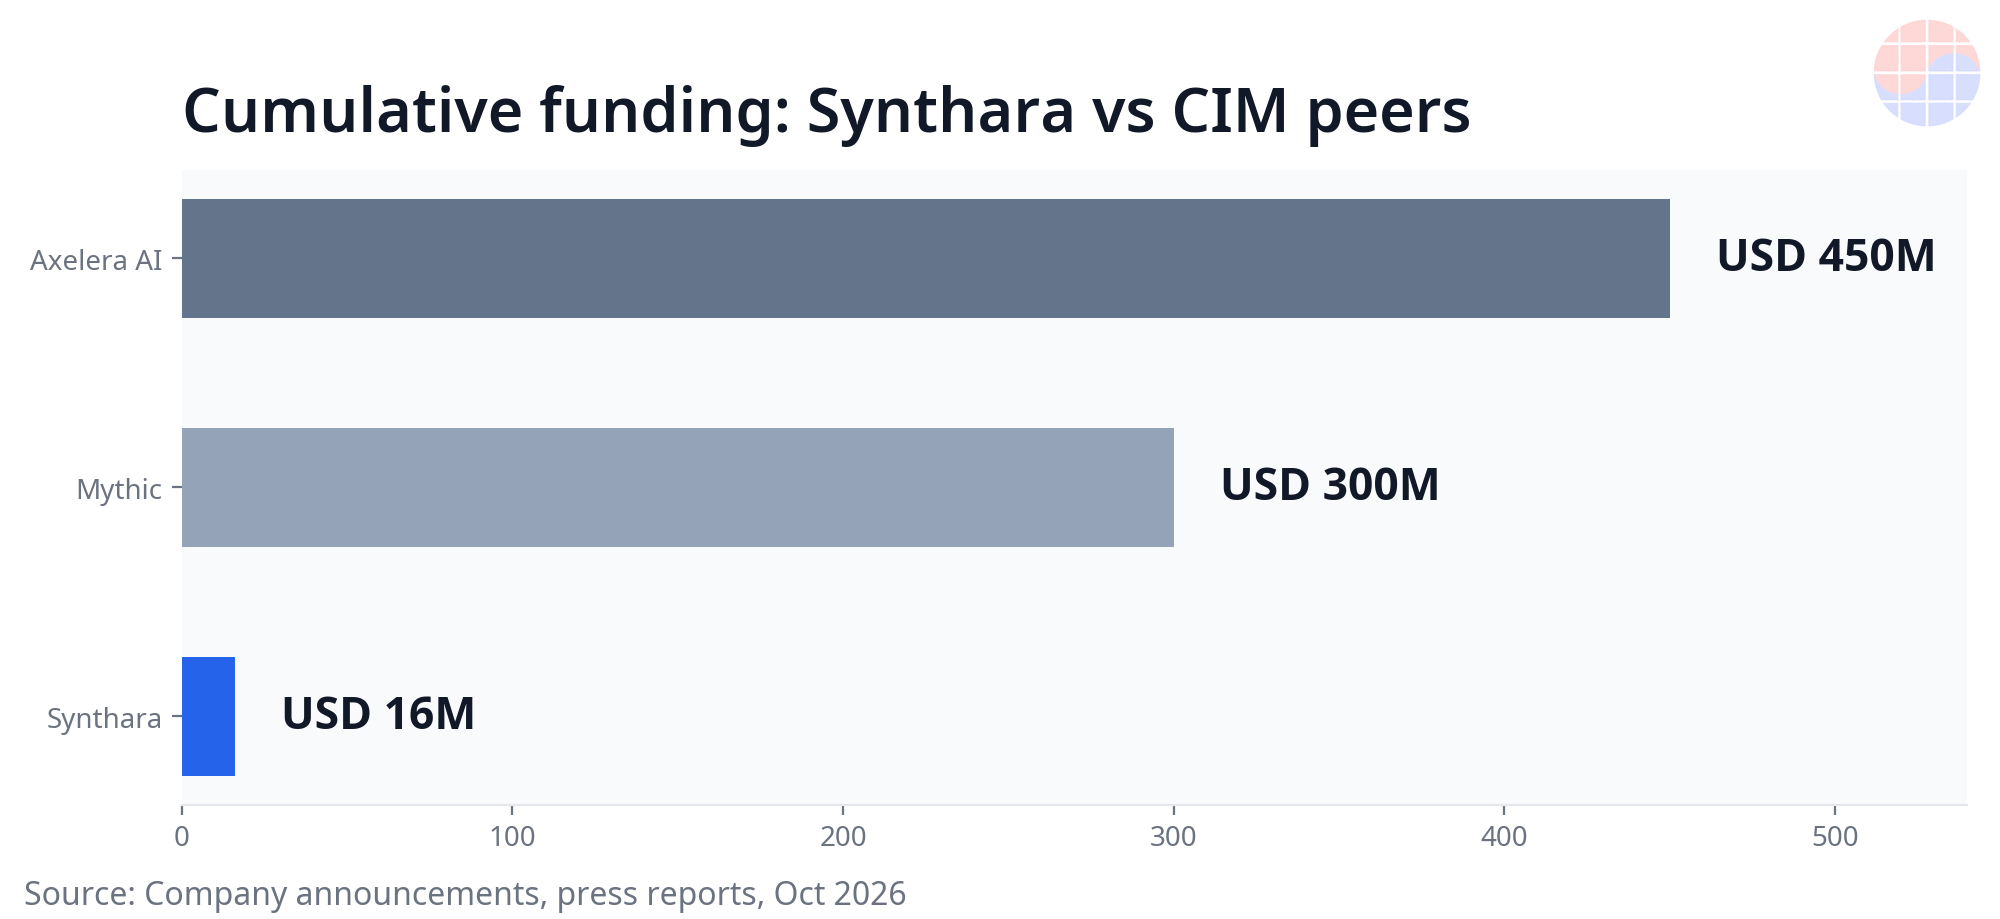
- O balanço é o mais fino do seu grupo. O financiamento acumulado é estimado em cerca de 16 milhões de dólares, sem nova rodada confirmada desde a de junho de 2024, de 11 milhões (5,5 de capital e 5,9 de subsídios). A Axelera AI captou 450 milhões acumulados; a Mythic consumiu cerca de 300 milhões. A equipe tem cerca de 20 pessoas.
- Veredito: a direção técnica está certa e a cunha de entrada é inteligente, mas o destino desta empresa depende menos de capital do que de um único design win num grande fabricante de MCU — e de ter caixa quando esse contrato virar royalties.
Ficha da empresa
| Item | Detalhe |
|---|---|
| Fundação | 2019, Zurique, Suíça (spin-off do Institute of Neuroinformatics, ETH Zurique e Universidade de Zurique) |
| Fundadores | Manu V Nair (CEO) e Alessandro Aimar (CTO); a empresa nasce da pesquisa de doutorado de ambos |
| Trajetória de Nair | Projeto de chips na Analog Devices e Apical Imaging, MPhil em Manchester, doutorado em computação neuromórfica |
| Trajetória de Aimar | Verificação e arquitetura de GPU PowerVR na Imagination Technologies desde 2014, doutorado em computação de IA eficiente |
| Produto | ComputeRAM: macro IP de computação em memória baseada em SRAM, mais SDK |
| Silício | Chip de teste em GlobalFoundries 22FDX (macro de 18 kB; um demonstrador de 2x2 mm foi noticiado). Compilador de memória e variantes FinFET em desenvolvimento, segundo a empresa |
| Equipe | Cerca de 20 pessoas (segundo informações de junho de 2024) |
| Financiamento acumulado | Estimado em cerca de 16 milhões de dólares; a empresa nunca publicou um total oficial |
| Receita | Não divulgada; acredita-se que ainda não haja royalties |
| Nomes de destaque | Conselheiro Hermann Hauser (cofundador da Arm); presidente Sean Mitchell (cofundador da Movidius), segundo a imprensa de 2023 |
História de fundação: a decisão antianalógica de um laboratório neuromórfico
A Synthara começa em janeiro de 2016, quando Nair e Aimar iniciaram os doutorados no Institute of Neuroinformatics no mesmo dia. Ambos eram engenheiros de chips que voltaram à academia atraídos pela IA e pela computação eficiente. A disciplina do instituto é a computação neuromórfica. No entanto, a decisão que definiu a Synthara em 2019 foi contra a linha ortodoxa do laboratório.
A CIM analógica tem uma física sedutora: as correntes dentro do arranjo executam multiplicações e acumulações quase de graça, pelo menos no papel. A conta chega na fabricação e na verificação: blocos analógicos precisam ser recaracterizados a cada nó de processo, e a calibração frente a temperatura, tensão e variação acompanha o produto por toda a vida. O argumento de Nair é direto: a indústria não quer analógico. Os fabricantes de MCU querem uma macro que se encaixe no seu fluxo digital comprovado, e a maior parte do prêmio de eficiência vem simplesmente de encurtar a distância que os dados percorrem. Essa é a aposta da Synthara.
É também um produto do ecossistema de Zurique: pesquisa da ETH e da Universidade de Zurique, subsídios da Innosuisse e do Swiss Accelerator, e aceleradoras globais como Silicon Catalyst e Intel Ignite. Em 2023, venceu o ZKB Pionierpreis Technopark, o principal prêmio suíço para startups de tecnologia profunda (100 mil francos). Mas Zurique é forte em talento e subsídios, e fraca em capital tardio e clientes fabless âncora. Essa assimetria aparece diretamente na estrutura financeira da Synthara.
ComputeRAM em detalhe: computação em memória sem tocar na célula
A ComputeRAM tem três camadas.
1. A macro parece SRAM. Mantém a interface de memória convencional. Para o SoC hospedeiro, é memória que se lê e escreve como sempre, com comandos de cómputo sobrepostos. A Synthara vende «memória que computa», não um acelerador novo, e esse enquadramento é o que reduz a barreira de adoção.
2. A primitiva é o produto escalar. Diferentemente de um arranjo clássico de multiplicação-acumulação, a unidade básica de cómputo é o produto interno, conforme descreve a empresa. Os pesos residem na memória; um vetor de entrada chega e o produto matriz-vetor é executado dentro da macro. Como a maioria das cargas de IA e DSP se reduz a operações matriz-vetor, a empresa afirma que até 99 por cento das operações de um modelo podem ser descarregadas para a memória, reduzindo atividade de barramento, latência e energia ao mesmo tempo.
3. O cómputo vive na periferia, em digital. As células vêm da oferta padrão da fundição, ou de arranjos de memória compilados. O que se adiciona é lógica digital na borda do arranjo, com um custo de área de 5 a 10 por cento segundo a empresa. A macro é totalmente compatível com CMOS, agnóstica ao processador (Arm, RISC-V, x86), aceita tipos inteiros e blockFP, é reconfigurável dinamicamente, e ainda não suportava ponto flutuante completo, segundo o fundador.
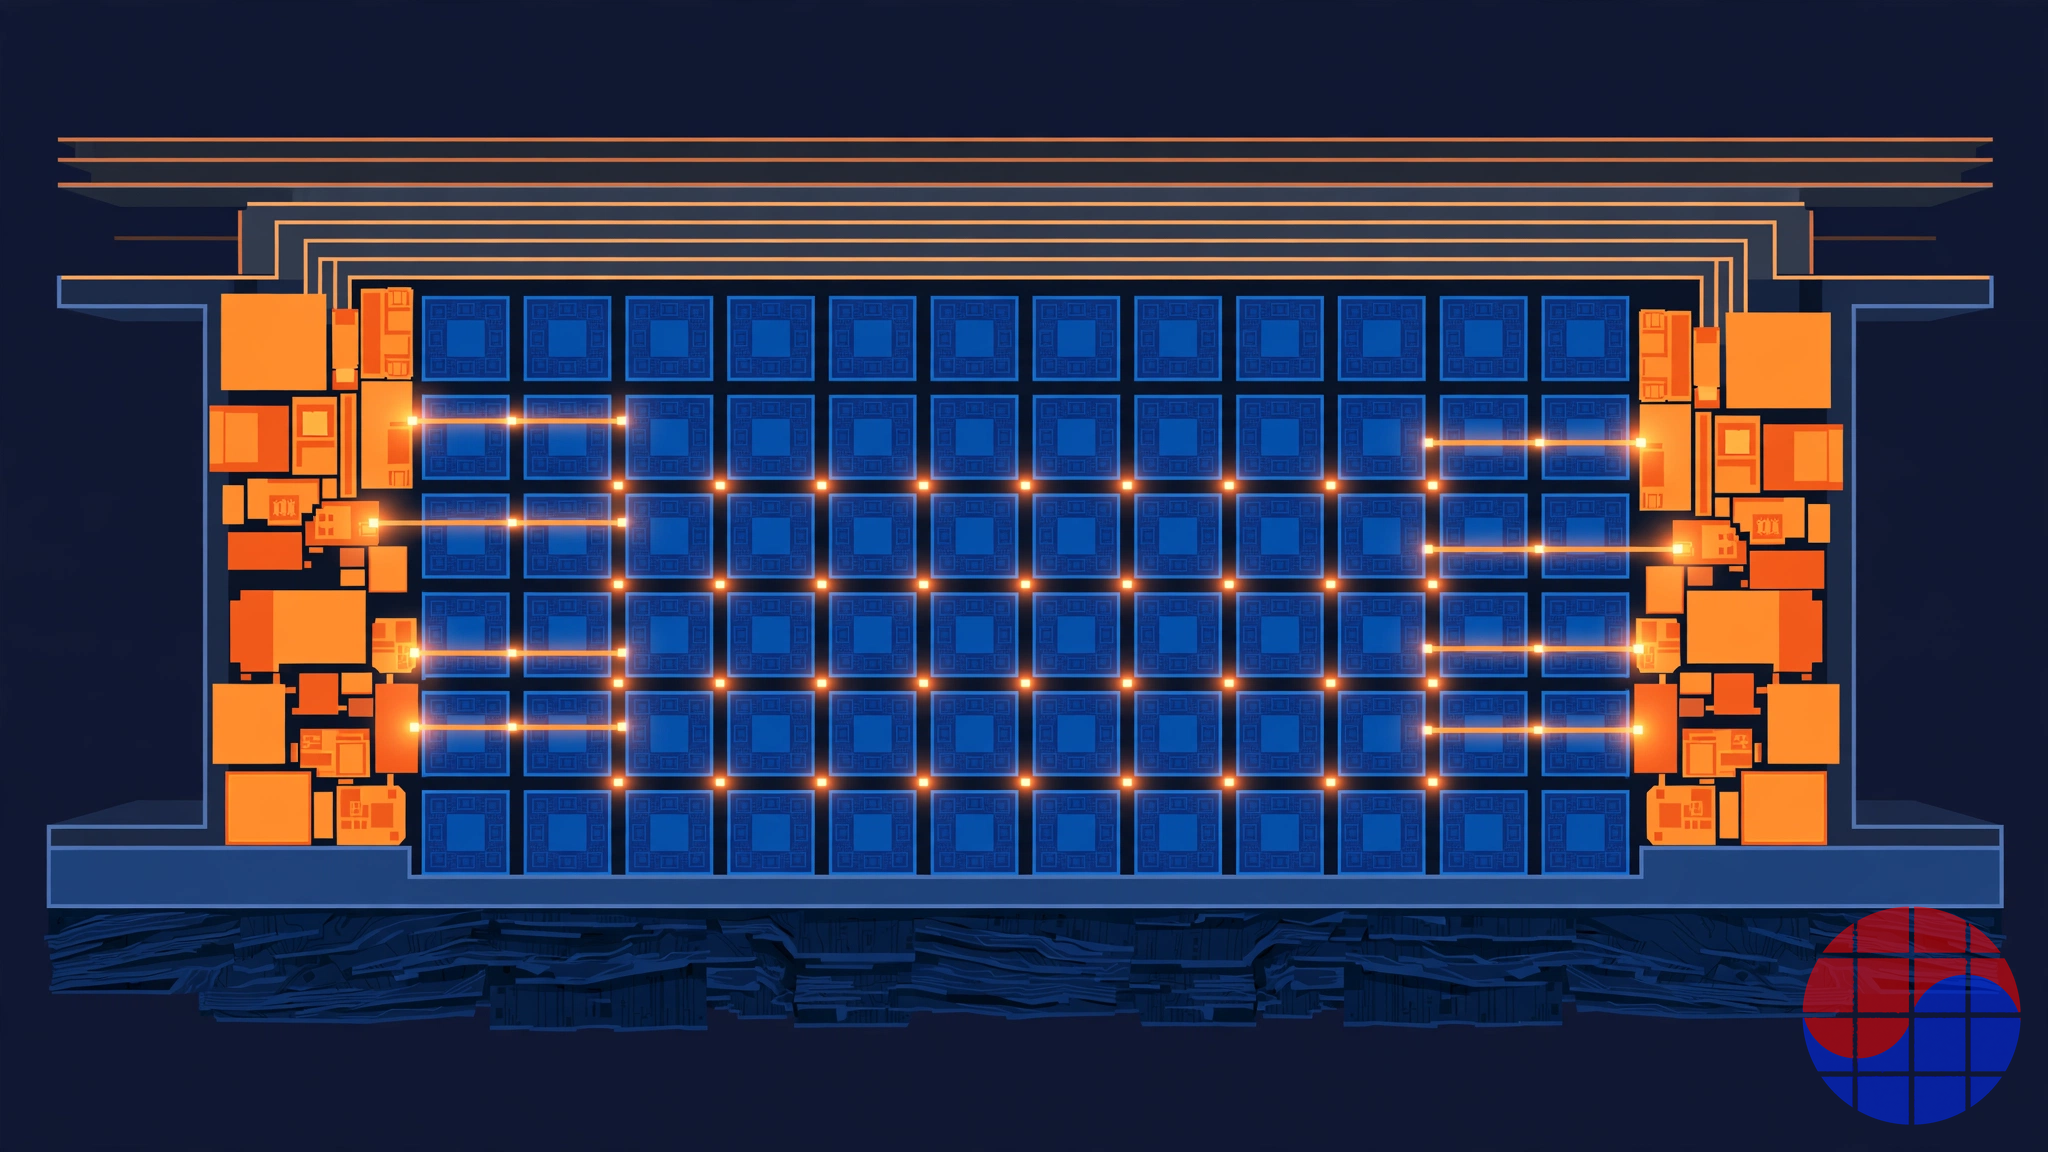
O registro em silício: a Synthara produziu um chip de teste em 22FDX da GlobalFoundries, com amostras para poucos clientes, segundo a imprensa. O fundador observou que a ComputeRAM não precisa dos recursos de polarização de corpo do 22FDX. Esperava-se uma portabilidade para um processo da TSMC até o fim de 2024, com o nó a ser escolhido pelos clientes principais. Em outubro de 2026, nem essa portabilidade nem um tape-out FinFET foram confirmados publicamente. O próprio silêncio vira evidência na seção de riscos.
Digital contra analógica: a comparação CIM
| Dimensão | Synthara ComputeRAM (digital) | Mythic (analógica, Flash) | Linha da IBM (analógica, PCM) | Samsung HBM-PIM (digital próxima) |
|---|---|---|---|---|
| Onde se computa | Lógica digital na periferia SRAM | Dentro do arranjo Flash, soma de correntes | Dentro do arranjo PCM, soma de condutâncias | Unidades de cómputo dentro dos dies HBM |
| Célula de memória | Célula padrão da fundição, intacta | Operação proprietária de célula Flash | Dispositivo PCM proprietário | DRAM padrão mais lógica |
| Precisão | Inteiros e blockFP, determinística | Aproximação analógica, calibração | Aproximação analógica, deriva | Digital, ponto fixo |
| Portabilidade de processo | Fluxo digital, comparativamente fácil | Recaracterização por nó | Forte dependência do dispositivo | Internalizada no processo DRAM da Samsung |
| Verificação e timing | STA e verificação digital padrão | Regime analógico separado | Validação de pesquisa | Fluxo interno de grande empresa |
| Modelo de negócio | Licença de IP | Vende os próprios chips | Programa de pesquisa | Integrado aos seus produtos |
| Base de capital | Cerca de 16 M USD (estimado) | Cerca de 300 M USD (soma da imprensa) | Orçamento da IBM | Orçamento interno da Samsung |
A tabela descreve um compromisso, não um ranking. O analógico extrai eficiência da física e paga em fabricação, calibração e portabilidade. O digital pode ter um teto menor de eficiência bruta, mas reutiliza os ativos de projeto e a pilha de verificação do cliente. A disputa da Synthara não é pelo número absoluto de desempenho, e sim pelo custo de adoção. A armadilha: «fácil de adotar» só os clientes podem confirmar, e o testemunho público de clientes é quase inexistente.
Pilha de software: transformar um problema de hardware em um de programação
A inovação que a própria Synthara proclama é a abstração, não os circuitos: fazer da computação em memória um problema de programação, não de hardware.
- SDK e bibliotecas. O SDK da ComputeRAM inclui blocos otimizados de IA e DSP e mira a compatibilidade com frameworks padrão como TensorFlow Lite, PyTorch e ONNX, com extensibilidade a bibliotecas tipo BLAS, segundo a ficha do produto.
- Particionamento automático. A cadeia de ferramentas automatizaria como os algoritmos são repartidos entre cómputo em memória e CPU, incluindo a sincronização, para rodar código existente sem escrever código consciente da ComputeRAM.
- Modelo de programação. O código de exemplo da ficha é deliberadamente banal: copiar a matriz para a memória uma vez, alimentar vetores de entrada, e o cómputo se dispara sozinho. Escreve-se como memória e programa-se como memória.
Os números de desempenho pertencem a esse contexto de software. Segundo a ficha, um produto matriz-vetor de 64x256 (pesos e entradas de 8 bits) num Cortex-M0 mostrou até 130x de melhoria de latência e 150x de energia em simulação em nível de portas pós-síntese, e as simulações do MLPerf Tiny mostraram até 30x de latência e 32x de energia frente à melhor submissão de acelerador. As comunicações de 2024 reformularam isso como até 139x de velocidade e 158x de eficiência. Todos são números de simulação ou medidos pela empresa; nenhuma medição independente em silício de produção foi publicada.
Clientes e parcerias: o comprovado e o não comprovado
Quatro itens são verificáveis.
- Bosch, cliente inicial (imprensa de 2023). A eeNews Europe informou em dezembro de 2023 que a Bosch havia sido revelada como cliente inicial. Não se divulgou qual divisão nem em qual chip.
- Conselho e assessores. A mesma informação colocava Sean Mitchell, cofundador da Movidius (adquirida pela Intel em 2016), como presidente. Em 2024, o cofundador da Arm, Hermann Hauser, entrou como conselheiro. Para uma empresa de 20 pessoas, a rede ao redor supera em muito o seu tamanho.
- Siemens Cre8Ventures PAVE360 (outubro de 2024). A Cre8Ventures, da Siemens EDA, anunciou uma colaboração com a Synthara por meio do seu marketplace de gêmeos digitais automotivos PAVE360, voltada a ADAS e eficiência de veículos elétricos. É entrada num ecossistema, não um contrato de programa de veículo.
- Estudo de caso da Arm. A Arm publicou um caso combinando a ComputeRAM com núcleos da classe Cortex-M. Ser apresentado dentro do ecossistema Arm reduz a barreira psicológica para clientes de MCU.
A lista negativa é igualmente clara. Nunca foram divulgados nomes de produtos de clientes em produção, volumes de embarque, receita de royalties nem o tamanho da carteira de design wins. No prêmio de 2023, a empresa estabeleceu vender os primeiros produtos em 12 meses. Em outubro de 2026, nenhum anúncio confirma no que aquela primeira venda se converteu.
Análise financeira: uma estrutura de capital metade subsídios
| Quando | Evento | Valor |
|---|---|---|
| 2020-2021 | Rodada semente (High-Tech Gruenderfonds, Zuercher Kantonalbank, outros) | Não divulgado |
| 2022 | Fechamento da extensão semente | Não divulgado |
| Abril de 2023 | Seleção Swiss Accelerator (Innosuisse) | 2,5 M CHF de subsídio (incluído na rodada seguinte) |
| Junho de 2023 | ZKB Pionierpreis Technopark 2023 | 100 mil CHF de prêmio |
| Junho de 2024 | Rodada de crescimento: 5,5 M USD de capital liderados pela Vsquared Ventures (OTB Ventures, Onsight Ventures, Deep Tech Labs, HTGF, DeepIE, Excellis, ZKB, Sandeep Raju) mais 5,9 M USD em subsídios europeus e suíços | Mais de 11 M USD combinados |
| Depois de 2024 | Nova rodada | Nenhuma confirmada até outubro de 2026 |
Um financiamento acumulado de cerca de 16 milhões de dólares é um teto razoável segundo a imprensa, somando dinheiro semente e subsídios; a empresa nunca publicou um total oficial.
A estrutura importa mais do que a soma. Metade da rodada de 2024 foi subsídio. Não dilui, mas está amarrada a pacotes de trabalho de P&D, desembolsa devagar e não representa o mercado precificando a empresa. A participação nos projetos europeus REBECCA, CENTRIC e TRISTAN é da mesma natureza: prestígio de consórcio, não receita.
A aritmética de pista é implacável. Uma equipe de 20 engenheiros de semicondutores em Zurique custa vários milhões de francos por ano, mesmo com cofinanciamento de subsídios. Somando o caixa de meados de 2024 aos restos da semente, a empresa entra naturalmente na zona em que, até o fim de 2026, é preciso outra rodada ou uma conversão em receita. A ausência de notícias pode significar que ainda há caixa, ou que uma rodada está se arrastando. De qualquer forma, o próximo anúncio decide o que esta empresa é.
Mapa competitivo: quatro campos
Vendedores de chips IMC digitais: Axelera AI. A holandesa Axelera vende chips de IA de borda (Metis) e chiplets (Titania) com computação digital em memória. Uma rodada de mais de 250 milhões em 2026 levou o acumulado a 450 milhões, com 500 clientes declarados. Sua filosofia técnica é próxima da Synthara; seu modelo de negócio, o oposto: a Axelera usa capital para comprar volume e fabricar um mercado; a Synthara tenta viver dentro dos chips dos outros.
CIM analógica: Mythic e IBM. A Mythic atravessou uma reestruturação quase terminal no fim de 2022 e captou 125 milhões em 2025. É a demonstração do campo tanto da promessa quanto da dor da CIM analógica. A pesquisa PCM da IBM marca o teto acadêmico, mas não é um produto. Este campo educa o mercado da Synthara, mas a posição de «alternativa ao analógico» só brilha se o analógico continuar sofrendo.
Gigantes integrados: Samsung HBM-PIM e os grandes de MCU. O HBM-PIM da Samsung mostra como um gigante de memória internaliza PIM. NXP, Infineon, STMicroelectronics e Renesas executam suas próprias estratégias de NPU e aceleração. Compram IP externa por velocidade; quando uma tecnologia vira diferenciação central, constroem-na ou compram a empresa. Grande parte dos cenários realistas de saída para uma startup de IP como a Synthara é a aquisição por este campo.
Alternativas próximas: NPU e software de compilação. IP de NPU dedicada (Ceva, a linha Ethos da Arm) e empresas de software que esticam MCUs com compiladores melhores competem pela mesma linha de orçamento. Para muitos clientes, trocar o compilador sai mais barato do que trocar a macro de memória.
A lente coreana: cultura de signoff e o vale da morte da IP
Três ângulos importam para o leitor coreano.
Primeiro, a estrutura do problema de timing. O fardo mais pesado que a CIM analógica impõe a um cliente é a verificação. Colocar um comportamento analógico dependente de canto e temperatura num regime de signoff construído em torno de ferramentas como PrimeTime é uma disciplina estranha para organizações digitais. Uma macro digital que não toca na célula reutiliza a infraestrutura existente de STA, verificação de equivalência e DFT. A Synthara compete em desempenho e, na prática, no custo de persuadir a organização de verificação do cliente — um terreno em que a cultura conservadora de signoff da Coreia poderia favorecer paradoxalmente o entrante digital.
Segundo, a adjacência a uma potência de memória. A Coreia é menos uma nação de macros SRAM do que o lar de HBM e PIM. O palco da ComputeRAM é a SRAM no chip, mas sua tese (computar onde os dados vivem) aponta na mesma direção do HBM-PIM. Quando fabless coreanas de MCU e SoC de borda em automotivo, eletrodomésticos e sensores avaliam IP europeia, o conjunto de comparação é sempre desenvolvimento interno e IP do ecossistema Arm. A Synthara ocupa o espaço de «um ponto de diferenciação» entre os dois.
Terceiro, a lição do modelo de negócio. Licenciar IP significa uma taxa inicial e royalties anos depois; o intervalo entre design win e royalty é o vale da morte das startups. A estrutura carregada de subsídios da Synthara é a resposta europeia: atravessar o vale com dinheiro público. Assemelha-se em estrutura aos programas públicos usados por startups coreanas de tecnologia profunda, e testa a mesma proposição: subsídios estendem a pista, mas só adiam o veredito do mercado, não o substituem.
Contra-argumentos e riscos
- Desempenho não verificado. Os números de 100x, 139x e 158x são afirmações e simulações da empresa. Até que apareçam medições independentes em silício de produção, pertencem à coluna de marketing.
- O período de silêncio. Os marcos que a própria empresa fixou (uma portabilidade para TSMC esperada para o fim de 2024, primeiras vendas de produto nos 12 meses desde meados de 2023) não produziram anúncios de acompanhamento. Em startups, silêncio costuma indicar atraso, não desastre, mas nesta escala de caixa, atraso e financiamento são a mesma história.
- Recuperação longa da IP. Mesmo um design win leva de dois a quatro anos para virar royalties significativos. O capital disponível para sobreviver a esse intervalo é uma ordem de magnitude mais fino que o dos pares.
- Absorção interna. No momento em que os grandes de MCU classificarem CIM como estratégica, o assento de um fornecedor externo de IP se estreita para alvo de aquisição ou referência de uma equipe interna.
- Momento de mercado. Grande parte do orçamento atual de IA de borda está sendo absorvida por NPUs e otimização de software. A inflexão em que CIM passa de desejável a indispensável ainda não chegou.
- Geografia e suporte. A política europeia de semicondutores soberanos é vento a favor, mas os clientes de volume estão na Ásia e nos Estados Unidos. Se uma equipe de 20 pessoas em Zurique consegue suportar clientes globais entre fusos horários é um risco operacional.
A equidade exige o outro lado: uma equipe que sobreviveu sete anos, nomes de peso ao redor em Hauser e Mitchell, um cliente nomeado na Bosch, e uma escolha tecnológica apontada com precisão para os pontos de dor do analógico. Não é um perfil imprudente. A pergunta, como sempre, é se acaba antes o momento ou o caixa.
Linha do tempo
| Quando | Marco |
|---|---|
| Janeiro de 2016 | Nair e Aimar iniciam os doutorados no Institute of Neuroinformatics no mesmo dia |
| 2019 | Fundação da Synthara como spin-off da ETH Zurique e da Universidade de Zurique (alguns veículos datam a constituição em 2020) |
| 2020-2021 | Rodada semente (HTGF, ZKB, outros); programas de aceleração, incluindo Silicon Catalyst |
| 2022 | Fechamento da extensão semente; o chip de teste ComputeRAM em GF 22FDX entra em cena pública |
| Abril de 2023 | Seleção Swiss Accelerator, 2,5 M CHF |
| 1 de junho de 2023 | Vence o ZKB Pionierpreis Technopark 2023 (100 mil CHF) |
| Dezembro de 2023 | Bosch revelada como cliente inicial; Sean Mitchell, segundo a imprensa, presidente |
| Junho de 2024 | Rodada de mais de 11 M USD (5,5 de capital + 5,9 de subsídios), liderada pela Vsquared; Hermann Hauser entra como conselheiro |
| Outubro de 2024 | Anúncio da parceria Siemens Cre8Ventures PAVE360 |
| Fim de 2024 | Janela citada pelo fundador para uma portabilidade para TSMC; conclusão não confirmada em outubro de 2026 |
| Fevereiro de 2025 | Visibilidade continuada, incluindo a delegação Venture Leaders Mobile |
| Outubro de 2026 | Sem anúncio de novo financiamento ou de cliente de produção; prevista num foco de startups da electronica 2026 |
FAQ
Q: O que a Synthara vende exatamente? A: IP, não chips. A ComputeRAM é uma macro de computação em memória com a mesma interface de uma SRAM convencional. Projetistas de MCU e SoC de borda a licenciam e a integram nos seus próprios chips, com um SDK e bibliotecas otimizadas por cima.
Q: Em que a ComputeRAM difere da computação em memória analógica? A: Ela não computa na célula. Abordagens tipo Mythic ou IBM usam a corrente ou a condutância da própria célula para computar em analógico. A ComputeRAM conserva as células padrão da fundição e adiciona lógica digital na periferia do arranjo. A empresa cifra o custo de área em 5 a 10 por cento, em troca de portabilidade e verificação digitais normais.
Q: Deve-se acreditar na promessa de 100x de desempenho? A: Leia-se como uma afirmação da empresa. Os números declarados, até 139x de velocidade e 158x de eficiência para um Cortex-M0 com ComputeRAM frente a SRAM convencional, repousam em simulação pós-síntese e medições da empresa. Até outubro de 2026, nenhuma medição independente em silício de produção havia sido publicada.
Q: Quem é o cliente confirmado? A: A Bosch é o único nome público. Foi apresentada como cliente inicial na imprensa de 2023, sem revelar qual produto usa a tecnologia. Além disso, a parceria de ecossistema com a Siemens PAVE360 e um estudo de caso da Arm são as provas externas verificáveis.
Q: Qual é a situação financeira? A: O financiamento acumulado é estimado em cerca de 16 milhões de dólares, perto da metade subsídios suíços e europeus. A última rodada confirmada é a de junho de 2024, de 11 milhões. Frente à Axelera AI (450 milhões acumulados) e à Mythic (cerca de 300 milhões), a Synthara está muito mais finamente capitalizada, e sua próxima rodada ou sua conversão em receita é o seu ponto de inflexão.
Q: Como seria o sucesso para a Synthara? A: A ComputeRAM embarcando dentro dos chips de produção de um ou dois grandes fabricantes de MCU, com royalties se compondo — ou um adquirente estratégico chegando durante esse processo. O modo de fracasso raramente é tecnologia ruim; é o caminho clássico da startup de IP, em que o capital acaba antes de os design wins virarem royalties.
Os dados deste artigo foram conferidos em 22 de outubro de 2026 com materiais da empresa (incluindo a ficha do produto ComputeRAM) e imprensa independente (startupticker.ch, eeNews Europe, Electronics Weekly, Embedded.com, Siemens). Os números marcados como afirmações da empresa são reproduzidos dos seus materiais e não foram verificados de forma independente. A Synthara é uma empresa privada que não publica demonstrações financeiras; os números de financiamento acumulado e de receita são estimativas baseadas na imprensa.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


