 VLSI Korea
Tenstorrent e a avaliação de US$ 6,2 bilhões: a aposta aberta em RISC-V de Jim Keller
A Tenstorrent fechou uma Série E de US$ 1,5 bilhão com avaliação post-money de US$ 6,2 bilhões em 19 de outubro de 2026. Produção de Blackhole e Galaxy, a IP RISC-V TT-Ascalon licenciada por Samsung e LG e a conexão coreana: por que o mercado paga esse preço.


Em 19 de outubro de 2026, a Tenstorrent anunciou o fechamento de uma Série E de US$ 1,5 bilhão com uma avaliação post-money de US$ 6,2 bilhões — ante US$ 2,6 bilhões em dezembro de 2024, em menos de dois anos. Por que o mercado paga esse preço? A resposta não é um único chip: é uma opção sobre uma arquitetura aberta, uma empresa que vende uma CPU RISC-V e núcleos de IA na mesma conversa.
Resumo em 30 segundos
- Última avaliação: A Tenstorrent fechou sua Série E de US$ 1,5 bilhão em 19 de outubro de 2026 com avaliação post-money de US$ 6,2 bilhões (cerca de 8,68 trilhões de wones, a 1.400 wones por dólar). Trace Capital e Innovation X lideraram a rodada, com ARK Invest, Fidelity, Morgan Stanley, SanDisk e T. Rowe Price, entre outros.
- Rodada anterior: A Série D de dezembro de 2024 captou mais de US$ 693 milhões com avaliação pre-money de US$ 2 bilhões e post-money de cerca de US$ 2,6 bilhões, liderada por Samsung Securities e AFW Partners, com Bezos Expeditions, LG Electronics e Hyundai Motor Group. O valor de “US$ 2,7 bilhões” citado para essa rodada é uma aproximação do mesmo post-money.
- O que ela vende: Três coisas — placas aceleradoras de IA Blackhole (a partir de US$ 999 a p100a), servidores Galaxy Blackhole com 32 chips (a partir de US$ 110 mil, 23 PFLOPS em Block FP8) e licenças de IP da CPU RISC-V TT-Ascalon e dos núcleos de IA Tensix. Samsung e LG são clientes de licenciamento.
- O que o preço realmente é: US$ 6,2 bilhões não é um preço sobre a receita atual. A receita não é divulgada, e os contratos acumulados reportados eram de cerca de US$ 150 milhões no fim de 2024. O preço paga a probabilidade de que uma pilha aberta — RISC-V, chiplets abertos, software open source — se torne um segundo ecossistema real, e o histórico de execução da equipe de Jim Keller.
- O que precisa se manter: Uma rampa de produção do Galaxy, licenciamento de IP virando receita recorrente, um software que amadurece e um caminho aberto para IPO — os quatro ao mesmo tempo. Se um falhar, o risco começa pela lacuna do ecossistema de software.
Tabela resumo: Tenstorrent em números
| Item | Detalhe |
|---|---|
| Fundação | 2016, Toronto — CEO Jim Keller |
| Série C (maio de 2021) | US$ 200 milhões, valuation de ~US$ 1 bilhão |
| Nota conversível (ago. de 2023) | US$ 100 milhões (Hyundai US$ 30M, Kia US$ 20M, Samsung Catalyst US$ 50M) |
| Série D (dez. de 2024) | Mais de US$ 693 milhões, ~US$ 2,6 bilhões post-money |
| Série E (19 de out. de 2026) | US$ 1,5 bilhão, US$ 6,2 bilhões post-money |
| Financiamento acumulado | ~US$ 2,68 bilhões |
| Blackhole p100a | 120 núcleos Tensix, 180 MB SRAM, 28 GB GDDR6, 300W, US$ 999 |
| Galaxy Blackhole | 32 chips, 23 PFLOPS Block FP8, a partir de US$ 110 mil |
| Licenciamento de IP | CPU RISC-V TT-Ascalon + núcleos Tensix (Samsung, LG) |
| Contratos acumulados (imprensa, fim de 2024) | ~US$ 150 milhões |
Background
A Tenstorrent foi fundada em Toronto em 2016 por Ljubisa Bajic, Milos Trajkovic e Ivan Hamer. A sede hoje fica em Santa Clara, com escritórios em Austin, Toronto, Belgrado, Tóquio e Bangalore, e um quadro de cerca de 1.000 pessoas, segundo o reportado. Quem colocou a empresa no centro do mercado é Jim Keller — o arquiteto por trás dos A4/A5 da Apple, da linha Zen da AMD e do chip Full Self-Driving da Tesla. Keller entrou como CTO em 2020 e depois assumiu como CEO.
O histórico de captação acompanha com precisão a aposta no ecossistema. Em maio de 2021, uma Série C captou US$ 200 milhões com avaliação de cerca de US$ 1 bilhão, liderada pela Fidelity. Em agosto de 2023 veio uma nota conversível de US$ 100 milhões com dinheiro estratégico: US$ 30 milhões da Hyundai, US$ 20 milhões da Kia e US$ 50 milhões do Catalyst Fund da Samsung. A Série D de dezembro de 2024 fechou mais de US$ 693 milhões a cerca de US$ 2,6 bilhões post-money. Em 19 de outubro de 2026, a Série E de US$ 1,5 bilhão fechou a US$ 6,2 bilhões post-money, levando a captação acumulada a cerca de US$ 2,68 bilhões. A conversa reportada em novembro de 2025 sobre uma captação de US$ 800 milhões a US$ 3,2 bilhões pre-money deve ser lida como substituída por esta Série E.
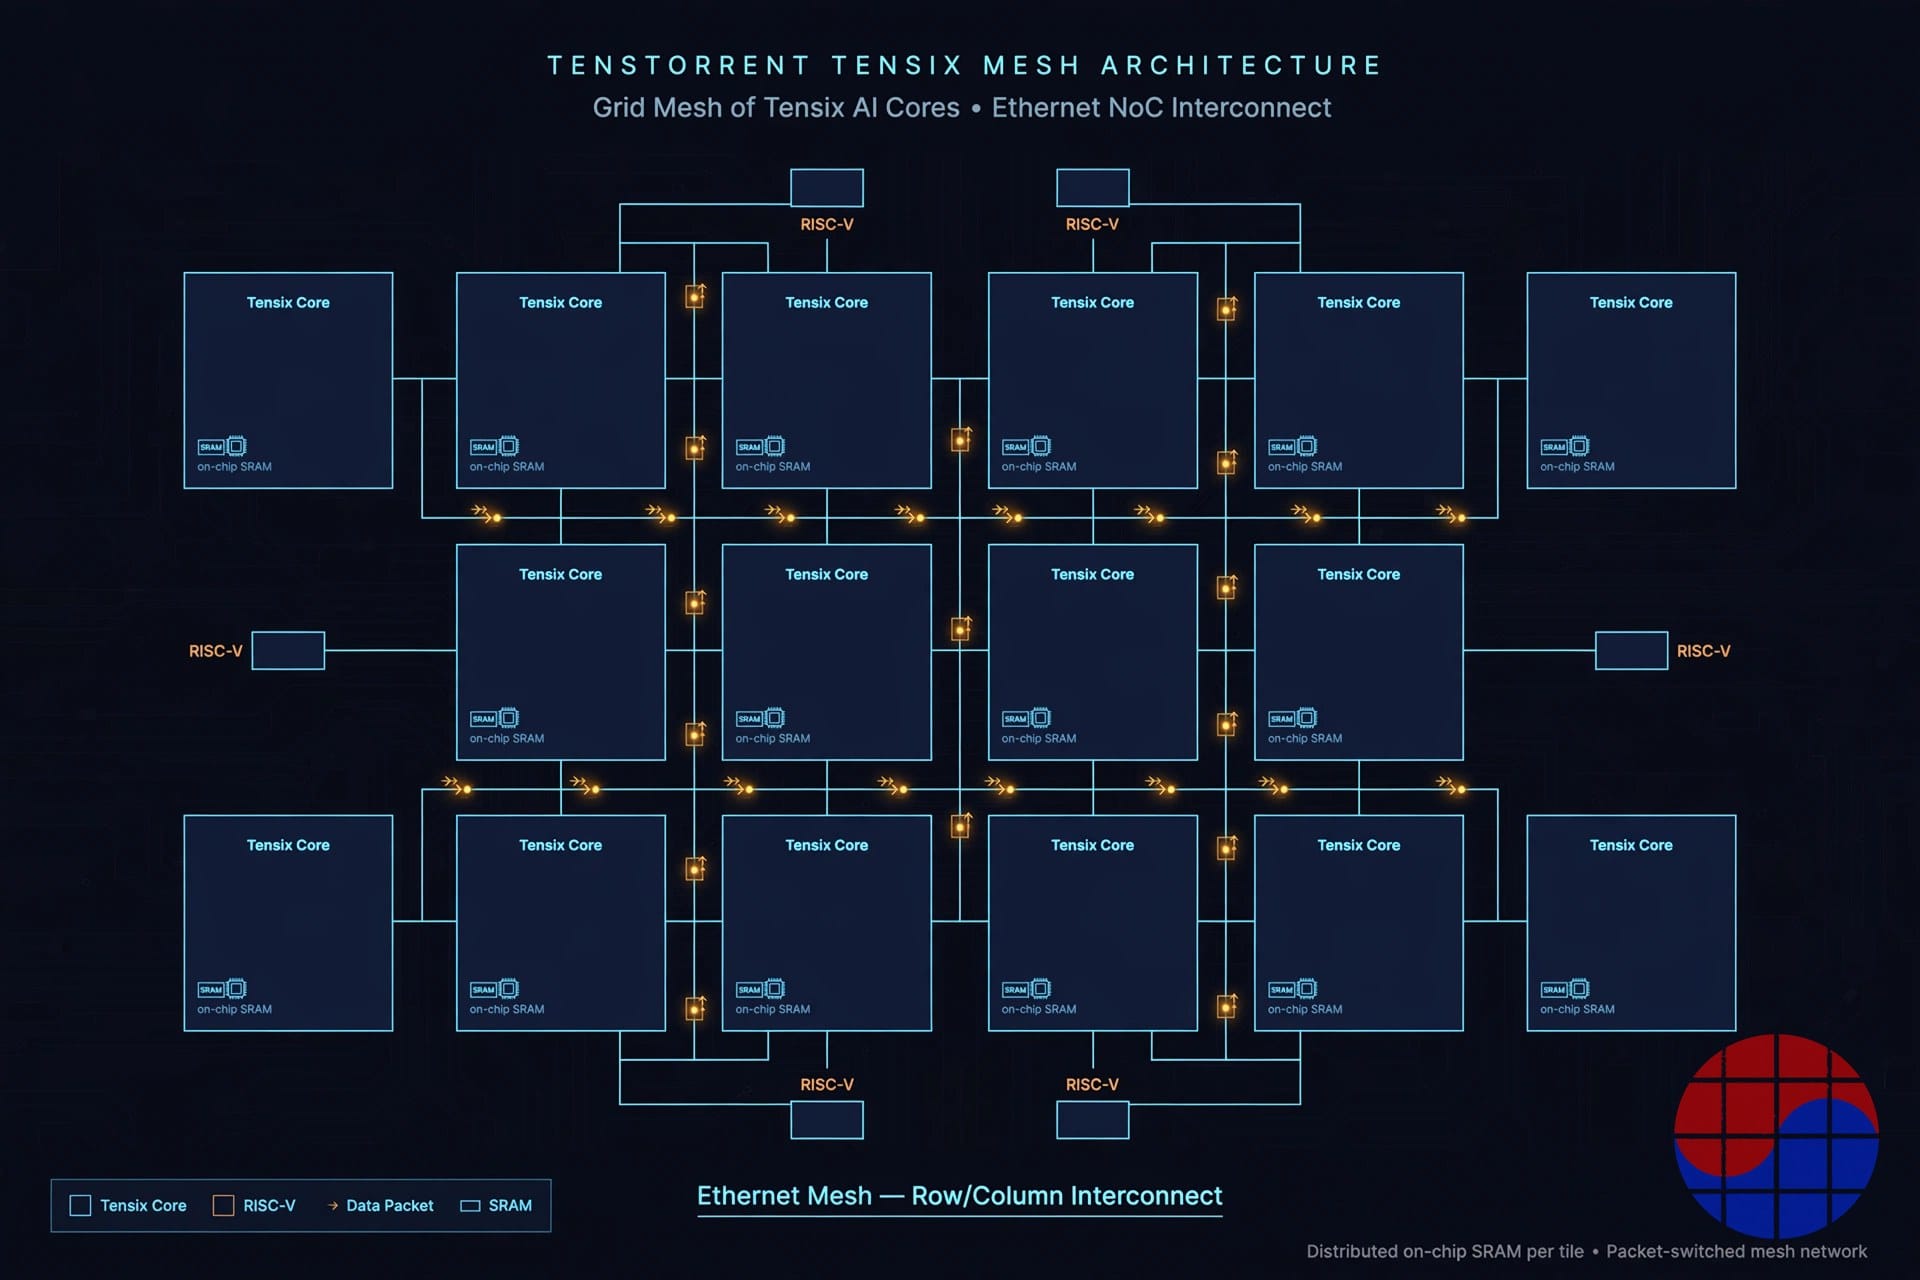
A linha técnica de Keller tem sido consistente. Contra um mercado de computação de IA consolidado em torno de um conjunto de instruções proprietário e de uma pilha de software fechada, ele contrapõe RISC-V, livre de royalties, e software open source. Keller disse publicamente que não se vence a NVIDIA usando HBM, porque a NVIDIA compra a maior parte do HBM e detém a vantagem de custo. Por isso os chips da Tenstorrent usam GDDR6 em vez de HBM e atacam o custo por token com SRAM on-chip de grande capacidade e escala via Ethernet.
Business Deep Dive
Anatomia da avaliação: de US$ 2,6 bilhões a US$ 6,2 bilhões
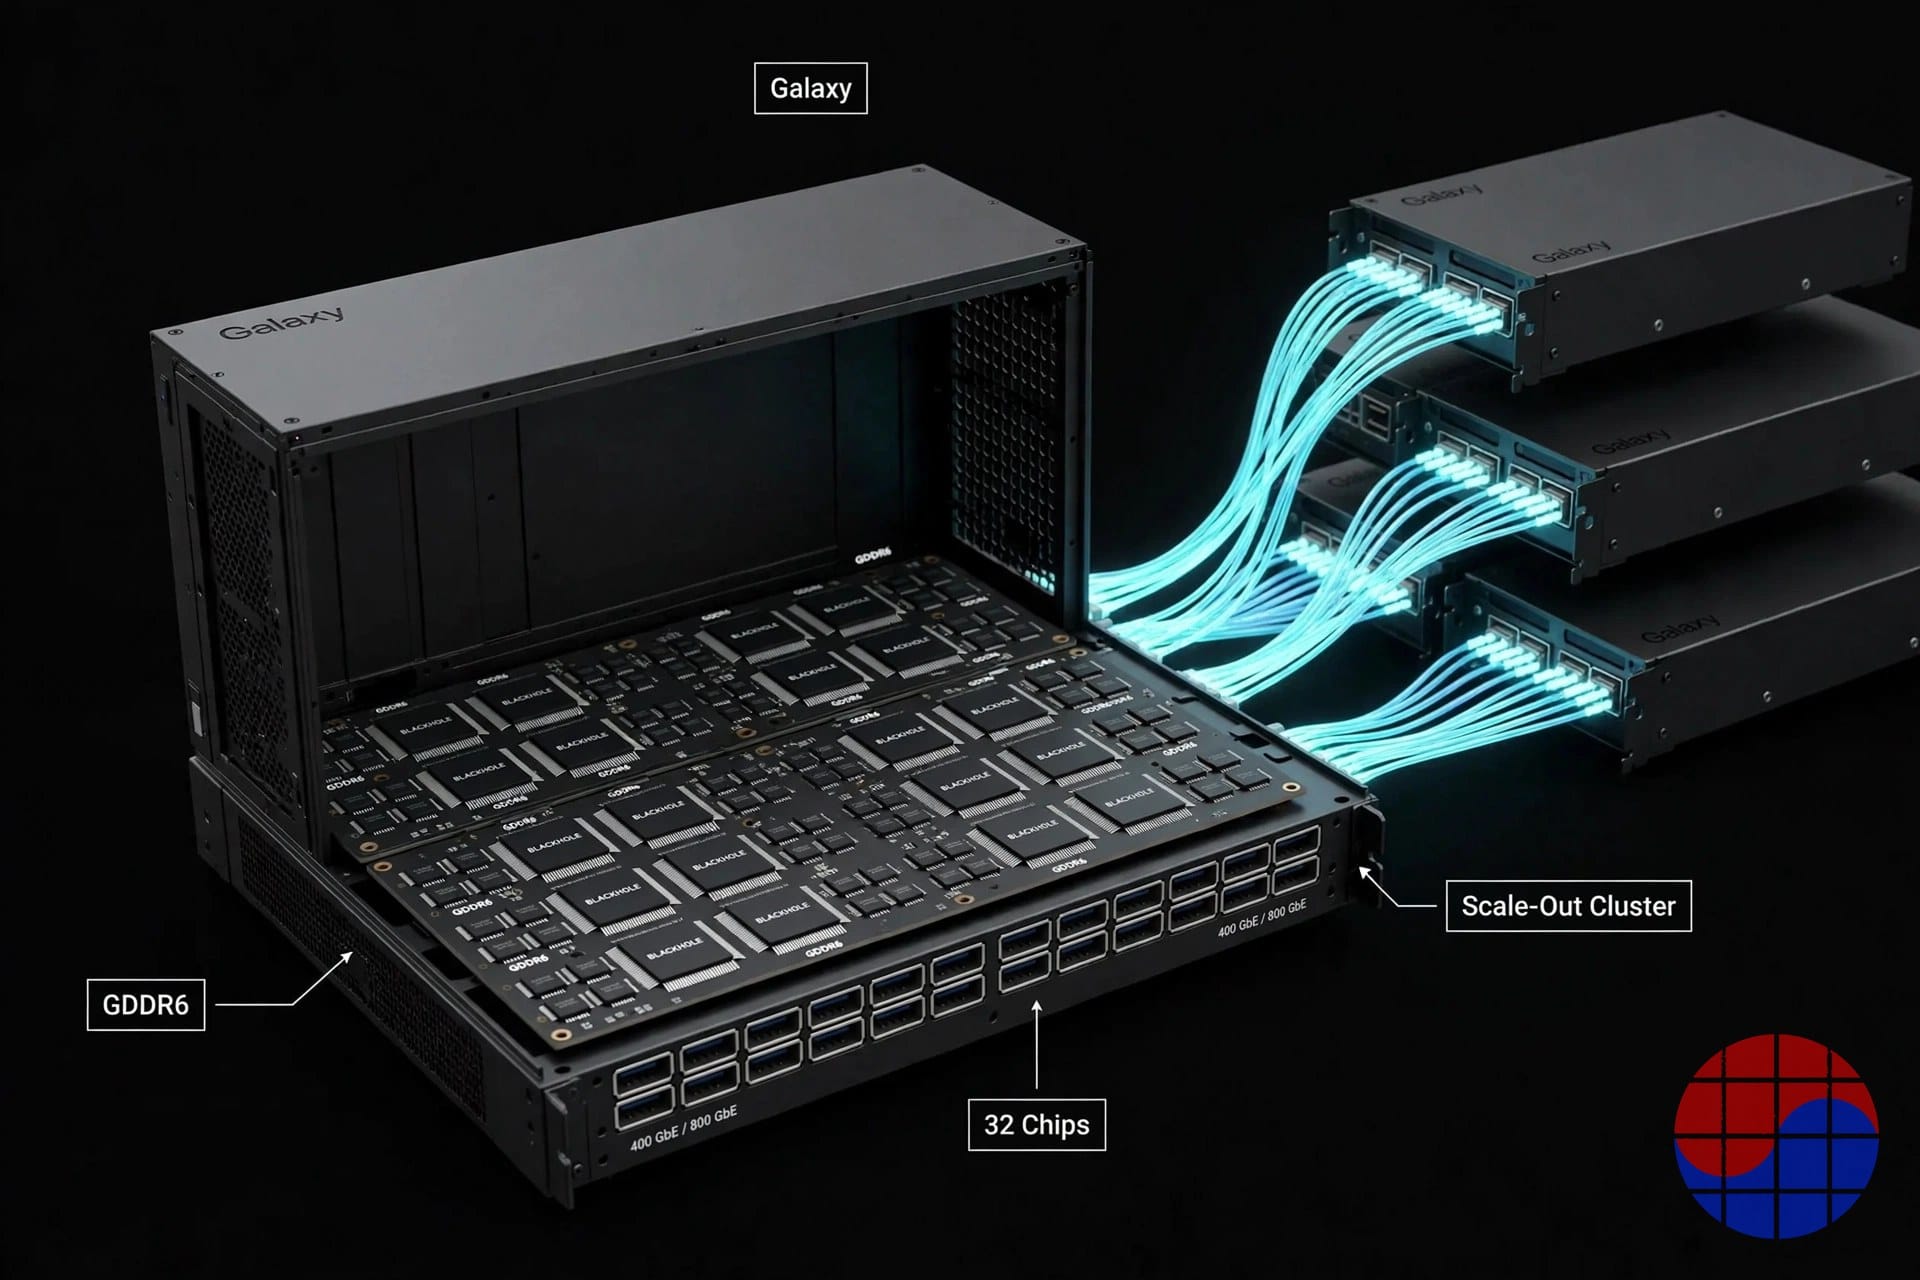
Três elementos explicam uma reavaliação de 2,4 vezes em 22 meses. Primeiro, o produto cruzou de amostras para sistemas que podem ser encomendados. O Galaxy Blackhole atingiu disponibilidade geral em 28 de abril de 2026: 32 chips Blackhole entregando 23 PFLOPS de computação Block FP8, 6,2 GB de SRAM on-chip a 2,9 PB/s, 1 TB de DRAM a 16 TB/s e até 56 portas Ethernet de 800G, a partir de US$ 110 mil, com um supercluster de quatro sistemas a partir de US$ 440 mil. Segundo, os clientes começaram a ganhar nomes. Terceiro, o negócio de IP de CPU começou a parecer um negócio próprio. Some-se o interesse de aquisição reportado em 2026 por Intel e Qualcomm acima de US$ 5 bilhões (reportado, não confirmado pela empresa), e o mercado adicionou escassez estratégica ao preço.
A natureza do número, porém, precisa ser dita com clareza. US$ 6,2 bilhões não é um múltiplo de resultados. A receita é privada, e o último número de contratos na informação pública era de cerca de US$ 150 milhões em dezembro de 2024. Esta avaliação pré-paga o valor do equity de se tornar o vencedor do ecossistema alternativo. A presença forte de investidores de mercado público — ARK Invest, T. Rowe Price, Morgan Stanley — na Série E se lê como posicionamento para um IPO, e o próprio Keller disse que os investidores veem esse caminho com bons olhos.
Produtos e tração: Blackhole e Galaxy
Blackhole é a linha de aceleradores de IA com núcleos Tensix. A placa PCIe p100a entrega 120 núcleos Tensix, 16 núcleos RISC-V grandes, 180 MB de SRAM e 28 GB de GDDR6 (448 GB/s) a 300W por US$ 999. As variantes p150 trazem 32 GB de GDDR6 (512 GB/s) e quatro portas QSFP-DD de 800G por US$ 1.299–1.399. A estação de trabalho com refrigeração líquida TT-QuietBox (Blackhole) é vendida por US$ 11.999. Há também uma passagem que mostra o risco de execução com honestidade: a p150 foi lançada com 140 núcleos e 210 MB de SRAM, mas um firmware de fevereiro de 2026 unificou todas as unidades em 120 núcleos e 180 MB. A empresa cita yield e padronização de software, com efeito declarado de 1–2% no desempenho. Uma empresa de hardware reduzir uma especificação já entregue é incomum, e sinaliza que a gestão de yield em volume ainda está em andamento.
Os sinais de produção e de clientes são, ainda assim, de outra qualidade em relação à geração anterior. Dezesseis sistemas Galaxy já estão instalados no centro de dados da Equinix em Ashburn como parte do seu Distributed AI Hub. A Turiyam, na Índia, anunciou uma primeira fase de até 32 Galaxy. A neocloud de IA Cirrascale e a ai& — empresa japonesa fundada pelo ex-executivo da Tenstorrent David Bennett — são clientes, e a ai& é descrita como a maior implantação, com mais de 120 sistemas mencionados na cobertura do lançamento. Keller disse que o maior pedido individual após o evento TT-Deploy foi um cluster de 96 Galaxy (3.072 chips Blackhole) com destino fora dos Estados Unidos. A demanda do setor financeiro por inferência local de baixa latência reaparece nas apresentações da empresa. A escala absoluta segue incomparável à dos grandes fornecedores de GPU, mas a passagem de hardware de demonstração para infraestrutura instalada é exatamente o que uma Série E deve financiar.
O segundo motor: CPU RISC-V e licenciamento de IP
É aqui que a Tenstorrent se separa da maioria das startups de chips de IA: ela não vende apenas aceleradores. A TT-Ascalon é uma CPU RISC-V de 64 bits, superescalar e com execução fora de ordem, construída conforme o perfil RVA23, com decodificação de 8 vias e dois datapaths vetoriais de 256 bits. Os números de desempenho citados pela empresa e pela cobertura do setor a colocam perto de 21 SPECint2006/GHz — território de Neoverse V3 e Zen 5, segundo a própria empresa. A TT-Ascalon S, anunciada em 30 de junho de 2026, reduz a área para cerca de metade com aproximadamente 140% do desempenho por mm², voltada ao fluxo de controle cheio de desvios da IA agêntica e a SoCs de servidor, redes e armazenamento de alta eficiência.
O fato comercialmente decisivo é a lista de licenciados. Os materiais da Série E nomeiam Samsung e LG como clientes que licenciam a TT-Ascalon e os núcleos Tensix. Keller disse que está se reunindo com CEOs dos grandes hiperescaladores para impulsionar acordos de IP de CPU, e que um hiperescalador avalia a IP de IA para um chip menor. O licenciamento de IP é receita do tipo anuidade: margem alta, sem capacidade de foundry e sem estoque. Uma parcela significativa dos US$ 6,2 bilhões é uma aposta de que esse segundo motor passe de narrativa para contratos assinados e recorrentes. A estratégia de chiplets abertos — vender chiplets separadamente e permitir que se conectem ao silício de outros — aponta na mesma direção: mercados de licenciamento só se abrem quando um cliente pode encaixar a Ascalon no próprio SoC sem adotar toda a pilha.
A conexão com a Coreia: capital, clientes e foundry em um só país
A conexão coreana da Tenstorrent é o eixo mais subavaliado desta história. Comecemos pelo capital. A Série D foi liderada pela Samsung Securities e coliderada pela coreana AFW Partners — cujo diretor-gerente afirmou que o feedback positivo de parceiros coreanos como a LG foi um motivo para investir. A nota conversível de 2023 foi construída por Hyundai, Kia e o Catalyst Fund da Samsung, e o registro da Série D somou Samsung Electronics, LG Electronics e Hyundai Motor Group, lado a lado.
Os laços de negócio são igualmente concretos. A LG Electronics codesenvolve chips RISC-V e de IA com a Tenstorrent desde 2023 (SoCs de consumo como smart TVs) e hoje é uma cliente de licenciamento de IP nomeada. O Hyundai Motor Group disse em 2023 que futuros veículos Hyundai, Kia e Genesis usariam designs da Tenstorrent. Na fabricação, a produção passou da GlobalFoundries para TSMC e Samsung Foundry, com trabalho de design em 2 nm em curso e conversas também reportadas com a japonesa Rapidus. A Coreia é, em síntese, o único cluster em nível de país que fornece à Tenstorrent dinheiro, demanda e produção ao mesmo tempo.
O que precisa ser verdade para US$ 6,2 bilhões
- O Galaxy precisa passar de instalações para envios repetidos. Pedidos na escala de 96 Galaxy precisam se repetir a cada trimestre e virar recompras para que a receita de sistemas sustente a avaliação.
- O licenciamento de IP precisa fechar um acordo emblemático. Uma licença Ascalon em escala de hiperescalador, após Samsung e LG, reavaliaria o próprio modelo de negócio. Se os acordos ficarem “em conversa”, o segundo motor continua narrativa.
- O software precisa cruzar de projeto para plataforma. TT-Forge, TT-Metalium, TT-NN e TT-LLK são open source, mas levar um modelo hoje ao hardware ainda se aproxima de um projeto de engenharia com TT-Metal. O autosserviço para desenvolvedores começa só quando a cobertura de modelos e a automação passam de um limiar.
- A cadência de dois anos não pode atrasar. Em um mercado em que o líder renova todo ano, uma cadência bienal é uma escolha de eficiência de capital — mas um único atraso vira um buraco de quatro anos.
O lado negativo
O maior risco é o ecossistema de software. Nenhuma startup de chips de IA venceu até hoje apenas com especificações e preço. A lacuna frente à CUDA em hábitos dos desenvolvedores, ferramentas de depuração e cobertura de modelos é real, e capital sozinho não a fecha. O segundo é a velocidade de execução: a redução de núcleos da p150 mostrou a realidade da gestão de yield, e a estratégia GDDR6 carrega um limite estrutural em cargas de decodificação limitadas pela largura de banda de memória — a empresa contorna isso com SRAM de grande capacidade e escala via Ethernet, mas o desvio se estreita quando o conjunto de trabalho não cabe na SRAM. O terceiro é a própria avaliação: com receita não divulgada, US$ 6,2 bilhões é um preço sobre expectativas; se a janela de IPO fechar ou um acordo de IP emblemático atrasar, os termos da próxima rodada serão o teste.
Chase's Take
Minha leitura: o enquadramento de “desafiante da NVIDIA” esconde o ativo real da Tenstorrent. Em aceleradores, a Tenstorrent ainda é desafiante. Em IP de CPU RISC-V, a história é outra. À medida que cresce o incômodo com o licenciamento da Arm, o número de lugares onde um hiperescalador, um gigante de eletrônicos ou uma montadora pode comprar um núcleo RISC-V de alto desempenho e modificável é genuinamente pequeno. No momento em que a Ascalon entrou nessa lista curta, a Tenstorrent passou a ser precificada como equity de plataforma, e não como vendedora de chips. Os US$ 6,2 bilhões são dinheiro colocado exatamente sobre esse ponto.
Para leitores coreanos, aparece uma camada a mais. Samsung Securities liderando a rodada, Samsung Electronics e LG Electronics investindo e licenciando, Hyundai Motor Group no registro — as grandes corporações coreanas compraram em conjunto um seguro para a era da arquitetura aberta, fornecendo capital e demanda ao mesmo tempo. Se depois vier volume de chiplets para a Samsung Foundry, a posição vira um ativo estratégico que vale mais que seu retorno financeiro. A pergunta inversa é esta: mais da metade dos US$ 6,2 bilhões repousa sobre acordos de IP e um IPO que ainda não aconteceram. Nos próximos doze meses, não olhem lançamentos de produto: olhem um contrato de licenciamento grande e com nome, e notícias de recompra do Galaxy. Se os dois chegarem, esse preço vai parecer barato. Se não, vai parecer caro.
Implications
- Startups de chips de IA: A gramática de avaliação das rodadas tardias está virando um triângulo — acelerador, IP de CPU e software aberto. Corridas de desempenho com um único chip já não ganham preços de Série E.
- Campamentos Arm e x86: RISC-V de alto desempenho, padronizado sob o RVA23, começou a aparecer como alavanca em negociações de licenciamento. As próprias estruturas de royalties entram em zona de pressão.
- Corporações coreanas: Samsung, LG e Hyundai ocupam uma posição combinada rara de investimento financeiro mais colaboração de negócio. Se o licenciamento se converte em produtos adotados decidirá o lado coreano do retorno.
- Foundries: À medida que o particionamento em chiplets se espalha, cresce a demanda por capacidade de foundry neutra. TSMC, Samsung Foundry e Rapidus estão se firmando em competição direta pelos mesmos clientes.
- Investidores: Hardware de IA privado é precificado por probabilidade de vencer o ecossistema multiplicada por escassez estratégica, não por receita. O próximo evento de verificação da Tenstorrent será um anúncio de contrato, não uma divulgação de resultados.
FAQ
Qual é a última avaliação da Tenstorrent?
US$ 6,2 bilhões post-money (cerca de 8,68 trilhões de wones, a 1.400 wones por dólar), no fechamento da Série E anunciado em 19 de outubro de 2026. A rodada captou US$ 1,5 bilhão e foi liderada por Trace Capital e Innovation X. A rodada anterior, a Série D de dezembro de 2024, foi de cerca de US$ 2,6 bilhões post-money.
O que a Tenstorrent vende?
Três linhas de produto: placas aceleradoras de IA baseadas em Blackhole (p100a a partir de US$ 999), servidores Galaxy Blackhole que combinam 32 chips (a partir de US$ 110 mil) e licenças de IP da CPU RISC-V TT-Ascalon e dos núcleos de IA Tensix. Sua pilha de software (TT-Forge, TT-Metalium e outras) é open source.
Como a Tenstorrent se conecta à Coreia do Sul?
A Samsung Securities liderou a Série D, e Samsung Electronics, LG Electronics e Hyundai Motor Group são investidores. Samsung e LG licenciam a IP TT-Ascalon e Tensix, e o Hyundai Motor Group afirmou que seus futuros veículos usarão designs da Tenstorrent. A fabricação utiliza TSMC e Samsung Foundry.
Qual é o maior risco por trás da avaliação de US$ 6,2 bilhões?
A lacuna do ecossistema de software. Independentemente do preço-desempenho do hardware, se a portabilidade de modelos e as ferramentas de desenvolvimento não se aproximarem da maturidade da CUDA, tanto os envios do Galaxy quanto a adoção de IP desaceleram. A receita não divulgada é, por si só, um lembrete de que esse preço é pago por expectativas.
Nota: A avaliação e os termos de financiamento foram conferidos com o anúncio da empresa e com a cobertura datada de 19 de outubro de 2026. Como empresa privada, a Tenstorrent não divulga receita nem certos outros dados financeiros. Os valores em wones usam 1.400 wones por dólar americano.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


