VLSI Korea
Market Bulletin: Google troca CoWoS por EMIB-T da Intel no TPU v9 — primeiro acelerador de IA flagship a abandonar o encapsulamento da TSMC
Google adotará o EMIB-T da Intel no TPU v9 'Humufish' — o primeiro acelerador de IA flagship a abandonar o CoWoS da TSMC. O rendimento do EMIB-T (45–50% estimado vs 98% alegados) é o risco central; tape-out em jan/2027. O TPU v8 cresce 126% ao ano: sinal de demanda de HBM.


Market Bulletin: Google troca CoWoS por EMIB-T da Intel no TPU v9 — primeiro acelerador de IA flagship a abandonar o encapsulamento da TSMC
14 de outubro de 2026 — O próximo TPU do Google (codinome "Humufish", esperado como TPU v9) adotará o EMIB-T da Intel em vez do CoWoS da TSMC — o primeiro acelerador de IA flagship a romper com o CoWoS, segundo a firma de análise SemiAnalysis em julho de 2026 (cobertura especializada). O TPU v8 entra em produção em massa no 4T26, com embarques projetados de ~4,02 milhões de unidades em 2026 para ~9,1 milhões em 2027, alta de 126% ano a ano (Economic Daily). Mas o rendimento (yield) do EMIB-T divide opiniões: 45–50% hoje (estimado, nota de supply chain do GF Securities de 13 de outubro) contra ~98% alegados pela imprensa em julho — e esse hiato é a história (GF Securities via Sina Finance, TaiSounds).
Key Highlights
- O monopólio de facto do CoWoS em aceleradores flagship foi quebrado — a Intel entra, em escala de hyperscaler, como fornecedora de encapsulamento avançado; o próprio chairman da TSMC, C.C. Wei, saudou publicamente o envolvimento da Intel em packaging (TechSoda).
- O hiato de rendimento é o risco central, não o cronograma — 45–50% (estimado) contra ~98% alegados em julho; tape-out em janeiro de 2027, volume no 2T27, embarques possivelmente no 1T28.
- A economia de custo é estrutural — o interposer de silício representa 40–60% do custo do pacote CoWoS (estimado); o substrato de painel retangular do EMIB-T atinge ~90% de utilização contra ~60% do wafer redondo, sustentando ~50% menos custo de encapsulamento (estimado, Tech Times).
- O v8 cresce 126% ao ano: sinal de demanda de HBM independente do packaging — no v9, a MediaTek ficaria com 100% da fatia e a participação da Broadcom pode cair de ~95%.
- O Google mantém o CoWoS como plano B — se o EMIB-T decepcionar no rendimento, a rota CoWoS segue como contingência (BigGo Finance).
Market Update
A física é simples, a economia é profunda. No CoWoS, todos os dies repousam sobre um único interposer de silício feito por litografia — limite de retícula e 40–60% do custo do pacote (estimado). No EMIB, pequenas pontes de silício são embutidas no substrato orgânico apenas onde há links die-to-die: sem interposer gigante, sem teto de retícula. O "T" do EMIB-T (Through-Silicon Via) adiciona entrega vertical de energia com capacitores integrados, desenhado para a próxima geração de HBM. A incógnita é o rendimento.
O GF Securities estima o rendimento atual do substrato EMIB-T em 45–50%, com causa-raiz identificada e rampa esperada — contra ~98% na imprensa de julho. Uma das leituras vai envelhecer mal, e a resposta decide se a Intel vira fornecedora de packaging de IA em escala. O cronograma absorveu o choque: redesign do Core A atrasou ~3 semanas, amostras miram novembro, tape-out em janeiro de 2027, volume no 2T27, embarques possivelmente no 1T28 (GF Securities).
| Métrica (estimado) | 2026 | 2027 | Variação |
|---|---|---|---|
| Embarques totais do TPU v8 | ~4,02M de unidades | ~9,1M de unidades | +126% YoY |
| v8t — MediaTek (inferência) | ~3,6M de unidades (composição de 2027) | ||
| v8i — Broadcom "Sunfish" (treinamento) | ~5,5M de unidades (composição de 2027) | ||
| Embarques de racks | aprox. o dobro de 2026 | ||
Fonte: Economic Daily via udn.com, 7 de outubro de 2026. Estimativas de checagens de supply chain.
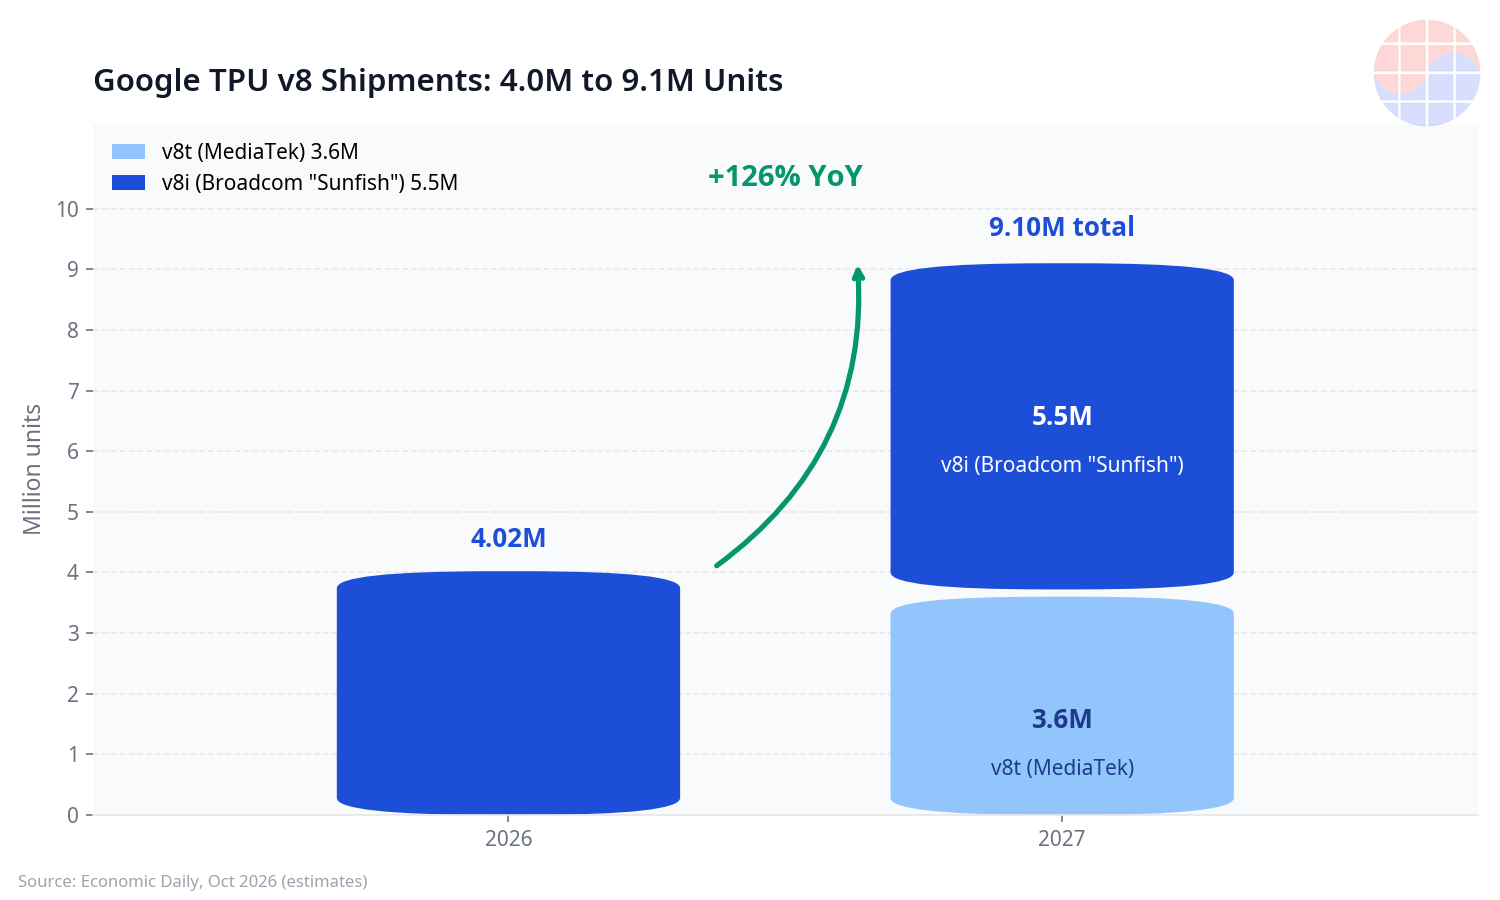
Figura 1: Rampa de embarques do TPU v8 — de ~4,02M de unidades em 2026 para ~9,1M em 2027 (+126% YoY), entre v8t (MediaTek, inferência) e v8i (Broadcom "Sunfish", treinamento).
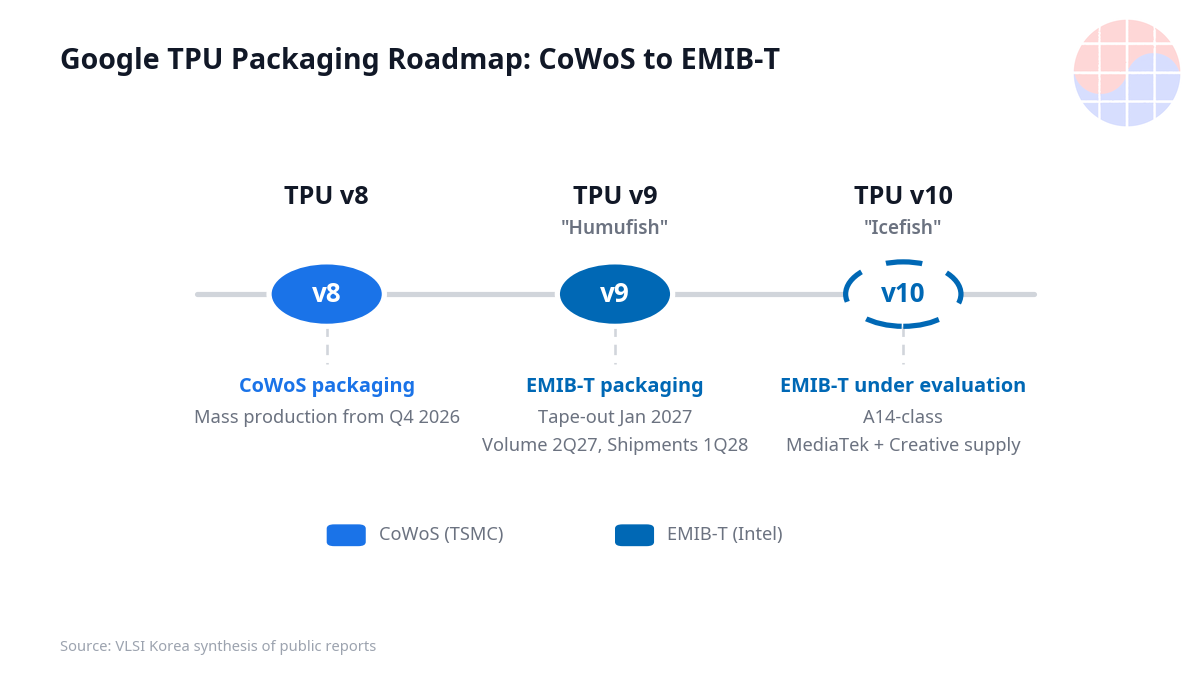
Figura 2: Roadmap do TPU — v8 em CoWoS (massa no 4T26); v9 "Humufish" em EMIB-T (tape-out jan/2027, volume 2T27, embarques possivelmente 1T28); v10 "Icefish" em classe A14 com EMIB-T em avaliação.
O v8 opera em duas trilhas: Broadcom no treinamento ("Sunfish"), MediaTek na inferência (v8t). O acordo Google–Broadcom vai até 2031; a Broadcom estende US$ 42 bilhões em crédito à Anthropic; e há implantações multi-GW de TPUs com Google e Anthropic a partir de 2027 (TechNews Taiwan). A receita de semicondutores de IA da Broadcom teria atingido ~US$ 16,7 bilhões no 3T fiscal de 2026, +221% YoY (estimado, via gildong.ai). No v9, a MediaTek ficaria com 100%; a demanda do "Sunfish" v8 por CoWoS é estimada em 460 mil wafers (GF Securities via TaiSounds). Adiante: v10 "Icefish" em classe A14 com MediaTek e Creative (3DIC); "Merope" avalia o EMIB-T para retícula grande.
O contexto favorece a ousadia: lead times do CoWoS superam 12 meses (Gentic News). E a corrida de computação é feroz: ~200 mil TPUs v7 sustentam o pré-treinamento do Gemini 4, enquanto rivais adicionam 5–10 GW em 2027 contra poucos GW do Google (TaiSounds).
VLSI's View
Vencedores: a Intel, se o rendimento rampar — primeira credencial de packaging avançado em escala de hyperscaler. A MediaTek, que consolida o papel de parceira de ASIC de IA do Google. Perdedores relativos: a TSMC perde a exclusividade do CoWoS no segmento mais cobiçado — não o volume imediato, mas a narrativa de gargalo. A Broadcom vê sua fatia no TPU ameaçada apesar do acordo até 2031.
A perspectiva coreana: todo TPU carrega HBM da SK hynix ou da Samsung — a rampa de +126% do v8 é um sinal de demanda de HBM independente do packaging. A validação de uma alternativa ao CoWoS enfraquece a narrativa de gargalo da TSMC, o que interessa ao pitch de packaging da Samsung Foundry (I-Cube/X-Cube) e ao ecossistema OSAT coreano. Detalhe técnico relevante: o EMIB-T foi desenhado para a próxima geração de HBM — com I/Os de HBM cada vez maiores, a escolha de packaging fica mais consequente, e quem domina a integração HBM+package ganha relevância.
Chase's Take: O Google está fazendo o que hyperscalers fazem de melhor — usar escala para reescrever a estrutura de custo do fornecedor. O número que importa não é o 98% de julho nem os 45–50% de outubro, e sim a direção da curva de rendimento nos próximos dois trimestres. Se o EMIB-T rampar, o CoWoS deixa de ser sinônimo de "única opção séria" para aceleradores flagship. Se não, o Google volta ao CoWoS e a TSMC cobra o preço do plano B. De todo modo, o v8 crescendo 126% ao ano diz algo simples: a demanda de HBM não espera o vencedor do packaging.
Outlook
- Yield do EMIB-T (nov–jan): amostras de novembro e tape-out de janeiro de 2027 confirmam ou matam a tese de rampa.
- Alocação do v9: a MediaTek fica mesmo com 100%? O que sobra para a Broadcom?
- "Merope": se um design de retícula grande adotar o EMIB-T, o precedente vira padrão.
- Resposta da TSMC em preço, capacidade e roadmap do CoWoS — e se a Samsung Foundry empurra I-Cube/X-Cube na janela.
- Sinal de HBM: a rampa do v8 (+126% YoY) como termômetro de demanda.
FAQ
Por que o Google está trocando o CoWoS pelo EMIB-T?
Custo e diversificação. O interposer representa 40–60% do custo do pacote CoWoS (estimado), o EMIB-T promete ~50% menos custo (estimado) e os lead times do CoWoS passam de 12 meses. O CoWoS segue como contingência.
Qual a diferença técnica entre CoWoS e EMIB-T?
No CoWoS, um único interposer de silício grande (limitado pela retícula) sustenta todos os dies. No EMIB, pequenas pontes de silício vão só onde há links die-to-die. O "T" indica Through-Silicon Via: energia vertical com capacitores integrados, para a próxima geração de HBM.
45–50% ou 98% de rendimento — em qual acreditar?
Nos dois como pontos de uma curva. Os 98% são da imprensa de julho; os 45–50% são do GF Securities (13 de outubro), com causa-raiz identificada. Se a rampa se confirmar até o tape-out de janeiro de 2027, o EMIB-T é viável.
O que isso significa para SK hynix, Samsung e a cadeia coreana?
Todo TPU carrega HBM coreana: +126% no v8 é demanda de HBM em qualquer cenário de packaging. E a validação de uma alternativa ao CoWoS abre espaço para a Samsung Foundry (I-Cube/X-Cube) e o OSAT coreano.
*Nota: números marcados como "estimados" vêm de notas de supply chain e da imprensa especializada, sem verificação independente; cronogramas podem ser revisados.