 VLSI Korea
TSMC bate recordes: o que significa que 8% da receita já seja de 2 nm
A TSMC publicou resultados recorde no Q3: receita de NT$1,49 trilhão e lucro líquido de NT$763,06 bilhões (+68,7%). O processo de 2 nm saltou para 8% da receita de wafers em um trimestre; o HPC já é 68% da receita total. O CEO declarou que a demanda continua superando a oferta.


Resumo de 30 segundos
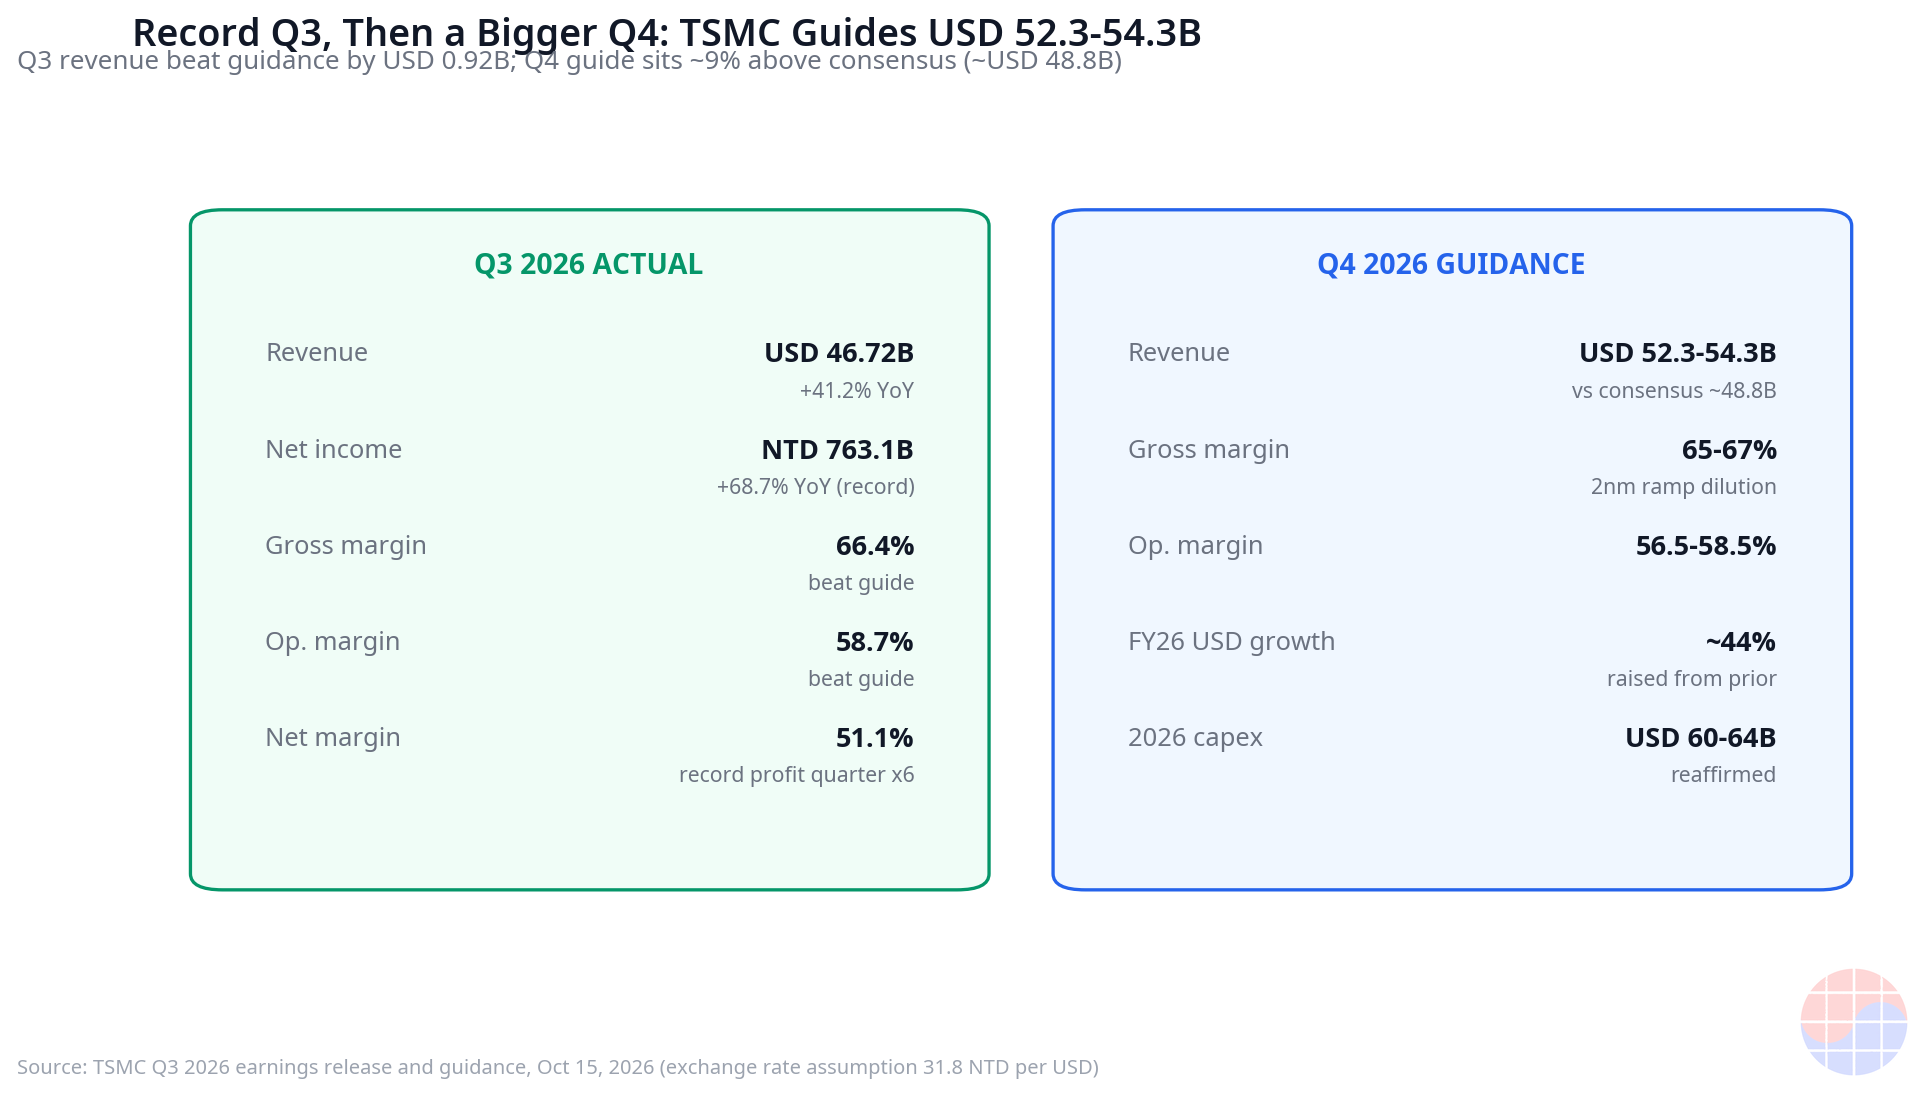
A TSMC publicou em 15 de outubro os resultados do terceiro trimestre de 2026, e todas as linhas foram recorde. Receita de NT$1,494 trilhão (cerca de USD 46,72 bilhões); lucro líquido de NT$763,06 bilhões, 68,7% acima de um ano antes, máxima histórica. A margem operacional chegou a 58,7%, acima do teto do guidance; a margem bruta ficou em 66,4%. Mas os números importam menos do que a estrutura por baixo deles. O novíssimo processo de 2 nm saltou de 3% para 8% da receita de wafers em um único trimestre, e a plataforma HPC (computação de alto desempenho) já representa 68% da receita total — ante 57% há um ano. Na teleconferência de resultados, o CEO C.C. Wei declarou que a demanda de IA "continua superando nossa capacidade de fornecimento". A ação caiu 1,8% mesmo assim, porque o CPI de setembro nos EUA veio quente. A macro definiu o preço do dia, mas os números do trimestre contam outra história: o gargalo do ciclo de chips de IA não é a demanda, é a oferta — e a economia do foundry que controla essa oferta mudou pela raiz.
Background
A TSMC é a maior fabricante de chips por contrato do mundo. As empresas fabless enviam seus projetos e ela fabrica o silício. Os aceleradores de IA da Nvidia, os chips do iPhone da Apple e os processadores de data centers da AMD passam por suas fabs. Nos nós de processo avançados, a TSMC opera um monopólio de fato.
Os números principais de 15 de outubro: Source: resumo dos resultados Q3 2026 da TSMC
| Métrica | Q3 2026 | Variação anual |
|---|---|---|
| Receita | NT$1,494 T (USD 46,72 B) | +50,9% (NT) / +41,2% (USD) |
| Lucro líquido | NT$763,06 B (~USD 23,9 B) | +68,7% (recorde) |
| LPA diluído | NT$29,43 (USD 4,60/ADR) | +68,7% |
| Margem bruta | 66,4% | vs 59,5% há um ano |
| Margem operacional | 58,7% | acima do guidance (56–58%) |
| Margem líquida | 51,1% | sexto trimestre recorde consecutivo |
O guidance foi superado em todas as frentes. O guidance de receita de julho era de USD 44,6–45,8 bilhões; os USD 46,72 bilhões reais o superaram em cerca de USD 920 milhões. O lucro líquido bateu o consenso da LSEG (NT$746,3 B) em 2,2%. Na base sequencial, a receita em dólares taiwaneses subiu 17,6% e o lucro líquido 8,0%.
A reação do mercado foi paradoxal. A ação fechou em queda de 1,8%, a USD 422,15 — chegou a perder 3,4% no pré-mercado. A culpa foi da macro: o CPI de setembro nos EUA marcou 3,7%, acima dos 3,6% esperados, e o índice de semicondutores da Filadélfia caiu junto. Um dia em que o medo dos juros moveu a ação, não os fundamentos.
Business Deep Dive
1. O mecanismo de absorção da margem numa rampa de nó — como se chegou aos 66,4%
Há uma velha regra na indústria de foundry: nós novos devoram margens. A produção inicial roda com baixo yield (rendimento) enquanto os custos fixos se acumulam, de modo que a curva de aprendizado é deficitária até os rendimentos subirem. A própria direção da TSMC havia alertado neste ano que as margens brutas do segundo semestre sofreriam diluição de 3–4 pontos pela rampa inicial de 2 nm e pela expansão de fabs no exterior.
E o terceiro trimestre imprimiu 66,4% de margem bruta — 6,9 pontos acima dos 59,5% de um ano atrás, no teto da faixa de guidance da companhia (65–67%). A margem operacional de 58,7% rompeu o teto do guidance (56–58%). Como?
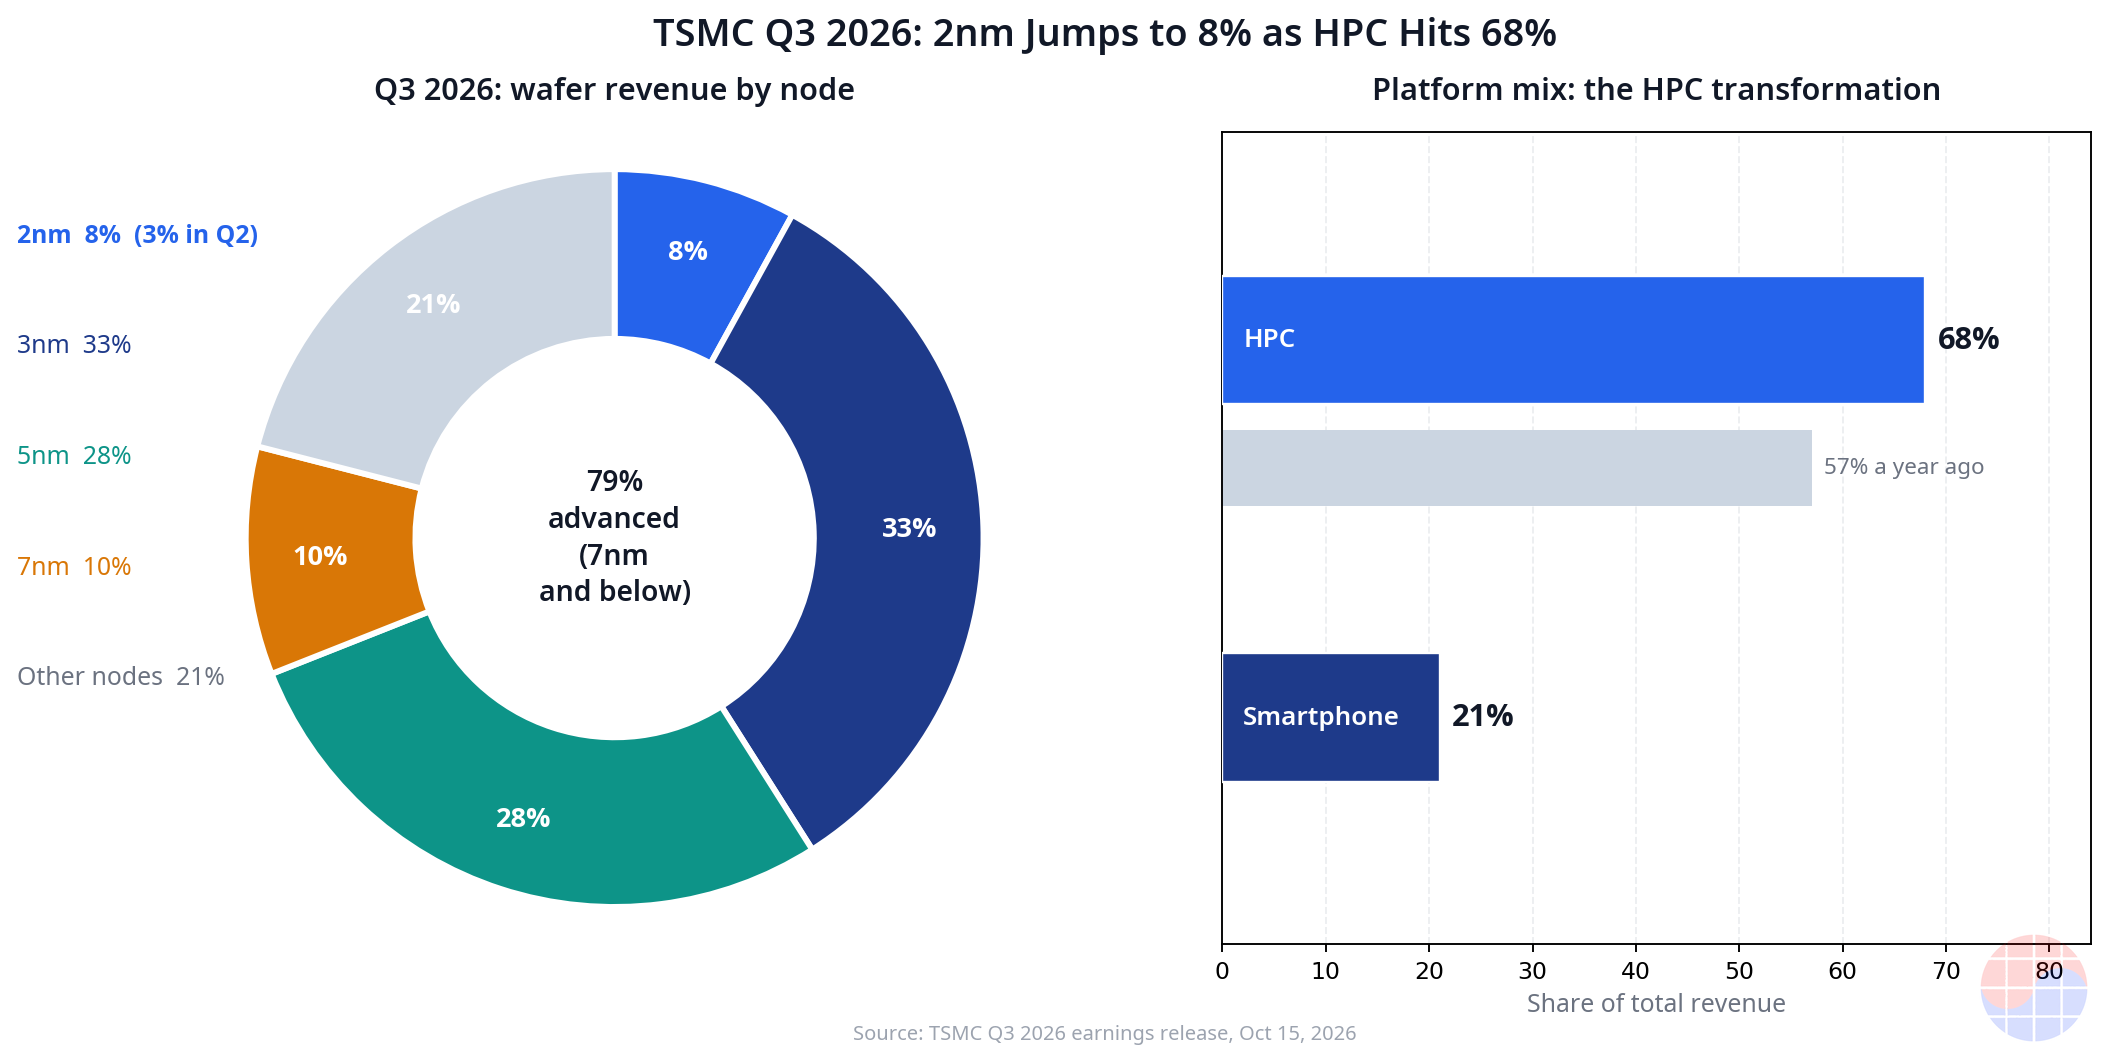
A resposta é o mix. Vejamos a receita de wafers por nó: Source: destaques da teleconferência Q3 2026 da TSMC
| Nó | Q2 2026 | Q3 2026 | Mudança |
|---|---|---|---|
| 2 nm | 3% | 8% | +5 pp em um trimestre |
| 3 nm | ~34% | 33% | vaca leiteira estável |
| 5 nm | — | 28% | sólido |
| 7 nm | — | 10% | sólido |
| 7 nm e abaixo | 77% | 79% | cresce a fatia avançada |
Quatro em cada cinco wafers que saem das fabs são de nós avançados. E o mix de plataformas fez o trabalho pesado: a receita de HPC disparou 22% na base sequencial, até 68% da receita total. Os chips de HPC têm preços mais altos e margens mais gordas que os APs de smartphones. O portfólio HPC de alta margem engoliu inteiros os custos da curva de aprendizado de 2 nm.
Com precisão: a diluição já começou. A margem bruta caiu 1,3 ponto sequencial (de 67,7% para 66,4%), que a companhia atribuiu diretamente à diluição da produção inicial de 2 nm. O lucro líquido cresceu só 8% sequencial em parte porque os ganhos extraordinários do segundo trimestre — NT$95,8 bilhões em alienações e reavaliações de ações da Vanguard International Semiconductor — não se repetiram. Ou seja, os 66,4% podem ser o pico pré-diluição. Os 3–4 pontos de diluição por fabs no exterior que a direção apontou vão se ampliar nos próximos anos.
Este é o núcleo do modelo de negócio foundry: os custos da curva de aprendizado de um nó avançado são compensados, em última instância, pelo mix de clientes. Uma transição de nó corrói as margens — mas se os clientes que compram primeiro esse nó são os que pagam os preços mais altos (HPC, IA), a margem do período de transição pode ser defendida. Por isso a TSMC está rampando 2 nm com demanda tanto de smartphones quanto de IA em HPC.
2. A transformação do modelo de negócio — de empresa de chips de celular a empresa de chips de IA
O mix de receita por plataforma, com um ano de diferença, mostra a velocidade da transformação:
| Plataforma | Q3 2025 | Q3 2026 | Mudança |
|---|---|---|---|
| HPC (aceleradores de IA, data centers) | 57% | 68% | +11 pp |
| Smartphones | — | 21% (+10% trimestral) | em retração |
| IoT, automotivo, outros | — | 11% | — |
O HPC saltou de 57% para 68% da receita em doze meses. A TSMC já não é principalmente uma empresa de chips de smartphones. É principalmente uma empresa de chips de IA que também fabrica chips de smartphones.
O significado empresarial: o risco de concentração de clientes foi reorganizado, não eliminado. A dependência da Apple costumava ser o maior risco; agora a ocupa a dependência dos clientes de aceleradores de IA e dos hiperescaladores que projetam silício de IA sob medida. A concentração não desapareceu — mudou de endereço.
É uma arma de dois gumes. O HPC é de alta margem e alto crescimento, mas seu ciclo é íngreme. Se o gasto em infraestrutura de IA desacelerar, a plataforma que sustenta 68% da receita treme de uma vez. A era do smartphone tinha a demanda diversificada; a era HPC a tem concentrada. A demanda concentrada é explosiva para cima — e explosiva para baixo.
3. Poder de precificação — o que significa o aumento de até 10% em 2027
A segunda alavanca da margem é o preço. O noticiado em julho dizia que a TSMC havia comunicado aos principais clientes que os preços de foundry subiriam até 10% a partir de 2027, com negociações de junho a julho. Source: Reuters
- Aumento: 5–10% conforme cliente e produto, até 10%
- Nós maduros (12 nm, 16 nm, 28 nm): até 10%
- Nós avançados (6 nm e abaixo): até 10%
- Justificativa: alta de materiais e equipamentos mais construção de fabs no exterior
- Vigência: janeiro de 2027
Vale citar na íntegra o comentário do porta-voz: "Nossa estratégia de preços é estratégica, não oportunista. Continuaremos trabalhando em estreita colaboração com os clientes e vendendo nosso valor". Wei disse em junho que queria aumentar os preços, mas evitaria os aumentos abruptos impostos por algumas empresas de memória.
Aqui vai a leitura de MBA. A TSMC deteve poder de precificação quase monopolista enquanto precificava com contenção. Por quê? Os ciclos de projeto (design cycle) dos clientes de foundry duram anos. Extrair a renda máxima em um ano empurra os clientes a buscar alternativas para o próximo projeto. O valor do lock-in de longo prazo supera o valor da extração de renda de curto prazo. É isso que "estratégica" significa na realidade.
O aumento de 2027 é uma variação dessa estratégia: subir os preços dentro da faixa que os clientes podem aceitar, justificado pela recuperação de custos (fabs no exterior, equipamentos, materiais). O efeito começa a aparecer nos resultados de 2027 — justamente quando se intensificam a diluição da rampa de 2 nm e a dos fabs no exterior. O preço sustenta a margem exatamente quando a diluição morde.
4. O ciclo de reinvestimento do capex — para onde vão USD 126 bilhões em caixa
A TSMC reafirmou seu orçamento de capex 2026 de USD 60–64 bilhões (capex do Q3: USD 13,84 B; acumulado do ano: USD 40,64 B). A direção disse que o capex de 2026 a 2028 será "significativamente maior" que o dos três anos anteriores.
A geração de caixa que o financia é extraordinária. O fluxo de caixa operacional trimestral foi de NT$919,8 bilhões; o fluxo de caixa livre (FCF) após capex, de NT$476,6 bilhões (cerca de USD 15 bilhões). O caixa e os valores mobiliários rondam USD 126 bilhões. Uma companhia que acumula USD 15 bilhões de caixa por trimestre investe USD 60 bilhões por ano. Os dias de estoque caíram cinco, para 82.
Os destinos estão claros. Quase 20 fabs estão em desenvolvimento no mundo — 13 instalações de nós avançados e empacotamento avançado em Taiwan, cinco ou seis no exterior.
- N2 (2 nm): entrou em produção de alto volume no Q4 de 2025, rampando em Hsinchu e Kaohsiung. A capacidade anual da família N2 mais que dobrará em 2027.
- N3 (3 nm): um novo fab no Parque Científico de Tainan caminha para a produção em volume no primeiro semestre de 2027; a TSMC decidiu acrescentar outro fab de 3 nm em Tainan (primeiro semestre de 2028).
- Arizona: o segundo fab concluiu a construção e está em instalação de equipamentos, com produção em volume prevista para o Q3 de 2027 — antes do programado.
- A14: produção de risco em 2027, produção em volume em 2028. Wei disse que a atividade de clientes em A14 já supera a de 2 nm em estágio comparável, e que "o A14 será um nó maior que o 2 nm".
A diversificação geopolítica se acelera. Wei confirmou que a TSMC avalia expandir-se nos EUA além do Arizona, com o Texas entre as opções — uma equipe de avaliação foi enviada ao Texas e há conversas com um cliente sobre o projeto Terafab. Mas traçou uma linha firme: "De qualquer forma seria possível, mas o fab tem de ser operado pela TSMC". Isso contrasta com o comentário de Elon Musk em 7 de outubro de que a TSMC no máximo sublocaria parte do Terafab. As conversas continuam.
O número que os investidores devem olhar é a diluição. Espera-se que a diluição da margem por fabs no exterior se amplie para 3–4 pontos percentuais nos próximos anos. Os 66,4% atuais são uma margem de concentração em Taiwan. A diversificação geopolítica tem um custo.
5. Empacotamento avançado — a próxima fase do CoWoS
Tão importante quanto os nós lógicos é o empacotamento avançado. Wei disse que os produtos de tamanho de retícula 5x estão em produção, com tamanhos 9x e 14x em desenvolvimento. O CoWoS continua sendo a "escolha líder" dos clientes, e a TSMC desenvolve abordagens adicionais de empacotamento enquanto trabalha com a GlobalFoundries para atender às necessidades de capacidade do backend.
Isso mostra que o gargalo dos aceleradores de IA está se ampliando do front end (encolher transistores) para o back end (empacotamento). A capacidade de CoWoS — unir stacks de HBM aos dies lógicos — é a segunda porta de entrada do fornecimento de chips de IA. A TSMC está expandindo a capacidade de empacotamento como se fosse um nó.
A leitura de Chase
Uma frase para este trimestre: "O manual dizia que transições de nó devoram margens; a TSMC o reescreveu com o mix de clientes".
Lido como caso de MBA, o modelo de negócio foundry tem um núcleo. Num negócio dominado por custos fixos, a margem se decide com duas alavancas: preço (poder de precificação) e mix (para quem você vende). A TSMC segurou as duas ao mesmo tempo — subindo o preço com o aumento de 2027 e absorvendo os custos da curva de aprendizado de 2 nm com os 68% de HPC. Defender a margem durante uma transição de nó acabou sendo um problema de desenho de portfólio, não de tecnologia.
Segundo, o peso de "a demanda continua superando nossa capacidade de fornecimento". Soa como frase feita de teleconferência, mas lida com os números não é. Os dias de estoque caíram para 82; o guidance do Q4 está 9% acima do consenso. O excesso de demanda está provado pela carteira de pedidos, não declarado pela direção. E a declaração é também a lógica de justificativa do aumento de preços — num mercado em que a demanda supera a oferta, subir preços é a alavanca de margem mais segura.
Terceiro, o contra-argumento. Os 66,4% podem ser o pico. A diluição de 2 nm mal começou (-1,3 pp sequencial), e os 3–4 pontos de diluição por fabs no exterior vão se ampliar por anos. As margens enfrentam pressão de baixa até que o efeito do preço de 2027 se reflita por completo. E os 68% de HPC são risco de concentração cíclica: se o capex de IA dobrar, esse mix funciona em reverso. Se o mix atual é "estrutura" ou "o topo do ciclo", o guidance de capex de 2027 responderá.
Assim, o indicador antecedente para os próximos dois anos está claro: a trajetória trimestral da fatia de receita de 2 nm. O salto de 3% para 8% — até onde chegar em 2027 — decidirá margens e capex. O comentário de Wei de que o A14 será "um nó maior que o 2 nm" antecipa a onda seguinte.
Implications
Para investidores
- Três catalisadores à frente: o mix de 2 nm do Q4 (cruza os dois dígitos?), o guidance de capex de 2027 (o patamar de USD 60 B+ se mantém ou sobe?) e o repasse real do aumento de preços de 2027.
- Lembrem-se do paradoxo bursátil: trimestre recorde, -1,8%. Os preços de curto prazo são definidos pela macro (CPI, juros). Mas os números trimestrais definem a direção dos fundamentos. É uma janela para apostar em fundamentos através do ruído macro.
- Transbordamento na cadeia de valor: a rampa de 2 nm é um indicador antecedente da demanda de equipamentos, materiais e EDA. A capacidade N2 mais que dobrando em 2027 significa que a demanda de equipamentos de ponta também não dobra em 2027.
Para gestores
- Para as fabless: a alocação de slots em nós avançados já é parte da estratégia de projeto. "A demanda supera a oferta" significa que começou a política de alocação de slots. O timing da transição de projeto para 2 nm e A14 deve se calçar com os cronogramas de capacidade dos fabs.
- Para os concorrentes de foundry: o aumento de preços de 2027 da TSMC vira o guarda-chuva de preços (price umbrella) da indústria. Os seguidores ganham ao mesmo tempo a justificativa e a folga para subir preços.
- Para formuladores de política: a "avaliação do Texas" e as conversas sobre o Terafab são alavanca nas negociações de subsídios. A TSMC está jogando a localização do fab como carta. "O fab tem de ser operado pela TSMC" sinaliza que o controle operacional é o coração da negociação.
FAQ
P1. Quais são os números principais do Q3 da TSMC? Receita de NT$1,494 trilhão (USD 46,72 B, +50,9% anual), lucro líquido de NT$763,06 bilhões (+68,7%, recorde), margem bruta de 66,4%, margem operacional de 58,7%, margem líquida de 51,1%. Sexto trimestre consecutivo de lucro recorde; a receita superou o guidance de julho em cerca de USD 920 milhões.
P2. Por que importa que 8% da receita seja de 2 nm? O 2 nm entrou em produção de alto volume no Q4 de 2025, e sua fatia da receita de wafers saltou de 3% no Q2 para 8% no Q3 — 2,7x em um trimestre. Normalmente os baixos rendimentos iniciais esmagam as margens durante uma rampa de nó, mas a TSMC manteve 66,4%. O mix de clientes HPC de alta margem absorveu os custos da curva de aprendizado de 2 nm. A trajetória trimestral da fatia de 2 nm é o indicador antecedente das margens dos próximos dois anos.
P3. O que significam os 68% de HPC? 68% da receita total da TSMC vem agora da computação de alto desempenho — aceleradores de IA e chips de data centers — 11 pontos acima dos 57% de um ano atrás. A TSMC se transformou estruturalmente de "empresa de chips de smartphones" em "empresa de chips de IA". Mas também é uma reorganização do risco de concentração de clientes: menor dependência da Apple, maior dependência do ciclo de investimento em infraestrutura de IA.
P4. Por que a ação caiu com um trimestre recorde? Sobrescrita macro. O CPI de setembro nos EUA marcou 3,7%, acima do esperado, espalhando o medo dos juros, e o índice de semicondutores da Filadélfia caiu junto. A TSMC fechou em queda de 1,8%, a USD 422,15. Os preços de curto prazo são definidos pela macro — mas o guidance do Q4 (USD 52,3–54,3 B, acima do consenso) e a rampa de 2 nm apontam para onde vão os fundamentos.
Esta análise baseia-se em materiais públicos de resultados e cobertura jornalística, e não constitui recomendação de investimento. Os números correspondem à data do anúncio da TSMC (15 de outubro de 2026) e podem variar posteriormente.
