 VLSI Korea
Ngân hàng bán tháo nợ trung tâm dữ liệu AI: nhu cầu chip gặp van tín dụng
Các ngân hàng từng đua nhau bảo lãnh nợ AI đang tìm cách thoát hàng, và tầng tài chính hậu thuẫn các đơn đặt hàng GPU, HBM của bạn đang bị định giá lại ở lãi suất hai chữ số.


Tín hiệu quan trọng nhất trên thị trường chất bán dẫn tuần này không phải một thông báo về chip. Đó là một tín hiệu ngân hàng: chính những ngân hàng từng đua nhau bảo lãnh phát hành nợ trung tâm dữ liệu AI sáu tháng trước nay đang âm thầm tìm cách đưa số nợ đó ra khỏi bảng cân đối của mình. Khi chính những chủ nợ gần tiền nhất bắt đầu tự phòng vệ cho các khoản cược của mình, tầng tài chính của cơn bùng nổ AI — tầng biến đơn đặt hàng chip thành doanh thu thực — đang chuyển sang màu vàng.
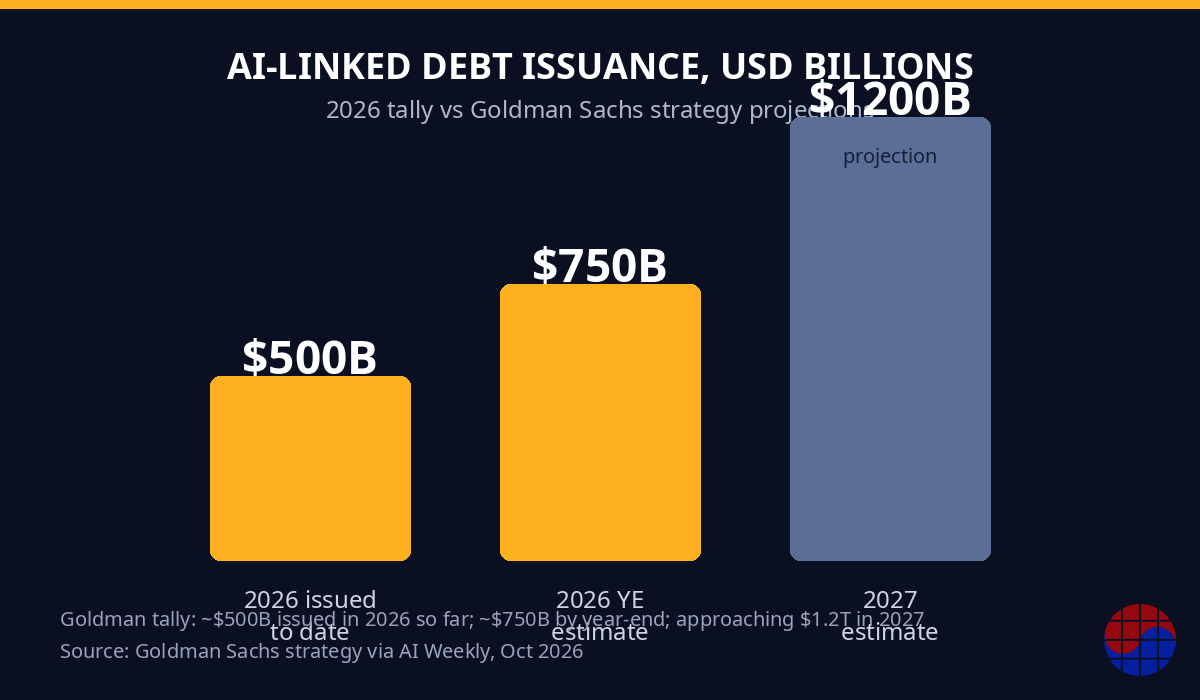
Các con số đằng sau câu chuyện này vô cùng lớn. Theo chiến lược gia Goldman Sachs, tổng lượng phát hành nợ liên quan đến AI đạt khoảng 500 tỷ USD từ đầu năm 2026, dự kiến chạm 750 tỷ USD vào cuối năm và tiệm cận 1,2 nghìn tỷ USD trong năm 2027.* Việc các ngân hàng rút lui không có nghĩa việc xây dựng AI dừng ngay ngày mai. Nhưng chi phí tài trợ cho tấm wafer tiếp theo, giá đỡ GPU tiếp theo, và hợp đồng cung ứng HBM tiếp theo đang tăng nhanh — mà chi phí tài trợ tăng có cách biến "nhu cầu AI không thể thỏa mãn" thành các đơn hàng bị hủy.
Chuyện gì đã xảy ra: hai thương vụ nói lên toàn bộ câu chuyện
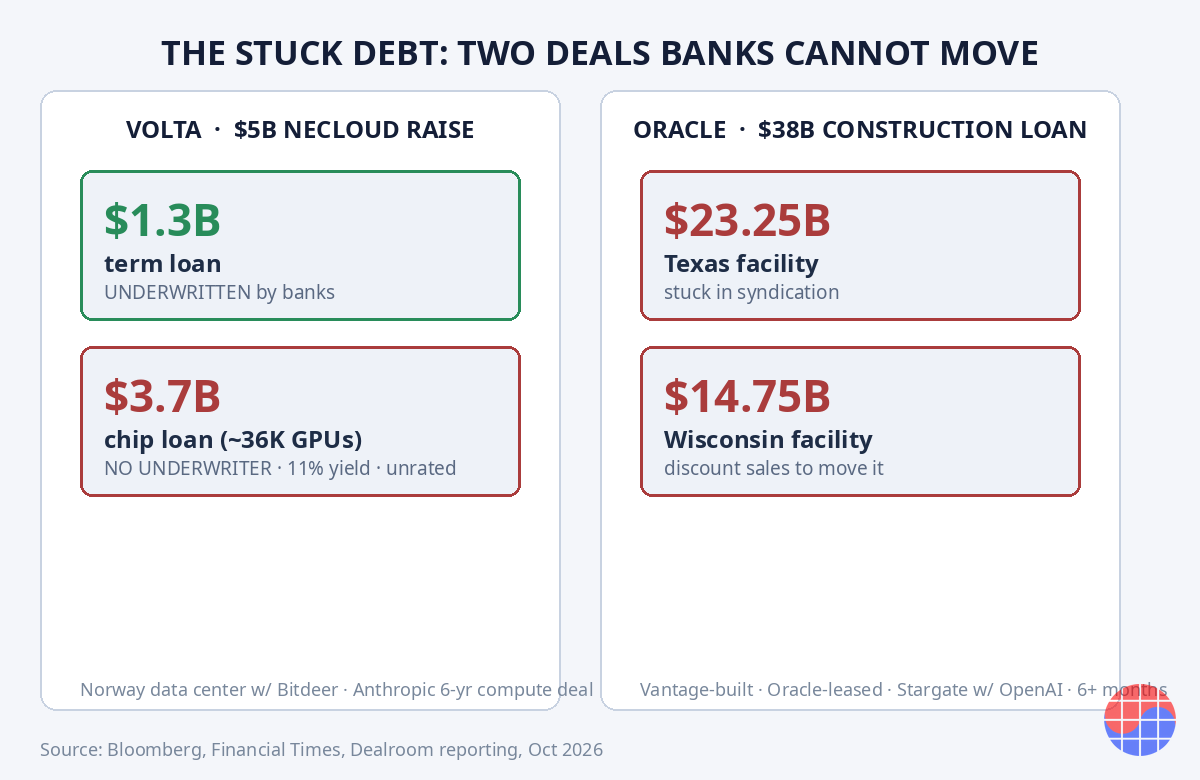
Thương vụ một: khoản vay 38 tỷ USD không ai phân phối nổi. Một nhóm ngân hàng do JPMorgan và MUFG dẫn đầu đã mất hơn sáu tháng cố gắng syndication (phân phối đồng tài trợ) khoản vay xây dựng kỷ lục 38 tỷ USD gắn với các trung tâm dữ liệu ở Texas và Wisconsin, do Vantage Data Centers xây dựng và cho Oracle thuê trong cam kết Stargate với OpenAI (theo Bloomberg, tháng 10/2026). Sau khi hơn hai chục ngân hàng và nhà đầu tư tham gia, các đơn vị thu xếp vẫn đang chào bán miếng cuối cùng — và một số chủ nợ giờ sẵn sàng bán lại phần của mình cho người mua ngoài ngân hàng với giá chiết khấu.
Hãy ngẫm xem điều đó có nghĩa gì. Ngân hàng bảo lãnh nợ là để bán ra, chứ không phải để ôm; mô hình kinh doanh của họ là luân chuyển giấy tờ. Kẹt sáu tháng trên một thương vụ là cả một thời kỳ địa chất. Khoản vay chia thành cơ sở Texas 23,25 tỷ USD và cơ sở Wisconsin 14,75 tỷ USD, định giá cao hơn lãi suất chuẩn khoảng 2,5 điểm phần trăm với kỳ hạn bốn năm. Xếp hạng tín nhiệm của Oracle chỉ cao hơn hạng rác một bậc sau đợt hạ hạng của S&P hồi tháng 7/2026 — chẳng giúp bán hàng nhanh hơn chút nào.
Thương vụ hai: đợt huy động 5 tỷ USD của neocloud với lỗ hổng 3,7 tỷ USD. Volta Infrastructure Holdings, một neocloud của Anh thành lập năm 2026 bởi các cựu lãnh đạo mảng hạ tầng của Brookfield, đang huy động 5 tỷ USD nợ — do JPMorgan và Goldman Sachs dẫn dắt — để tài trợ tổ hợp trung tâm dữ liệu ở Na Uy, vận hành cùng công ty đào Bitcoin Bitdeer. Chi tiết đáng chú ý: các ngân hàng chỉ bảo lãnh khoản vay có kỳ hạn 1,3 tỷ USD, được bảo đảm bằng các khoản thanh toán tiền thuê. Khoản vay mua chip 3,7 tỷ USD — phần mua khoảng 36.000 GPU NVIDIA — không có đơn vị bảo lãnh nào. Nó được chào với lợi suất khoảng 11%, một trong những mức cao nhất của cơn bùng nổ AI, và không được xếp hạng, khiến các quỹ CLO — thường là người mua lớn nhất của các khoản vay đòn bẩy — không thể tham gia (theo Dealroom và The Inference, tháng 10/2026).
Vậy chuỗi này trông như sau: miếng an toàn nhất được ngân hàng ghi tên bảo lãnh, còn miếng mua GPU — miếng thực sự trở thành doanh thu chất bán dẫn — được bán cho các nhà đầu tư khát lợi suất ở mức 11%, không ngân hàng nào chịu đứng ra bảo đảm. Goldman, đơn vị thu phí thu xếp, giữ số nợ đó ngoài bảng cân đối của mình. Trong khi đó, chính các chiến lược gia của Goldman đang underweight tín dụng của các hyperscaler.
Vì sao là bây giờ: lãi suất, và ký ức năm 2022
Tác nhân kích hoạt là chính sách tiền tệ. Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất hồi tháng 9/2026 — lần tăng đầu tiên sau ba năm — và các nhà kinh tế của Goldman dự báo một đợt tăng nữa trước tháng 12. Trong cuộc họp báo cáo kết quả kinh doanh, CEO Goldman David Solomon nói áp lực lãi suất có thể ảnh hưởng đến lợi nhuận và tính khả thi của các dự án AI, và ngân hàng vẫn chọn lọc cao với rủi ro AI mà họ bảo lãnh.
Các ngân hàng còn nhớ năm 2022. Các đợt tăng lãi suất nhanh khi đó khiến các chủ nợ ôm khoản lỗ lớn trên các khoản vay đòn bẩy không bán được. Không ai ở ngân hàng trung tâm tiền tệ muốn là người ôm đống giấy AI không bán được tiếp theo. Financial Times đưa tin JPMorgan, Morgan Stanley, SMBC và MUFG đã thăm dò các giao dịch chuyển giao rủi ro đáng kể — những thỏa thuận cho phép ngân hàng giữ khoản vay trên sổ sách trong khi chuyển miếng rủi ro nhất cho nhà đầu tư bên ngoài — vì họ đang chạm trần nội bộ về dư nợ liên quan đến AI.
Matthew Moniot, đồng trưởng bộ phận chia sẻ rủi ro tín dụng của Man Group — công ty mà toàn bộ hoạt động là định giá chính xác loại nợ ngân hàng này — nói với FT rằng quy mô các thương vụ "vượt xa bất cứ thứ gì chúng tôi từng hình dung." Khi những chuyên gia mua rủi ro ngân hàng để kiếm sống nói các con số đã không còn vừa với mô hình của họ, đó không phải bình luận. Đó là vấn đề về cấu trúc thị trường.
Phần người làm chip nên đọc hai lần: khoản nợ thực nằm ngoài bảng cân đối
Đây là điểm câu chuyện này trở thành câu chuyện chất bán dẫn. Phân tích của Morgan Stanley trên các hồ sơ công bố (theo Axios, tháng 8/2026) phát hiện các hyperscaler đã cam kết 1,1 nghìn tỷ USD cho các hợp đồng thuê trung tâm dữ liệu chưa bắt đầu — và bảy công ty (Google, Meta, Microsoft, Oracle, Amazon, NVIDIA, Broadcom) cũng đồng ý mua 1,7 nghìn tỷ USD "các khoản khác": cam kết mua chip, bộ nhớ và thiết bị mạng. Riêng cam kết của Google đã đạt tổng cộng 707 tỷ USD trong quý gần nhất, so với 72,5 tỷ USD của cả năm 2025.
Cấu trúc vận hành như sau: một SPV, phần lớn thuộc sở hữu của một nhà quản lý tài sản, vay tiền, xây trung tâm dữ liệu, rồi cho công ty công nghệ thuê lại. Công ty công nghệ ghi nhận tiền thuê như một hợp đồng thuê. Các trái phiếu nằm ở SPV — không nằm trên bảng cân đối của hyperscaler. Giá các trái phiếu đó đang trượt dần.
Đọc lại từ góc nhìn nhà cung cấp chip: một phần đáng kể "nhu cầu AI" trong sổ đơn hàng của bạn là các cam kết mua hàng được hậu thuẫn bởi cấu trúc thuê và nợ SPV — đúng tầng tài chính mà các ngân hàng đang rút lui. Cam kết mua hàng là thật cho đến khi được đàm phán lại. Và đàm phán lại chính là điều xảy ra khi nguồn tài trợ phía sau người mua bị định giá lại từ "vay ngân hàng rẻ" thành "giấy không xếp hạng 11%".
Góc nhìn VLSI+MBA: tín dụng là van ga của chu kỳ AI
Gạt bỏ thuật ngữ tài chính, đây là câu chuyện chu kỳ công nghiệp kinh điển với một biến số mới: người mua chip cuối cùng ngày càng là các neocloud — Volta, các nhà vận hành kiểu CoreWeave — tài trợ đội GPU bằng nợ đòn bẩy lợi suất hai chữ số, chứ không còn chỉ là hyperscaler với bảng cân đối vững như thành trì.
Ba hàm ý chiến lược rút ra:
1. Chất lượng nhu cầu giờ quan trọng hơn số lượng. Một đơn hàng 36.000 GPU tài trợ bằng nợ không xếp hạng 11% không phải tài sản giống như đơn hàng 36.000 GPU từ hyperscaler tiền mặt dồi dào. Với NVIDIA, SK hynix và các bộ phận bộ nhớ của Samsung, câu hỏi đang chuyển từ "thị trường sẽ hấp thụ bao nhiêu GPU/ngăn HBM" sang "bảng cân đối của ai đứng sau đơn đặt hàng." Kỷ luật tài chính nhà cung cấp — kiểm tra tín nhiệm khách hàng — sắp trở nên quan trọng trong chất bán dẫn như cách nó từng quan trọng trong thiết bị viễn thông năm 2001.
2. Chu kỳ thiết bị bị cắt ngắn. ASML, Applied Materials, Lam Research và Tokyo Electron bán hàng vào capex của foundry, mà capex của foundry được tài trợ bởi cùng thị trường tín dụng đang định giá lại rủi ro AI. Nếu nhu cầu GPU của neocloud hạ nhiệt, hiệu ứng bậc hai rơi vào giá bộ nhớ (hợp đồng HBM được đàm phán dựa trên lịch xây dựng trung tâm dữ liệu) rồi đến capex logic. Luận điểm thiếu hụt thiết bị năm 2028 và luận điểm thắt chặt tín dụng năm 2026 đang kéo ngược nhau — và tín dụng thường thắng trong ngắn hạn.
3. Kẻ thắng sẽ gom về ít tay. Alphabet trở thành công ty công nghệ đầu tiên sau nhiều thập kỷ phát hành trái phiếu kỳ hạn 100 năm, huy động 31,5 tỷ USD hồi tháng 2/2026. Các hyperscaler dồi dào tiền mặt có thể tài trợ xây dựng ở lãi suất hạng đầu tư trong khi các neocloud phải trả 11%. Chênh lệch đó là một hào lũy cạnh tranh: mỗi điểm chi phí tài trợ là một điểm biên lợi nhuận mà tay chơi được cấp vốn tốt có thể chi cho silicon tùy chỉnh, thỏa thuận cung ứng HBM, hoặc đơn giản là trụ lâu hơn người mua đòn bẩy.
Kết luận
Việc ngân hàng bán tháo nợ AI họ bảo lãnh sáu tháng trước không chứng minh cơn bùng nổ là bong bóng. Nó chứng minh việc tài trợ cho cơn bùng nổ được định giá cho một môi trường lãi suất không còn tồn tại. Với ngành chất bán dẫn, thông điệp rất cụ thể: ràng buộc đối với nhu cầu chip AI năm 2027 có thể không phải công suất CoWoS hay nguồn cung HBM. Nó có thể là giá của tiền. Hãy theo dõi tín dụng, không chỉ theo dõi tape-out — vì khi các chủ nợ chùn tay, các đơn đặt hàng không bao giờ ở xa phía sau.
FAQ
Vì sao ngân hàng bán nợ trung tâm dữ liệu AI mà họ vừa bảo lãnh?
Ngân hàng kiếm phí bằng cách thu xếp và phân phối nợ, không phải bằng cách ôm nợ. Với việc Fed tăng lãi suất hồi tháng 9/2026 (lần đầu sau ba năm) và giới hạn dư nợ nội bộ siết chặt, các chủ nợ gồm JPMorgan, Morgan Stanley, SMBC và MUFG đang dùng chuyển giao rủi ro và bán chiết khấu để giảm dư nợ AI — động thái phòng vệ được định hình bởi năm 2022, khi tăng lãi suất nhanh khiến ngân hàng ôm lỗ trên các khoản vay đòn bẩy không bán được.
Khoản vay 38 tỷ USD của Oracle kẹt trong syndication là gì?
Một khoản vay xây dựng hậu thuẫn các trung tâm dữ liệu do Vantage xây dựng ở Texas (23,25 tỷ USD) và Wisconsin (14,75 tỷ USD), cho Oracle thuê trong cam kết Stargate với OpenAI. Do JPMorgan và MUFG dẫn dắt, quá trình syndication đã kéo dài hơn sáu tháng (tính đến tháng 10/2026), với một số chủ nợ giờ sẵn sàng bán chiết khấu cho người mua ngoài ngân hàng. Xếp hạng của Oracle chỉ cao hơn hạng rác một bậc sau đợt hạ hạng của S&P hồi tháng 7/2026.
Điều gì khiến thương vụ 5 tỷ USD của Volta bất thường?
Các ngân hàng chỉ bảo lãnh khoản vay có kỳ hạn 1,3 tỷ USD có tài sản bảo đảm; khoản vay mua chip 3,7 tỷ USD tài trợ ~36.000 GPU NVIDIA không có đơn vị bảo lãnh, được chào ở lợi suất ~11% và không được xếp hạng — chặn các quỹ CLO tham gia. Nó cho thấy ngân hàng sẵn sàng lấy phí trên miếng an toàn trong khi để rủi ro mua GPU cho các nhà đầu tư lợi suất.
Điều này ảnh hưởng thế nào đến nhu cầu chất bán dẫn?
Ngày càng nhiều đơn hàng chip AI đến từ các neocloud được tài trợ bằng nợ đòn bẩy thay vì các hyperscaler dồi dào tiền mặt. Nếu chi phí tái tài trợ duy trì ở mức cao, các cam kết mua hàng đó có thể bị cắt — giáng đòn vào GPU, HBM/bộ nhớ, và cuối cùng là capex thiết bị. Chất lượng tín dụng của khách hàng đang trở nên quan trọng ngang với quy mô đơn hàng.
Disclosure
Bài viết là phân tích dựa trên các tin đưa của Financial Times, Bloomberg, Axios, Dealroom và The Inference tính đến ngày 15 tháng 10 năm 2026. Các con số được trích dẫn (quy mô thương vụ, lợi suất, dự báo phát hành) lấy từ các bài báo đó và ước tính chiến lược của Goldman Sachs; chúng có thể được điều chỉnh khi các thương vụ hoàn tất. Không nội dung nào ở đây là lời khuyên đầu tư.
*Số liệu phát hành: chiến lược gia Goldman Sachs qua AI Weekly, tháng 10/2026; chi tiết thương vụ: tin của Bloomberg, Financial Times, Dealroom, tháng 10/2026.


