 VLSI Korea
ABF基板供給短缺:AI加速器瓶頸的隱形元兇
AI加速器供應鏈真正的瓶頸不是晶片,而是ABF基板。以數字分析欣興電子NT$537億擴產與TWD 100.9億湖口廠收購、三星電機6.78兆韓元押注、Ibiden 2.5倍擴產計畫,並剖析毛利率11.6%至24.8%的意義與韓國基板聚落的機會與瓶頸。


🆓 免費文章 · 任何人都可以免費閱讀
30秒摘要
AI加速器供應鏈中最先卡住的不是晶片晶圓廠,也不是HBM。而是ABF(ajinomoto build-up film)基板。全球最大基板廠欣興電子(Unimicron)將2026年資本支出從NT$340億上修至NT$537億以上(2026-08),並於2026-09-30以TWD 100.9億收購台灣普利司通(Bridgestone Taiwan)的湖口(Hukou)廠區土地。Ibiden執行長公開表示,已收到超過擴產計畫的客戶詢問。再加上2026-09-28三星電機6.78兆韓元的投資宣布,結論只有一個。基板已從「零件」移動到「瓶頸」,AI熱潮的不安不在晶片,而在基板。
Background:為什麼基板是問題?
什麼是ABF基板?
AI加速器不是靠一顆晶片運作。GPU裸晶旁邊貼上HBM堆疊(2.5D封裝),網路晶片與電源管理晶片一起進入,形成一個巨大的封裝。將這個封裝連接到主機板,並重新佈線晶片與外部之間數千個訊號的橋樑,就是封裝基板(package substrate)。
高效能運算用基板的事實標準絕緣材料是ABF薄膜。ABF是味之素(Ajinomoto)開發的增層薄膜,適合微細電路形成,成為高多層、微間距基板的核心材料。堆疊此薄膜製成的高多層基板稱為ABF基板,代表性產品是覆晶球柵陣列(FC-BGA)。這是與用於低價、低層數產品的BT(bismaleimide triazine)基板相區分的領域。
ABF vs BT:為什麼高階用ABF?
基板市場依規格明確分化。BT基板用於記憶體、行動AP等相對低層數、低速產品,ABF基板用於高效能運算、網路、AI加速器等高層數、高速產品。ABF薄膜在微細導通孔(via)加工與低介電特性上表現優異,有利於高頻、高速訊號。要承擔AI加速器要求的數千個I/O與高速SerDes訊號,ABF幾乎是必需。
這個區分重要的原因在於轉換障礙。將BT產線改為ABF產線並不簡單,因為設備與製程不同。欣興電子將「傳統BT設備轉換為ABF」列為2027年擴大產能的手段之一,意味著既有ABF產線的餘裕已所剩無幾。這是訊號:連將剩餘BT產能轉為ABF都必須納入擴產計畫,顯示ABF產能有多吃緊。
FC-BGA是如何製造的?
了解FC-BGA基板的製造過程,就能理解為什麼擴產緩慢。在核心(core)基板上堆疊ABF薄膜,用雷射鑽出導通孔,再以電鍍形成電路,這個過程逐層重複。這稱為增層(build-up)製程。層數越多,這個循環重複越多,只要有一層不良,之前堆疊的整個基板就報廢。因此高層數基板的良率對層數非常敏感。
若再加上微間距,曝光設備的精密度、電鍍均勻性與檢測能力都必須達到最高水準。比蓋工廠更難的是掌握良率。新產線即使進入量產,良率穩定通常也需要數個月。「預計2027年下半年量產」的宣布背後,隱藏著這段良率爬升(ramp-up)期間。
晶片越大,基板越成為瓶頸
基板成為瓶頸的原因是結構性的。第一,晶片變大。超越光罩極限(reticle limit)的小晶片(chiplet)結構與大型AI加速器封裝,使基板面積本身變大。封裝面積變大,每張基板使用的材料增加,同一產線能生產的數量減少。面積增加就是產能減少。晶片變小但封裝變大的悖論,正壓迫基板產業。
第二,層數增加。要無損傳遞高速訊號並承擔數千個輸入輸出(I/O),需要更多佈線層。高層數(high layer count)基板的製造難度不是與層數成正比,而是呈指數上升。只要有一層不良,整個基板就報廢,因此層數越多良率越低,而良率就是有效產能。
第三,間距(pitch)變微細。連接晶片與基板的凸塊間隔越窄,要求的曝光、電鍍精密度越高,能穩定量產的業者屈指可數。微間距良率是金錢買不到的護城河(moat)。即使有錢,沒有良率就不是產能。
2021至2022年的似曾相識
這不是第一次。2021至2022年半導體供給短缺時,ABF基板不足也是PC與伺服器產業公開的瓶頸。當時基板業者宣布擴產,經過2023年需求調整期,市場喘了一口氣。然而隨著AI加速器這股新需求浪潮到來,瓶頸重現。不同之處在於,這次需求集中在高層數、大面積、微間距的最高難度產品群。過去擴產的量難以承擔蜂擁而至的高規格需求。同樣名為「供給短缺」,但規格高度不同。
Deep Dive:用數字看供給短缺
欣興電子:毛利率訴說的市場
欣興電子2026年上半年業績原封不動地展現基板市場的溫度。2026年上半年營收為TWD 458.22億,年增30.8%;淨利為TWD 68.43億,激增42.55%。營收成長慢於獲利的結構,意味著營業槓桿正在發揮作用。在固定成本高的裝置產業,稼動率上升時獲利比營收更陡峭地成長是定律。這個定律正在出現,意味著稼動率已接近高點。
更重要的是毛利率。2026年第2季毛利率達24.8%。從2024年第4季的11.6%,在18個月內跳升超過兩倍。同期間ABF營收比重上升至52%。這是減少低毛利一般PCB與BT基板比重,將組合轉向高毛利ABF的結果。
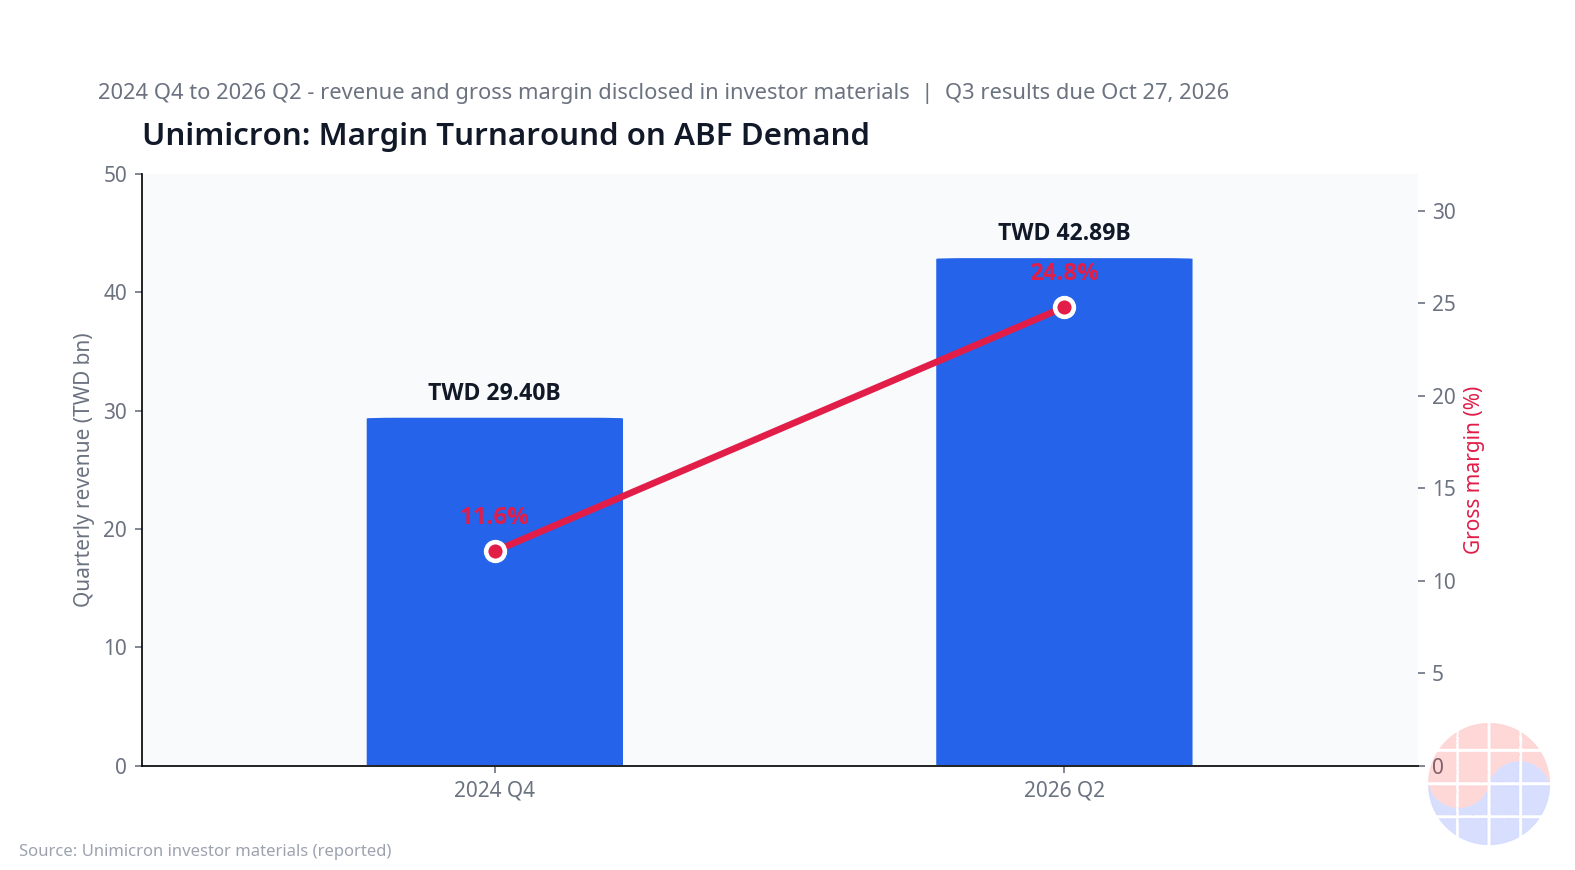
毛利率在18個月內從11.6%跳升至24.8%,是教科書式的供應商市場訊號。需求超過供給時價格上漲,價格留為毛利。欣興電子將高附加價值ABF比重拉升至52%並非偶然。將產能集中到賺錢的一方,是供給短缺市場中供應商理所當然的行動。對客戶而言,意思是「若不搶下ABF產線,就拿不到量」。一條毛利率軌跡就說明了市場的權力關係。
NT$537億擴產與湖口收購
欣興電子於2026-08將2026年資本支出(CAPEX)指引從NT$340億上修至NT$537億以上(依2026-08業界報告引用報導)。漲幅約58%。增額的80至85%投入ABF。目標是到2027年將ABF生產能力提高30至40%。手段有三:湖口新土地、既有產線優化、傳統BT設備轉換為ABF。
湖口收購是這個計畫的核心拼圖。2026-09-30宣布的收購內容為台灣普利司通(Bridgestone Taiwan)的湖口土地與工廠,收購價TWD 100.9億,包含19筆土地、14棟廠房,土地面積達63,048㎡。輪胎公司的閒置土地將變為AI基板工廠。目的如揭露所述,是因應高效能基板的長期需求。
來衡量湖口交易的財務份量。TWD 100.9億相當於2026年上修後CAPEX指引NT$537億的約19%,是單一交易。光是土地與工廠收購就用掉年度資本支出的五分之一。意味著湖口在2027年擴產計畫中所佔比重很大,同時也意味著若此交易出錯,衝擊也很大。
在相同脈絡下,光復(Guangfu)第二廠預計2027年下半年量產,用於co-packaged optics(CPO)的基板已向多個客戶出貨(2026-08基準)。CPO是將光收發器放入交換器晶片封裝內的次世代結構,對基板業者而言,是繼AI加速器之後的第二個高附加價值需求來源。欣興電子已量產出貨CPO基板,被解讀為搶占下一個瓶頸的布局。若AI加速器基板是目前的瓶頸,CPO基板就是下一個瓶頸的候選。
三國擴產競賽:韓國、日本、台灣
供給短缺的另一個證據是競爭者同時押注。韓國、日本、台灣三強同時砸錢。
三星電機於2026-09-28宣布投資6.78兆韓元(約$4.99B)於AI封裝基板。單一投資規模為業界最大級別之一,並同時提出至2040年世宗8兆韓元、釜山15兆韓元的中長期框架。圖像是將國內生產據點二分為世宗與釜山,謀求AI基板供應鏈的本土化。6.78兆韓元這個數字顯示,基板在三星電機事業組合中的地位已改變。過去基板處於積層陶瓷電容器(MLCC)的陰影下。如今AI封裝基板已站到前台。
Ibiden自FY2026起在3個會計年度投資¥5000億(約$3.2B),目標到FY2028達到目前生產能力的約2.5倍。特別是Ibiden執行長公開提到,已收到超過擴產計畫的客戶詢問。對尚未建成的產能,詢問就已超過計畫,意味著市場的需求展望跑在供應商的擴產計畫之前。這暗示供應商自身也可能低估需求。執行長公開作此發言并不常見,也是顯示市場熱度的指標。
LG Innotek正在進行越南海防(Haiphong)FC-BGA工廠擴建工程,目標2027-05完工。這是涵蓋FC-BGA、FC-CSP、RF-SiP的封裝基板產線。透過越南據點同時謀求成本競爭力與地緣政治分散效果的布局。在美中供應鏈重組局面下,「中國加一」生產據點的價值在基板領域也成立。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
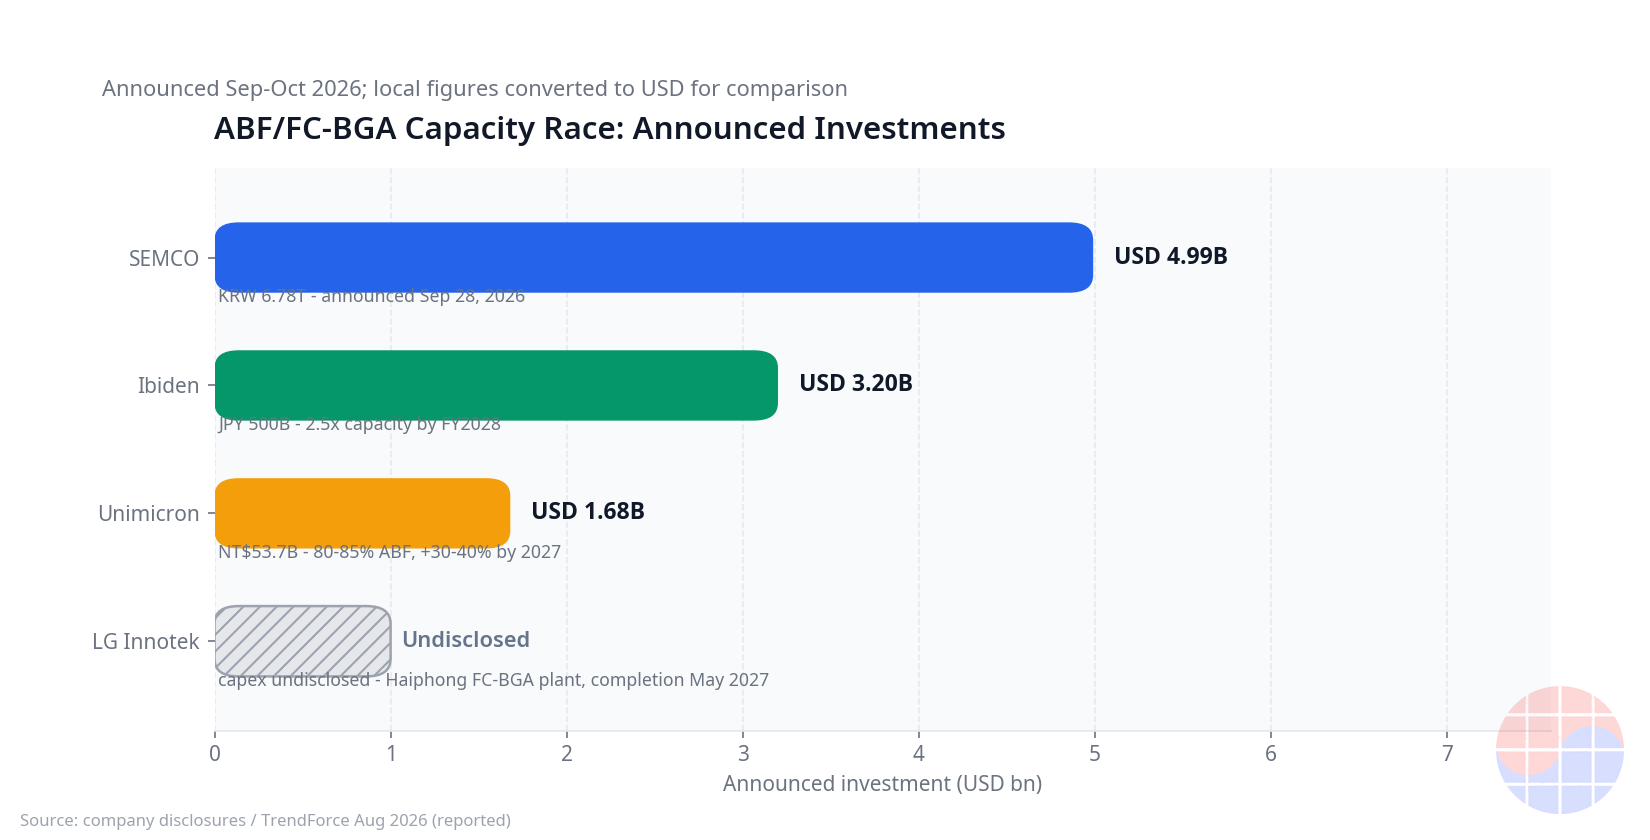
將三家公司的宣布並列,就能看到一個模式。擴產完成時點集中在2027年下半年至2028年。光復第二廠2027年下半年、海防擴建2027-05、Ibiden 2.5倍體制FY2028。換句話說,從2026-10-17現在起,至少一年以上必須靠既有產能支撐。這個區間正是供給短缺的高峰。基板工廠不是宣布就能立即建成。蓋無塵室、引入曝光、電鍍、檢測設備,再掌握良率,通常需要2至3年。宣布時點與投產時點的時差,決定供給短缺的持續期間。
一覽4家公司擴產比較
| 企業 | 投資規模 | 目標 | 完工·投產時點 | 據點·特徵 |
|---|---|---|---|---|
| 欣興電子 | NT$537億+(2026年CAPEX,80至85%投入ABF) | ABF產能+30至40%(至2027年) | 光復第二廠2027年下半年量產 | 湖口土地收購(TWD 100.9億)+ BT→ABF轉換,CPO基板量產出貨中 |
| 三星電機 | 6.78兆韓元(約$4.99B) | AI封裝基板大規模擴產 | 分階段執行(框架至2040年) | 世宗8兆韓元、釜山15兆韓元中長期框架,國內本土化 |
| Ibiden | ¥5000億(約$3.2B,3個會計年度) | 目前產能的約2.5倍 | FY2028 | 執行長公開提到「超過計畫的詢問」,暗示需求展望上修 |
| LG Innotek | 未公開 | FC-BGA工廠擴建 | 目標2027-05完工 | 越南海防,FC-BGA·FC-CSP·RF-SiP,成本與地緣政治分散 |
四家公司的共同點是明確將擴產理由定為「因應需求」,差異點是據點策略。欣興電子與Ibiden擴張既有據點,三星電機推動國內本土化,LG Innotek分散至越南。看著同樣的供給短缺,各自的地緣政治與成本計算卻不同。
瓶頸的機制:為什麼用錢也買不到?
基板供給短缺不易緩解,有三個結構性原因。
第一,材料端的集中。ABF薄膜這個核心材料的供應結構比基板更寡占。若薄膜供應卡住,即使增加基板產能也沒用。這是基板業者宣布擴產時會一併看薄膜供需展望的原因。基板擴產競爭的背後,是薄膜確保競爭。
第二,良率就是產能。高層數、微間距基板的設備產能與實際出貨產能不同。良率70%的一萬張產線與良率90%的一萬張產線,在市場上是完全不同的存在。新產線良率穩定,即使在量產開始後也需要數個月。因此「預計2027年下半年量產」這句話背後隱藏著良率爬升(ramp-up)期間。這是不能照面額相信已宣布產能數字的原因。
第三,客戶認證的門檻。AI加速器用基板必須通過客戶(無廠半導體、超大規模雲端業者)嚴格的認證(qualification)。新供應商即使進入市場,認證通常也需要一年以上。若既有強者的產能售罄,客戶只能等待,這便成為供應商的定價權。認證對新進入者是護城河,對既有強者是盾牌。
驗證與反論:押注的另一面
並非只有玫瑰色圖景。必須指出兩個風險。
第一,湖口收購揭露中沒有提到客戶預付款(customer prepayment)、量分配或供貨合約。TWD 100.9億是以自有資金進行的押注。若需求未及時到來,新建產能閒置的「先擴產後需求」風險將由欣興電子完全承擔。它是供給短缺的受惠者,同時也可能成為需求展望錯誤時的最大受害者。沒有預付款的擴產既是信心也是賭博。若記得2021至2022年供給短缺後2023年的調整期,在循環拐點,這類押注會最先被推上考驗台。
第二,欣興電子於2026-08因原產地洗產地嫌疑遭到檢方搜索。公司方面表示,爭議產品是一般PCB,與基板事業無關,截至2026-10-17調查仍在進行。雖非直接導致基板供應中斷的案件,但從大型客戶供應鏈盡職調查(supply chain due diligence)的角度來看,是必須關注的變數。在地緣政治供應鏈重組局面下,原產地議題可能超越單純法律風險,擴散為客戶流失風險。尤其在美國出口管制與供應鏈透明度要求強化的趨勢下更是如此。
Chase's Take:基板已成為資本的遊戲
從四個觀點解讀這次事件。
第一,產業結構觀點。毛利率在18個月內從11.6%跳升至24.8%,顯示基板產業的權力轉移。過去基板處於承受組裝廠降價壓力的乙方位置。如今供應商掌握產能分配的主導權。ABF比重52%不只是產品組合,而是定價權的證據。在必需基礎設施領域,供應商決定價格。基板已進入那個領域。
第二,策略觀點。湖口收購是典型的產能搶占(capacity preemption)打法。在寡占市場中,先建者拿走量。將普利司通這家輪胎公司的閒置土地轉為基板工廠的想法本身,就顯示台灣內擴產土地爭奪的激烈。但在沒有預付款、供貨合約提及的情況下以自有資金押注TWD 100.9億,是雙面刃。既是需求信心的表現,同時若需求反轉,財務負擔將原封不動留下。在預計2026-10-27舉行的第3季業績公布中,經營層如何說明這筆押注的依據(訂單能見度)將是下一個觀戰重點。若電話會議中公布CPO基板的客戶數量與ABF訂單積壓(backlog)數字,押注的實體將得到確認。
第三,韓國聚落觀點。大德電子、Korea Circuit、Simtek是封裝基板的傳統強者,但在AI加速器用高層數FC-BGA方面的存在感,相較台灣、日本仍有限。反觀三星電機的6.78兆韓元與LG Innotek的海防擴建,是以大企業產能追趕的圖像。韓國的機會很明確:大企業的大規模押注,以及支撐其後的材料、零組件與設備生態系(基板設備、材料)。瓶頸也很明確:ABF薄膜等核心材料的海外依賴度,以及微間距高層數良率。若不掌握薄膜,即使增加基板產能,成本結構也會動搖。韓國基板產業的下一個課題不是「產能的量」,而是「規格的高度」。關鍵在於能否在國內穩定量產AI加速器要求的最高規格基板。當6.78兆韓元的押注轉化為規格競爭力時,才有意義。
第四,下一個瓶頸的觀點。欣興電子已向多個客戶出貨CPO用基板的事實(2026-08基準),讓人看到目前瓶頸之外。若AI加速器基板是目前的瓶頸,CPO基板就是下一個瓶頸的候選。當光封裝轉型全面展開,基板產業將再次被要求規格跳升。在目前擴產競賽中獲勝的業者,將站在下一次競賽的起跑線上。基板產業如今已進入連續規格競爭的時代,而非單次循環。
從商業觀點來看,最重要的意涵只有一個。當供應鏈權力從晶片設計商移向基板商的時刻,系統業者(超大規模雲端業者、GPU供應商)必須像確保HBM一樣搶占基板產能。長期供貨合約(LTA)與預付款結構很可能出現在基板市場。先行動者將買下2027年。需要將基板從「採購」對象轉變為「確保」對象的視角轉換。
Implications:投資與經營的啟示
從投資觀點,應關注基板業者的業績槓桿。毛利率24.8%可能不是終點,而是起點。因為在產能售罄的狀態下,距離新增擴產量釋出還有一年以上。下一個檢查點是2026-10-27欣興電子第3季業績公布。關鍵在於ABF比重與毛利率趨勢是否維持,以及湖口收購後的CAPEX執行速度。風險如前所述,是自有資金押注的財務負擔,以及2026-08後持續進行的原產地相關調查。也應區分毛利率擴大是源於漲價還是組合改善。若是前者,持續性高;若是後者,則有限制。
從經營觀點,製造AI伺服器與加速器的企業現在就應開始基板雙重來源與產能預約。即使晶片設計完成,沒有基板就無法出貨。預計吃緊市場將持續至2027年下半年,因此在2026年內綁定長期供貨合約較有利。特別是當CPO轉型全面展開時,可能新增光封裝用基板這個新瓶頸,因此基板採購策略應同時看AI加速器用與CPO用。對無廠半導體而言,從設計初期就拉入基板供應商的「早期參與」將成為必需。
從韓國材料、零組件與設備觀點,可期待基板設備與材料業者的連帶受惠。三星電機6.78兆韓元、LG Innotek海防擴建、欣興電子NT$537億擴產,都將轉為設備訂單。曝光、電鍍、檢測設備與銅箔基板(CCL)材料業者是第一層受惠者。基板產能擴張的外溢效應會先出現在設備與材料端。從政策觀點,ABF薄膜等核心材料的國產化與高層數基板技術支援,仍是供應鏈安全層面的課題。
依情境展望
基本情境是2027年下半年至2028年供需緩解。這是已宣布擴產量經過良率爬升後釋出到市場的時點。樂觀情境是CPO轉型加速,光封裝用基板需求加入,吃緊市場持續至2028年。欣興電子已量產出貨CPO基板這一點,是這個情境的伏筆。悲觀情境是AI基礎設施投資速度調整,先擴產的量轉為負擔。像湖口這樣沒有預付款、以自有資金押注的產能將最先被推上考驗台。三個情境的共同分歧點都是2026-10-27欣興電子第3季業績與2027年上半年擴產進度。
FAQ
Q1. 為什麼ABF基板突然成為瓶頸? 因為晶片變大(超越光罩極限的小晶片、大型封裝)、層數增加(高層數)、間距變微細,基板製造難度急遽上升。反觀擴產需要蓋工廠並掌握良率,需2至3年。截至2026-10-17,主要擴產量的完工時點集中在2027年下半年至2028年,在此之前必須靠既有產能支撐。這是2021至2022年供給短缺的似曾相識,但不同之處在於這次需求集中在最高規格產品群。
Q2. 為什麼欣興電子的湖口廠收購重要? 因為2026-09-30宣布的TWD 100.9億收購,是到2027年將ABF生產能力提高30至40%計畫的核心拼圖。確保19筆土地、14棟廠房、63,048㎡規模的土地,也顯示台灣內擴產土地爭奪的激烈。收購價是相當於年度CAPEX指引(NT$537億)約19%的單一交易。不過揭露中沒有客戶預付款、量分配、供貨合約的提及,以自有資金押注這一點是風險。
Q3. 對韓國企業有什麼影響? 三星電機於2026-09-28宣布6.78兆韓元,LG Innotek宣布越南海防FC-BGA工廠擴建,韓國也正式參戰AI基板競賽。若大德電子、Korea Circuit、Simtek等既有強者與大企業產能咬合,韓國聚落的地位將上升。不過ABF薄膜等核心材料的海外依賴度與微間距高層數良率仍是瓶頸。韓國的課題不是產能的量,而是規格的高度。
Q4. 供給短缺何時緩解? 從主要擴產時程看,欣興電子光復第二廠2027年下半年量產,LG Innotek海防擴建2027-05完工,Ibiden FY2028達到2.5倍體制。預計從這些量全面投產的2027年下半年至2028年起供需緩解,在此之前吃緊市場很可能持續。不過考慮良率爬升期間,已宣布產能完全釋出到市場的時點可能更晚。
本文為依2026-10-17基準公開的企業揭露與報導所作的分析,不構成投資建議。
Sources
- 三星電機6.78兆韓元投資宣布(2026-09-28):https://www.techtimes.com/articles/328150/20260928/samsung-electro-mechanics-commits-5-billion-ai-chip-substrates-record-bet-hits-upstream-wall.htm
- ABF瓶頸結構分析專欄(2026-10):https://techsoda.substack.com/p/dr-change-column-15-as-chips-get
- 欣興電子湖口收購揭露報導(2026-09-30):https://www.ad-hoc-news.de/boerse/news/corporate-news/unimicron-bought-hukou-sites-unimicron-stock-sits-11-62-percent-below-its/70298283
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


