 VLSI Korea
先進封裝在2026年超過OSAT市場一半 — 卻仍短缺10–20%的原因(CoWoS、HBM)
2026年先進封裝超過OSAT市場的50%,但產能仍較需求短缺10–20%。台積電把CoWoS擴大到每月12萬至14萬片晶圓仍無法彌合的缺口,以及當封裝成為瓶頸時權力如何移動。


30秒摘要
- 先進封裝預計在2026年超過整體OSAT市場的50%。 晶片製造的後段工程,也就是封裝、堆疊與測試,將首次成為委外封測產業的過半事業。
- 但仍然不夠。2026年先進封裝產能,即使在晶圓代工廠與OSAT全面積極擴產之下,預計仍將較需求短缺10–20%。
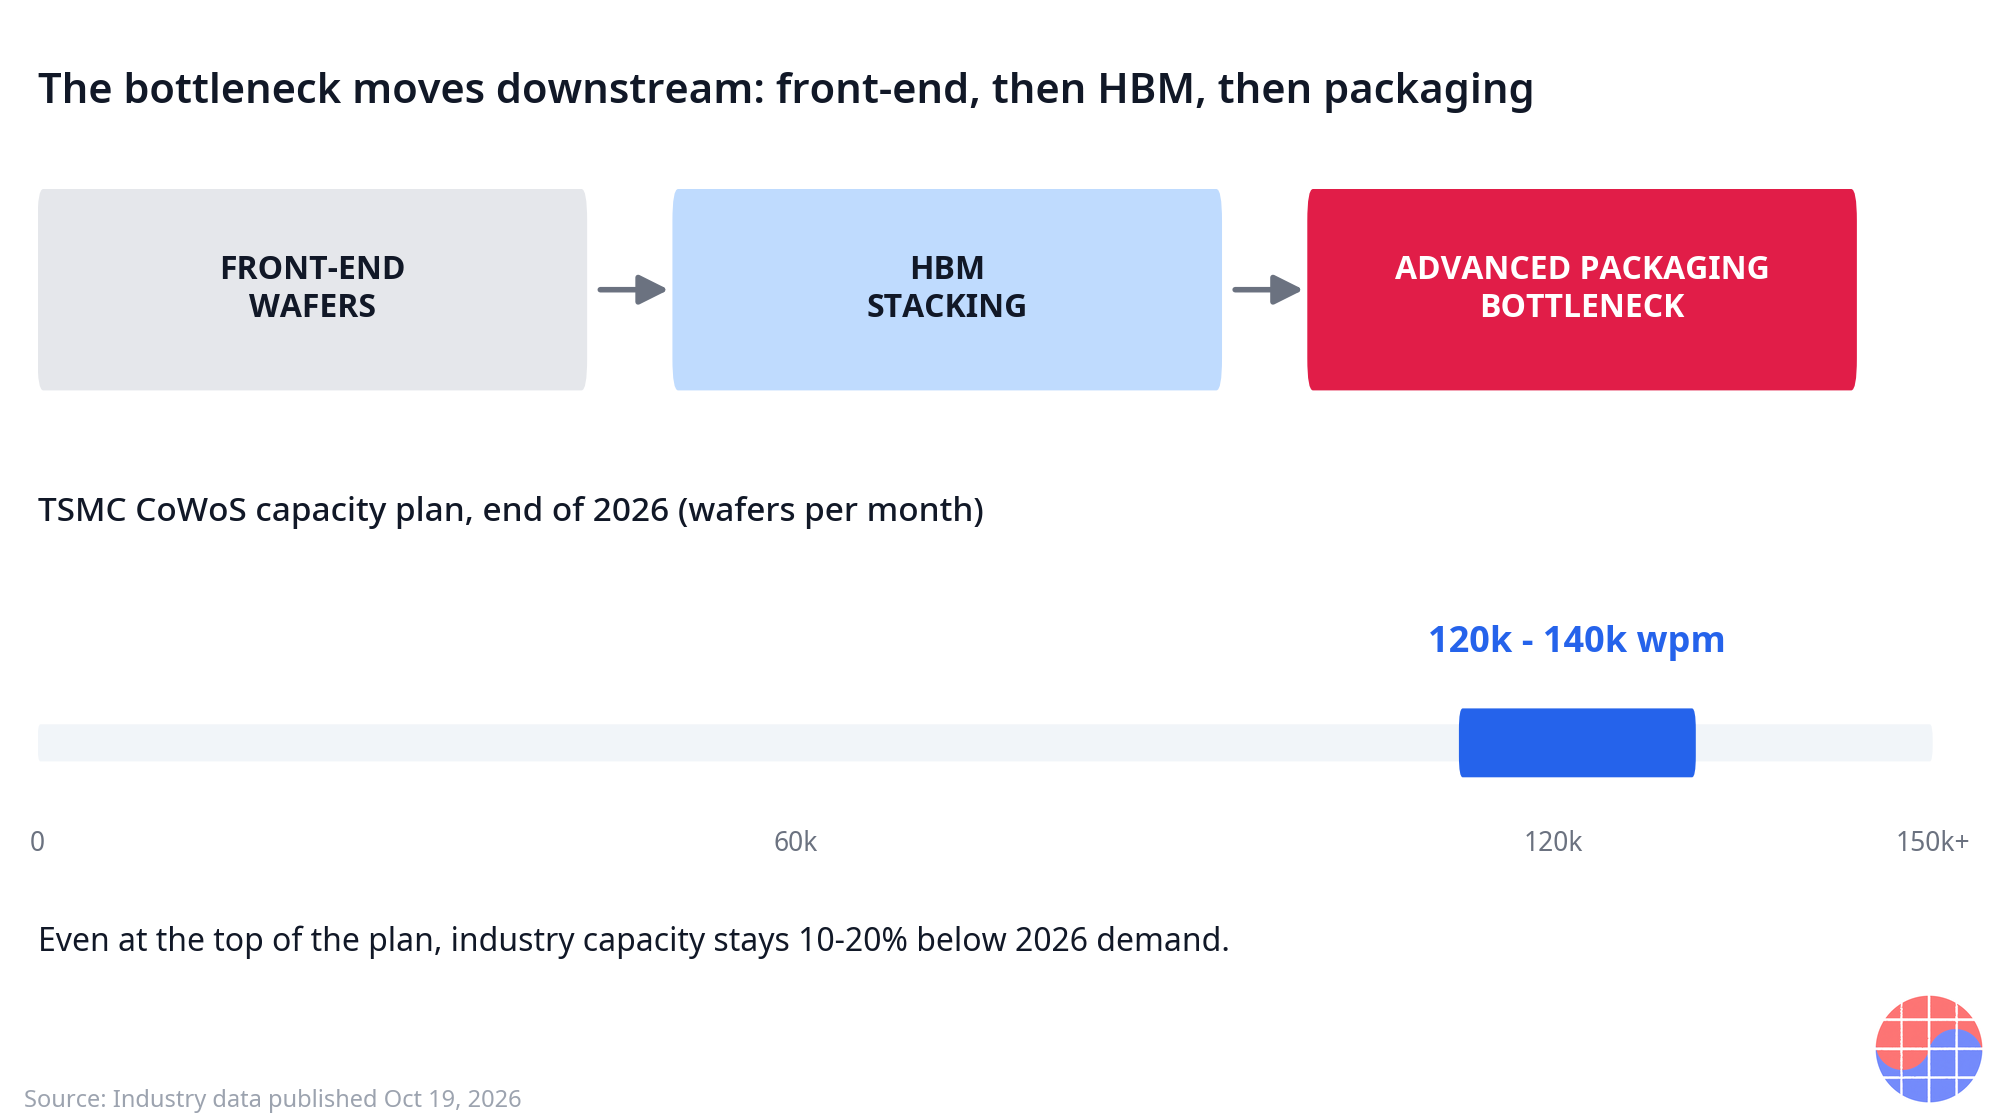
- 台積電計劃在2026年底前把CoWoS產能擴大到每月12萬至14萬片晶圓的規模。 業界最大規模的封裝擴產,仍然無法彌合缺口。
- 結構性的解讀是:先進製程節點與封裝之間的結構性落差持續,把需求向上游的封裝設備與材料傳導。 設備廠商ASMPT的熱壓接合(TCB)設備,已交付給多家OSAT、IDM與記憶體製造商,用於HBM與小晶片架構晶片的量產,AI運算客戶的後續訂單也已公開。
- 商業上的含義是權力的移動。 當稀缺的工程變成封裝,定價力、分配權與客戶鎖定效應,就會移向擁有封裝產能的一方。圍繞這些產能的預約競爭,已經在決定2026至2027年的市占率。
背景
封裝原本是便宜的工程
在半導體歷史的大部分時間裡,封裝是價值鏈中被商品化的尾端。前段工程,先進製程節點的光刻、蝕刻與沉積,拿走了聲望、資本支出預算與大部分利潤。封裝與測試之所以委外給OSAT(委外半導體封裝與測試廠商),正是因為這項工作被視為標準化、勞力密集、以價格競爭的領域。客戶對待封裝合約的方式,就像對待物流合約一樣:以單位成本為核心談判,備有多家合格供應商,幾乎沒有策略上的焦慮。
這個位階正在翻轉。AI加速器不再是包上塑膠就完成的單一晶粒。它是一個系統:一顆大型邏輯晶粒、數層HBM(高頻寬記憶體)堆疊,以及一層以傳統封裝無法達成的頻寬把兩者連接起來的矽中介層。台積電的CoWoS(Chip-on-Wafer-on-Substrate)是這個架構的基準實作,也成為決定AI伺服器出貨節奏的項目。晶片不是在晶圓離開晶圓廠時完成,而是在封裝運作時才完成。而封裝,正是業界無法夠快生產的東西。
定義這個故事的三個2026年數字
2026年10月19日公開的業界資料,用三個數字定義了即將到來的一年。
| 指標 | 2026年數字 | 含義 |
|---|---|---|
| 先進封裝占整體OSAT市場比重 | 超過50% | 高價值領域成為委外封測事業的過半 |
| 先進封裝產能相對需求 | 短缺10–20% | 擴產之後,邊際需求的五分之一到十分之一仍無法被滿足 |
| 台積電CoWoS產能計劃 | 2026年底每月12萬至14萬片晶圓 | 業界最大的封裝擴產之後仍留下缺口 |
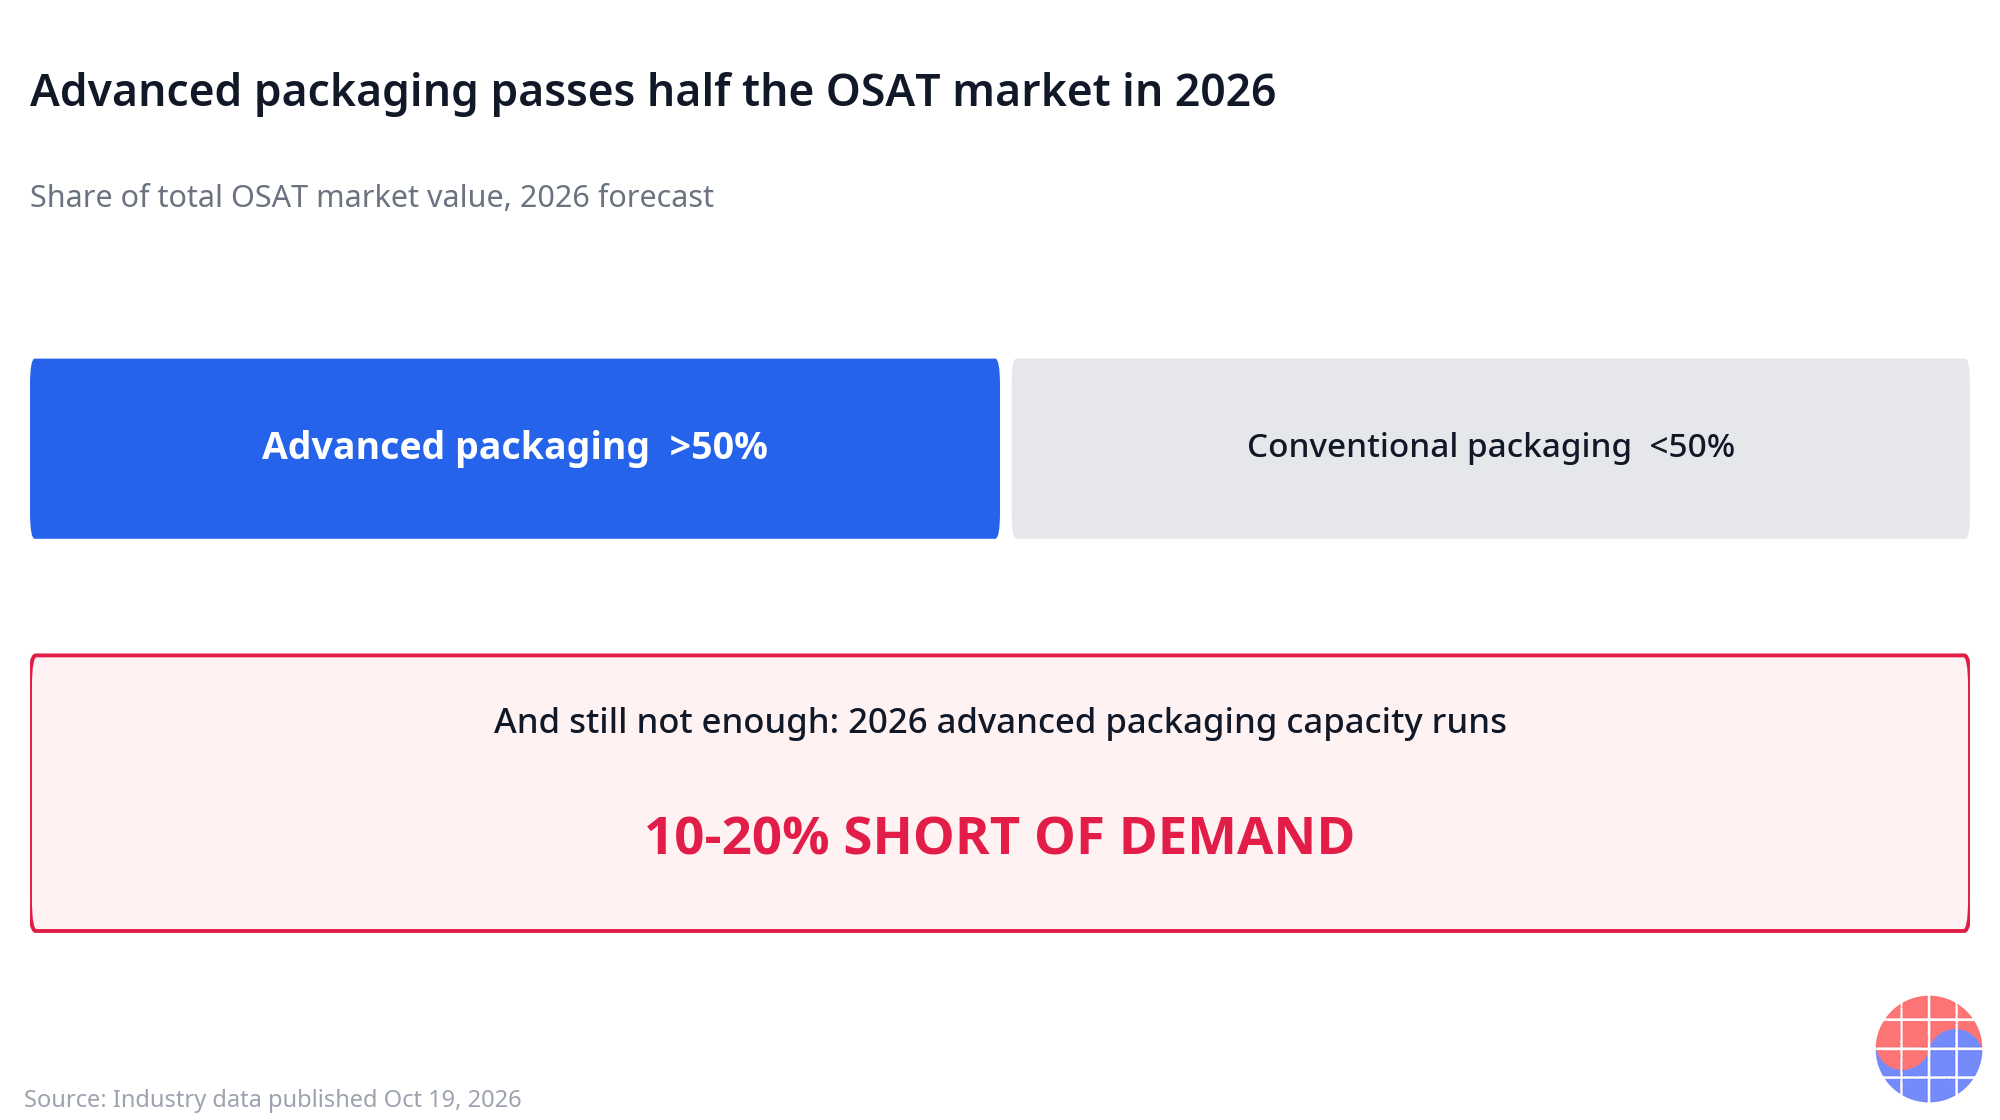
來源:2026年10月19日公開的業界資料,2026年10月20日報導。連結見註腳。
有兩個數字值得強調。第一是過半的跨越。當先進封裝超過OSAT市場的一半,產業的重心就會移動,營收池、工程人才與資本支出都會跟著過半部門走。第二是短缺在投資高峰年依然持續。最大業者把主力封裝平台擴大到每月12萬至14萬片晶圓的一年裡,還短缺10–20%,這不是排程上的小失誤,而是AI需求複合成長的速度,與封裝產線(設備、基板、中介層晶圓與熟練的製程能力)增加速度之間的結構性落差。
為什麼封裝產能增加得慢
封裝產線看起來比晶圓廠簡單,但限制的層次是真實存在的。CoWoS等級的產能需要與前段晶圓廠產能競爭的矽中介層晶圓、大型ABF基板、用來堆疊HBM與小晶片的熱壓接合機,以及要到超大規模雲端業者願意接受的產品出貨為止的冗長認證週期。每項投入都有自己的交期與供應瓶頸。結果是,先進封裝產能以階梯方式增加,而AI加速器需求以曲線方式膨脹。10–20%的缺口,就是這個錯位在2026年呈現的樣子。
商業深掘
後段工程的利潤結構正在被改寫
過半跨越的策略意義不在比重本身,而在OSAT商業模式會發生什麼事。當營收池的過半不再是商品化服務,而是稀缺、對良率敏感、工程比重高的服務時,變化就發生了。
商品型封裝的價格,由合格競爭者中最便宜的一家決定。稀缺的先進封裝,價格由分配決定:在哪一季、以什麼優先順序取得產能。當產能短缺10–20%,封裝廠商就從被客戶壓價的供應商,變成客戶要爭取的關口。多年期產能預約、預付款、專用產線共同投資,這些原本只屬於先進製程晶圓合約的安排,開始移入封裝合約。
| 面向 | 傳統封裝時代 | 先進封裝過半時代 |
|---|---|---|
| 定價基礎 | 單位成本、多家合格供應商 | 分配與預約優先順序 |
| 客戶行為 | 年度招標、價格優先 | 多年期預約、產能先行承諾 |
| 供應商議價力 | 低,更換是常態 | 高,新封裝產線認證需要數個季度 |
| 利潤驅動 | 人力與稼動率效率 | 產品組合、良率與稀缺性 |
| 策略風險 | 下行週期的價格戰 | 上行週期被排除在產能之外 |
這就是後段工程停止作為客戶試算表裡的成本項目、轉而成為客戶策略檢視項目的時刻。擁有先進產能的OSAT能坐上那張桌子;沒有的OSAT,只能在市場上縮小的傳統那一半裡競爭,那裡舊的價格邏輯仍然適用。
預約即市占:產能預約競賽
在短缺10–20%的市場裡,決定性的商業競爭發生在任何晶片被封裝之前,那就是預約競賽。為2026年與2027年預約了CoWoS等級產能的AI平台擁有者,實際上已經預先分配了那些年份的加速器出貨,並把那些產能從每一個競爭對手的計劃中移除。猶豫的一方不只是付出更高價格,而是出貨更少。
這個動態獎勵及早、大量且可信的承諾,並懲罰商品型封裝教會產業的觀望式採購。它也改變了AI矽晶片中「市占率」的意義。被發表的架構不會出貨;被預約的封裝產能才會出貨。只計算設計定案、不計算封裝預約的分析,量測的是錯誤的東西。
晶圓代工內製對OSAT委外:CoWoS的版圖
過半跨越也讓產業的結構性問題變得更尖銳:先進封裝應該由誰擁有?
台積電的答案可以在CoWoS計劃中看到。擴大到2026年底每月12萬至14萬片晶圓,是把最有價值的封裝平台留在代工廠內、與邏輯晶圓銷售綑綁的選擇。這個綑綁在策略上很強大:客戶買到的是一條從設計定案到封裝完成加速器的、良率受管理的完整路徑,而轉換成本覆蓋的是整條路徑,不是單一工程步驟。
OSAT的答案是彈性與專注。獨立封裝專家服務所有人,無晶圓廠設計公司、IDM與記憶體製造商,而2026年的短缺正好驗證了它們的投資論點。業界分析指出的正是這個張力:先進製程節點與封裝之間的結構性落差,持續把需求拉向能最快增加先進產線的一方,不論那是代工廠的內部組織,還是OSAT。
最可能的均衡不是贏家全拿。代工整合封裝會錨定最大的AI平台,在那裡晶圓與封裝被共同最佳化。OSAT則吸收其後擴散的浪潮:二線設計公司的小晶片架構產品、把溢出量委外的IDM,以及由HBM堆疊與測試專業決定勝負的記憶體鄰近封裝。一個先進封裝占過半的市場,可以同時養活兩種模式;矛盾的是,正是短缺為所有人騰出了空間。
鏟子與十字鎬:設備與材料繼承需求
封裝工程的稀缺,會以異常強的力度把需求向上游傳導,因為產能的增加受設備限制。最清晰的公開訊號在接合設備。ASMPT的熱壓接合設備,已交付給多家OSAT、IDM與記憶體製造商,用於HBM與小晶片架構晶片的量產,來自AI運算客戶的後續訂單也已公開。TCB是把HBM晶粒實體堆疊起來、並接合小晶片的工程。當每一個封裝擴產計劃都需要更多TCB,設備商的在手訂單就成為整個後段工程的領先指標。
同樣的邏輯貫穿基板、中介層產能、底填與封裝材料,以及測試。先進製程節點與封裝之間的結構性落差預期將持續,這會把這些投入市場從前段週期的跟隨者,轉變為AI需求的直接受益者。對於覺得加速器估值沉重的投資人而言,封裝供應鏈是同樣的需求以較少敘事溢價出現的地方。
| 上游環節 | 封裝缺口為何拉動它 |
|---|---|
| TCB與接合設備 | 每一次先進產線擴張都需要堆疊與接合能力;HBM與小晶片量產是基準用途 |
| ABF基板與中介層 | 封裝越大,每顆晶片消耗的基板面積越多;中介層晶圓與晶圓廠產能競爭 |
| 材料(底填、封膠、熱界面材料) | 堆疊、高功率封裝提高了單位材料的性能要求 |
| 測試與檢驗 | 堆疊封裝的失敗成本高;每封裝價值上升,測試強度也隨之上升 |
韓國視角:HBM堆疊與測試是主場
對韓國半導體產業而言,過半跨越發生在主場。HBM是AI封裝中心的記憶體,而韓國記憶體製造商擁有HBM生產所需的堆疊能力,以及測試專業的相當部分。當封裝成為稀缺且能攫取價值的工程,正好集中在韓國的那些能力,HBM晶粒堆疊、先進測試,以及韓國供應商圍繞這些能力進行的封裝投資,其策略權重都會上升。
這也重新框架了韓國供應商面對的問題。爭點不再只是要建多少HBM晶圓產能,而是在短缺市場中,封裝價值鏈的多少部分,堆疊與接合、測試,以及隨之而來的預約,是韓國業者選擇要擁有的。2026年簽下的預約合約,在今天的頭條被遺忘之後,仍會持續塑造出貨市占。
Chase的觀點
這個故事最懶惰的讀法是「封裝很熱」。正確的讀法,是關於當供應鏈瓶頸移動時,價值池坐落在哪裡。
四十年來,這個產業最稀缺、最能防守的資產是先進製程晶圓。封裝是利潤被競爭削掉的地方。2026年的數據說,瓶頸已經向下游移動了一步。當瓶頸移動,一切都會重新定價:關口變了,合約變了,投資邏輯變了。一個先進封裝同時占OSAT營收過半、又供給短缺10–20%的市場,是一個由後段工程決定產業出貨排程的市場。
有兩個含義被低估了。第一,預約競賽會以四到八個季度的落後,悄悄把封裝產能轉換為未來市占;等到出貨數據確認時,競賽已經結束。第二,短缺對設備與材料供應商具有自我強化性,因為鏈條上的每個參與者都對同一個10–20%缺口作出提前下單的反應。這就是為什麼該看的數據點是接合設備的交付與後續訂單,而不是評論。
開放的問題是持續時間。短缺會結束,產能最終總會到達,而每月12萬至14萬片晶圓的CoWoS是相當大量的到達。但製程節點進步與封裝進步之間的結構性落差,不會在一個投資週期內彌合,因為封裝的限制層次(中介層、基板、接合機、認證)在每一個製程世代都會更新。不可逆轉的部分是過半跨越。即使短缺消退,先進封裝仍會是過半事業,而產業的重心也會跟著留在下游。
含義
- 對AI平台擁有者: 封裝預約就是出貨計劃。在短缺10–20%的市場裡,要以對待晶圓投片的同等嚴肅程度對待CoWoS等級產能的預約。沒有預約的架構,就是不會出貨的架構。
- 對OSAT: 過半跨越是商業模式一代才有一次的重新定價時刻。策略任務是把今天的分配權轉換為長期的合約與共同投資,而不是短期的價格勝利。
- 對晶圓代工廠: 每月12萬至14萬片晶圓規模的內製封裝,把晶圓與封裝綑綁成單一的轉換成本。護城河不是任何單一工程,而是綑綁本身。
- 對設備與材料供應商: 接合、基板與測試繼承了需求。對OSAT、IDM與記憶體製造商的TCB交付,以及AI後續訂單,是每一波擴張最早的硬證據。
- 對投資人: 追蹤預約與設備訂單,而不是發表。缺口正在彌合的訊號,會比任何人的新聞稿更早出現在設備交期與基板價格上。
來源:關於2026年先進封裝比重、產能缺口與CoWoS擴產計劃的業界資料(資料公開於2026年10月19日,報導於2026年10月20日)。本文為分析,並非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


