 VLSI Korea
AI半導體:見頂還是超級週期?
超大規模業者資本支出近7,000億美元對直接AI營收510億美元、電力瓶頸、記憶體超級週期。見頂與超級週期兩派論據以數據驗證,並給出判斷。


30秒摘要
- 截至2026年10月,華爾街對AI半導體的看法嚴重分歧。一個月前公布的基金經理人調查中,45%的受訪者認為AI泡沫最快明年就可能破裂,同時57%認為當前的投資速度會延續到明年。兩邊都沒說錯。
- 見頂派的依據是錢與電。2026年超大規模雲端業者(hyperscaler)的資本支出(Capex)逼近7,000億美元,但對應的直接AI營收僅約510億美元。而電力已成瓶頸:英國有315座資料中心在排隊等電網併網,韓國首都圈一座1GW級AI資料中心申請供電後可能要等7~8年。
- 超級週期派的依據是獲利與記憶體。輝達單季淨利597億美元,HBM產能2026年已售罄,DRAM價格持續兩位數上漲,供應短缺預計延續到2027年。
- 本文結論先行:2026~2027年從基本面看確實是超級週期,但電力瓶頸扮演天然煞車、為週期調速,真正的風險不在技術需求、而在融資結構。這就是2028~2029年值得警戒的原因。
背景:為何「見頂」爭論現在這麼熱
2026年上半年之前,AI半導體的爭論還是「還能漲多少」。氣氛轉變來自兩件事。第一,2026年6月5日半導體類股單日蒸發超過1兆美元市值。第二,之後博通CEO把部分投資人在該領域的資金配置形容為「像賭場裡的賭徒」,亞洲晶片股在2026年10月再度動盪。
用數字看,爭論的實質很清晰。2026年10月公布的美國銀行月度基金經理人調查中,加碼AI相關股票的比例達37%,為2020年新冠反彈以來最高。但同一調查中45%受訪者認為AI板塊最快明年可能泡沫破裂,42%不同意。市場上最擁擠的交易依然是做多半導體。也就是說,市場參與者處於「一邊買一邊擔心爆掉」的狀態。尤其值得注意的是,約40%受訪者把AI資本支出列為「系統性信用事件最可能的震源」。AI既被視為成長引擎,也被視為金融體系的引信。
見頂派論據①:錢的邏輯 — 10倍的投資營收落差
見頂派最銳利的武器是會計數字。2026年五大超大規模業者(亞馬遜、Alphabet、微軟、Meta、甲骨文)的資本支出預估為6,600億~6,900億美元,而這些投資直接產生的AI營收估計僅約510億美元,比例約10比1。2011年雲端運算處於類似導入曲線位置時,這個比例是2.4比1。
再疊加上具爭議性的「折舊陷阱」論點:知名投資人麥可·貝瑞指出,超大規模業者把伺服器按5~6年折舊,但AI晶片的真實經濟壽命只有2~3年。若他是對的,2026~2028年全行業折舊將低估約1,760億美元。這個主張本身有爭議,但「AI伺服器世代更替比傳統通用伺服器快」這一點,業界大致認同。
融資結構也不尋常。Alphabet與亞馬遜的自由現金流(FCF)已轉負,缺口靠發債填補:2026年9月初AI相關公司債發行額約4,500億美元,超過2025年全年的兩倍。借錢蓋資料中心正在成為常態。還有「循環交易(circular deal)」問題:晶片供應商直接或間接為自家客戶的融資托底,需求數字的一部分可能因此膨脹。
市場如何消化這套邏輯,反映在股價上。2026年初,微軟在Azure成長放緩與資料中心投資加速計畫同時公布後,單日暴跌11%,為2020年3月以來最大跌幅。市場發出的警告很清楚:「投資增加、雲成長放緩」這種組合會被懲罰。
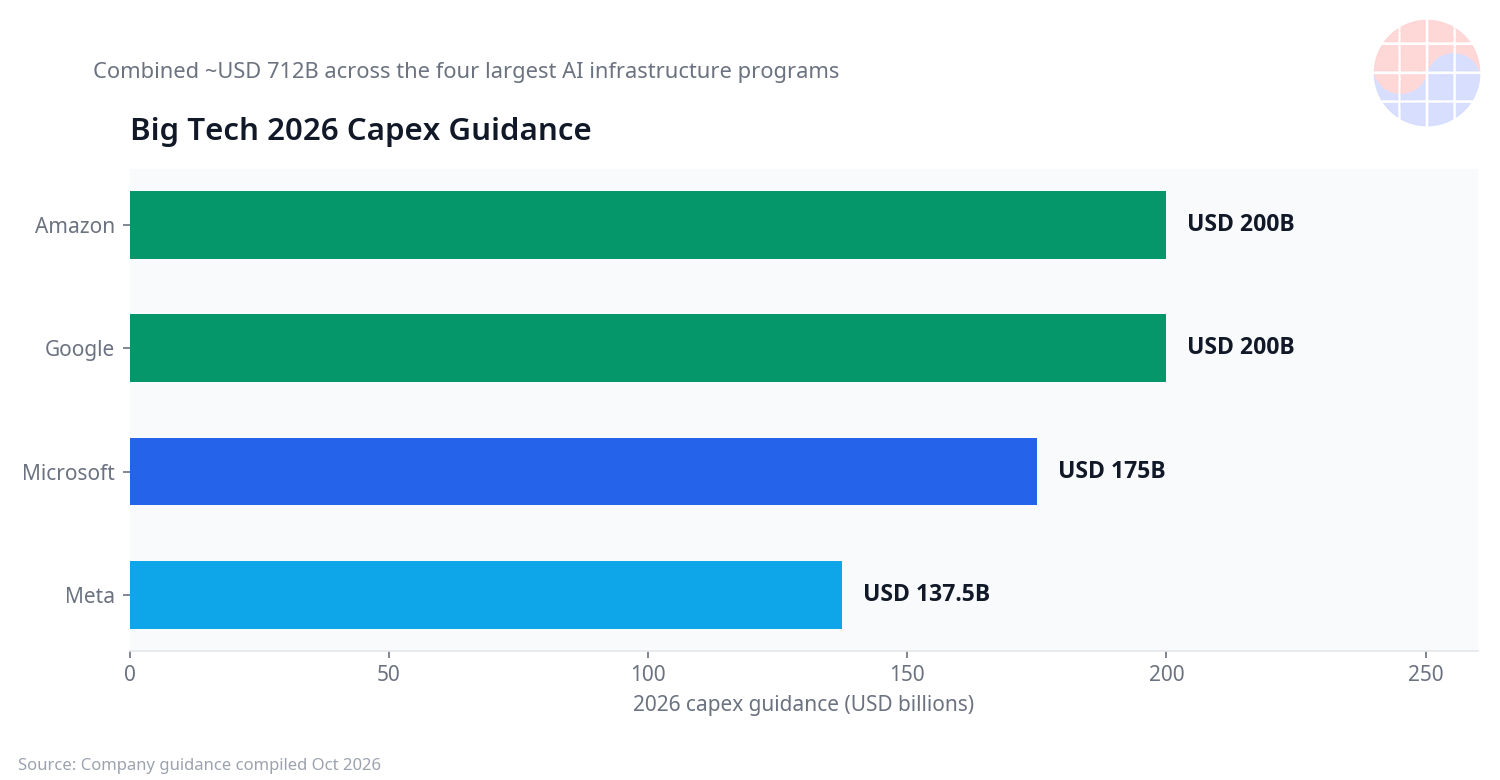
四大科技巨頭2026年資本支出指引:亞馬遜約2,000億美元、Google約2,000億美元、微軟約1,750億美元、Meta約1,375億美元,合計超過7,100億美元。(Source: 各公司指引彙整,2026年10月)
見頂派論據②:電的邏輯 — 電力比GPU更優先
2024年之前,AI業的關鍵問題是「能搶到多少GPU」。2026年變成「能搶到多少電」。晶片堆再多,沒有電跑就是廢鐵。
在美國,單一AI園區的規模正邁向GW級。微軟一個季度就新增1GW電力容量,輝達與OpenAI的合作構想瞄準至少10GW。俄亥俄州PORTS-Pike專案設計為8GW級AI運算園區,OpenAI以20年租約成為客戶。Meta在俄亥俄州的Prometheus資料中心2025年為600MW、240億美元規模,預估2027年達2GW、800億美元,2030年甚至可能達9GW、2,000億美元(Epoch AI估算)。數字本身是區間估計,但方向明確:資料中心正在變成「發電廠級基礎設施」。
問題是電網跟不上這個速度。英國截至2026年6月有315座資料中心排隊等國家電網併網,總需求73GW,超過全國45GW發電容量60%以上。曾被視為英國AI旗艦超算的Nscale NeoCloud專案因供電問題延期開幕:該設施需要約90MW,相當於約31.5萬戶家庭的用電量。
韓國也一樣。2026年10月13日韓國科學技術翰林院座談會上,建國大學朴鍾培教授表示,首都圈1GW級AI資料中心申請供電後,實際供電「可能需要7~8年以上」。原因不是發電量不足,而是首都圈電網併網餘裕不足。韓國能源工科大學金承完教授指出:拿不到許可不是因為缺電,而是因為缺電網。瓶頸在輸電,不在發電。
效率問題雪上加霜。輝達披露的數字顯示,1GW級資料中心只有約70%的輸入電力真正用於AI運算,其餘30%耗損在冷卻與配電(約20%)以及系統故障重啟(約10%)。三分之一的電力在運算前就蒸發了。輝達認為優化後可提升到90%以上,但在現有架構下,資料中心蓋得越多,浪費的電力也越多。
總結來說,見頂派所說的「電力之牆」不是暫時瓶頸,而是結構性制約。蓋電廠要5~10年,電網擴建也要數年。GPU一年就能造出來,電不行。
超級週期派論據①:獲利的邏輯 — 錢真的在轉
見頂派質疑「未來營收」,超級週期派就亮出「現在營收」。截至2026年7月26日的季度,輝達營收962億美元、淨利597億美元,資料中心營收年增117%。Anthropic截至2026年7月底的營收年化(run-rate)突破650億美元,調整後營業利益轉正。超大規模業者的雲端營收成長率在37~82%區間。這是審計過的現金,不是故事。
需求端指標同樣強勁。高盛預估2026~2031年累計AI基礎設施投資達7.6兆美元。僅美國大型超大規模業者,2026年資本支出預估8,000億美元,2027年1.2兆美元,2028年1.4兆美元。增速本身從2026年近100%放緩到2027年54%、2028年12%,但絕對規模持續擴大。企業AI導入已成結構性:88%企業表示定期使用AI,只是ROI追蹤體系還沒跟上。換句話說,導入已經完成,現在進入衡量成效的階段。
估值面也有意思的訊號。AI基礎設施類股估值已跌到十年低點:預估本益比中位數從2026年4月的32倍降到22倍,記憶體股以未來兩年預估本益比4倍交易,僅為15年均值(8倍)的一半。要說「泡沫」,價格其實已經反映了相當程度的懷疑論。
超級週期派論據②:記憶體的邏輯 — DRAM還在漲
AI半導體爭論中,很少有板塊像記憶體這樣訊號明確。2026年第三季DRAM與NAND平均售價(ASP)季增近20%,供需緊俏預計延續到2027年(Bernstein)。2026年DRAM供需充足率約79%、NAND約80%,遠低於100%的均衡線,要到2027年才接近回升到100%上下。
HBM(高頻寬記憶體)已經結構性地改變了週期。AI伺服器對HBM的需求占DRAM總出貨量一半以上,HBM市場規模2026年達774億美元(年增124%),2027年進一步擴大到1,528億美元。OpenAI的星門(Stargate)專案據傳向三星電子與SK海力士確保每月90萬片DRAM晶圓,約占全球DRAM產能40%。HBM產能2026年已售罄。SK海力士2026年第一季營業利益率高達72%,超過輝達與台積電。
關鍵是這波上漲接近「真實需求」而非「囤貨」。PC與智慧手機廠商已開始因記憶體成本壓力削減整機出貨,但價格還在漲,因為AI伺服器把量都吸走了。2026年第四季展望:DRAM合約價季增10~15%、含HBM的DRAM整體季增15~20%、NAND季增15~20%(市場研究機構彙整)。
整個行業的體量也變了。半導體產業協會(SIA)統計2025年全球半導體銷售額7,917億美元、年增25.6%,2026年10月SEMICON West開幕報導稱行業年營收史上首次突破1兆美元,比原先預期提早四年。
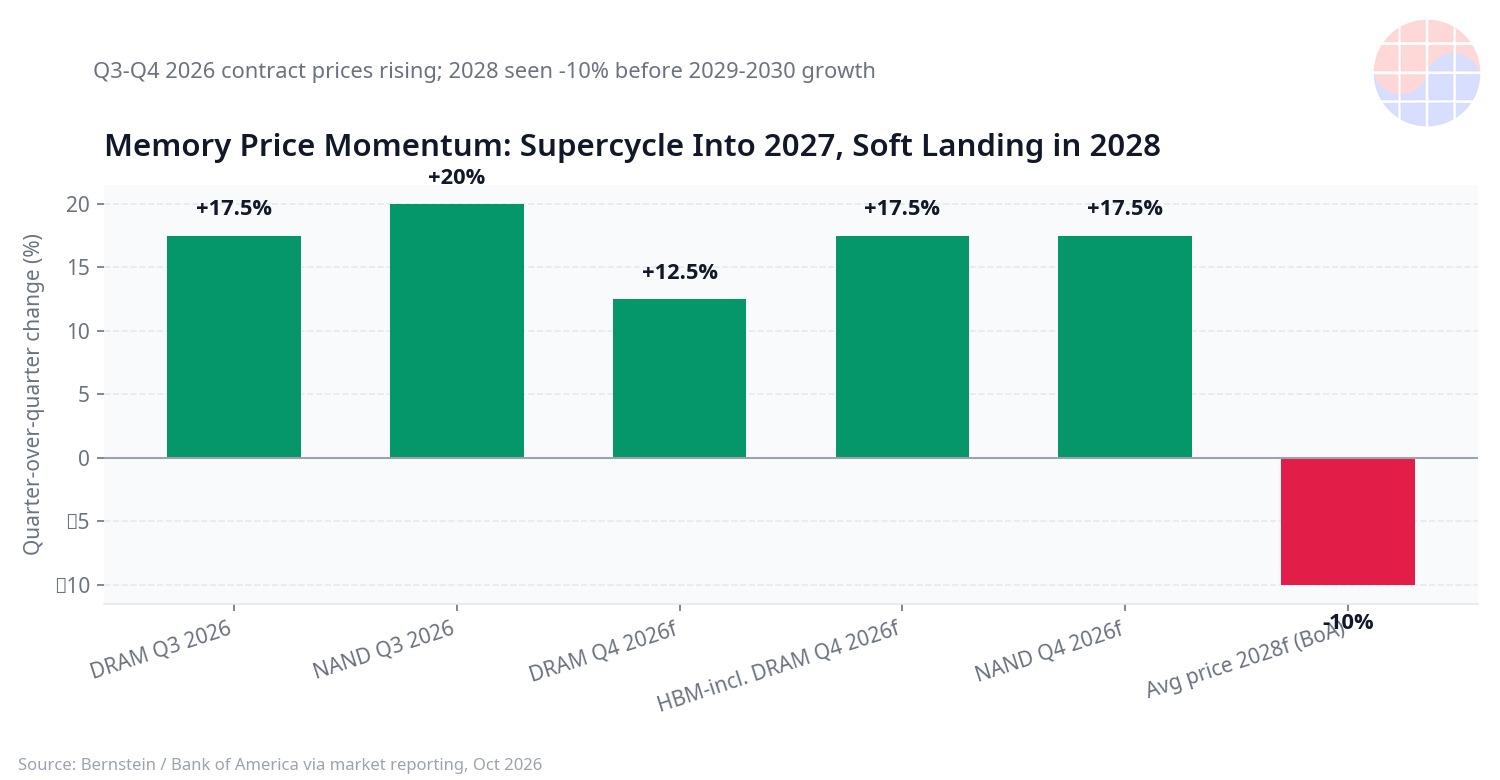
記憶體價格動能:2026年第三、四季合約價持續兩位數上漲,2028年預計平均-10%軟著陸,2029~2030年恢復成長。(Source: Bernstein、美國銀行彙整,2026年10月)
超級週期派論據③:霸權的邏輯 — 停不下來的原因
超越經濟邏輯的還有地緣政治。AI已從產業競爭升級為國家霸權競爭的舞台。美國政府把台積電對美投資推高到2,650億美元(12座半導體與封裝設施),各國政府為爭取晶圓廠大灑補貼。民間投資競賽疊加國家補貼競賽。
在這種結構下,「需求放緩就削減投資」的正常週期邏輯可能失靈。如果判斷「落後的代價大於過度投資的代價」,虧錢也要繼續投。2026年7月美國商務部統計顯示,民間資料中心投資以年化750億美元創歷史新高、年增57%,而整體民間營建投資原地踏步。資料中心投資史上首次超過住宅營建投資。資本正在用腳投票。
推論(inference)需求的結構性成長是超級週期派的另一支柱。訓練(training)需求會隨模型開發週期波動,但推論需求隨AI代理(agent)擴散、與用戶數成正比累積。記憶體業看的正是這一點:推論的瓶頸是記憶體容量(capacity),模型做輕了,記憶體需求也不會減少。
Chase's Take:電力瓶頸造就的「調速超級週期」
把兩邊論據攤開看,我越來越覺得這場爭論的框架本身錯了。不是「見頂還是超級週期」的二選一,而是兩種現象同時在發生。
我的判斷是:2026~2027年的基本面確實是超級週期。輝達單季淨利597億美元、HBM售罄、DRAM兩位數漲價,這些是現金不是故事。AI霸權競爭這個地緣政治引擎短期內不會熄火。再加上推論需求的結構性成長,技術需求面的見頂還很遠。
但電力瓶頸正在強制為這個超級週期調速。英國315座資料中心排隊等併網、韓國首都圈1GW申請要等7~8年,這意味著資本支出再激進,實際投運的前置時間也要數年。弔詭的是,這讓週期更「健康」。跟2000年網路泡沫不同,這次有物理約束在幫過度投資踩煞車。電力成了天然的斷路器。
真正的風險在融資結構,不在技術需求。10比1的投資營收落差、轉負的自由現金流、4,500億美元的公司債發行、循環交易、折舊爭議——這很像1840年代英國鐵路狂熱(Railway Mania)。鐵路確實蓋起來了、最終也被使用了,但在頂峰出錢的投資人大都賠了錢。AI基礎設施可能走同樣的劇本:技術留下來,融資結構動搖。美國銀行調查中40%受訪者把AI資本支出視為系統性信用事件震源,也是同一個脈絡。
所以我的劇本是:2026~2027年是被電力瓶頸調速的超級週期延續,記憶體強勢到2027年。2028年前後,記憶體價格軟著陸(-10%展望)疊加融資結構的脆弱性接受考驗。見頂如果會來,就在那時、以信用週期的形式到來,而不是技術需求崩潰的形式。投資人可以享受2026~2027年的半導體強勢,但要提前為2028年的槓桿窗口準備對沖。
給投資人、工程師、政策制定者的啟示
- 投資人:AI基礎設施類股估值處於十年低點,懷疑論已相當程度反映在價格裡。在這個階段,「誰拿到電,誰就是贏家」。發電、輸電、變壓器、儲能(ESS)價值鏈跟GPU同等重要。記憶體方面,要以2028年軟著陸劇本來管理部位。
- 工程師:資料中心的瓶頸正從晶片轉向電力與冷卻。功率半導體、浸沒式冷卻、配電架構等「基礎設施半導體」領域的人才需求結構性上升。從職涯看,電力與散熱(thermal)設計能力將和GPU設計一樣獲得溢價。
- 政策制定者:以韓國為例,瓶頸是電網併網餘裕,不是發電量。首都圈1GW要等7~8年,AI資料中心招商必須和電網擴建計畫綁在一起推進。過濾重複用電申請的需求管理機制、改善儲能補償機制是短期功課。
常見問題
AI半導體泡沫和2000年網路泡沫一樣嗎?
有像的地方,也有不像的地方。像的是融資結構的脆弱:借錢蓋的基礎設施、膨脹的需求數字、估值爭論——2000年和1840年代鐵路狂熱都重複過這個模式。不像的是現金:網路泡沫是虧損公司的泡沫,現在輝達單季淨利597億美元。技術是真的,錢真的在轉。所以要看的是「融資泡沫」的可能性,而不是「技術泡沫」。
電力短缺解決後,超級週期會加速嗎?
弔詭的是,可能不會。電力瓶頸解除後,資料中心投運速度加快,過度投資風險也隨之放大。現在的電力約束同時扮演為週期減速的安全閥。電力基礎設施投資並行的「有管理的擴張」是最健康的劇本。
記憶體超級週期持續到什麼時候?
目前展望是短缺延續到2027年。DRAM供需充足率從2026年79%到2027年才接近100%均衡線。但美國銀行預估2028年均價-10%(DRAM -5%、NAND -13%)軟著陸,2029~2030年恢復成長。這與被電力瓶頸調速的超級週期劇本是一致的。
個人投資人現在該如何看待半導體股票?
估值已跌到十年低點,可以說懷疑論大都反映在價格裡了。但考慮2028年前後的信用週期風險,分批進場、分散到電力與基礎設施價值鏈,比一次性重押更合理。個股判斷是各自的責任,本文不是投資建議。
※本文依據截至2026年10月16日的公開資料撰寫。資本支出展望與價格預測可能隨市況變化,不構成對特定個股的買賣意見。


