VLSI Korea
字節跳動為何找上聯發科 — 出口管制造就的 800 億美元客製化晶片市場
字節跳動正與聯發科就資料中心客製化 AI 晶片採購展開深入談判。買不到輝達頂級晶片的中國科技巨頭,以出口管制門檻以下的訂製晶片迂迴突圍。聯發科瞄準 2027 年 800 億美元市場的 15〜20%。解讀管制設計出的市場經濟學。



30 秒摘要
出口管制並沒有消滅中國的 AI 需求,只是把需求重新設計成一個名為「門檻以下」的規格。 字節跳動與聯發科就資料中心客製化 AI 晶片(ASIC)採購展開深入談判,顯示被禁止購買輝達(NVIDIA)頂級晶片的中國科技巨頭,正全面啟動灰色地帶路線:專為壓在美國算力門檻之下而設計的訂製晶片。聯發科預估 2027 年客製化 AI 晶片市場規模將達 800 億美元,並設定拿下其中 15〜20% 的目標 — 相當於今年 AI 晶片營收預估約 20 億美元的 6〜8 倍。更耐人尋味的是輝達的動作:頂級晶片被禁售的它,在 8 月底同意投資 35 億美元於聯發科可轉換公司債。「晶片賣不出去,就買下晶片設計公司」,這是避險,不是笑話。字節跳動則在 9 月取得 300 億美元貸款,需求端的資本已經到位。決定這個市場落腳何處的,不再是技術,而是出口管制的「門檻」本身。
背景:關上的門與敞開的窗
2026 年 10 月 14 日,據報導字節跳動正與台灣聯發科就資料中心客製化晶片採購進行深入談判。金額未公開,交易尚未定案。字節跳動未即時回應,聯發科拒絕評論。Source
談判的背景很單純。美國出口管制禁止字節跳動、阿里巴巴、騰訊購買輝達最先進的 AI 晶片,華為等中國晶片製造商的產能又跟不上需求。華為輪值董事長徐直軍在 6 月親口承認,公司「連滿足中國國內需求的產能都還沒拿到」。但管制存在縫隙:只要中國企業尋求的 AI 算力不超過「設定的門檻」,與晶片設計公司的交易就被允許。Source
字節跳動的採購早已雙軌並行。第一軌是訂製晶片:今年初與高通簽下數百萬顆 AI 晶片採購合約,6 月與中國業者沐曦(Iluvatar CoreX)就 5 萬顆 AI 晶片展開談判,現在把聯發科這第三張牌擺上檯面。第二軌是挪用管制範圍外的產品。英國《金融時報》10 月 13 日報導,中國企業今年購買了超過 100 萬顆輝達遊戲與工作站 GPU(RTX PRO 6000D、RTX PRO 5000、RTX 5090),把獲准出口的遊戲 GPU 轉用於輕量 AI 工作負載。同一篇 FT 報導指出,中國今年 AI 晶片產量約 350 萬顆,需求卻超過 500 萬顆,短缺至少 150 萬顆。Source
國境之外還有第三條通道:境外雲端。阿里巴巴與字節跳動長期利用東南亞資料中心內的美國製先進半導體訓練大型語言模型,騰訊則與甲骨文簽下約 70 億美元、為期五年的租約,使用東南亞資料中心約 10 萬顆先進 AI 晶片。門關上了,需求就從窗戶出去。字節跳動×聯發科談判,就是其中最大的一扇窗。Source
商業深掘:管制設計出的 800 億美元市場解剖
聯發科的宣言:從手機公司變成資料中心公司
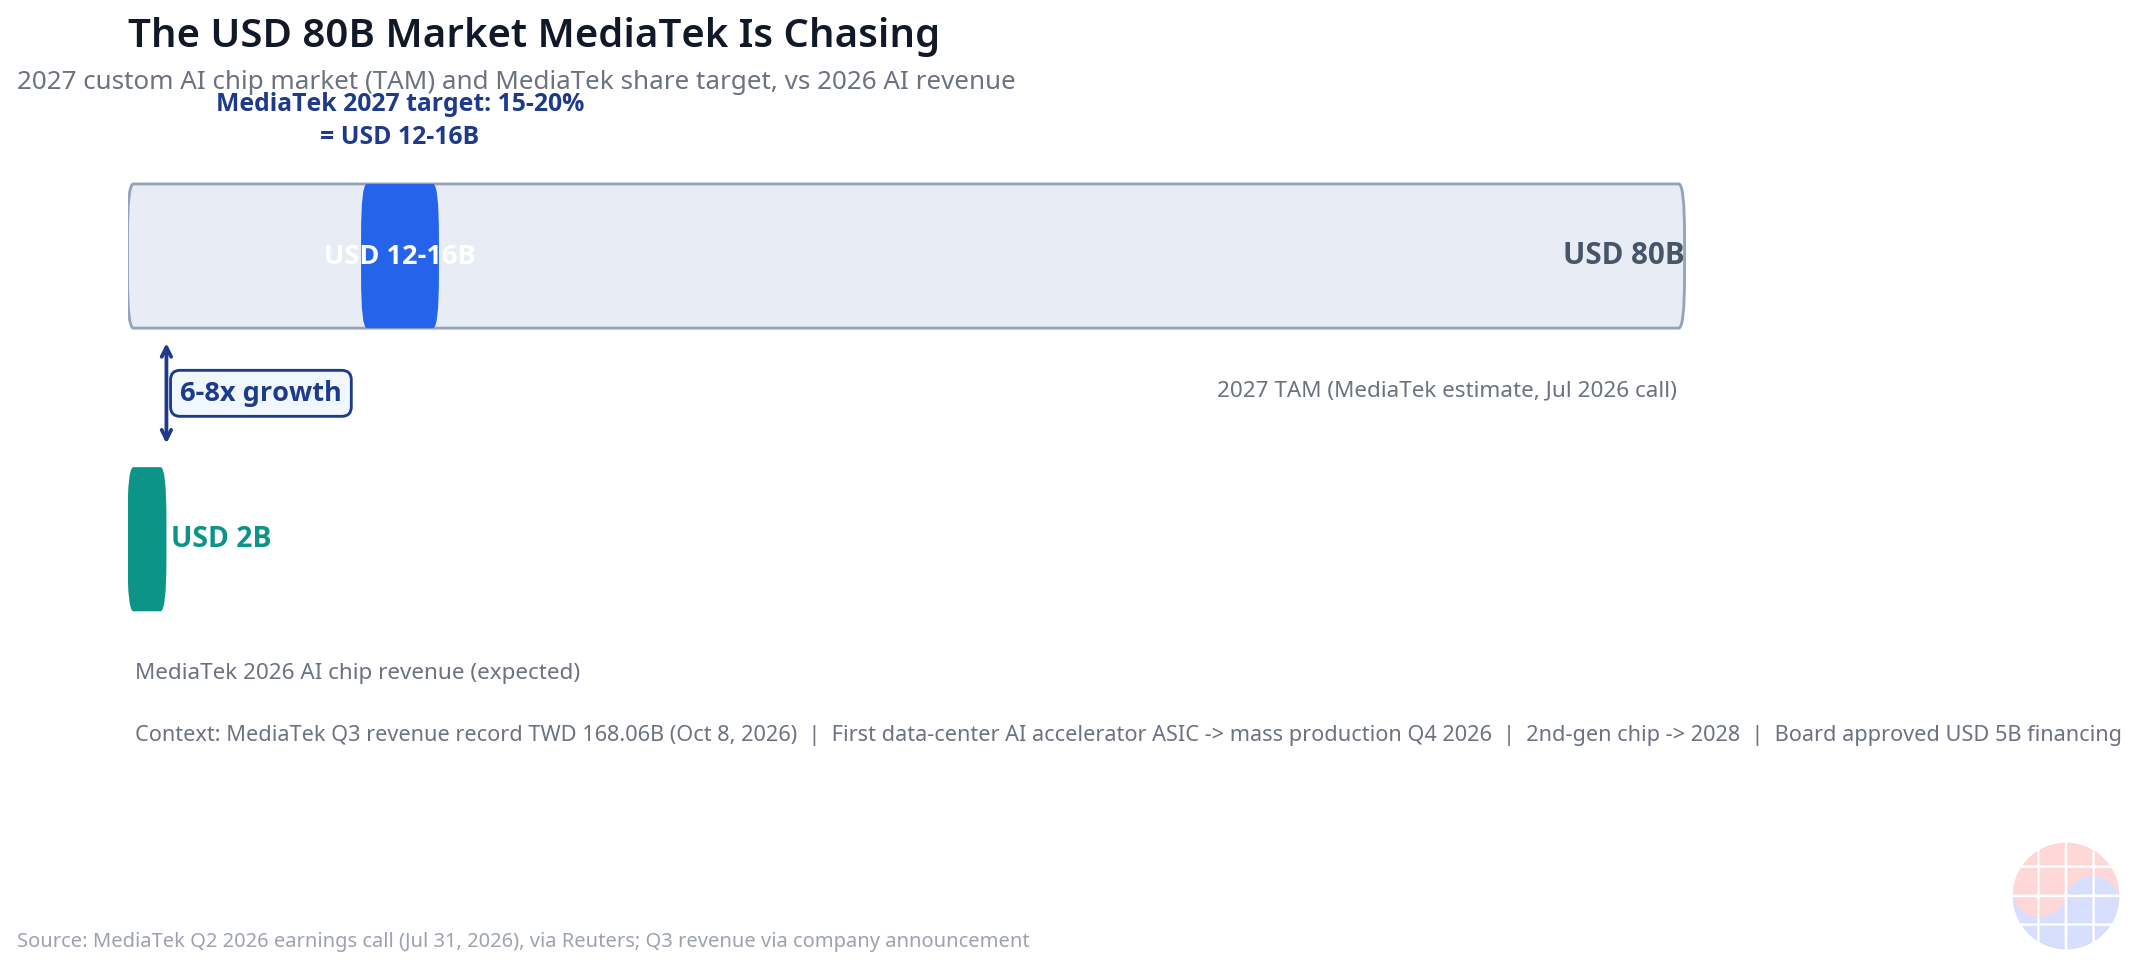
聯發科以智慧型手機處理器聞名。但在 7 月的法說會上,執行長蔡力行改寫了公司的未來:預估 2027 年客製化 AI 晶片市場規模達 800 億美元,並把市佔目標從 10〜15% 上調至 15〜20%。今年資料中心 AI 晶片營收預計超過 20 億美元。董事會也批准了 50 億美元的彈性融資額度,為擴張提供銀彈。Source
把數字攤開來看:800 億美元的 15% 是 120 億美元,20% 是 160 億美元,是今年預估 20 億美元的 6〜8 倍。公司等於公開立下「6 倍成長」的軍令狀。第一顆資料中心 AI 加速器 ASIC 將在 2026 年第四季量產,第二代晶片目標 2028 年量產。第三季營收已達 1,680.6 億新台幣,創單季歷史新高。Source

比數字更重要的是商業模式的轉換。手機 SoC 是薄利的多銷生意 — 第二季手機晶片營收年減 20% 就是證明。客製化 ASIC 恰好相反:客戶分攤開發費用、訂單確定後才生產、一次拿下設計定案(design win)就能帶來數年的重複性營收。Google 已經是聯發科在這塊業務的第一個大客戶 — 聯發科是 Google TPU 的重要供應商。若字節跳動成為第二個大客戶,聯發科的客戶集中結構將從「依賴 Google」轉為「Google+中國科技巨頭」的組合:既是地緣政治風險的分散,也是地緣政治風險本身。
輝達的悖論:王者為潛在對手出資
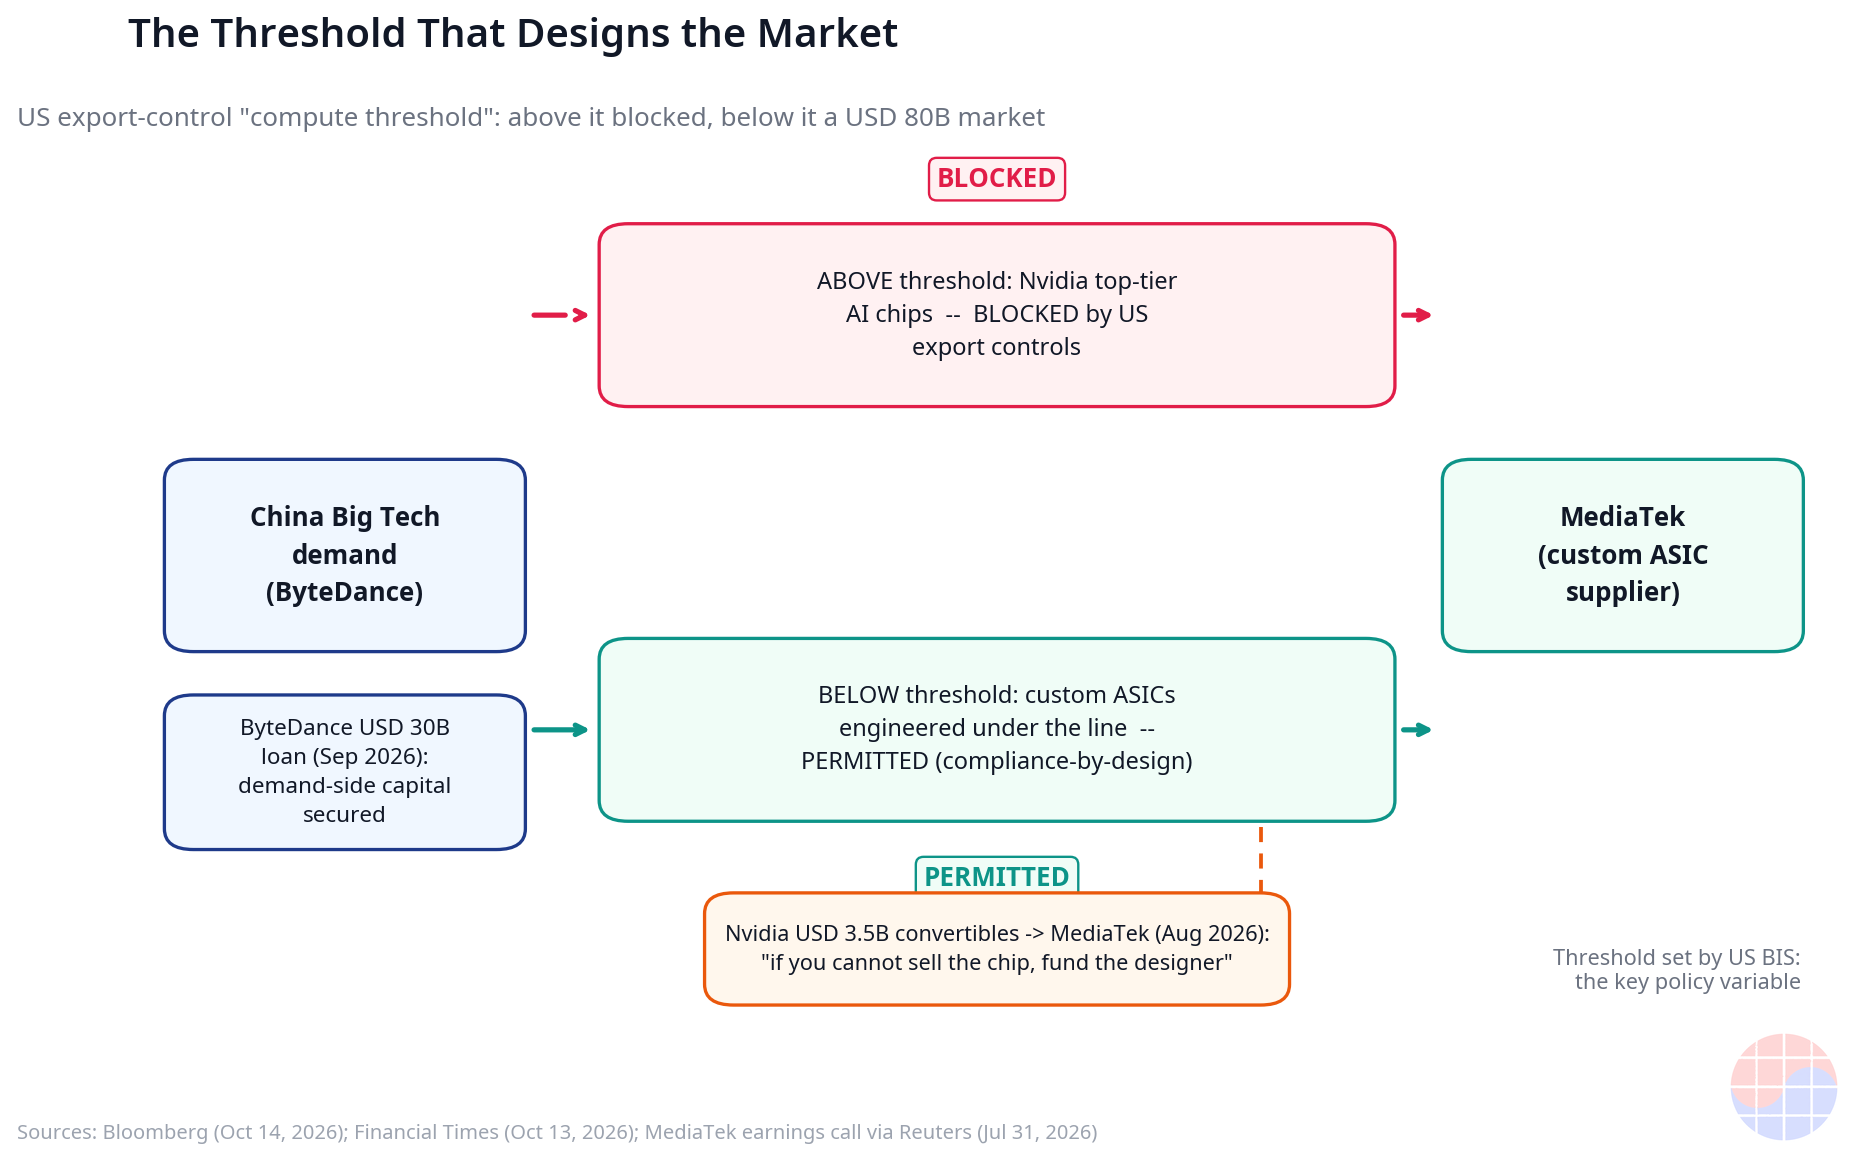
8 月底,輝達同意投資 35 億美元於聯發科可轉換公司債。表面理由是技術合作 — 雙方在 NVLink Fusion 生態系攜手,讓客製化晶片能接入輝達的高速互連基礎設施。Source
但拆開結構看,這筆投資更像避險。輝達不能把頂級晶片賣到中國,於是它賣不成的客戶(字節跳動),去買它出資的設計公司(聯發科)的晶片。對輝達而言有兩種劇本:劇本 A,管制放寬、直接銷售恢復,本業回春;劇本 B,管制維持、客製化 ASIC 市場擴大,靠可轉債與 NVLink 生態系綁定賺取間接收益。無論哪種,輝達都留在牌桌上。「晶片賣不出去,就買下晶片設計公司」不是玩笑,是站位。
選擇可轉債這個工具也別有深意。不是股權,是債權。股價漲就轉股吃上漲空間,業務動盪就以債權人身份收回本金。聯發科股價今年以來大漲 148.6%,跑贏台灣加權指數。10 月 15 日雖下跌 6.93% 收在 4,165 新台幣,但同日大盤也跌了 3.41%,是總體拋售淹沒個股利多的日子。Source
字節跳動的算盤:300 億美元戰爭基金
需求端的準備已經完成。字節跳動 9 月取得 300 億美元貸款作為擴建資金,據傳今年資本支出最高考慮達 700 億美元,2027 年若景氣允許甚至可能上看 1,000 億美元。Source
把字節跳動的採購戰略整理成表:
| 軌道 | 內容 | 狀態 | 規模 |
|---|---|---|---|
| 訂製 ASIC① | 高通 AI 晶片 | 已簽約(2026 年初) | 數百萬顆 |
| 訂製 ASIC② | 沐曦 CoreX | 談判中(2026 年 6 月) | 5 萬顆 |
| 訂製 ASIC③ | 聯發科客製化晶片 | 深入談判(2026 年 10 月) | 未公開 |
| 灰色地帶 GPU | RTX PRO 6000D・5000・RTX 5090 | 進行中 | 100 萬顆以上(全中國) |
| 境外雲端 | 東南亞資料中心租賃 | 進行中 | 如騰訊 70 億美元合約 |
這張表只說明一件事:字節跳動設計供應鏈的基準不是「誰來賣」,而是「哪種規格能過關」。多供應商策略的目的不是議價能力,而是政策風險分散 — 讓任何一條通道被封都不會癱瘓 AI 計畫。這不是採購,是風險工程。
門檻:決定市場地址的政策變數

這個市場真正的設計師是美國商務部產業安全局(BIS)。「算力門檻」這一行規定,決定了 800 億美元市場的地址。門檻之上是輝達的獨佔市場(中國除外),門檻之下是客製化 ASIC 的競逐市場(中國在內)。門檻稍微一動,數十億美元的需求就搬家。
因此這個市場的核心能力不是晶片設計,而是「出口合規內建設計」(export-compliance-by-design):在門檻正下方榨出最大效能的設計功力,以及隨門檻移動快速調整規格的敏捷度,直接等於市佔率。聯發科的 15〜20% 目標,與其說是技術優勢的分額,不如說是管制適應速度的分額。
Chase's Take:管制消滅不了市場,只會重新設計市場
MBA 教科書把管制教成「成本」:合規成本、罰款風險、進入障礙。沒錯,但這個案例 보여주는 건管制的另一張臉。出口管制沒有讓中國 AI 需求減少一美元,只是重新畫出了需求得以流動的「規格」,而恰好符合那個規格的商品(客製化 ASIC)成了數十億美元的生意。管制消滅不了市場,只會設計市場。
用這個視角看,聯發科的 800 億美元 TAM 宣言不是市場預測,而是管制解讀:對「門檻以下市場有多大」下注。而輝達的 35 億美元可轉債,則是管制套利(regulatory arbitrage)的教科書 — 在自己不能賣的市場裡,買下能賣的玩家的股份。把商業模式架在管制的邊界線上,合法,而且精明。
這裡也釐清與 10 月 13 日超大規模業者自研晶片 TCO 分析的差異。那篇是「買方」經濟學 — 自研晶片相對輝達 GPU 能省多少總持有成本(TCO)。這篇是「賣方」與「規則制定方」經濟學。需求相同,但由誰、以什麼規格供應,決定了 800 億美元的歸屬。TCO 分析是讀晶片的價目表,這篇分析是讀價目表由誰來寫。
反方意見也要面對。第一,交易本身還沒定案,「深入談判」不是合約。第二,談判消息曝光當天聯發科股價下跌 6.93%,顯示市場並未將其視為短期利多 — 當然總體拋售混淆了訊號。第三,門檻隨時可能移動:若 BIS 下調門檻,灰色地帶市場本身就會縮水。說門檻是關鍵政策變數,反過來也意味押注這個市場就得承擔政策風險。
Implications:投資與經營啟示
投資視角: 1. 門檻本身就是催化劑。 BIS 出口管制門檻的調整、新列入實體清單、授權政策變化,會直接改變客製化 ASIC 市場的規模。這是政策日曆與財報日曆同等重要的板塊。 2. 聯發科的驗證區間是 2026 年第四季。 首顆資料中心 AI 加速器 ASIC 量產在即。20 億美元營收指引能否達陣、字節跳動談判能否轉為合約,將決定 2027 年 120〜160 億美元目標的可信度。 3. 讀懂輝達的避險部位。 35 億美元可轉債是輝達親口承認「中國系客製化 ASIC 需求」具有結構性。被擋在輝達中國營收之外的需求,正流入客製化矽晶片業者的訂單管道。
經營視角: 1. 採購已從規格之爭變成「規格合規」之爭。 像字節跳動這樣以「能過關的規格」為基準設計供應鏈的企業會越來越多。經手出口管制品項的企業,也該思考配合客戶「門檻對應設計」的業務打法。 2. 需求方的分散就是供給方的機會。 在巨型買家尋找第二、第三家設計公司的結構下,不需要技術第一,「管制適應第一」也能拿下設計定案。 3. 看資本到位的時機。 字節跳動的 300 億美元貸款、聯發科的 50 億美元融資額度 — 雙方都在「有需求、缺合規供給」的區間先把資本備齊。在高不確定性的市場,募資速度就是執行速度。
FAQ
Q1. 字節跳動與聯發科的談判定案了嗎? 還沒有。以 2026 年 10 月 14 日的報導為準,雙方處於「深入談判」階段,金額也未公開。字節跳動未即時回應,聯發科拒絕評論。談判能否轉為合約、規模多大,是後續觀察重點。
Q2. 在美國出口管制下,這類交易為什麼可行? 現行規定允許晶片設計公司交易,只要中國企業尋求的 AI 算力不超過「設定的門檻」。輝達頂級 AI 晶片超過門檻而被禁售,但按門檻以下設計的客製化 ASIC 可以交易。
Q3. 聯發科的 800 億美元市場、15〜20% 市佔目標可信度如何? 數字出自執行長蔡力行在 2026 年 7 月法說會的親口說法,經路透報導。800 億美元是聯發科的市場估計(TAM),15〜20% 是目標而非確定營收 — 是今年 AI 晶片營收預估 20 億美元 6〜8 倍的雄心。首顆 AI 加速器 ASIC 在 2026 年第四季的量產表現是第一個驗證點。
Q4. 輝達為什麼要投資 35 億美元給潛在對手聯發科? 表面上是 NVLink Fusion 等技術合作,結構上則是避險。無法直接把晶片賣到中國的輝達,轉而資助承接中國需求的客製化 ASIC 設計公司。管制維持就靠可轉債與生態系綁定賺間接收益,管制放寬本業就回春 — 兩面下注的部位。
本文為基於公開報導與企業聲明的分析,非投資建議。談判與數字相關事實以報導時點為準,可能變動。