 VLSI Korea
中國EUV光源樣機的真相 —「國產化率90%」背後還缺什麼
中國新創朗道燧岩公開EUV光源樣機。國產化率90%是公司自身說法,15W輸出與量產EUV所需的數百瓦有10倍以上差距。光源 ≠ 微影機。公司自己表示量產還需要3~5年。


30秒重點: 2026年10月14日,中國新創公司朗道燧岩(Langdao Silex)在上海中國國際工業博覽會上公開EUV光源系統樣機「FlintNano LPP-OXXO」。公司宣稱國產化率90%、EUV輸出15W以上、可連續運轉100小時以上。事實查核結果:公開的是EUV微影設備的關鍵零組件「光源」,不是整台微影機,與量產EUV設備所需的數百瓦級輸出仍有10倍以上的差距。公司自己也說量產還要3~5年。這是值得重視的進展,但不能解讀為「中國EUV設備完成了」。
背景:誰公開了什麼
2026年10月14日,第26屆中國國際工業博覽會(CIIF)在上海舉行。中國科技企業朗道燧岩(英文名Langdao Silex)首度公開其自主研發的EUV光源系統樣機。現場人員表示,這是目前公開展示中進度最靠前的國產EUV光源樣機。EUV光源是製造7奈米以下先進製程晶片所需微影設備的「心臟」,是關鍵零組件。
公司公布的規格如下(公司官網,截至2026年10月16日)。低功率EUV光源系統「FlintNano LPP-OXXO」:驅動雷射功率1000W、雷射重複頻率1~20kHz、光轉換效率超過2%、EUV輸出能量超過15W、可連續運轉100小時以上、電漿尺寸60微米、電漿穩定度3% RMS。技術路線是LPP(Laser-Produced Plasma,雷射產生電漿),以高功率雷射產生電漿來製造EUV光,與國際領先廠商的技術路線一致。公司表示該產品已進入產品化階段,高功率產品「FlintMicro-LPP」系列則已完成原理驗證。
公司的說法也一併整理:絕大多數核心零組件自主研發,國產化率約90%,可用於晶片曝光測試,但大規模商業生產還需要3~5年。最後一句最重要,樂觀估計商業化也要到2029~2031年。
深入查核:確認了什麼,還缺什麼
已確認1:光源樣機 ≠ EUV微影機
先糾正最常見的誤解。這次公開的是EUV「光源」,不是EUV「微影機」。要完成一台微影機,除了光源還需要超精密光學系統(反射鏡)、晶圓載台與系統整合技術。公開資料顯示,一台EUV微影機由800家以上供應商提供的數十萬個零件組成。光源只是三大核心子系統之一,做出「心臟」不等於「身體」完成了。
已確認2:功率差距超過10倍
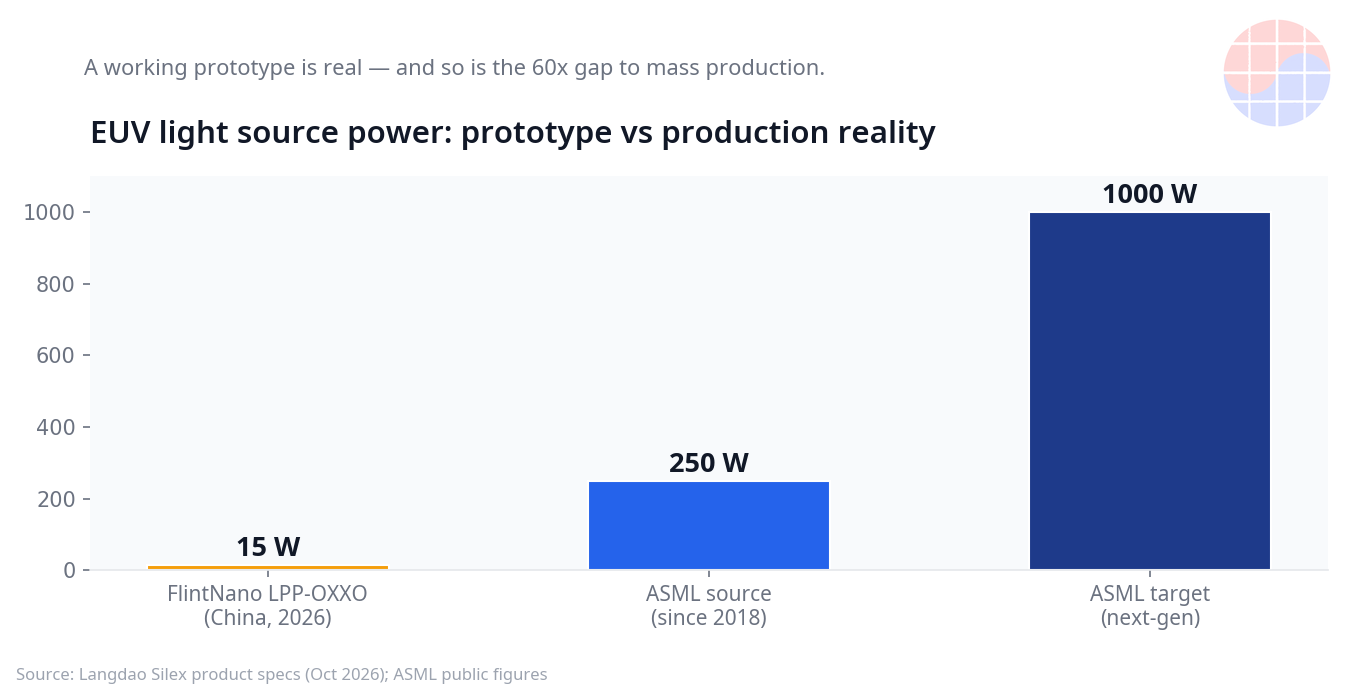
用數字說話。朗道燧岩樣機的EUV輸出是15W以上的水準,量產EUV設備要求的光源功率是數百瓦級。公開資料顯示,艾司摩爾自2018年起就以250W級EUV光源投入量產,目前正朝1000W級技術推進。從15W到數百瓦不是單純的「放大」問題,電漿穩定度、光源壽命、長時間運轉的可靠性都必須跟著功率一起達標,這些是各自獨立的工程難題。公司自己也把「提升輸出功率、長時間運轉穩定性、光源壽命改善」列為後續課題。
未確認:「國產化率90%」的依據水準
90%這個數字是公司在現場提出的自身說法,沒有公開的獨立第三方驗證。也不清楚這個數字是僅限光源「系統」,還是以零件數量或金額計算。光源子系統的國產化與整台微影機的國產化是不同量級的問題。中國媒體也報導,樣機的高國產化率不代表立即商用化或量產能力,後續的技術穩定性與製程驗證才是主要課題。
脈絡:DUV在走,EUV還遠
中國的微影設備國產化以兩種速度前進。DUV(深紫外光)方面進展具體:2025年初,上海微電子裝備(SMEE)將28奈米浸潤式DUV微影機(SSA800-10W系列)交付中芯國際測試;2026年7月外媒報導,中國已開始生產自主研發的浸潤式DUV微影機,預計今年供應給中國主要半導體企業。DUV搭配多重圖形技術可做到10奈米級,成熟製程的自給率正在快速拉升。
EUV則是另一個量級的問題。哈爾濱工業大學開發的LDP(雷射誘導放電電漿)光源2025年中達到100~150W級的報導、2025年初深圳某實驗室EUV樣機發光的觀察、清華大學SSMB(穩態微聚束)計畫2025年初在雄安啟動專用設施建設的消息等,都還停留在早期研究成果或未經證實的資訊。朗道燧岩的樣機在其中以「公開展示的實物」具有意義,但距離量產設備仍有數年。
長鑫存儲:記憶體先行
設備之外,中國的記憶體追趕反映在數字上。市場觀測顯示,2026年第二季長鑫存儲(CXMT)的全球DRAM營收占比約10%,首度突破兩位數,排名全球第四,僅次於三星電子38%、SK海力士25%與美光24%。在2026年世界製造業大會上,公司宣布第五代DRAM技術平台(G5)量產,以及自主研發LPDDR6晶片的商用部署。
但HBM是另一回事。CXMT的營收以通用型DDR4、DDR5為主,HBM的配額估計不到全部晶圓的2%。相較三星電子2026年2月開始量產HBM4,HBM的差距仍然很大。把「中國DRAM占比10%」直接等同於「中國HBM追趕」是誇大。
Chase's Take
面對這則新聞,正確的態度是「不誇大,也不低估」。EUV光源樣機的公開展示,作為從實驗室研究走向產業化的第一步,無疑是個里程碑。特別是選擇與艾司摩爾相同的LPP技術路線,傳達出「不走捷徑、走正路」的訊號。撇開90%國產化率的主張能否驗證,實物公開本身就證明中國的EUV光源能力不是零。
但從投資人與戰略家的角度,單位要算清楚。15W的光源與數百瓦的量產設備之間有10~60倍的差距,後面還有光學系統、載台、系統整合兩座大山。公司自己說3~5年,是最了解填補這個差距要花多久的當事人的估計。解讀成「快要取代艾司摩爾」在數學上說不通。
從MBA的角度,中國的半導體自主戰略是個「選擇權組合」:DUV浸潤式設備的商用化(近期的現金流)、EUV光源樣機(中期的選擇權)、SSMB這類激進替代方案(長期的買權),三線並進。對台灣與韓國而言,現在該盯的不是EUV而是DUV。如果中國製浸潤式DUV設備2026年真的開始供應給中國主要半導體企業,成熟製程設備市場的價格結構會先被撼動。EUV則按2030年前後的情境來管理即可。
啟示
- 設備供應鏈: EUV光源的國產化進展長期會影響艾司摩爾對中國的議價能力,但不會改變2026~2028年的設備營收結構。近期的變數是DUV浸潤式設備在中國境內的供給擴大與否。
- 地緣政治: 美國的出口管制體系以「整機設備」為中心。光源這類子系統的自主進展,對管制網的長期效果提出疑問,但子系統自主與整機量產之間仍有巨大落差。
- 記憶體市場: 長鑫存儲10%的DRAM占比是影響通用型DRAM價格結構的變數,HBM市場中的中國變數目前還很小。
- 韓國視角: 對三星電子、SK海力士的HBM領導地位不是直接威脅。但中國DUV自主對成熟製程晶圓代工與記憶體價格的影響,從2026年下半年起值得監控。
FAQ
Q1. 中國做出EUV微影機了嗎?
沒有。2026年10月14日公開的是EUV微影機關鍵零組件「光源系統」的樣機。要做出整機,還需要超精密光學系統、晶圓載台與系統整合技術,這些都還沒有公開。
Q2. 「國產化率90%」可信嗎?
這是公司在現場提出的自身說法,沒有公開的獨立第三方驗證。而且這個數字僅限於光源系統,與整台微影機的國產化率不同。中國媒體也報導,商用化之前還需要技術穩定性與製程驗證。
Q3. 跟量產EUV設備比是什麼水準?
樣機的EUV輸出是15W以上的水準,與量產設備所需的數百瓦級有10倍以上的差距。艾司摩爾自2018年起就以250W級光源投入量產。公司自己表示,大規模商業生產還需要3~5年。
Q4. 長鑫存儲的HBM追趕到哪了?
長鑫存儲2026年第二季全球DRAM營收占比約10%,排名全球第四,並宣布G5平台量產與LPDDR6商用。但營收主力是通用型DDR4、DDR5,HBM配額估計不到整體的2%。HBM的差距仍然很大。
免責聲明: 本文依據截至2026年10月16日的公開資訊撰寫,不構成投資建議。未經獨立驗證的公司說法已註明出處。


