 VLSI Korea
半導體獎金論戰:股東 vs 員工的經濟學
三星股價暴跌43.9%當天,員工卻為下跌加油。因為2027年將以股票發放的特別獎金(營業利潤10.5%、無上限)。用經濟學解剖股東 vs 員工的獎金論戰。


30秒摘要
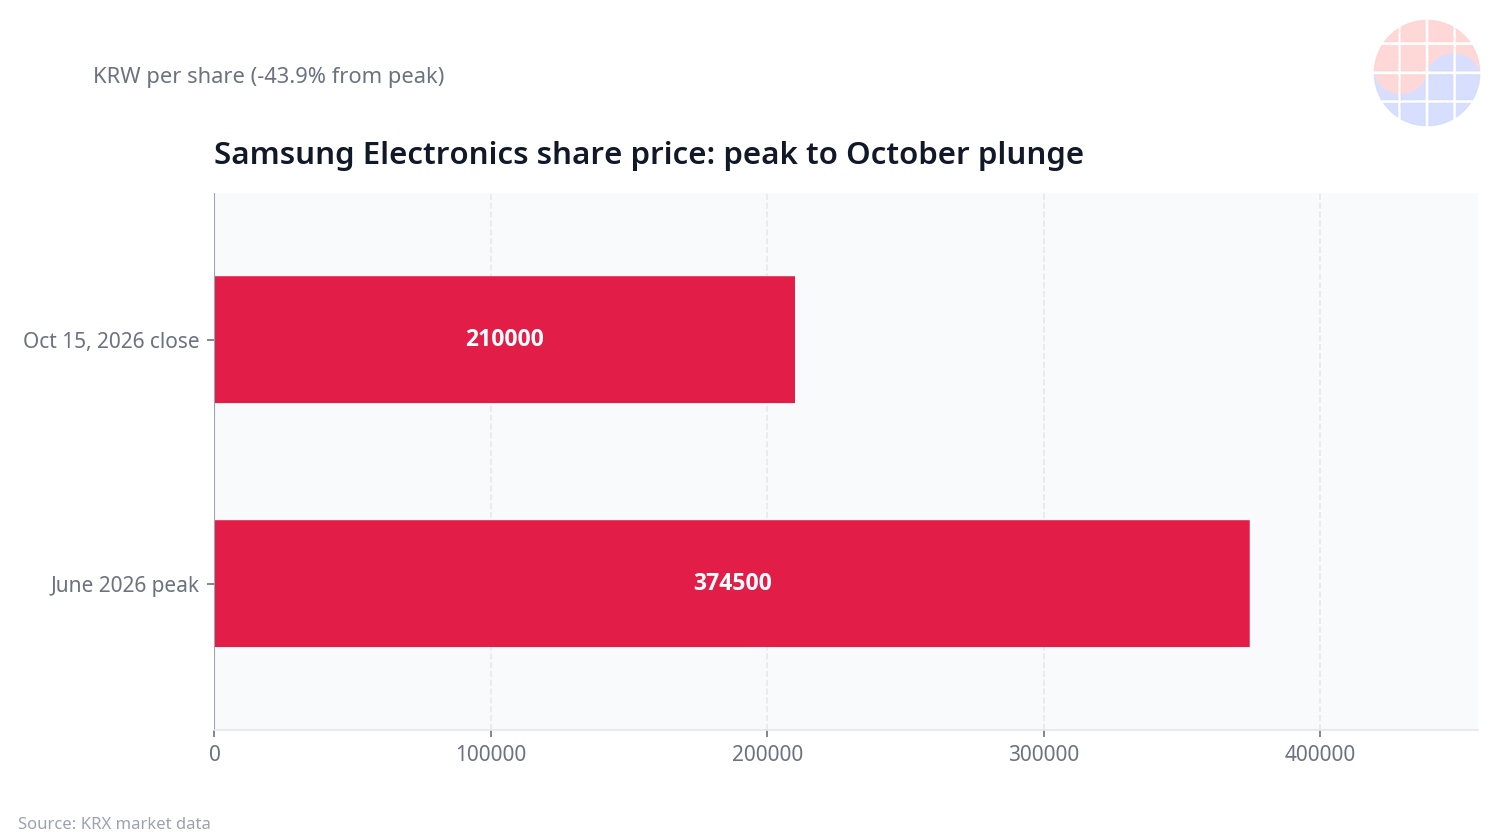
- 2026年10月15日,三星電子股價單日暴跌9.48%,收在21萬韓元,較6月高點374,500韓元下跌43.9%。當天晚上,匿名職場社群出現為股價進一步下跌加油的貼文——發文者是三星DS部門員工。
- 背景是2027年將發放的特別經營績效獎金。財源為DS部門營業利潤的10.5%,無上限,稅後金額以三星電子股票發放。股價越低,同樣金額能拿到越多股票。
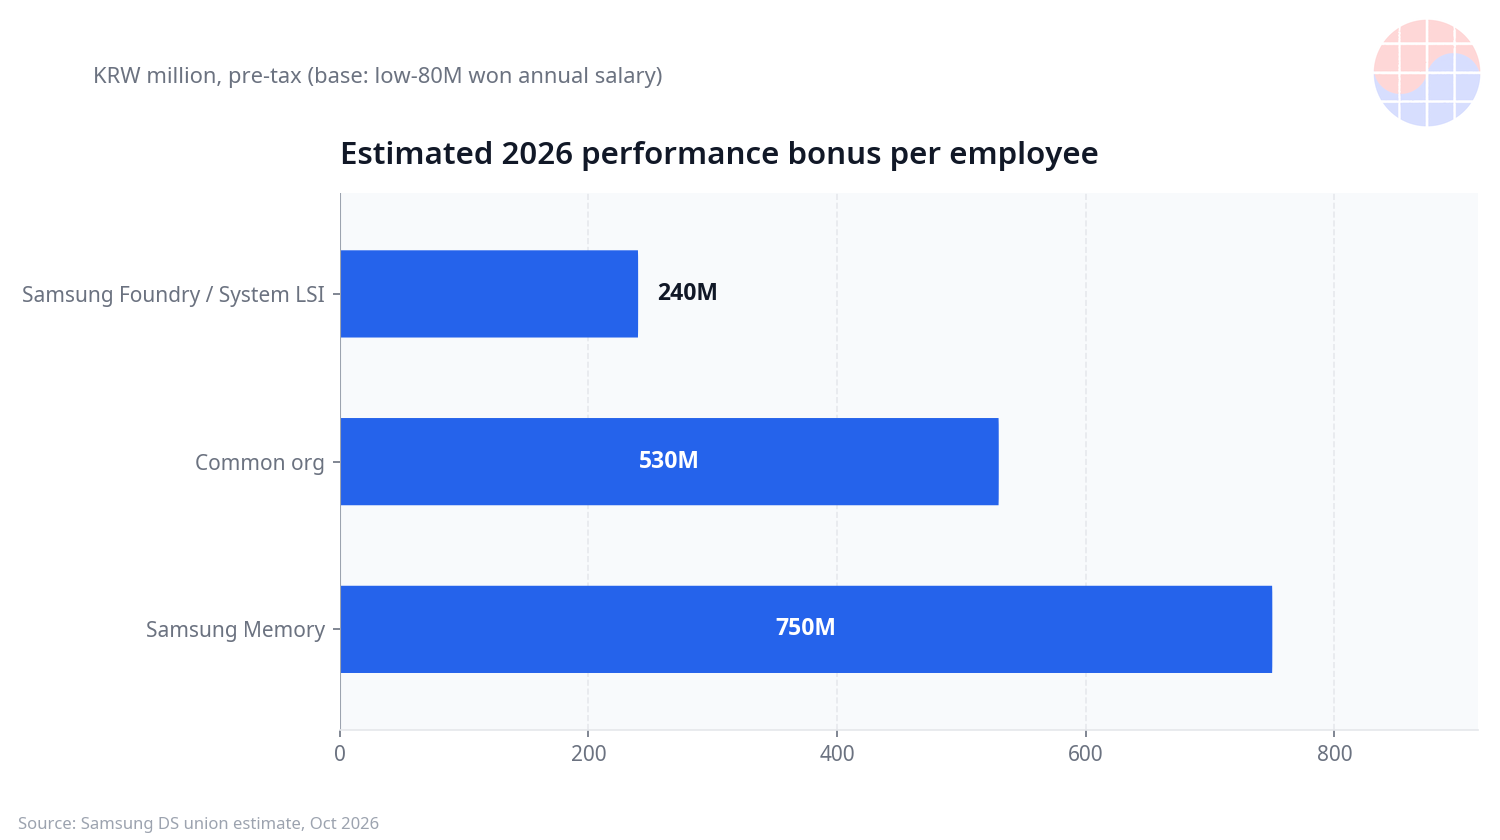
- 工會估算顯示,以年薪8,000萬韓元初頭的員工為基準,稅前獎金為記憶體約7.5億韓元、共通組織約5.3億韓元、晶圓代工與System LSI約2.4億韓元。同一DS部門內差距超過3倍。
- 股東怒火中燒:「用我的投資賺來的利潤的10%拿去當員工獎金,這合理嗎?」散戶股東平台已向國民年金遞交受託人責任信函。
- 稅後數億韓元的獎金流入首爾以南(華城、平澤、器興)的購屋需求。韓國銀行估算,可即時變現的年度獎金達21.9兆韓元,若流入消費可推升成長率0.06至0.09個百分點。
背景:股價暴跌日爆發的「跌得好」加油
2026年10月15日星期四,三星電子股價盤中大跌逾9%,收在21萬韓元,較6月高點374,500韓元重挫43.9%。當晚,蒙受損失的散戶股東怒火難平之際,匿名職場社群的三星看板卻出現完全相反的情緒:「股價跌到10萬韓元吧」、「跌得越多對我們越有利」之類的加油文。
員工歡迎下跌的理由很單純。2027年3月底至4月初發放的特別經營績效獎金將以三星電子股票支付。從個人獎金扣除稅金與保險費後,剩餘金額換成庫藏股——發放時點股價越低,同樣金額能確保越多股票。稅後獎金1億韓元的話,股價25萬韓元可拿400股,20萬韓元可拿500股。之後股價若反彈,拿得多的人賺得更多。
股東反應冷淡。「虧損的股東的痛苦完全不在眼裡嗎」、「用我的投資金賣半導體賺的錢,拿利潤的10%當員工獎金合理嗎」,批評聲浪不斷。部分員工留下「誰叫你買」、「再跌對我們就是蜜糖,拜託跌到7萬韓元」等嘲諷留言曝光後,爭議進一步擴大。
被提及的看板屬於哪個社群,我不予指明。但這種情緒衝突在公開看板上演的事實本身,就說明了這場爭議的性質。
特別經營績效獎金:無上限10.5%的真面目
爭議核心的特別經營績效獎金,是今年5月勞資協議新設的制度。財源為DS部門營業利潤的10.5%,發放無上限——與個人年薪50%上限的既有超額利潤獎金(OPI)形成對比。
分配結構如下:財源的40%在DS部門全體共通分配,其餘60%按各事業部業績差異化分配。共通組織的發放率為記憶體事業部的70%水準。虧損事業部保障共通發放率60%的規定也有,但自2027年業績起適用,今年不適用。
工會估算(以年薪8,000萬韓元初頭員工為基準、稅前、含既有OPI)令人震驚:記憶體事業部約7.5億韓元、共通組織約5.3億韓元、晶圓代工與System LSI約2.4億韓元。同一DS部門內,記憶體與非記憶體差距超過5億韓元、達3倍以上。海外估算也相近。MIT Technology Review估計今年三星記憶體員工獎金約USD 400,000、SK海力士約USD 476,000、三星晶圓代工約USD 135,000。
關鍵在於不是發現金而是發股票。從發放金額先扣稅金與保險費,再按剩餘金額給庫藏股。發放階段所得稅可能適用最高45%稅率,含地方所得稅在內預扣率高達49.5%。獲配股票的三分之一可立即出售,其餘有一年、兩年的出售限制。還須經股東會批准。
股東 vs 員工:兩種正義
股東的邏輯——「利潤的10%拿去當獎金?」
股東的憤怒有兩層。第一,股價暴跌蒙受損失之際,員工卻為下跌加油的背叛感。第二,結構性質疑:DS部門營業利潤10.5%的財源規模過大。散戶股東平台「Act」7月直接拜訪國民年金,遞交與三星電子相關的受託人責任信函,試圖阻擋特別獎金發放。國民年金持有三星電子7.89%、SK海力士8.06%股權,是最大級別的股東。
從股東立場看,獎金是股東價值的直接稀釋。以庫藏股發放乍看對股東有利(減少流通股數),但終究是公司賺來的利潤有相當比重歸屬員工的結構。股價下跌43.9%的局面下,「員工領取數億韓元獎金」的事實難以接受。
員工的邏輯——「不景氣時被砍的都忘了嗎」
勞方反駁也相當有力。半導體不景氣時,員工忍受減產與虧損、在沒有超額利潤獎勵下撐過來,景氣好時慷慨分享利潤才是公平分配。AI記憶體熱潮帶動史上最高獲利連發之際,獎勵創造果實的人才也是留才(retention)的必要條件。
實際上,在三星晶圓代工事業部,薪酬差距已直接轉化為離職。工會調查(6月17日至30日,8,297人回覆)顯示,未來兩年內轉職意願「高、非常高」的比例,晶圓代工達81.5%、System LSI達75.4%。記憶體為32.7%。更有證言指出,四個月內超過200名工會成員跳槽到SK海力士。獎金即生存戰略。
Business Deep Dive:獎金制度的經濟學
留才 vs 股東價值:永恆的權衡
獎金爭議的本質是代理人問題(principal-agent problem)。股東(委託人)希望利潤歸屬股東,經營層與員工(代理人)則想最大化自身報酬。在人力資本即競爭力的半導體產業,這種緊張尤為尖銳。一名核心人才流失到競爭對手,損失難以用幾倍獎金彌補。晶圓代工81.5%的離職意願顯示,薪酬即防線。
股東的不滿也有道理。無上限的10.5%在景氣好時呈幾何級數膨脹:按工會算法,年薪8,000萬韓元的員工稅前可領7.5億韓元。若固定化,下次不景氣時可能成為公司財務結構的致命負擔。這正是業界警告「以現金為中心的無上限薪酬可能成為公司財務結構的致命固定成本炸彈」的原因。
景氣循環產業的變動薪酬設計:無上限的悖論
半導體是典型的景氣循環產業。不景氣與景氣振幅大,薪酬本應變動薪(獎金)比重高於固定薪才合理。但「無上限」的特別獎金產生悖論:景氣好時金額大到天文數字、引發股東反彈;不景氣時趨近於零、喪失留才功能。變動薪非但沒有緩衝景氣循環,反而放大了它。
解方方向全球大科技已示範:RSU(限制型股票)分四年vesting,引導長期持有。既防止現金外流,又能長期綁住核心人才。業界也出現「應提高RSU連動薪酬或庫藏股發放比重、防止現金外流並以長期薪酬留住核心人才」的聲音。三星這次的庫藏股發放是朝該方向的第一步,但三分之一可立即出售、其餘一至兩年閉鎖期,相較大科技四年vesting仍短。
與其他產業比較:金融與大科技
金融業是獎金的始祖,但金融危機後監管嚴格:獎金上限、遞延發放、clawback(獎金追回)條款是常態。不當風險承擔曝光,已領的獎金也得吐出來。與半導體業「無上限」哲學正好相反。
大科技以RSU為核心。因與股價連動,員工與股東利益一致;但股價下跌期薪酬實質價值蒸發,留才機制崩解。三星的庫藏股發放瞄準類似大科技RSU的效果,但因配股數按「發放時點股價」決定,產生了「為股價下跌加油」的怪現象。是制度設計細節扭曲誘因的案例。
首爾以南房地產:數億韓元流向何處
獎金爭議與實體經濟交會之處是房地產。在三星電子DS事業所核心據點華城、平澤、器興等首爾以南地區,稅後數億韓元級的獎金直接轉化為購屋需求。「三星電子股價暴跌,員工的買房夢也動搖」的報導層出不窮,獎金與房地產可說是一體兩面。
規模不容小覷。韓國銀行估算,扣除稅金與庫藏股分配後、年度獎金中稅後可即時變現部分達21.9兆韓元(約USD 16.3B)。若該金額流入消費,可推升經濟成長率0.06至0.09個百分點。韓國經營者總協會2026上半年薪資分析也顯示,電子通訊業(含半導體製造)月平均薪資943.4萬韓元、年增23.1%,含獎金的特別薪資暴增66.0%。半導體獎金如今牽動韓國整體薪資統計。
但也有悖論:獎金以股票發放、股價又下跌43.9%,員工「帳面資產」大幅縮水。買房夢被股價綁架的結構本身,正是這場爭議映照出的韓國半導體薪酬體系肖像。
Chase's Take
我把這場爭議看作「制度從不中立」的教訓。設計出「股價越跌拿越多股票」的結構那一刻,員工為下跌加油就成了理性選擇。在道德譴責之前,這是誘因設計問題。若配股數按「發放決定日的股價」而非「特定期間平均股價」計算,就不會有這種怪現象。
更本質的問題是:無上限的10.5%,是景氣好時防止人才外流的不得已選擇,還是為下個循環預約了固定成本炸彈?我的答案是「兩者皆是」。面對晶圓代工81.5%的離職意願,三星別無選擇。但若變動薪放大而非緩衝景氣循環,下次不景氣時這套制度將再度被送上審判台。趁現在進化為RSU式長期vesting結構,才是明智之舉。
用MBA語言整理:最優薪酬設計須同時滿足三點:(1)景氣好時大到足以綁住人才,(2)不景氣時靈活到不威脅公司,(3)員工與股東利益一致。三星現行制度在(1)成功了,(2)與(3)還有功課要做。
Implications
- 三星電子:「為股價下跌加油」爭議是制度設計的警示燈。是時候檢討將發放基準股價改為平均股價、延長vesting期間了。
- 股東:獎金是留才投資而非單純成本。但須監督無上限結構在下次不景氣時是否變成固定成本炸彈。
- 員工:稅前7.5億韓元是帳面數字。須計算扣除稅金(最高49.5%預扣)、出售限制與股價波動後的實質所得。
- 首爾以南房地產:獎金髮放季(2027年3至4月)前後,關注華城、平澤、器興的自住需求動能。但股價下跌已使實質購買力縮水。
- 其他企業:韓國半導體獎金爭議正蔓延到台灣與美國。台積電、美光等相繼調升薪酬,全球薪酬標準正在重寫。
FAQ
三星電子員工為何為股價下跌加油?
因為2027年3月底至4月初發放的特別經營績效獎金將以三星電子股票支付。發放時點股價越低,同樣金額能拿到越多股票,因此部分員工發文歡迎股價下跌(基準日2026-10-16)。
特別經營績效獎金規模多大?
財源為DS部門營業利潤的10.5%,無上限。工會估算(年薪8,000萬韓元初頭、稅前)為記憶體約7.5億韓元、共通組織約5.3億韓元、晶圓代工與System LSI約2.4億韓元。
股東為何反彈?
股價暴跌蒙受損失之際員工卻為下跌加油的背叛感,加上營業利潤10.5%的財源規模過大的結構性質疑。散戶股東平台已向國民年金遞交受託人責任信函。
對房地產市場的影響?
稅後數億韓元的獎金直連華城、平澤、器興等首爾以南的購屋需求。韓國銀行估算可即時變現的年度獎金為21.9兆韓元,若流入消費可推升成長率0.06至0.09個百分點。
本文僅供資訊參考,不構成投資建議。引用數據基準日為2026-10-16,之後可能變動。


