 VLSI Korea
擴產真正的瓶頸是設備——三星與SK海力士加速擴產的執行考驗
ASML表示,即使2027年與2028年各擴產約30%,仍無法滿足客戶需求。SK海力士將龍仁Y1無塵室開放提前三個月,三星電子也提前了P5 Fab 2的動工。本輪週期中,決定擴產時程的不是發表內容,而是已鎖定的EUV設備交付名額。



30秒摘要
- 2026年10月14日,艾司摩爾(ASML)執行長Christophe Fouquet表示,該公司規劃的產能擴張——Low-NA EUV與浸潤式DUV系統在2027年約擴增30%、2028年再擴增30%——「將無法讓我們滿足客戶需求」。
- 幾天之後,韓國的時程競賽進一步收緊:SK海力士將龍仁Y1晶圓廠第一座無塵室的啟用提前至2027年2月,較原定5月目標提早三個月;三星電子則將平澤P5 Fab 2的建設提前至2026年下半年。
- 兩家公司擴產計畫的約束條件,已不再是土地、許可,甚至不再是資本,而是設備——尤其是EUV微影系統,其交期長達18個月至兩年,且實質上已提前數年售罄。
- 在這一輪週期中,擴產宣布的可信度,取決於其背後的設備席位。提早鎖定設備的公司,能把時程轉化為產能;未提早鎖定的公司,則只能以不斷上漲的價格買時間——或者等待。
Background:一週,兩個訊號
2026年10月的第二週,出現了兩個應放在同一個故事裡解讀的訊號。
第一個訊號來自費爾德霍芬。艾司摩爾於10月14日公布第三季財報,淨銷售額為€11.7 billion,毛利率57.5%,並將2026年全年財測上修至€44–45 billion。艾司摩爾藉此機會傳遞了一個對供應商而言不尋常的訊息:即使擴產,產品仍將不足。艾司摩爾在7月提出的產能計畫——Low-NA EUV與浸潤式微影DUV產出在2027年提高約30%、2028年再提高約30%——相對於在手訂單已然不足。Fouquet表示:「情況正變得非常清楚,2027年30%、2028年30%,將無法讓我們滿足客戶需求。我們必須做得更多。」財務長Roger Dassen補充的一個細節,揭示了市場已緊繃到何種程度:艾司摩爾刻意暫緩接受2029年與2030年的訂單,因為它不想對尚未下單的客戶說:「抱歉,我們已售罄。」
第二個訊號來自首爾以南的龍仁。SK海力士在當地的第一座晶圓廠(Y1),將於2027年2月啟用第一座無塵室——較原定5月時程提前三個月,量產目標為2027年10月。龍仁園區是一項600兆韓元的計畫,最終將容納四座晶圓廠。SK海力士董事會也已核准約54兆韓元,用於龍仁後續的Y2晶圓廠(35.2兆韓元)與清州M17晶圓廠(19.1兆韓元);Y2的第一座無塵室規劃於2029年6月啟用。在清州,為HBM而建的M15X晶圓廠已於2026年2月開始接收晶圓。
三星電子正採取同樣的作法。其位於平澤的P5 Fab 1,目標於2028年營運,作為HBM生產樞紐;該公司已將P5 Fab 2的建設提前至2026年下半年,土地整備已在進行中。P5 Fab 2是雙生廠房,原定於明年初動工。業界估計,每座P5晶圓廠的建設成本約為80兆韓元。三星電子在龍仁國家產業園區的第一座晶圓廠,預定於2029年開始營運,並於本月動工。
兩家韓國製造商正加速衝入一個已流傳2029年記憶體供給過剩警告的市場。有趣的問題不是他們為何加速,而是宣布的時程在物理上是否可能實現——而這個問題,要穿過荷蘭的一座工廠。
Business Deep Dive
交期的物理學
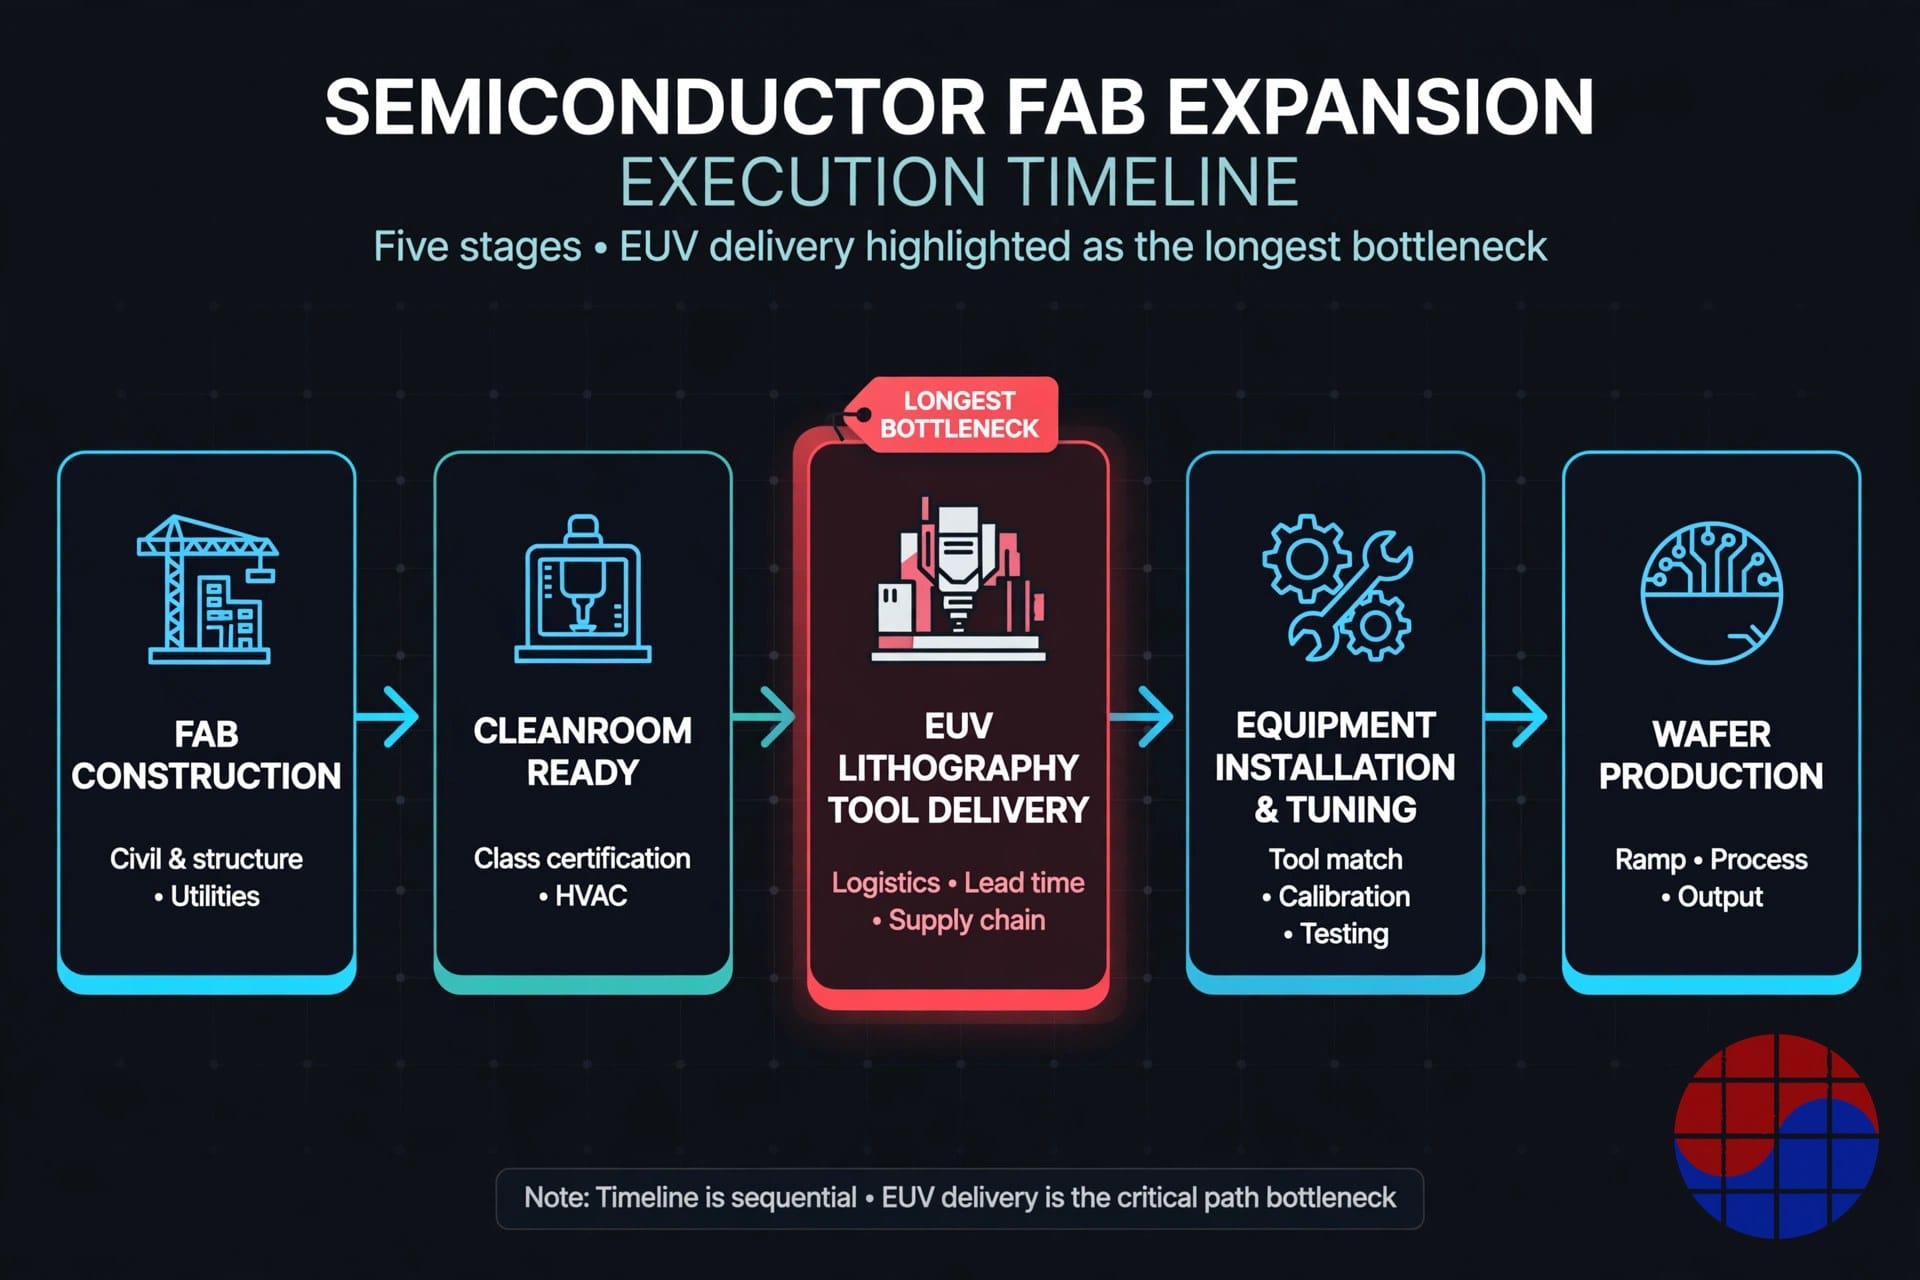
晶圓廠的時程是一條依存關係鏈,最慢的一環決定速度。晶圓廠廠殼的建設約需兩至三年;三星電子本身在第二季法說會上告訴投資人,從新晶圓廠動工到生產晶圓,需時三年半以上。在這條鏈中,拉得最長的一環是微影。半導體設備從下單到交付通常需18個月至兩年,EUV系統則位於該區間的長端。EUV掃描機與其說是出貨,不如說是安裝——它分件抵達,需要數週組裝與校準,之後還需數個月的製程調校,良率才能達到生產水準。
這樣的物理現實,重新定義了「加速」的意義。當SK海力士將無塵室提前三個月啟用時,它並非提早三個月生產晶片,而是買下三個月的設備安裝與調校跑道。當三星電子將P5 Fab 2的建設提前六個月時,它買的是在設備存在的前提下、且僅在該前提下,能更早安裝設備的選擇權。沒有設備的無塵室,是一間昂貴的空房間。沒有就緒無塵室的設備交付席位,則是倉庫裡的一台機器。只有當兩條曲線交會時,時程才具可信度。
艾司摩爾的數字顯示,這個交會點已變得多麼狹窄。媒體報導指出,艾司摩爾計畫在2026年交付60台以上的EUV系統,2027年約80台。面對這樣的供給,需求正複合成長:台積電、三星電子、SK海力士、美光與英特爾正同時擴充先進產能,艾司摩爾的客戶今天就已在討論2029年與2030年的訂單。當一項關鍵投入的唯一供應商告訴市場,兩年累計約70%的產能擴張仍不足夠時,這項投入已不再是採購項目,而成為一種產能分配機制。
無塵室優先:用混凝土買時間
兩家韓國公司已收斂至同樣的避險作法:在設備決策最終定案之前,先建無塵室。三星電子已明確闡述這項方針——透過先行基礎設施投資確保無塵室,再隨需求演變靈活導入設備。SK海力士在龍仁的加速,則是從另一方向執行相同邏輯:把建物提前,讓設備無論何時抵達,都能落在一間完工的廠房,而非施工現場。
其經濟學是不對稱的,這正是該策略合理之處。無塵室廠殼僅占晶圓廠總成本的一小部分——相對於填滿它的數十兆韓元製程設備,建物本身便宜。但選擇權價值很大。每保住一個月的設備安裝跑道,就保住一個月以AI週期記憶體價格出貨的產出。反之,閒置的設備席位無法儲存:如果艾司摩爾的交付窗口過去時,客戶的無塵室尚未完工,該席位將重新分配給已準備好的競爭對手。在一個分配市場中,就緒狀態是一種競爭武器。
不過,成本面是真實的。把建設提前,意味著更早支出資本、向承包商支付趕工溢價,以及若設備延遲,就得承擔一項閒置且折舊的資產。SK海力士將從2027年2月起運作龍仁Y1的無塵室,而量產目標為10月——這八個月的間隔,必須以安裝、驗證與良率學習填滿。這段間隔就是選擇權的價格,而兩家公司都已決定值得支付。SK集團會長崔泰源(Chey Tae-won)表示,記憶體短缺如今很可能持續至2030年,晶圓短缺預期將超過20%;在這樣的需求展望下,無塵室閒置的風險,看起來小於錯失席位的風險。
合約作為時程保險
設備——而非意圖——如今決定速度的最具體證據,出現在SK海力士的揭露紀錄上。該公司已申報向艾司摩爾購買價值11.95兆韓元(約$8 billion)的EUV掃描機,交付期限為2027年12月。無論這些設備最終將用於哪座晶圓廠,這份申報都把一項計畫,轉化為對艾司摩爾最稀缺產品的一項有日期、有價格的主張。媒體報導補充,SK海力士計畫在未來兩年安裝約20台Low-NA EUV系統,用於HBM與先進DRAM生產。
這是值得在整個產業中觀察的模式。長期設備合約、預付款與多年席位預留,正成為真正的擴產宣布;晶圓廠動工只是儀式。比較兩家製造商2028年產能主張的投資人,應該問的不是「誰宣布得更多?」正確的問題是:誰的設備已簽約,交付日期為何,以及設備抵達時,誰的無塵室將已就緒?
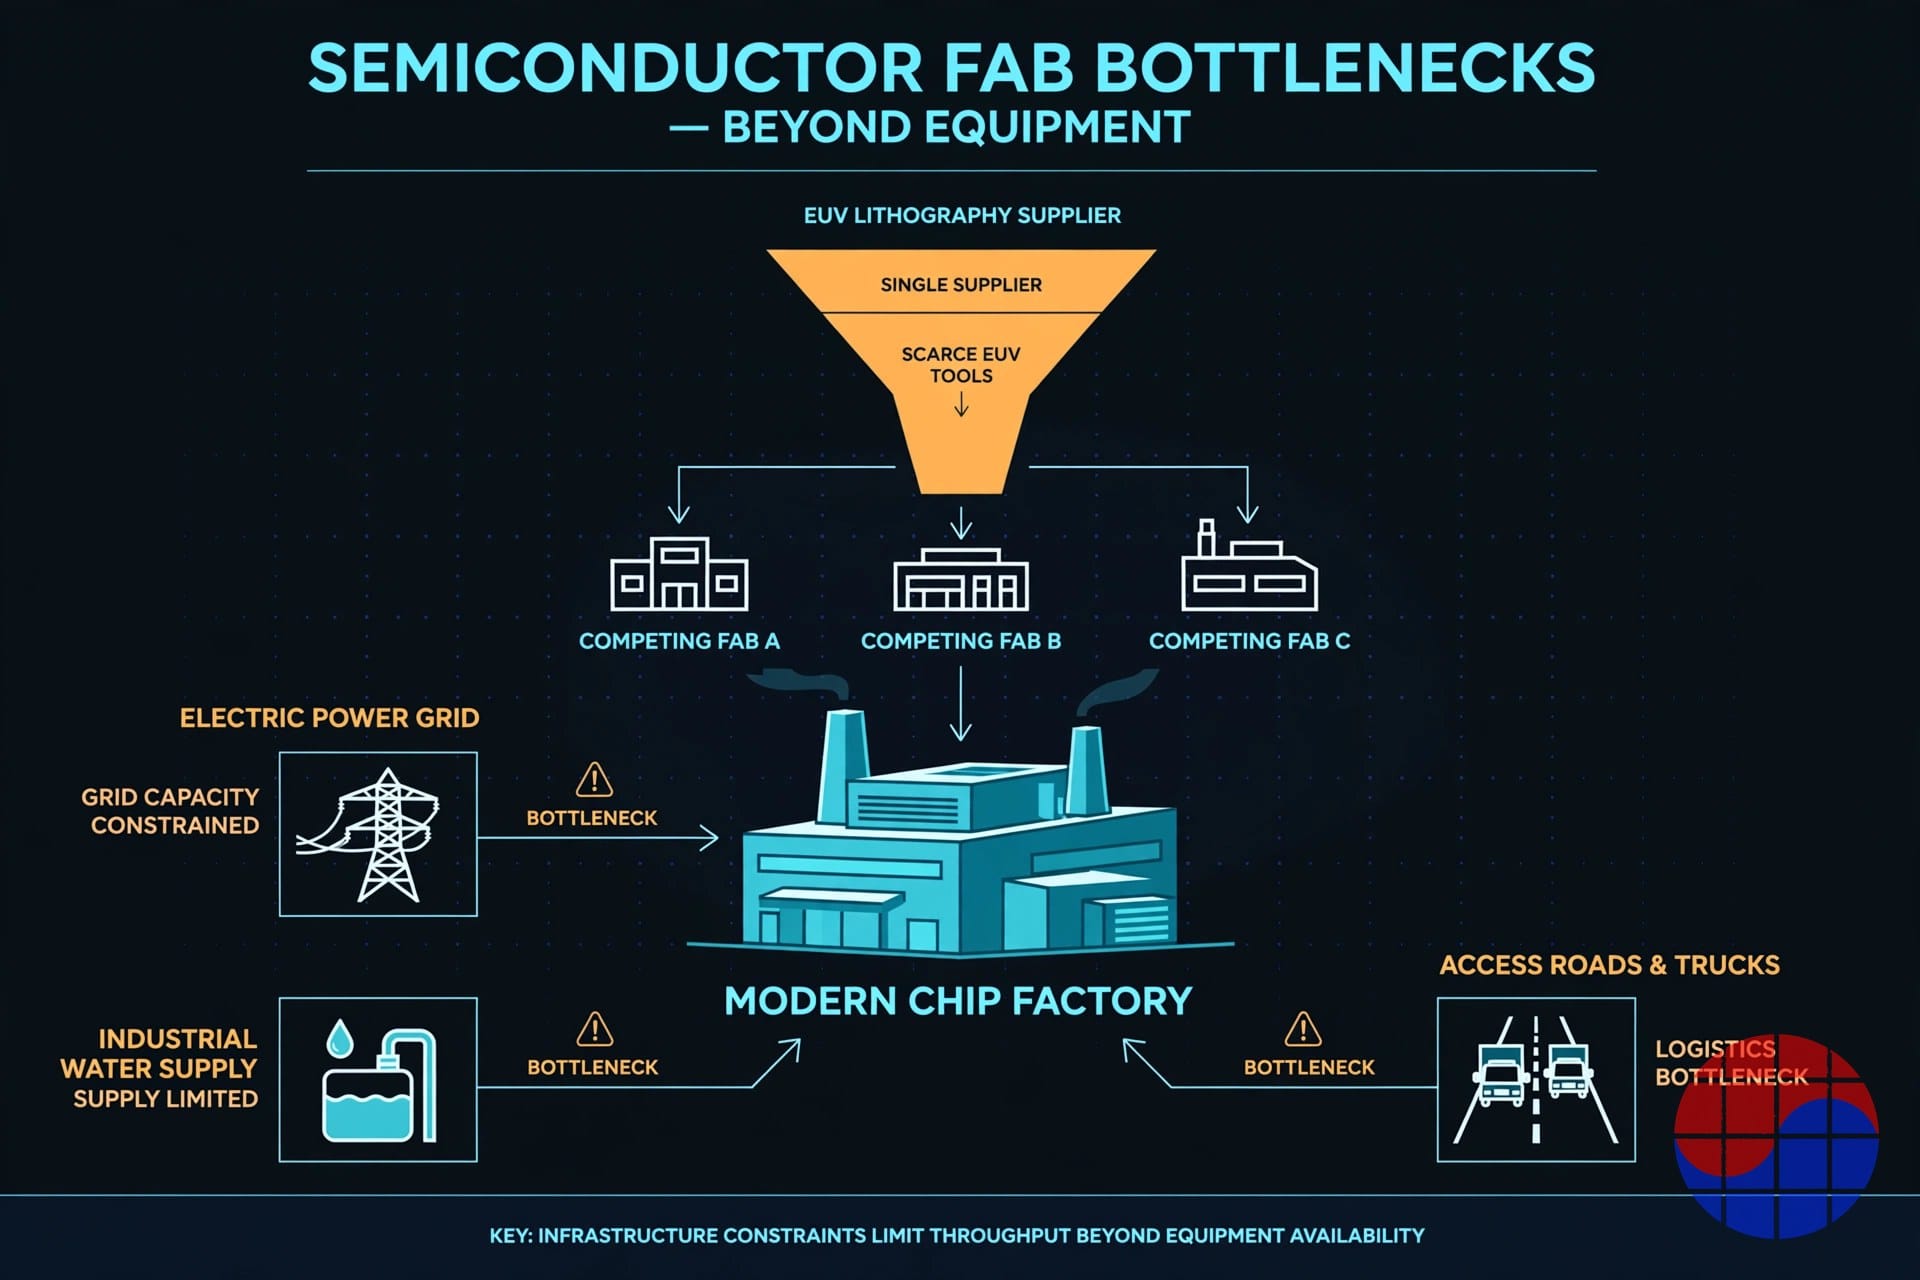
第二個瓶頸:電力、水、道路
設備是約束條件,但並非唯一條件。韓國的企業聯合會已警告,龍仁園區的支援基礎設施落後於晶圓廠本身:主要聯外道路的擴建,不太可能在Y1無塵室啟用前完工,工業用水供應則需要額外的公共支援。三星電子與SK海力士的龍仁計畫,加上規劃中的全南-光州園區,全都取用同一個資源池:建設產能、公用設施建設,以及關鍵的設備。迄今的政策支援集中在土地與電力。韓國10月的討論,標誌著設備加入該清單的時刻:官員如今將確保設備,描述為晶圓廠上線速度的一項新變數。
Chase's Take
記憶體產業以前演過這部電影——在高峰宣布產能,在低迷時交付。這一次不同的不是紀律,而是物理學。在過去的週期中,宣布建廠的製造商確實有可能把廠建起來:設備供應商有餘裕,交期以季計算。在這一輪週期中,韓國記憶體產能的邊際單位,必須穿過一個荷蘭瓶頸,而該瓶頸正把供給配給至2029年與2030年。
這改變了閱讀這個故事中每一條標題的方式。SK海力士三個月的無塵室加速,在正確定價之前看起來很小:它是一張針對11.95兆韓元設備主張的保費,也是針對嚴懲遲交的HBM合約的保費。三星電子提早啟動P5 Fab 2,同樣並非真的關乎2030年的產出,而是關乎當其EUV分配抵達時,能處於可安裝狀態。兩家公司的行為,彷彿都相信艾司摩爾的警告——決定2028年誰能出貨的,是設備,而非需求。
其推論,對於僅以宣布產能來模型化2029年供給過剩的人而言,並不令人安慰。宣布產能是意圖的陳述;可交付產能則是關於設備席位、無塵室就緒狀態與公用設施接駁的陳述,且順序正是如此。如果艾司摩爾無法更快擴張,業界宣布的2028–2029年產能中,將有一部分向右遞延——這正是已簽約取得設備的製造商,要加速其他一切的原因。他們不是在彼此競賽,而是在與分配佇列競賽。
Implications
對投資人而言。 應依擴產宣布的設備背書程度予以折價。一項有已申報設備合約支撐的晶圓廠時程(SK海力士2027年12月的EUV交付是最清晰的例子),值得賦予比僅有建設動工支撐的時程更高的機率權重。艾司摩爾第四季的揭露——特別是在手訂單與2028年訂單承接——如今已是韓國記憶體供給的領先指標,而不僅是艾司摩爾自身營收的指標。
對設備製造商而言。 艾司摩爾的定價能力與訂單能見度正在延伸,但同樣的物理學也適用於下一層:當每一位客戶同時加速時,蝕刻、沉積、檢測與先進封裝設備也面臨各自的分配佇列。值得觀察的是,韓國製造商是否會將長期合約模式擴展至微影之外。
對三星電子與SK海力士而言。 這場執行競賽有三個檢核點:(1) 龍仁Y1的設備安裝,是否能在無基礎設施延誤下,依2027年2月無塵室時程推進;(2) 三星電子P5的設備訂單,是否會以符合其2028年目標的交付日期浮現;(3) 艾司摩爾為2028年及以後承諾的額外產能措施,是否能及時抵達,對目前正加速的晶圓廠產生意義。這一輪週期的贏家,將較少取決於誰正確預測了需求,而更多取決於誰最先把預測轉化為已安裝的設備。
註:引自公司揭露與財報的數字,皆依其報導方式引用;業界估計(例如每座晶圓廠的建設成本)已標示為估計,實際數字可能有所不同。
| 項目 | 內容 |
|---|---|
| ASML擴產計畫 | Low-NA EUV與浸潤式DUV產能2027年約+30%、2028年約+30%——仍低於客戶需求 |
| 設備交期 | 從下單到交付18個月至2年,EUV屬於長端 |
| ASML EUV交付量(媒體報導) | 2026年超過60台、2027年約80台 |
| SK hynix龍仁Y1 | 首座無塵室2027年2月(提前3個月),量產目標2027年10月 |
| SK hynix EUV採購(公告) | 11.95兆韓元(約80億美元),2027年12月前交付 |
| 三星P5 Fab 2 | 動工提前至2026年下半年;P5 Fab 1目標2028年營運 |
FAQ
Q1. 為何對三星電子與SK海力士的擴產而言,瓶頸是設備,而非資本或土地? 兩家公司都已確保土地,且支出正處於創紀錄水準,但EUV微影系統來自單一供應商艾司摩爾,而艾司摩爾已表示,其在2027年與2028年各約30%的產能擴張計畫,將無法滿足客戶需求。設備交期長達18個月至兩年,意味著今天的晶圓廠時程,取決於數年前就已下單的設備。
Q2. SK海力士在龍仁實際上加速了什麼? SK海力士將其龍仁Y1晶圓廠第一座無塵室的啟用,移至2027年2月,較原定5月計畫提前三個月,量產目標為2027年10月。更早的無塵室意味著設備安裝與製程調校能更早開始——它買的是執行跑道,而非即時產出。
Q3. SK海力士向艾司摩爾購買EUV的規模有多大? SK海力士已揭露一筆價值11.95兆韓元(約$8 billion)的EUV掃描機採購,交付期限為2027年12月。這是晶片製造商將擴產計畫轉化為對稀缺設備之已簽約主張的最清晰例子之一。
Q4. 艾司摩爾的短缺,是否意味著宣布的2028–2029年產能將不會實現? 並非全然如此——但它意味著宣布產能與可交付產能將出現分歧。設備已簽約且無塵室就緒的晶圓廠,將接近時程地爬坡;仍在等待設備分配的晶圓廠,則將遞延。正是這種分歧,而非標題式的宣布,將決定2028–2029年實際的記憶體供給。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


