 VLSI Korea
Chipletz 深度解析:拿掉中介層的 Smart Substrate,AMD 分拆新創的賭注
Chipletz 2016 年起步於 AMD 內部,2021 年分拆獨立。執行長 Bryan Black 正是主導首款 HBM 產品 Fiji 的人。Smart Substrate 拿掉矽中介層,把金屬層從 16 層降到 9 層。SKC 持股約 12%。展示設計已流片,但量產客戶尚未出現。本篇剖析這段距離。


30 秒摘要
- Chipletz 是總部位於美國德州奧斯汀的無廠基板新創公司。2016 年以 AMD 內部創業(CIC)形式起步,2021 年分拆為獨立公司。AMD 與全球最大封測代工廠 ASE 至今仍是其核心股東。
- 其唯一的產品概念 Smart Substrate,把細間距 die-to-die 互連織網、高速 I/O 與電源供應內建到封裝基板本身,將傳統 2.5D 封裝中位於裸晶與基板之間的矽中介層整層拿掉。
- 已公開的實證數字如下:在 Chipletz 以 Siemens EDA 工具進行的自家評估設計中,一顆大型 SoC 搭配四組 HBM 堆疊的 50mm × 65mm 封裝(元件接腳超過 18 萬個),在 Smart Substrate 上只需要 9 層金屬層,而先前的矽中介層版本需要 16 層。
- 公司由 Bryan Black 領軍,他是主導 AMD 裸晶堆疊計畫、催生 2015 年首款 HBM 產品 Fiji 的 Senior Fellow。SKC 於 2023 年 9 月以策略投資人身分加入,取得約 12% 股權。除了有紀錄的 900 萬美元一輪之外,其餘募資金額均未公開。
- 截至 2026 年 10 月的狀態:首個展示設計已完成流片,第二版設計進行中,但尚未公布任何量產客戶。Chipletz 是一個技術賭注,還不是商業成果 — 本篇即以此前提撰寫。
為什麼基板成了戰場
五十年來,封裝只是配管:保護裸晶,並把訊號扇出到電路板。當電晶體微縮本身不再能買到系統效能時,這個時代也結束了。如今效能來自於在單一封裝裡塞入更多矽 — 運算小晶片、I/O 裸晶與 HBM 堆疊並排而置 — 而這些裸晶能以多快的速度對話、能得到多乾淨的電力、整體組裝成本多少,全由封裝決定。
產業的預設答案是 TSMC 以 CoWoS 完善的矽中介層:一塊以細密佈線與矽穿孔(TSV)圖案化的矽板,承載所有 die-to-die 訊號。它運作得非常出色。但它同時是一塊晶圓尺寸的加工矽材,每個封裝都要製造、測試並承擔良率,其產能一直是 AI 建置競賽的瓶頸之一。中介層實際上是一顆只負責當地板的第二顆晶片。
Chipletz 的創立之問簡單得驚人:為什麼要買矽來當地板?現代封裝基板本身就是多層佈線結構。若基板自己就能承載相鄰裸晶之間的高密度細間距流量,還能順帶供應更乾淨的電力,那麼中介層及其成本、產能排隊與良率風險,全都可以從物料清單中刪除。這就是 Smart Substrate 的命題,也是公司口號「The Substrate is your System(基板即系統)」的由來。
公司年表
| 年份 | 里程碑 |
|---|---|
| 2015 | Bryan Black 主導 AMD 裸晶堆疊計畫,推出首款搭載 HBM 的 GPU Fiji — 業界首款大量生產的中介層產品 |
| 2016 | Chipletz 在奧斯汀以 AMD 內部創業(CIC)形式成立 |
| 2021 | 分拆為獨立公司;AMD 與 ASE 成為核心股東 |
| 2022 | 完成首個 Smart Substrate 設計;Siemens EDA 評估以此技術完成大型 SoC 加四組 HBM 堆疊的設計 |
| 2023 年 1 月 | 選定 Siemens 為策略 EDA 供應商(Xpedition Substrate Integrator、Xpedition Package Designer、HyperLynx、Calibre 3DSTACK) |
| 2023 年 9 月 | SKC 以策略投資人身分加入,取得約 12% 股權;金額未公開 |
| 2024 | 企業資料庫記錄後續早期階段融資輪次(金額未公開)。原定目標的初期產品交付時點為 2024 年初 |
| 2025~2026 | 首個展示設計流片完成,第二版設計進行中(Siemens EDA 公開資料)。團隊約 25 人。截至 2026 年 10 月,尚無公開的量產設計訂單 |
團隊:不是封裝新兵,而是定義封裝的人
先進封裝新創通常由想做封裝的人創立。Chipletz 則由定義封裝的人創立。
共同創辦人兼執行長 Bryan Black 在 Intel 與 AMD 任職超過二十年。身為 AMD Senior Fellow,他是 AMD 裸晶堆疊工作的門面與技術總負責人 — 那個長達八年的計畫於 2015 年以 Fiji GPU 出貨,是首款在矽中介層上以消費級數量結合邏輯裸晶與 HBM 堆疊的產品。當業界談到「導入 HBM 封裝的團隊」時,Black 正是其中的名字之一。他後來關於異質整合的演講,讀起來像提前寫好的 Chipletz 簡報:當中介層拼接達到極限,橋接方案開始變得有趣;known-good-die 的概念必須重新定義;而下一個效能來源不是電晶體,是整合。
共同創辦人兼技術長 Michael Su、產品工程副總裁 Michael Alfano 同樣出身於同一個封裝世界,整個團隊由 AMD 資深工程師與其他大型系統公司出身者組成。這對 Chipletz 所賣的東西至關重要。基板平台不會因為規格表好看就被採用;它被採用,是因為客戶的封裝組織信任這家供應商能共同設計一個不容失敗的封裝。Chipletz 真正的資產,是創辦人親自流片過那些如今所有人都在仿效的封裝。
Smart Substrate 解剖
典型的 2.5D 封裝有三個佈線層級:裸晶、承載高密度 die-to-die 流量的矽中介層,以及把一切扇出到電路板並引入電力的有機基板。Smart Substrate 把中間層折進第三層。其架構由四個元素組成:
1. 內建於基板的細間距 die-to-die 織網。 小晶片之間對話所用的高密度短距離佈線 — 歷史上是中介層的專屬工作 — 以基板內部的高密度繞線實現,並集中在裸晶相鄰之處。需要中介層級密度的訊號得到那個密度,封裝的其餘部分不必為不需要的矽買單。
2. 高速外部 I/O。 同一織網也承載通往封裝外運算模組與周邊的高速連結,封裝邊界不再是大頻寬的斷崖。
3. 電源是設計出來的功能,不是事後補救。 去耦電容內建於基板本身、緊貼裸晶,平台並支援以單一電源供應多個電壓域。這聽起來平凡,卻能消除真實的電路板層級成本與複雜度,因為來自不同供應商、不同製程節點的裸晶,想要的電壓鮮少相同。電源完整性是多裸晶產品沉默的殺手之一,Chipletz 把它當作一級銷售賣點(「更乾淨的電力」是公司三大標題主張之一)。
4. 供應商中立的整合。 其標榜目標是整合「幾乎任何製造商的任何裸晶」。由於 Chipletz 既不賣裸晶,也不賣晶圓代工製程,它沒有誘因把客戶綁在單一矽供應商身上 — 這與每一個既有封裝平台形成結構性差異,那些平台的存在目的都是把晶圓拉進自家晶圓廠或組裝線。
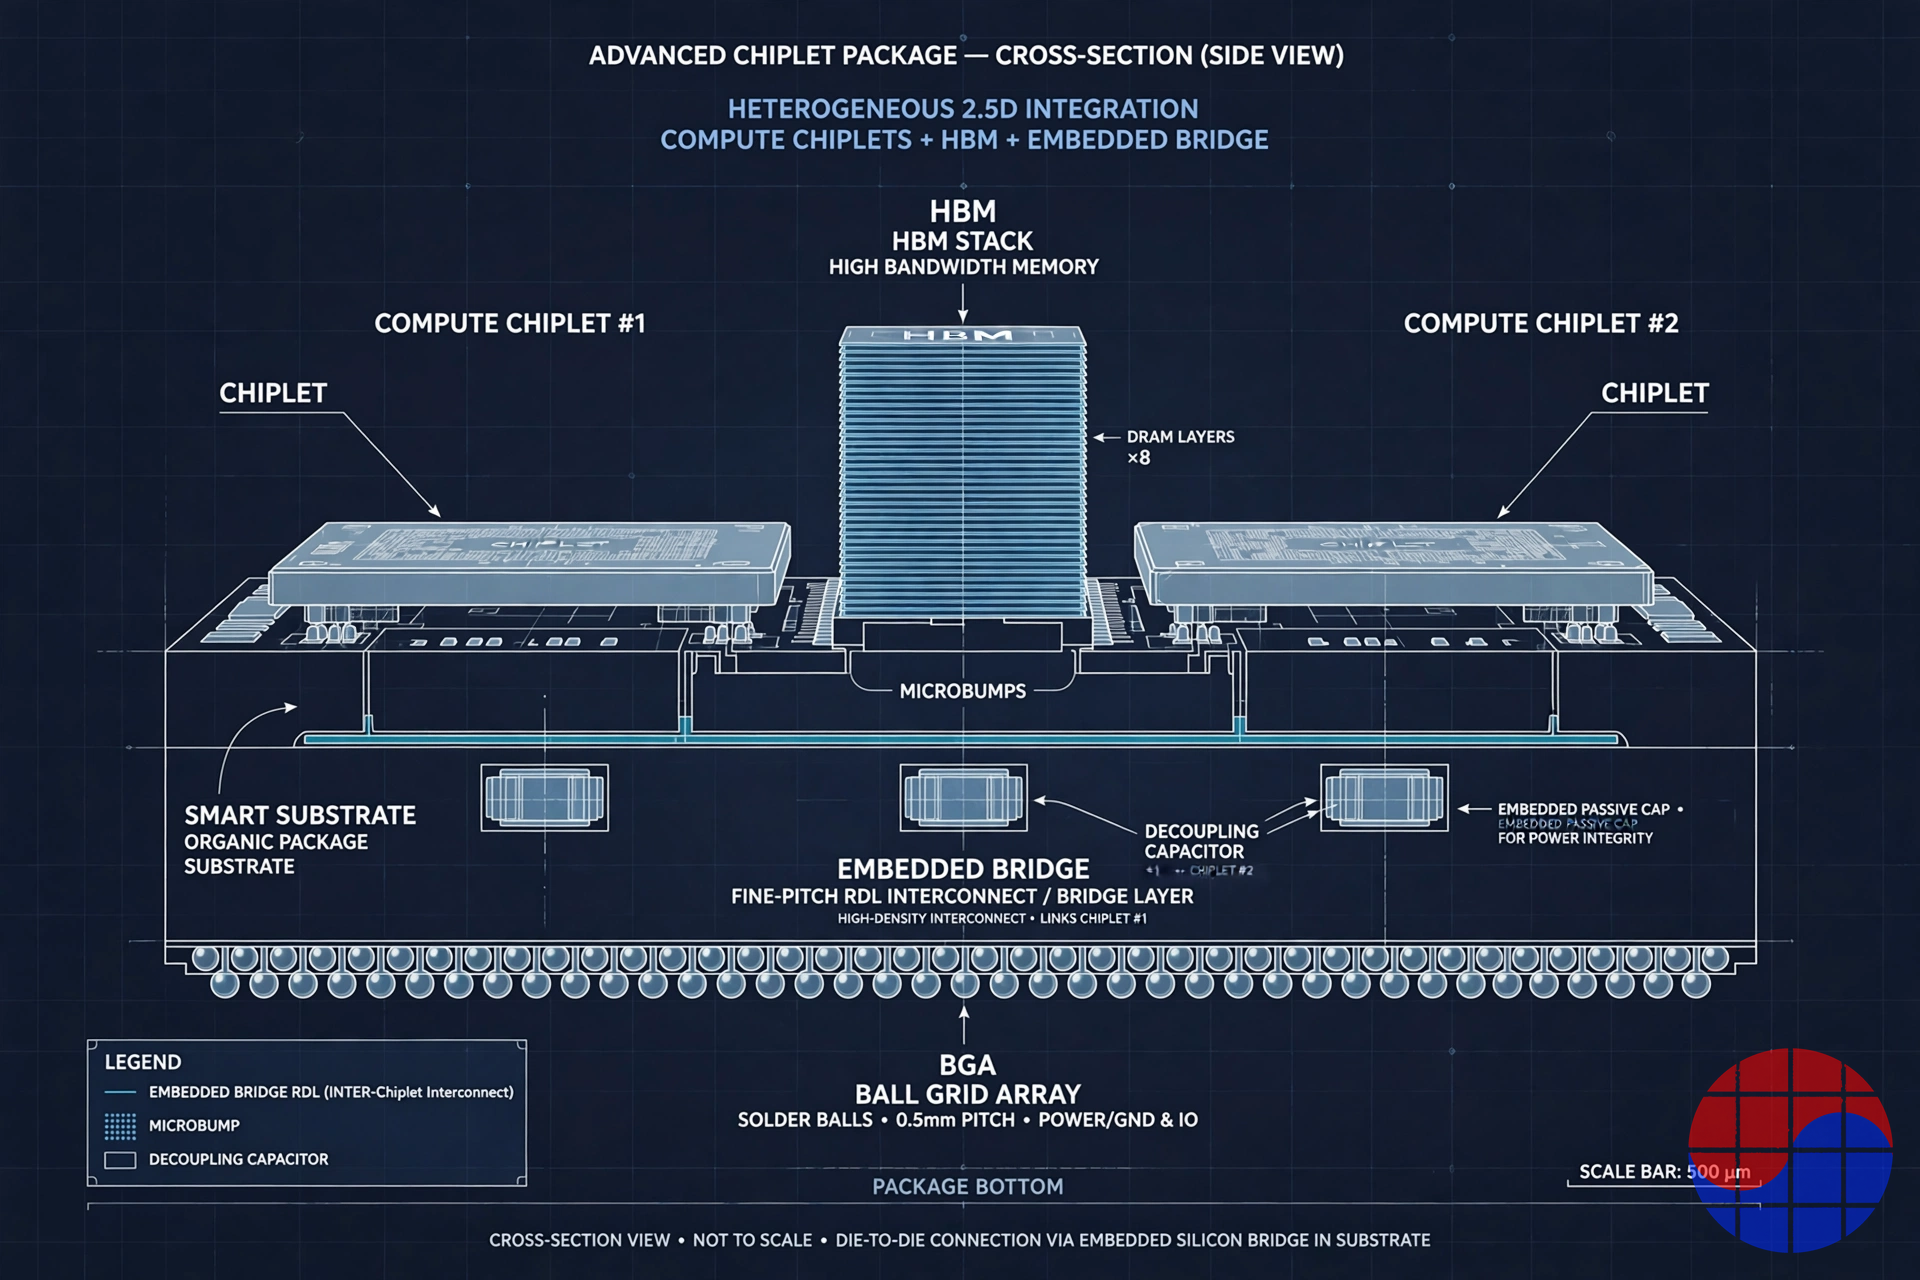
Smart Substrate 方法的剖面概念圖。細間距互連與去耦電容住在基板裡,因此不需要獨立的中介層。來源:VLSI Korea 示意圖。
實證設計,用數字說話
Chipletz 不公布規格表,但其 Siemens EDA 評估設計留有紀錄,這是目前可取得最具體的技術證據:
| 指標 | Smart Substrate 評估設計 |
|---|---|
| 配置 | 大型 SoC 加四組 HBM 堆疊 |
| 封裝尺寸 | 約 50mm × 65mm |
| 連接裸晶的網路 | 8,000 條以上 |
| 穿孔 | 約 120 萬個 |
| 元件總接腳 | 180,000 個以上 |
| BGA 錫球 | 2,800 個 |
| 重用電路 | 150 個以上 |
| 金屬層 — Smart Substrate 設計 | 9 層 |
| 金屬層 — 先前矽中介層版本 | 16 層 |
請仔細看最後兩列,因為整個商業模式就濃縮在裡面。金屬層是成本、是週期時間、是良率風險。一個用約 44% 更少的金屬層達成同一系統 — 同一顆 SoC、同樣四組 HBM 堆疊、相同接腳數 — 且完全不消耗大型加工矽中介層的架構,同時攻擊了 AI 硬體最稀缺的兩種資源:封裝成本與封裝產能。Chipletz 的設計在規劃規模上也遠遠超出手工方法:Siemens 曾說明這類封裝設計在規劃與驗證上可達 5,000 萬個接腳的連接規模,這正是 EDA 合作不是註腳、而是產品一部分的原因。
競爭地圖:為封裝佈線的四種方法
Chipletz 競爭的對象不是「封裝」,而是各自擁有不同所有者與經濟邏輯的具體佈線策略:
| 方法 | 裸晶如何佈線 | Die-to-die 間距 / 能量 | 尺寸與成本特性 | 主導者 |
|---|---|---|---|---|
| 傳統有機基板 | 僅使用基板繞線 | 凸塊約 100µm 級;約 1.7pJ/bit | 最便宜,但無法承載高密度小晶片流量 | 基板廠、封測廠 |
| 全矽中介層(TSMC CoWoS-S) | 所有裸晶下方一片帶 TSV 的大型矽板 | 微凸塊約 40µm 級;全程高密度 | 效能最高;封裝越大中介層面積越大,受光罩尺寸限制需拼接;產能受限 | TSMC |
| 內嵌矽橋的 RDL 中介層(TSMC CoWoS-L) | RDL 載體加在需要密度處的小型矽橋晶片(LSI) | 裸晶邊緣達到橋接級密度 | 比全中介層便宜,但仍需另外製作並貼合一層中介層 | TSMC |
| 嵌入式橋接(Intel EMIB) | 直接嵌入有機基板的小型矽橋 | 微凸塊 55µm,後期世代約 45µm;約 0.5pJ/bit | 無中介層;橋的位置在基板製造時即固定 | Intel |
| 3D 混合鍵合(TSMC SoIC) | 裸晶面對面銅對銅直接鍵合 | 鍵合間距 2023 年推出時 9µm,2025 年量產 6µm | 完全不同的軸 — 不是水平佈線,而是垂直堆疊 | TSMC |
| Smart Substrate(Chipletz) | 細間距織網、I/O 與電源內建於基板;無中介層,也無獨立橋接層 | 詳細間距數字未公開 | 以基板經濟性實現中介層級整合為目標;內建去耦與多電壓域電源為強項 | Chipletz(無廠模式,與基板夥伴合作製造) |
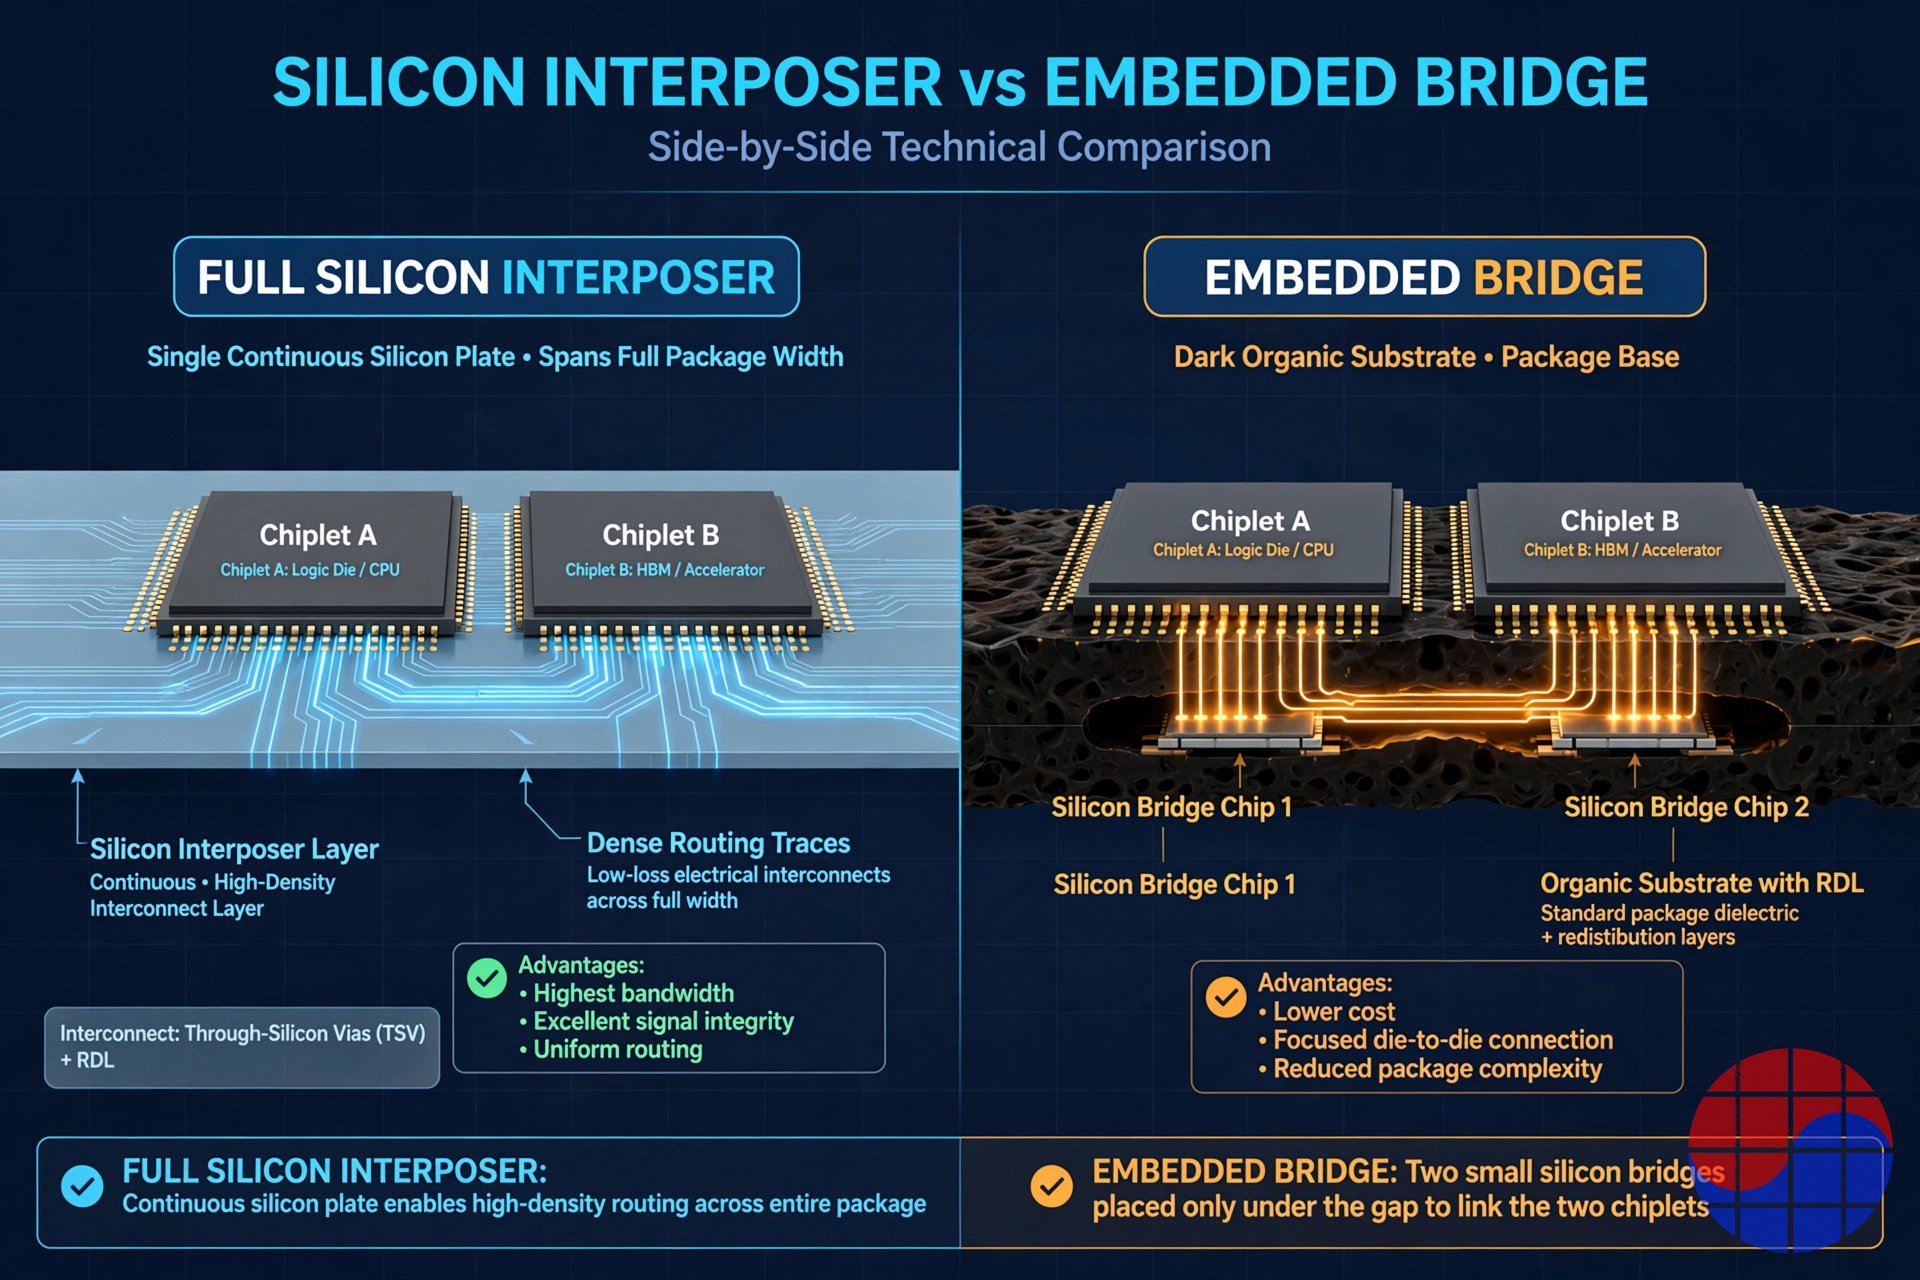
2.5D 封裝的經濟分岔點:為整個封裝的矽買單,還是只把高密度佈線集中在裸晶邊緣。來源:VLSI Korea 示意圖。
要讓這張地圖保持誠實,有兩點補充。第一,最接近的親戚是 EMIB。Intel 十年前已證明,把高密度佈線嵌入基板,在成本上勝過全中介層。Chipletz 的差異化不在橋接概念本身,而在於把那一級的整合 — 連同電源架構一併設計 — 做成供應商中立的平台,提供給不是 Intel 客戶的公司。第二,SoIC 與混合鍵合不是競爭者,而是不同的維度:它們把裸晶垂直堆疊,Chipletz 則做水平佈線。未來的封裝完全可以兩者並用 — 把混合鍵合的堆疊放在 Smart Substrate 之上。
與 Eliyan 不在同一層
Chipletz 常與 Eliyan 出現在同一句話裡,但這種並列帶來的混淆多於釐清。兩家公司賣的是小晶片堆疊中不同的層。Eliyan 賣的是電氣介面 — 讓兩顆裸晶能互相對話的 die-to-die PHY IP(其 NuLink PHY 已實證每凸塊 64Gbps),在標準封裝與先進基板上都能運作。Chipletz 賣的是物理媒介 — 訊號行經的基板平台,以及餵電給裸晶的電源網路。沒有路徑,PHY 無用武之地;沒有 PHY,路徑一片沉默。兩者是互補品,只是因為同為「小晶片新創」而被捆在一起。任何認真的生態系地圖都應把層分開:最上層是 PHY IP,中間是互連媒介,最下層是晶圓代工與封測製造。
資金與股東結構
Chipletz 的股東名單,比其(大多未公開的)募資輪規模更能說明問題:
| 項目 | 內容 |
|---|---|
| 核心股東 | AMD(源頭母體)與 ASE(全球最大封測廠)自 2021 年分拆起即為主要股東 |
| 有紀錄的一輪(2023 年 9 月) | 企業資料庫在 SKC 加入時記錄了 900 萬美元一輪;輪次名稱各來源不一(SKC 將自家參與稱為 Series B) |
| SKC(2023 年 9 月) | 策略投資人;該輪之後持股約 12%;金額依保密協議未公開 |
| 後續輪次 | 2024 年 2 月與 11 月另有早期階段輪次紀錄;金額未公開 |
| 估值 | 未公開 |
SKC 的投資值得用一段來說明,因為它解釋了 Chipletz 通往製造規模最可行的路徑。SKC 是韓國材料集團,旗下擁有在美國喬治亞州興建玻璃基板廠的 Absolics,那是對次世代基板材料最受矚目的押注之一。SKC 明言要結合自家的基板產能與 Chipletz 的工程知識和客戶網絡,打造差異化的「晶片封裝解決方案生態系」,並共同因應美國晶片法案。換句話說:Chipletz 帶來架構與設計訂單,SKC/Absolics 與 ASE 這類夥伴帶來工廠。這就是「無廠基板」的實際含義 — Chipletz 之於基板,正如無廠半導體公司之於晶圓。
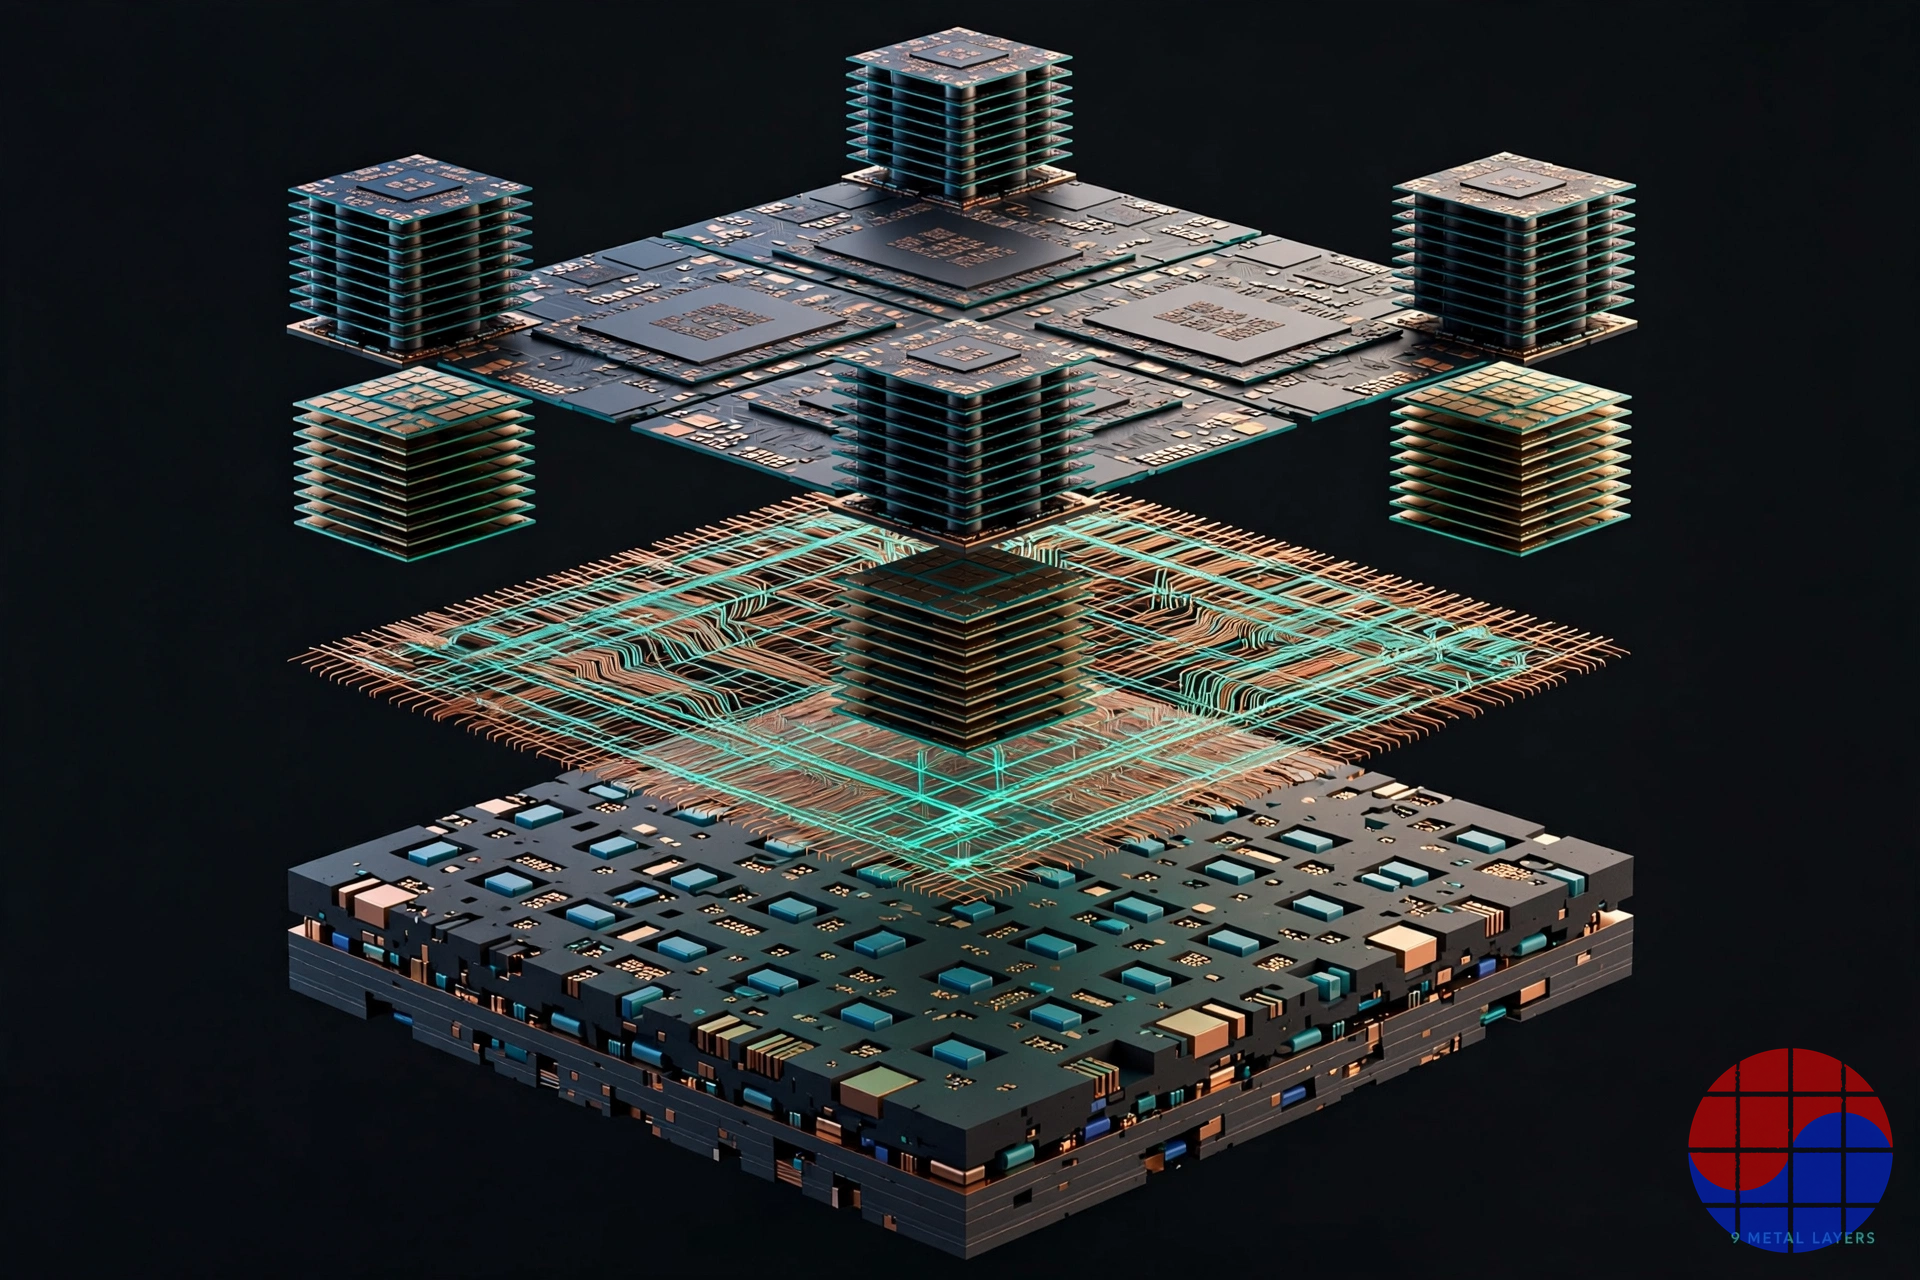
Chipletz 想拿下的整合堆疊分解圖:裸晶、互連織網,以及把電源納入考量的基板。來源:VLSI Korea 示意圖。
採用現況與風險
一篇有格調的深度解析,必須以與多頭論述相同的密度處理空頭論述。定義 Chipletz 在 2026 年 10 月實際位置的風險有五個:
1. 沒有公開的量產訂單。 公司自訂的早期目標 — 2024 年初向客戶與夥伴交付初期產品 — 已在沒有公開量產設計訂單的情況下過去。展示流片完成與第二版設計進行中,證明技術真實存在;但不證明它已被採用。在封裝領域,這兩種狀態之間的距離,要用數年的認證來丈量。
2. 客戶名單即是整個產業。 需要中介層級整合且具規模的買家,只有少數超大規模業者與晶片巨頭,而且大多已被垂直綁定:NVIDIA 與 AMD 的數量走 TSMC 的封裝藍圖,Intel 推自家的 EMIB/Foveros 堆疊,Broadcom 與 Marvell 與晶圓代工深度結盟。中立平台最有吸引力的對象是第二梯隊 — AI ASIC 新創、國防與特殊 HPC — 那是真實的市場,但速度較慢。
3. 無廠模式是雙面刃。 Chipletz 不擁有基板產能。其模式仰賴夥伴(材料端的 SKC/Absolics、組裝端的 ASE)在別人的藍圖優先順序之上,以良率、以量產規模執行一種全新的基板。每個夥伴同時也是潛在競爭者,一次優先順序調整就可能讓計畫被往後推。
4. 小團隊、長週期。 約 25 人是設計公司的規模,不是平台公司的規模。每個客戶專案都需要數季的共同設計,公司能平行推進的專案只有寥寥數個,因此一個計畫滑期就是全公司層級的事件。
5. 巨頭正在吸收這個想法。 CoWoS-L 已經接受了核心洞見 — 封裝的大部分區域不需要矽級的佈線密度 — 而 Intel 已將嵌入式橋接產品化多年。Chipletz 必須在地球上資金最雄厚的兩個工程組織的主場上保持領先,而對手還把封裝與客戶反正都要買的晶圓和組裝綑綁銷售。
Chase's Take
依確信程度由高至低,三個判斷。
第一,命題不是錯,而是對得太早。中介層是過渡技術 — 輝煌的過渡技術,但它是基板還承載不了佈線的時代,與基板承載得了的時代之間的橋(歷史意義上的橋)。產業的每條成本曲線,都指向把功能往下推入基板與面板級製造。Black 在 AMD 內部幾乎比任何人都早看到這一點;他主導的 Fiji 計畫,正是教會他中介層極限的經驗。
第二,Chipletz 的命運將由夥伴決定,而非物理。技術證據 — 50 × 65mm、四組 HBM、9 層金屬層 — 可信,而且掛著 Siemens 的名字。缺的不是證明,而是一面由具名客戶插在夥伴產線上的量產旗幟。請盯著 SKC/Absolics 這條軸線:若有一天 Smart Substrate 設計在喬治亞的玻璃基板藍圖上流片,無廠基板模式就不再是簡報,而是供應鏈。
第三,最有可能的結局是策略性的,而非 IPO。一家約 25 人的公司,握有架構、EDA 流程知識,以及真正在買先進封裝的那群人的信任,它在基板廠、封測廠或 EDA 鄰近平台內部的價值,高於獨立存在。AMD 與 ASE 已在股東名單上;SKC 在 2023 年買下了它的選擇權。問題不是 Smart Substrate 的想法會不會被產業的基板藍圖吸收 — 它會。問題只是 Chipletz 的股東能否先透過採用回收那個價值,或是透過一場把團隊與 IP 計入價格的收購回收。無論哪一種,「基板即系統」作為想法已經贏了;唯一未定的問題是,誰能因此拿到錢。
FAQ
Q: Chipletz 是什麼公司? A: Chipletz 是總部位於美國德州奧斯汀的無廠基板新創公司,2016 年以 AMD 內部創業形式起步,2021 年分拆獨立。由執行長 Bryan Black 領軍,開發 Smart Substrate — 一種內建細間距小晶片互連、高速 I/O 與電源供應,從而免除矽中介層的封裝基板。
Q: Smart Substrate 與 TSMC CoWoS 或 Intel EMIB 有何不同? A: CoWoS 把所有裸晶放在獨立的矽中介層(CoWoS-S),或內嵌矽橋的 RDL 中介層(CoWoS-L)之上;Intel EMIB 把小型矽橋嵌入基板,但只作為 Intel 自家封裝平台的一部分提供。Smart Substrate 則把高密度 die-to-die 織網、I/O 與電源 — 包括內建去耦電容與單一電源的多電壓域 — 直接建構在由獨立公司銷售的供應商中立基板平台上。
Q: 誰投資了 Chipletz? A: AMD 與 ASE 是 2021 年分拆時的核心股東。2023 年 9 月,韓國 SKC 以約 12% 股權加入為策略投資人,金額未公開;企業資料庫記錄了同期的 900 萬美元一輪,以及 2024 年的後續早期輪次,金額同樣未公開。累計募資與估值均未公開。
Q: Smart Substrate 量產了嗎? A: 截至 2026 年 10 月,尚無公開的量產案例。Chipletz 於 2022 年完成首個 Smart Substrate 設計,首個展示設計已流片,並正以 Siemens EDA 工具進行第二版設計。量產客戶名稱尚未公開。
Q: Bryan Black 是誰? A: Bryan Black 是 Chipletz 的共同創辦人兼執行長,在 Intel 與 AMD 擁有超過二十年經驗的封裝專家。身為 AMD Senior Fellow,他主導了 Fiji(2015)的裸晶堆疊計畫 — 那是首款在矽中介層上搭載 HBM 的 GPU — 被視為 3D 與異質整合領域的頂尖權威之一。
來源:Chipletz 與 Siemens EDA 的公告與案例研究資料、SKC 新聞稿(2023 年 9 月)、SKC 投資相關的韓國與國際財經報導、PitchBook 公司檔案(2026 年 10 月查閱)。募資金額與公司估值僅記載各來源已公開的範圍,未公開的數字均標示為未公開。本篇為分析,不構成投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


