 VLSI Korea
DUV出口管制:比EUV更可怕的「舊型設備」牌真相
EUV出口禁令早已是舊聞。現在半導體供應鏈真正的戰線,正轉移到DUV浸潤式微影設備。ASML 2026年第3季系統營收的39%(約32.7億歐元)來自DUV浸潤式,中國已裝機的先進掃描機約296台。MATCH Act(截至2026-10-18仍為立法提案階段)瞄準的不只是設備銷售,更包括維修保養服務。以下用數字拆解真正的槓桿,以及對三星西安、SK海力士無錫/大連晶圓廠的衝擊。


30秒摘要
EUV(極紫外光)微影設備對中國的出口禁令,早已是舊聞。現在半導體供應鏈真正的戰線,正轉移到被視為上一代技術的DUV(深紫外光)浸潤式微影設備。在艾司摩爾(ASML)2026年第3季(2026-10-14公布)系統營收中,DUV浸潤式占比達39%(約32.7億歐元),僅次於EUV的49%,位居第二。有分析指出,中國已裝機的先進浸潤式DUV掃描機約達296台(2026-10-05公開報告),而美國國會的MATCH Act(立法提案階段,截至2026-10-18尚未施行)瞄準的不只是設備銷售禁令,更包括已裝機設備的維修保養服務。以下用數字拆解:為什麼真正的槓桿不是設備本體,而是服務;以及這波衝擊如何擴散到三星西安、SK海力士無錫/大連晶圓廠。
Background:EUV禁令已結束,戰爭轉向DUV
自2018年以來,美國對中國的EUV出口封鎖事實上已告一段落。ASML的EUV設備一台也沒能進入中國,中芯國際等中國晶圓代工廠選擇在沒有EUV的情況下量產7奈米級製程。那條路的名字,就是DUV浸潤式(immersion)微影設備+多重圖形技術。
問題從這裡開始。EUV被堵住後,中國的DUV需求爆發,ASML的中國營收改由DUV支撐。以2026年第3季為準,ASML系統營收的地區組合為臺灣32%/韓國31%/中國23%/美國13%。看中國的季度走勢,從2024年41% → 2025年33% → 2026年第1季19% → 第2季14% → 第3季23%,在管制強化後一度下滑,如今再度反彈。ASML預估2026年全年中國占比約為20%。
華盛頓將這股趨勢視為「漏洞」。2026年4月2日提出的MATCH Act(Multilateral Alignment of Technology Controls on Hardware Act)於4月22日在眾議院外交委員會以44比0全票通過,參議院配套法案(S. 4281)則於2026年4月13日送交參議院銀行委員會(截至2026年9月9日尚無審議排程)。核心有兩點。第一,全面禁止對中國全境銷售DUV浸潤式微影設備及其他瓶頸(chokepoint)設備。第二,要求ASML為已裝機設備提供維修保養服務時,必須取得許可。法案本文中明文列出中芯國際、長鑫存儲、長江存儲。但截至2026-10-18,該法案仍處於立法提案階段,尚未施行。 荷蘭政府既有的許可制(2023年9月適用於NXT:2000i以上等級 → 2024年9月擴大至NXT:1980i,可逐案核准)與美國商務部2024-12-02的管制方案(24種半導體製造設備、3種軟體、HBM管制,新增140個Entity List實體)則是另外獨立施行中。
Deep Dive 1:數字 — DUV是ASML的第二根支柱
拆解ASML 2026年第3季財報(2026-10-14公布),就能看出DUV的地位。總營收117億歐元(年增55%),其中系統營收84億歐元。系統營收的技術組合為EUV(NXE+EXE)49%(41億歐元,包含1台High-NA)/DUV浸潤式39%(約32.7億歐元)/DUV ArF乾式3%/DUV KrF 5%/DUV i-line 1%/量測・檢測3%(依公布的四捨五入百分比反推的估計值)。
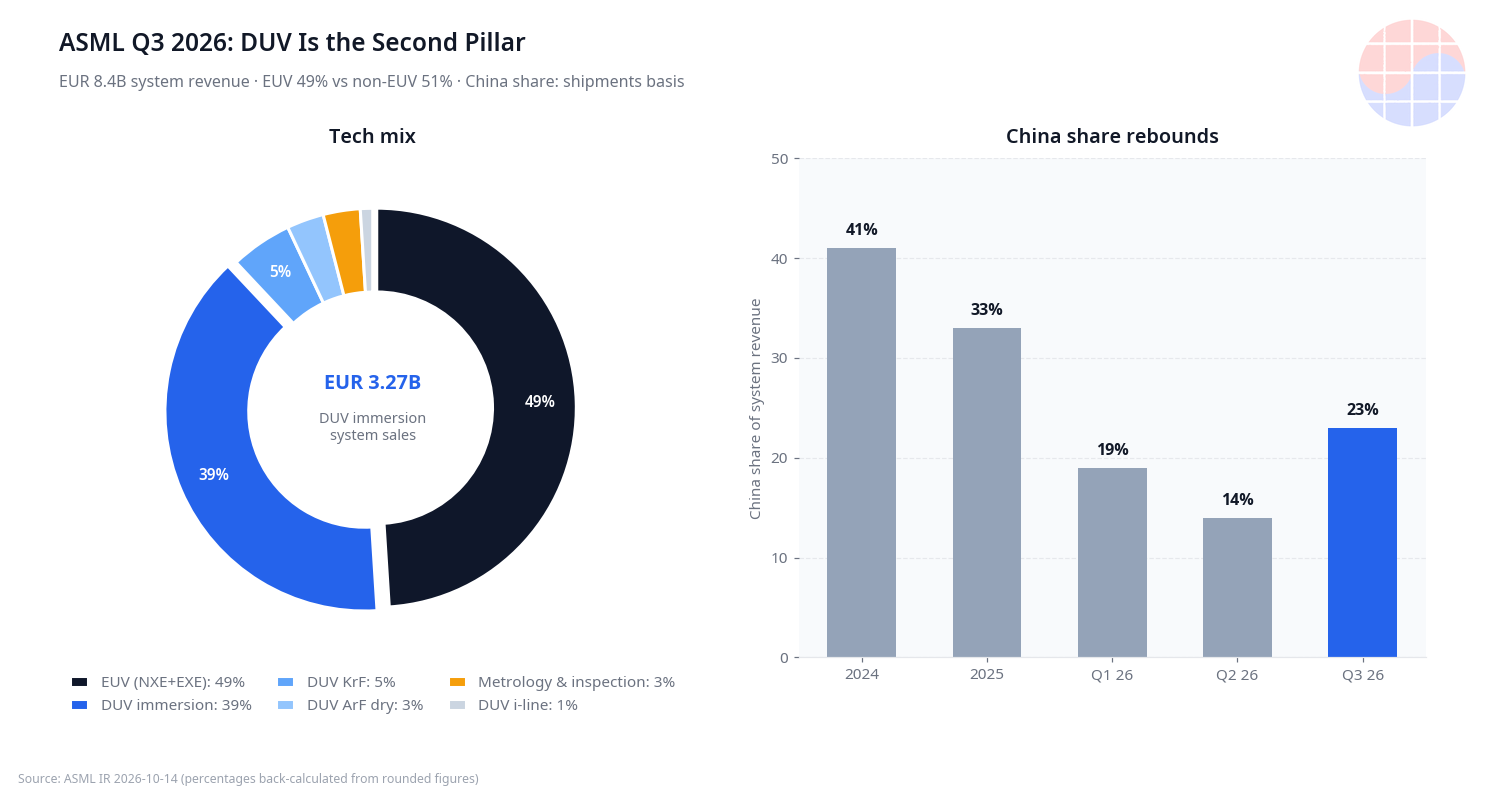
DUV浸潤式系統的平均售價(ASP)約為每台3,000萬至7,000萬歐元。相較於一台EUV(約2億歐元上下)雖然便宜,但有出貨量支撐。而且還有另一個更重要的數字:裝機量管理(服務・升級)營收。2026年第3季達33億歐元,較財測高出約4億歐元,ASML預估2026年全年裝機量管理營收成長率約為50%。財務長說明,EUV與DUV兩邊的生產力升級需求都在帶動成長。設備公司的本質,正逐漸從「賣設備的公司」轉變為「終身管理已裝機設備並從中賺錢的公司」。正是這個點,成為出口管制的下一個目標。
Deep Dive 2:技術 — 為什麼「舊型」設備能印出7nm
DUV浸潤式微影的原理很簡單。ASML的代表機種TWINSCAN NXT:2050i(依ASML官方產品頁面)採用193奈米ArF光源,並以浸潤方式在透鏡與晶圓之間填入超純水。受惠於水的折射率,有效NA可超過1.0,該機種的NA達1.35,為業界最高水準。量產解析度為40奈米(C-quad照明)/38奈米(dipole照明),每小時處理295片(295 wph),採雙載台結構。與EUV(13.5奈米反射式光學・真空)不同,它採用穿透式光學系統,可直接沿用成熟的光阻劑與製程堆疊。ASML本身也將這款設備定位為「因應多重圖形技術需求的成本效益解決方案」。
超越單次曝光極限(約38至40奈米)的更細微圖形,則透過將一層圖形拆成多次曝光的多重圖形技術(LELE、SADP/SAQP)來實現。將38奈米級單次圖形化重疊3至4次,有效間距可縮小到一半以下,從而製造出7奈米級電晶體與配線。代價也很明確:光罩數量與製程步驟增加,良率管理難度與成本上升,套刻精度要求急遽提高(這正是NXT:2050i主打套刻性能的原因)。在記憶體(DRAM・NAND)領域,不使用EUV、僅靠DUV浸潤式多重圖形技術量產先進儲存單元,早已是業界標準做法。換句話說,DUV不是舊型,而是讓中國在沒有EUV的情況下也能製造先進半導體的「實質瓶頸」。
Deep Dive 3:管制的真正槓桿 — 不是設備本體銷售,而是服務
支持管制方的核心論據有三點。
論據1 — 阻止軍事現代化・AI霸權。 美國眾議員Bill Huizenga(共和黨・密西根州,眾議院出口管制小組委員長)於2026年4月15日表示:「我們已經看到中國濫用取得美國與盟國晶片製造設備的管道,來推動軍隊現代化並追求全球AI霸權」,並支持跨黨派的MATCH Act。
論據2 — 封堵漏洞。 美國眾議員Maggie Goodlander(民主黨・新罕布夏州)同日表示,這是「關閉中國一直濫用的危險漏洞的法案」。2026-10-05公開的智庫報告具體點出了這個漏洞:即使是為成熟製程銷售的設備,只要投入額外成本,也能轉用(repurpose)・移轉到7奈米級生產線。主張認為,部分管制在結構上必然會漏。
論據3 — 銷售禁令已被無效化,服務管制是唯一的槓桿。 根據業界分析(2026年10月),長鑫存儲・長江存儲從封鎖時點起,已儲備足以涵蓋未來3年擴產量的DUV。新增銷售禁令條款在這些儲備面前,實質上已被提前無效化。然而,有一樣東西是儲備擋不住的:服務與技術支援禁令。已裝機的DUV約每6個月就需要ASML直接到現場執行專業維修保養。一旦備用零件斷供、工程師的手碰不到,那296台已裝機的掃描機就會慢慢停下來。根據外部分析(Bank of America估計),若全面禁止DUV銷售+服務,預估ASML營收將受到14至15%的衝擊,營業利益將受到16至17%的衝擊。這也意味著裝機量管理事業的比重就是這麼大。
反論也不容小覷。ASML財務長Roger Dassen在2026年10月14日第3季財報後的記者電話會議上(路透社報導)公開反對MATCH Act。他表示:「如果法案通過,將加速中國自主替代技術的開發」,並說「常識終將勝出(common sense will prevail)」。封鎖在短期內會勒緊中國的產能,但長期來看,卻會加速中國設備產業的自立,這正是供應鏈武器化的經典兩難。
Deep Dive 4:受害地圖 — 296台掃描機與韓國晶圓廠
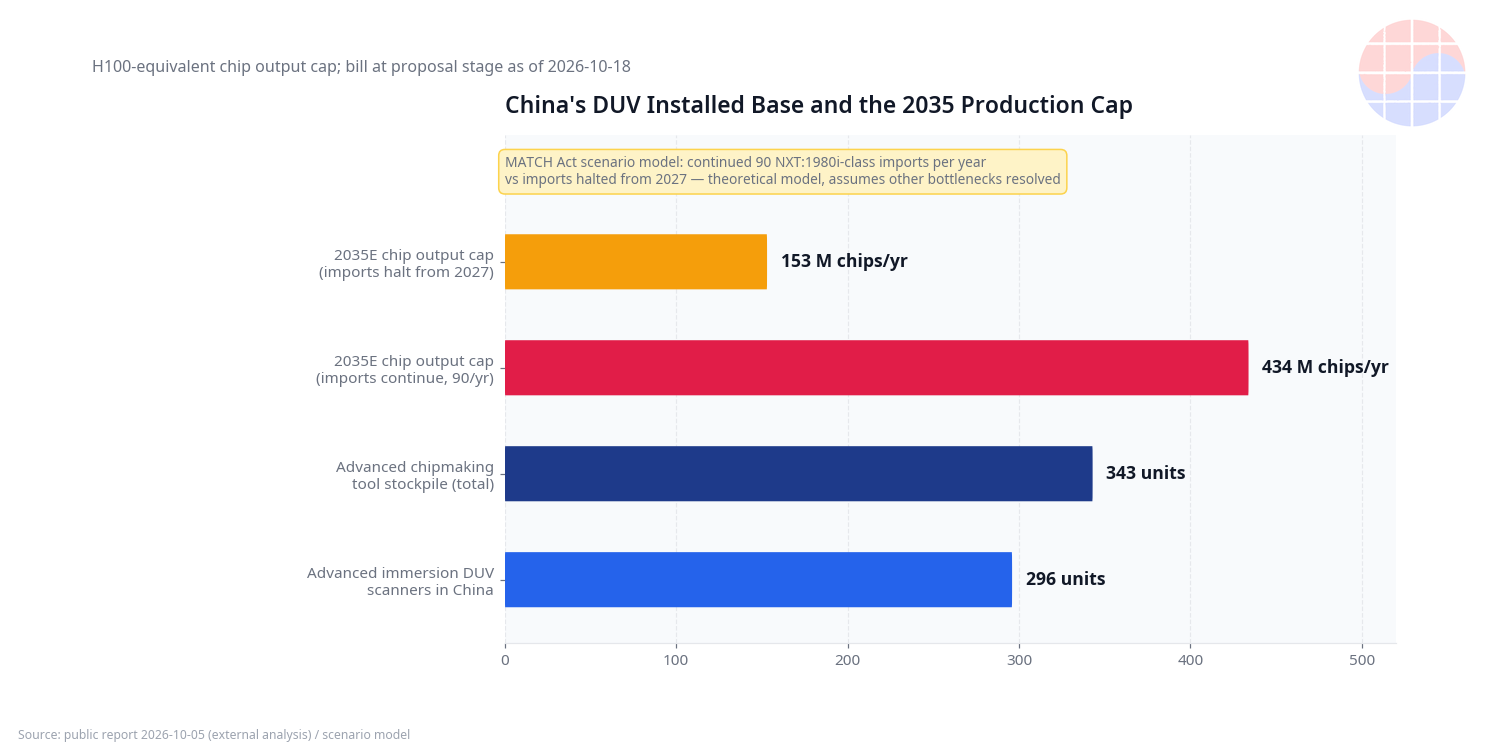
2026-10-05公開的報告分析指出,中國晶圓廠已確保約296台先進浸潤式DUV掃描機,中國總共儲備了343台先進晶片製造設備。同一份報告的模型估計如下:若每年持續進口約90台NXT:1980i級設備,中國的DUV機隊到2035年每年最多可支撐4億3,400萬顆(以H100級AI晶片換算)的生產。若從2027年起停止新增進口,上限將被限制在1億5,300萬顆。這是理論模型估計值,並假設其他瓶頸已獲解決,但它顯示了「銷售禁止」與「停止進口」所描繪的未來有多麼不同。
中國記憶體業者的動作已超越儲備。長鑫存儲於2026年9月28日公布總規模349億人民幣(約6.7兆韓元)的新投資計畫。其中,在規模241億人民幣的技術研發專案中,有92.9%編列用於設備採購。根據外部分析,長鑫存儲2026年第2季全球DRAM營收市占率約為10%,較一年前的4%上升。以DUV為基礎的記憶體增產,已在數字上獲得證實。
受害地圖也劃到了韓國企業的中國晶圓廠。美國商務部在2025年底撤銷三星・SK海力士中國工廠的VEU(Validated End User,全面授權)地位,並自2025年12月30日起改為年度許可制。這項許可將於2026年12月31日到期。三星西安NAND工廠(亞洲最大級記憶體生產基地之一)進口美製設備仰賴這項年度許可,SK海力士無錫DRAM晶圓廠・大連NAND工廠也適用同一體制。
SK海力士大連Mod B是象徵性案例。根據路透社報導(2026-10-14),大連工廠是全球唯一生產Solidigm SSD用192層浮動閘極3D NAND的設施。2023年完工的Mod B棟因記憶體不景氣,設備未能全數進駐,但已於2026年8月重啟建設・設備進駐,目標在2027年上半年量產,將NAND產能擴大約50%。Solidigm已申請出口許可,計畫在大連Mod B的閒置空間放入額外設備,而美國商務部的2026年許可立場是限制設備數量,且不核准用於擴大產能・技術升級的設備。SK海力士表示:「Mod B作業是在美國政府核准範圍內,並非推動產能擴大。」同日也有報導指出,SK海力士曾提出在美國新建NAND工廠的計畫,作為中國出口核准的連結條件。
三星・SK海力士都擔憂,未來管制可能從新增設備擴大到已裝機西方設備的服務・維修・替換零件(路透社,2026年8月)。有報導指出,兩家公司正在三星西安・SK海力士大連・無錫工廠測試中國AMEC的蝕刻設備,但兩家公司均正式否認。業界分析指出,AMEC設備較西方設備便宜20至30%。在NAND價格自2023年中以來上漲約700%(AI資料中心引發的記憶體短缺)的市場中,供應限制會直接轉化為價格上漲。
Chase's Take:管制的對象不是設備,而是「設備+服務組合」
從VLSI+MBA的觀點來看這個議題,出口管制辯論的框架本身就應該改變。
第一,設備公司的商業模式定義了管制的槓桿。 ASML 2026年第3季裝機量管理營收為33億歐元,全年成長率預估約50%。設備銷售是一次性的金雞母,但服務・升級是永續的經常性營收,也是綁住客戶的鎖定效應(lock-in)。MATCH Act納入服務條款不是偶然。管制的設計者讀過ASML的損益表。可以說,地緣政治精準瞄準了商業模式中最賺錢的那個部分。
第二,chokepoint不在「最先進」,而在「最不可替代」之處。 EUV雖然先進,但中國一台都沒有,所以無從管制。DUV浸潤式雖然是上一代技術,但已有296台裝機,而且7奈米級量產正在其上運轉。瓶頸的定義不在於技術的新舊,而在於依賴的深度。用MBA的話來說,供應鏈中的權力不是來自稀缺性,而是來自轉換成本(switching cost)。
第三,Dassen的警告超越了為ASML利益代言,而是結構性的事實。 供應封鎖在短期內會降低中國的生產上限(2035年4.34億顆 → 1.53億顆情境),但長期來看,卻會為中國設備業者的TAM(潛在市場規模)打開大門。如果中國買不到DUV,中國設備公司就會自己做DUV。管制強度越高,自立的經濟效益就越好,這是一個自我強化的循環。這是半導體設備之外,所有技術管制政策都背負的根本取捨。
第四,從韓國觀點來看,中國晶圓廠已成為「有期限的資產」。 在VEU撤銷 → 年度許可(2026-12-31到期)體制下,三星西安・SK海力士無錫/大連每年都必須取得華盛頓的核准才能運轉。若擴大到服務管制,維修保養成本上升與產能利用率風險將直接反映在損益上。三星・SK展開中國設備測試,不是意識形態,而是避險。對韓國設備商而言,這是地緣政治打開的機會之窗(window of opportunity)。
第五,別忘了價格機制。 管制越強化,記憶體供應就越緊。NAND上漲700%不只是AI需求的結果,更是顯示供應端限制如何以缺乏彈性的方式反映在價格上的先行指標。DUV管制的最終帳單,可能不是由中國晶圓廠買單,而是由全球記憶體買家買單。
Implications:投資人與經營者現在該看什麼
投資人觀點
- ASML:2026年第3季中國占比回升至23%是短期利多,但政策風險如今已成常數。有必要將外部分析的下行情境(全面禁止DUV銷售+服務時,營收-14至-15%、營業利益-16至-17%)反映在估值中。反過來看,裝機量管理營收全年+50%的成長展望,也顯示服務事業的防禦力。
- 記憶體:供應限制支撐價格的結構正在固化。長鑫存儲的DRAM市占率10%(外部估計,2026年第2季)是中國內需替代的速度表。中國記憶體增產仰賴DUV儲備這一點,在管制強化情境下,可解讀為記憶體價格的上漲壓力。
- 設備產業整體:管制不會消滅設備需求,只會改變地區。中國的自立投資將轉化為中國設備業者的訂單,盟國的回流生產則會連結到美國・日本・歐洲的晶圓廠投資。
經營者・工程師觀點
- 採購雙軌化:不只微影,包括蝕刻・沉積等所有製程,都需要加速驗證(qualification)中國替代品。三星・SK的AMEC測試報導正是這個訊號。
- 服務合約中的地緣政治條款:在引進設備時,將維修保養・備用零件供應的制裁風險反映在合約中,將成為標準做法。
- 韓國設備商的機會:DUV是ASML的領域,但其周邊製程(蝕刻・清洗・量測)的國產化正與地緣政治需求交會。對於處於記憶體資本支出循環受惠線上的業者,例如Jusung Engineering的ALD、Wonik IPS的沉積設備等,管制是友善的變數。
FAQ
Q1. DUV出口管制現在已經施行了嗎? 荷蘭的出口許可制正在施行中。自2023年9月起適用於NXT:2000i以上等級的浸潤式DUV,並於2024年9月擴大至NXT:1980i(可逐案核准)。美國的MATCH Act已於2026年4月在眾議院外交委員會全票通過,但參議院程序尚未完成,截至2026-10-18仍處於立法提案階段,尚未施行。美國既有的管制方案(2024-12-02公布,24種設備・HBM管制及新增140個Entity List實體)則是另外獨立施行中。
Q2. 沒有EUV,真的只靠DUV就能做出7nm嗎? 可以。採用193奈米ArF光源+浸潤方式、確保NA 1.35的NXT:2050i級設備,量產解析度可達38至40奈米,再疊加將一層圖形拆成3至4次曝光的多重圖形技術(SADP/SAQP),有效間距可縮小到一半以下。代價是光罩數量・製程步驟・套刻精度要求急遽增加,成本與良率管理負擔隨之加重。在記憶體(DRAM・NAND)領域,不使用EUV、僅靠DUV浸潤式多重圖形技術量產先進儲存單元,已是業界標準做法。
Q3. 對ASML的衝擊有多大? 根據外部分析(Bank of America估計),若全面禁止DUV銷售+服務,營收將減少14至15%,營業利益將減少16至17%。以2026年第3季為準,DUV浸潤式占系統營收的39%(約32.7億歐元),中國占地區組合的23%。不過,ASML財務長在2026-10-14的記者電話會議上公開反對表示,MATCH Act將加速中國自主替代技術的開發。
Q4. 對韓國企業有什麼影響? 三星西安NAND工廠、SK海力士無錫DRAM晶圓廠・大連NAND工廠自2025年12月30日起採年度許可制運作,許可將於2026年12月31日到期。若管制從新增設備擴大到已裝機設備的服務・備用零件,維修保養成本上升與產能利用率風險將直接浮現。SK海力士大連Mod B(全球唯一生產Solidigm SSD用192層浮動閘極3D NAND的設施)已於2026年8月重啟設備進駐,目標2027年上半年量產,額外設備的出口許可成為爭點。
※ 本文引用的市場模型・估計值(儲備設備台數、生產上限情境、營收影響估計、市占率等)係根據公開報告與外部分析,實際結果可能有所不同。MATCH Act截至2026-10-18仍處於立法提案階段,並非已施行的措施。
Sources:ASML TWINSCAN NXT:2050i產品規格・ASML投資人資訊 — 財報數字以ASML 2026-10-14公布為準。法案・發言・報導內容以本文標示日期的公開資料為準。
<!-- CHART-SPECS chart-duv-revenue-mix(長條圖/圓餅圖):
- ASML 2026年第3季系統營收技術組合(ASML 2026-10-14公布,依四捨五入百分比反推的估計值):
EUV(NXE+EXE)49%/DUV浸潤式39%(約32.7億歐元)/DUV ArF乾式3%/DUV KrF 5%/DUV i-line 1%/量測・檢測3%
- 地區組合(以出貨為準的系統營收占比):臺灣32%/韓國31%/中國23%/美國13%
- 中國季度走勢:2024年41% → 2025年33% → 2026 Q1 19% → Q2 14% → Q3 23%(ASML財報公布)
chart-china-duv-base(地圖/資訊圖表):
- 中國境內先進浸潤式DUV掃描機約296台,先進晶片製造設備儲備總計343台(2026-10-05公開報告,外部分析)
- MATCH Act情境模型估計:若每年持續進口90台NXT:1980i級設備,2035年以H100級換算的年生產上限為4.34億顆/若自2027年起停止新增進口,則限制為1.53億顆(理論模型,假設其他瓶頸已獲解決)
- 韓國晶圓廠:三星西安NAND/SK海力士無錫DRAM・大連NAND — 年度許可制,2026-12-31到期
-->
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


