 VLSI Korea
EDA與矽智財營收57億美元傳遞的訊號 — 設計熱潮的經濟學
2026年第2季EDA與矽智財營收達USD 5,710.8M(+12.2%)。矽智財以USD 2,199.0M(+20.4%)占約38.5%,亞太區成長+22.4%,就業人數減少-1.6%。本文分析設計熱潮的結構如何預示12至18個月後的晶圓需求。


30秒摘要
- 電子系統設計(ESD)產業2026年第2季營收達到USD 5,710.8M,較去年同期USD 5,089.4M成長+12.2%。 數字來自2026年10月19日發布的季度市場統計報告,最近四季移動平均成長+11.2%。來源:Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- 矽智財成為最大類別:USD 2,199.0M,成長+20.4%,約占整體38.5%。 設計團隊不再把每個模塊都自行開發,而是購買經過驗證的設計資產。
- 成長面廣但不均勻。 IC Physical Design and Verification成長+16.6%至USD 818.3M,Services成長+25.1%至USD 251.7M;PCB and Multi-Chip Module則下滑-15.4%至USD 364.2M,是唯一衰退的類別。
- 亞太區成長速度約為美洲的三倍。 亞太區成長+22.4%至USD 2,298.7M,美洲成長+7.1%至USD 2,443.5M。設計活動的地理重心正在移動。
- 營收成長+12.2%的同一期間,就業人數從72,529人降至71,396人,減少-1.6%。 這是AI輔助設計自動化的生產力效應與設計工具及矽智財定價能力,在統計上最清楚的痕跡。
背景
沒有人看見、卻每季都被量測的產業
每一顆晶片都始於設計。在晶圓投片、封裝組裝之前的好幾個月甚至好幾年,工程團隊在EDA軟體中工作,授權使用處理器核心、介面模塊、記憶體控制器與驗證元件等矽智財,並執行把想法轉化為可製造版圖的實體設計與驗證步驟。
電子系統設計(ESD)產業正是這項工作的供應鏈。它的季度營收統計,是少數能按類別定期量測全球晶片設計支出的指標之一。2026年10月19日發布的2026年第2季統計顯示,總營收為USD 5,710.8M,年增+12.2%。前一季的2026年第1季略高,為USD 5,747.8M(年增+12.7%)。因此第2季的數字不是單季飆升,而是季度營收站上USD 5.7B以上、連續兩季雙位數成長的延續。
為什麼這個數字比多數指標更重要
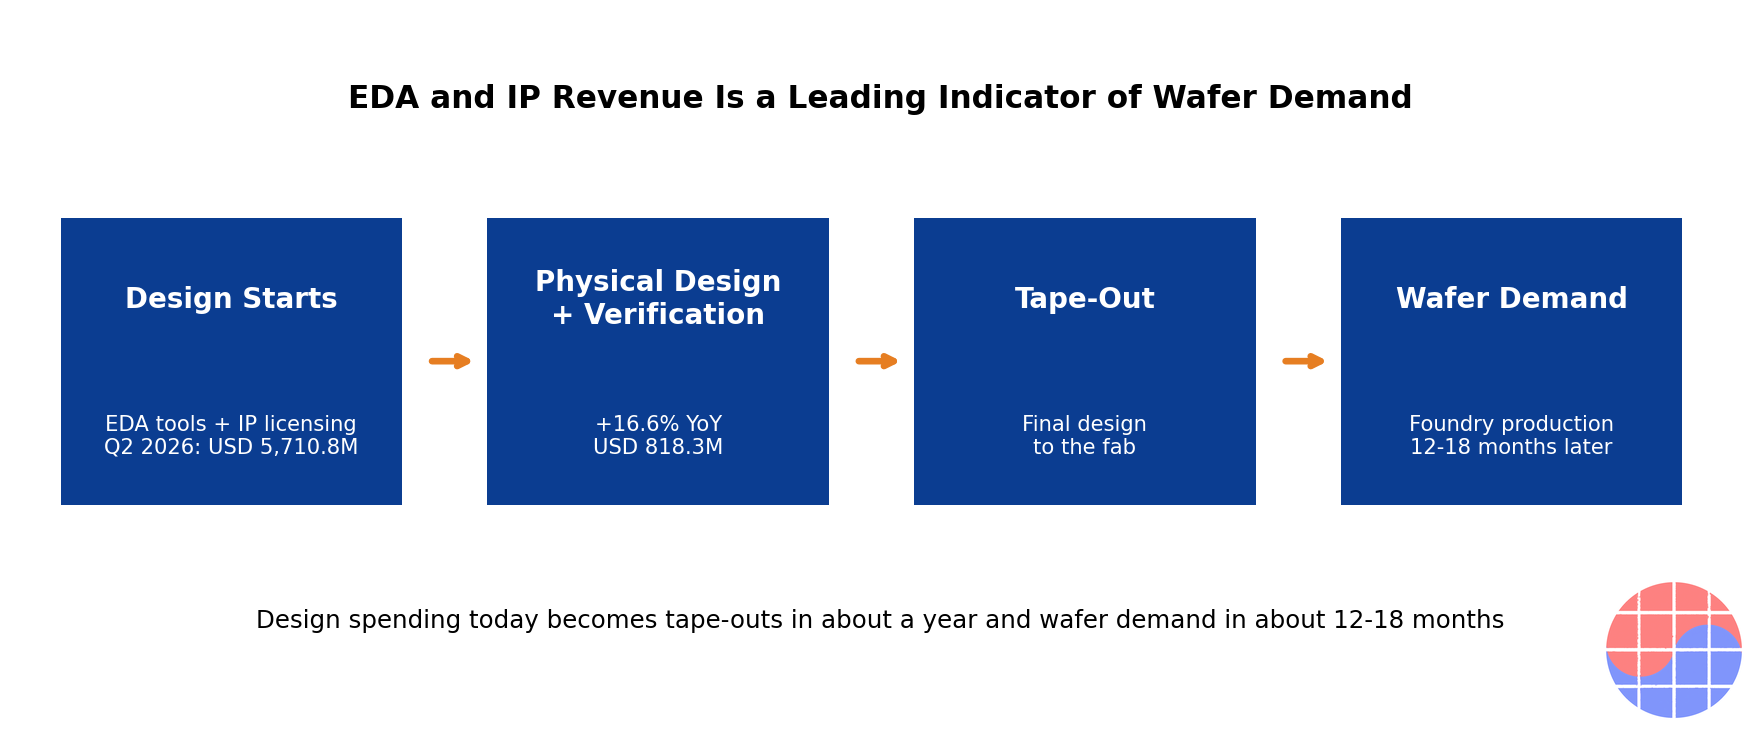
設計支出位於半導體價值鏈的最前端。今天啟動的設計,大約一年後投片,並在12至18個月後轉化為晶圓需求。設備訂單、晶圓代工產能利用率與記憶體需求,全都是先出現在EDA與矽智財營收中的決策的下游回聲。這使此季度系列成為領先指標:它描述的不是正在發生的晶片週期,而是已經被決定、即將到來的晶片週期。
2026年第2季數據在總體成長率之下,帶有三個結構訊息。第一,結構正轉向矽智財——從自己做設計,轉向買設計。第二,地理正轉向亞太區。第三,產業正以更少的人力創造更多營收,這說明了價值與定價能力如今位於設計堆疊的哪個位置。
商業深度分析
類別拆解:矽智財登上首位
| 類別 | 2026年Q2營收(USD M) | 年增率 | 占整體比重 |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | 約38.5% |
| CAE | 2,077.6 | +7.7% | 約36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | 約14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | 約6.4% |
| Services | 251.7 | +25.1% | 約4.4% |
| 合計 | 5,710.8 | +12.2% | 100% |
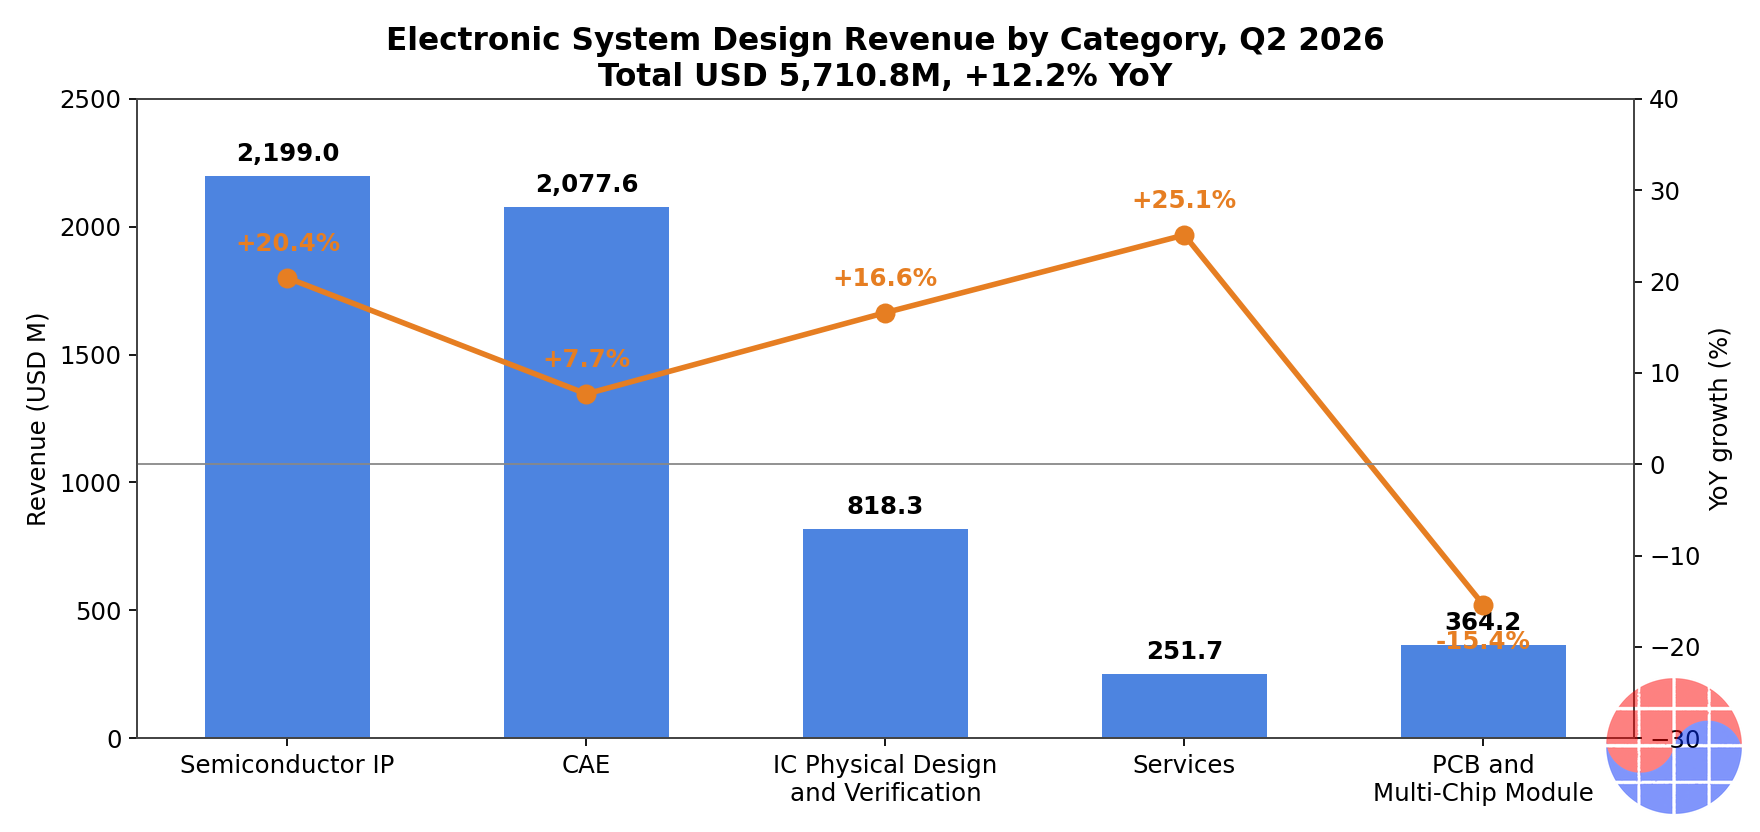
電子系統設計產業類別別營收,2026年第2季。來源:Semiconductor Digest, 2026-10-19
本季的主角是矽智財:USD 2,199.0M,成長+20.4%。矽智財不再是配角類別,它約占設計產業總營收的38.5%,是晶片設計中最大的支出池。核心模擬與設計工具類別CAE以USD 2,077.6M、成長+7.7%維持第二支柱地位。
兩個較小的類別攜帶了不成比例的資訊量。IC Physical Design and Verification成長+16.6%至USD 818.3M。實體設計與驗證支出發生在設計專案的後段,當晶片從紙上架構走向實現與簽核。這個類別的成長意味著設計不只是被啟動,而是被推向完成。Services以全場最快的+25.1%成長至USD 251.7M,顯示客戶在買工具之外,也在買專業與執行產能:當內部團隊飽和時,他們租用能力。
唯一的衰退同樣富有資訊。PCB and Multi-Chip Module營收下滑-15.4%至USD 364.2M。現代系統的複雜度正集中到矽的內部——小晶片、先進封裝與更大的SoC——而不是電路板上。板級設計業務正是這場遷移以損失形式被記錄的位置。
地區別拆解:設計工作向東移
| 地區 | 2026年Q2營收(USD M) | 年增率 |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| 合計 | 5,710.8 | +12.2% |
電子系統設計產業地區別營收,2026年第2季。來源:Semiconductor Digest, 2026-10-19
美洲以USD 2,443.5M仍是最大的設計市場,但成長+22.4%的亞太區以USD 2,298.7M快速拉近差距。兩地季度營收差距如今僅約USD 145M。若目前的成長率差距持續,亞太區將在數季之內超越美洲,成為最大的設計支出地區。EMEA成長+2.3%至USD 665.6M,日本成長+9.3%至USD 303.1M——數字不差,但動能不在那裡。
從策略角度解讀,這是客製化矽的地理。亞太區擁有晶圓代工生態系、快速成長的無晶圓廠部門,以及日益自行設計晶片的大型電子製造商。設計支出跟隨設計團隊,而設計團隊正不成比例地在亞太區增加。
矽智財占38.5%的經濟學
為什麼矽智財持續比用來設計的工具成長更快?因為晶片設計的經濟學已經翻轉。在先進製程,從零設計每個模塊既慢又貴,而最稀缺的資源不是軟體席位,而是資深工程時間。購買經過驗證的矽智財模塊,能把固定的內部成本——團隊、時程、驗證負擔——轉換為授權費,以及在許多模式下,按出貨晶片計算的權利金。
這在同一個類別中產生兩種截然不同的商業模式。授權模式預先收取,行為類似軟體營收:毛利率高、認列早、與設計啟動連動。權利金模式在產品生命週期內按單位收取:起初較小,但隨出貨量複利成長,並把矽智財供應商的營收與客戶的商業成功綁在一起。一個以+20.4%成長、且在總設計支出中比重上升的類別,意味著兩具引擎同時運轉——啟動的設計更多了,每個設計中買來的成分也更多了。
這是客製化矽時代的財務簽名。自行設計AI加速器的超大規模雲端業者、自行設計控制器的汽車公司、自行設計SoC的消費電子公司,都面對同一道算術:擁有架構與差異化模塊,其餘全部授權。每一個晶片設計的新進入者,幾乎注定是重度矽智財客戶,因為沒有任何新進入者擁有三十年累積的內部設計資產。
領先指標的鏈條
這份數據集的實用價值在於時機。鏈條以可預測的順序運行:設計啟動先驅動EDA工具與矽智財授權營收;實體設計與驗證支出在專案接近投片時達到高峰;投片轉化為晶圓代工廠的晶圓投片;晶圓投片成為封裝完成的晶片、設備利用率,最終成為終端產品供給。
| 階段 | 發生的事 | 距晶圓需求的約略時滯 |
|---|---|---|
| 設計啟動 | 架構、矽智財授權、工具席位 | 約12至18個月 |
| 實體設計與驗證 | 實現、簽核準備 | 約6至12個月 |
| 投片 | 最終設計交付晶圓廠 | 約3至6個月 |
| 晶圓生產 | 晶圓代工製造與封裝 | 0 |
按這座時鐘,2026年第2季設計支出的躍升——且後段的實體設計類別成長+16.6%——指向2026下半年至2027年的投片活動,以及一路延續到2028年的晶圓需求。它不保證每個設計都會商業成功。它確實意味著產業客戶已經投入了先於生產的資金,這正是這份統計對任何想提前兩到四季追蹤晶圓代工利用率、設備訂單或記憶體需求的人有價值的原因。
營收上升,就業下降
報告中最安靜卻最值得注意的一行是就業。統計追蹤的公司在2026年第2季雇用71,396人,較一年前的72,529人減少-1.6%,即減少超過1,100個職位。同期營收成長了+12.2%。
兩個力量解釋了這個組合。第一是自動化:AI輔助設計工具確實提高了每位工程師的產出,供應商多年來已把機器學習嵌入佈局、驗證與除錯流程。第二是定價能力。一個能以這種速度提高人均營收的產業,是其產品每席價值不斷變大的產業——更大的設計、更多的驗證、更多的簽核角落、每顆晶片更多的矽智財內容——而且客戶幾乎沒有替代選項。設計工具與經過驗證的矽智財是整個半導體鏈中最難替代的採購之一:轉換成本以團隊再培訓與設計再驗證來衡量,而不是授權費。
需要注意的是,就業是落後且由公司申報的量測,一年的下滑並不能證明永久性的生產力體制。但方向與報告的其他內容一致:設計產出更多、買來的比自製的多、而做的人略為減少。
Chase's Take
總體數字——USD 5,710.8M,成長+12.2%——是這份報告中最不有趣的部分。榮景年份的總體成長本就在預期之內。其下的結構才值得注意。
先看結構。當矽智財以約38.5%的占比成為設計支出中最大的類別,並以+20.4%成長時,產業正在告訴你晶片如今如何被設計:圍繞著自有的差異化核心,組裝買來的元件。這是分工結構上看似永久性的變化,而不是景氣循環的曇花一現。這個結構中的贏家,是擁有可重用、可驗證、難以複製的設計資產的人。而每個設計團隊的策略問題,不再是「我們能做這個模塊嗎」,而是「這個模塊是我們的差異化所在嗎」。如果答案是否定的,市場如今會把自行開發定價為一種放縱。
第二,看實體設計數字。設計啟動是廉價的言詞;公司會啟動日後取消的設計。+16.6%的實體設計與驗證支出,是在專案後段、由打算投片的團隊花出的錢。再加上Services的+25.1%——客戶付費購買外部產能來完成專案——畫面是一條不僅寬、而且在流動的管線。這正是本季領先指標解讀可信、而不只是聽起來合理的原因。
第三,地區故事是策略故事。亞太區成長+22.4%、美洲成長+7.1%,主要不是成本的故事,而是客製化矽客戶、晶圓代工鄰近的設計生態系與新設計中心在哪裡的故事。今天在亞太區建立的設計產能,會成為未來十年對架構、標準與供應商選擇的設計影響力。把設計地理當作採購細節的公司,會誤讀產業重心移動的方向。
最後,就業這一行。營收+12.2%而就業-1.6%,是如今貫穿整個AI經濟的問題的設計產業版本:這份成長有多少是需求,有多少是槓桿?在這裡,答案看起來是兩者皆是——確實有更多設計工作、確實有更多自動化、供應商也確實擁有定價能力。需要承保的風險,不是這個數字下季反轉。而是一個以更少人力生產更多的產業,會變得依賴少數工具與矽智財瓶頸——而在半導體領域,瓶頸最終會同時招來溢價定價與政治關注。
影響
- 晶圓代工與設備供應商: 把2026年第2季設計支出視為已預訂的未來需求。後段類別(實體設計與驗證+16.6%)支持投片動能延續至2027年,晶圓需求則遵循通常12至18個月的設計到生產時滯。
- 無晶圓廠與客製化矽團隊: 矽智財市場+20.4%的成長就是你的自製與外購基準。如果你的內部模塊不是差異化要素,市場正在告訴你它的價格——而你的競爭者已經在付這個價格並更快出貨。
- 矽智財供應商: 以約38.5%的總設計支出占比,矽智財是產業的重心。當設計啟動轉化為出貨量時,權利金連動模式獲益最大。亞太區+22.4%的成長率說明了下一輪授權談判將在哪裡發生。
- 投資人: 訊號的層級是結構在先、總數在後。矽智財占比、亞太區成長率與營收對就業的差距(營收+12.2%、就業-1.6%)描述結構;總數描述天氣。留意PCB and Multi-Chip Module(-15.4%)是穩定下來,還是確認複雜度向封裝內部移動的持久轉變。
- 政策制定者: 設計是晶片堆疊中資本密集度最低、策略槓桿最高的一層。一個以+22.4%成長設計支出的地區,正在建立單靠晶圓廠無法賦予的影響力。
FAQ
2026年第2季電子系統設計產業的規模有多大?
根據2026年10月19日發布的季度市場統計,2026年第2季營收總計USD 5,710.8M,較2025年第2季的USD 5,089.4M成長+12.2%。2026年第1季為USD 5,747.8M,年增+12.7%,成長已連續兩季維持雙位數。
為什麼矽智財是最大且成長最快的主要類別?
矽智財營收達到USD 2,199.0M,成長+20.4%,約占產業總額的38.5%。驅動力是客製化矽的經濟學:在先進製程自行設計每個模塊既慢又消耗稀缺的工程時間,因此團隊授權使用經過驗證的模塊,把內部精力留給差異化架構。授權費把設計啟動變現,權利金把出貨量變現。
EDA與矽智財營收能預測未來晶片需求的什麼?
設計支出領先於生產。今天授權並啟動的設計,通常約一年內達到投片,約12至18個月內形成晶圓需求。後段類別IC Physical Design and Verification成長+16.6%,顯示專案正朝投片推進,支持晶圓代工晶圓需求延續至2027年。
為什麼營收成長+12.2%,就業卻下滑-1.6%?
受追蹤公司雇用71,396人,低於一年前的72,529人。這個組合反映了AI輔助設計自動化提高了每位工程師的產出,加上定價能力:更大、更複雜的設計需要每席更多的工具與矽智財內容,而在專案中途更換工具或經過驗證的矽智財成本高昂,因此供應商能維持漲價。
來源:Semiconductor Digest, 2026-10-19;EconoTimes, 2026-10。所有營收數字均來自2026年10月19日發布的電子系統設計產業2026年第2季市場統計報告。本文章為分析,並非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


