 VLSI Korea
Etched 210億美元估值解析:市場為何押注 Transformer 專用晶片 Sohu
Etched於2026年8月在Jane Street主導的Series D達到210億美元估值。把Transformer硬體化寫入矽晶的Sohu、超過10億美元的已簽署合約、第一套已交付機櫃——本篇解析這個價格要成立,哪些事必須為真。


30秒摘要
2022年成立於聖荷西的AI晶片新創Etched,於2026年8月在Jane Street主導的Series D中募資7億美元,post-money估值達到210億美元(以1美元兌1,400韓元計算,約29.4兆韓元)。這個價格在26天內翻了一倍:2026年7月23日完成的Series C估值為103億美元,而那本身又是從2025年12月的50億美元翻倍而來。支撐這個價格的產品是Sohu:一顆以台積電N4P製程製造的ASIC,把Transformer架構直接硬體化寫入矽晶,而不是在可程式GPU上以軟體執行。Etched宣稱,8顆晶片組成的Sohu伺服器在Llama 70B上每秒可處理超過50萬個token,並可取代160張NVIDIA H100 GPU。這些數字是公司自己的宣稱,尚無獨立公開基準測試驗證。相對地,已驗證的事實更為堅實:A0矽晶first-pass成功、超過10億美元的已簽署客戶合約、2026年7月出貨給Jane Street的第一套機櫃,以及一位先以客戶身分測試硬體、再主導該輪募資的領投人。因此,210億美元買的不是目前的營收。它買的是一個特定的未來:Transformer維持主導架構、Sohu的效率優勢在真實生產工作負載中站得住腳,而且Etched能在超大規模業者與NVIDIA縮小差距之前,從第一套機櫃擴展到gigawatt級部署。
背景
Etched由Gavin Uberti、Chris Zhu與Robert Wachen於2022年創立。這三位Harvard輟學生在2023年花了一整年,帶著一份30頁的備忘錄向投資人說明:AI終將超越通用型GPU,需要為單一架構打造的矽晶。絕大多數投資人拒絕了。備忘錄沒有改變,市場改變了。當推論(inference)——執行已訓練好的模型,而非訓練模型——成為AI時代的經常性成本時,專用化的經濟學開始看起來完全不同。
公司的第一顆晶片Sohu,就是那份備忘錄的實體形態。GPU是一台可程式的機器:它能跑Transformer、卷積網路、古典模擬,以及幾乎任何能以CUDA表達的工作,並以效率作為靈活性的代價。當GPU執行Transformer時,部分矽晶、排程邏輯與記憶體流量服務的是通用性本身,而不是工作負載。Etched移除了通用性。Sohu把由attention、feed-forward網路與KV cache流量模式構成的Transformer,以固定功能硬體實作在台積電4奈米N4P製程上,每顆晶片搭載144GB HBM3記憶體。公司主張,正是這個結構讓Sohu在相同工作負載上能維持遠高於GPU一般30~40%水準的FLOPS utilization。
Etched一直保持stealth狀態,直到2026年6月30日才一次揭露多項事實:A0矽晶已從台積電回到並first-pass運作成功;到當時為止累計募資8億美元;客戶已就公司稱為frontier inference cluster的機櫃級系統簽署超過10億美元的合約。把估值定在50億美元的2025年12月那一輪,也在此時一併揭露。根據報導的時間線,團隊從收到測試晶片到跑起真實推論只花了44天,以業界標準來看是很快的bring-up。公司員工超過400人,在聖荷西營運一座2MW資料中心,開設了80,000平方英尺、10MW、附有自有SMT產線與NPI實驗室的Milpitas廠區,並在台灣設有工廠。
有一個細節是後續所有討論的前提。2026年7月的公告中,Etched重新定義了產品:不再只是Transformer專用晶片,而是標榜architecture-agnostic的機櫃級推論系統。公司表示,它能執行DeepSeek、Qwen等大型mixture-of-experts模型,甚至能執行非Transformer的state-space架構Mamba。這種廣度究竟存在於矽晶本身、周邊系統與軟體,還是下一代硬體之中,正是估值所繫的關鍵問題。
商業深度分析
募資階梯:八個月內從50億到210億美元
| 輪次 | 日期 | 金額 | Post-money估值 | 領投 |
|---|---|---|---|---|
| Series A | 2024年6月 | 1.2億美元 | 未揭露 | Primary Venture Partners、Positive Sum |
| 未公告輪次 | 2025年12月 | 5億美元 | 50億美元 | Stripes |
| Series C | 2026年7月23日 | 3億美元 | 103億美元 | Sequoia |
| Series D | 2026年8月18日 | 7億美元 | 210億美元 | Jane Street |
累計募資約19億美元。Series C以公司說法是Sequoia主導的Series C中歷來最高估值,SK hynix、a16z、Jane Street與Diffusion均有參與。Series D則加入了Kleiner Perkins、Tiger Global、Bain Capital Ventures、Neo、Primary、Stripes、Positive Sum與Blackstone。這個階梯有兩個值得注意的特徵。第一是重新定價的速度:八個月內漲了4.2倍,最後一次翻倍只用了26天。這是動能定價——每一輪驗證上一輪的依據,有一部分正是那一輪本身的存在。第二是Series D領投者的身分。Jane Street不是創投公司,而是一家量化交易公司,運行著金融業對延遲與精確度最敏感的一批運算。它測試了Etched的晶片,在2026年7月接收第一套機櫃並投入自家資料中心的生產環境,然後主導了7億美元的募資。一位親自承擔硬體營運風險的客戶,先用採購訂單投票、再用投資合約投票,這是Etched故事中最有力的單一證據。
專用化買到了什麼,又賣掉了什麼
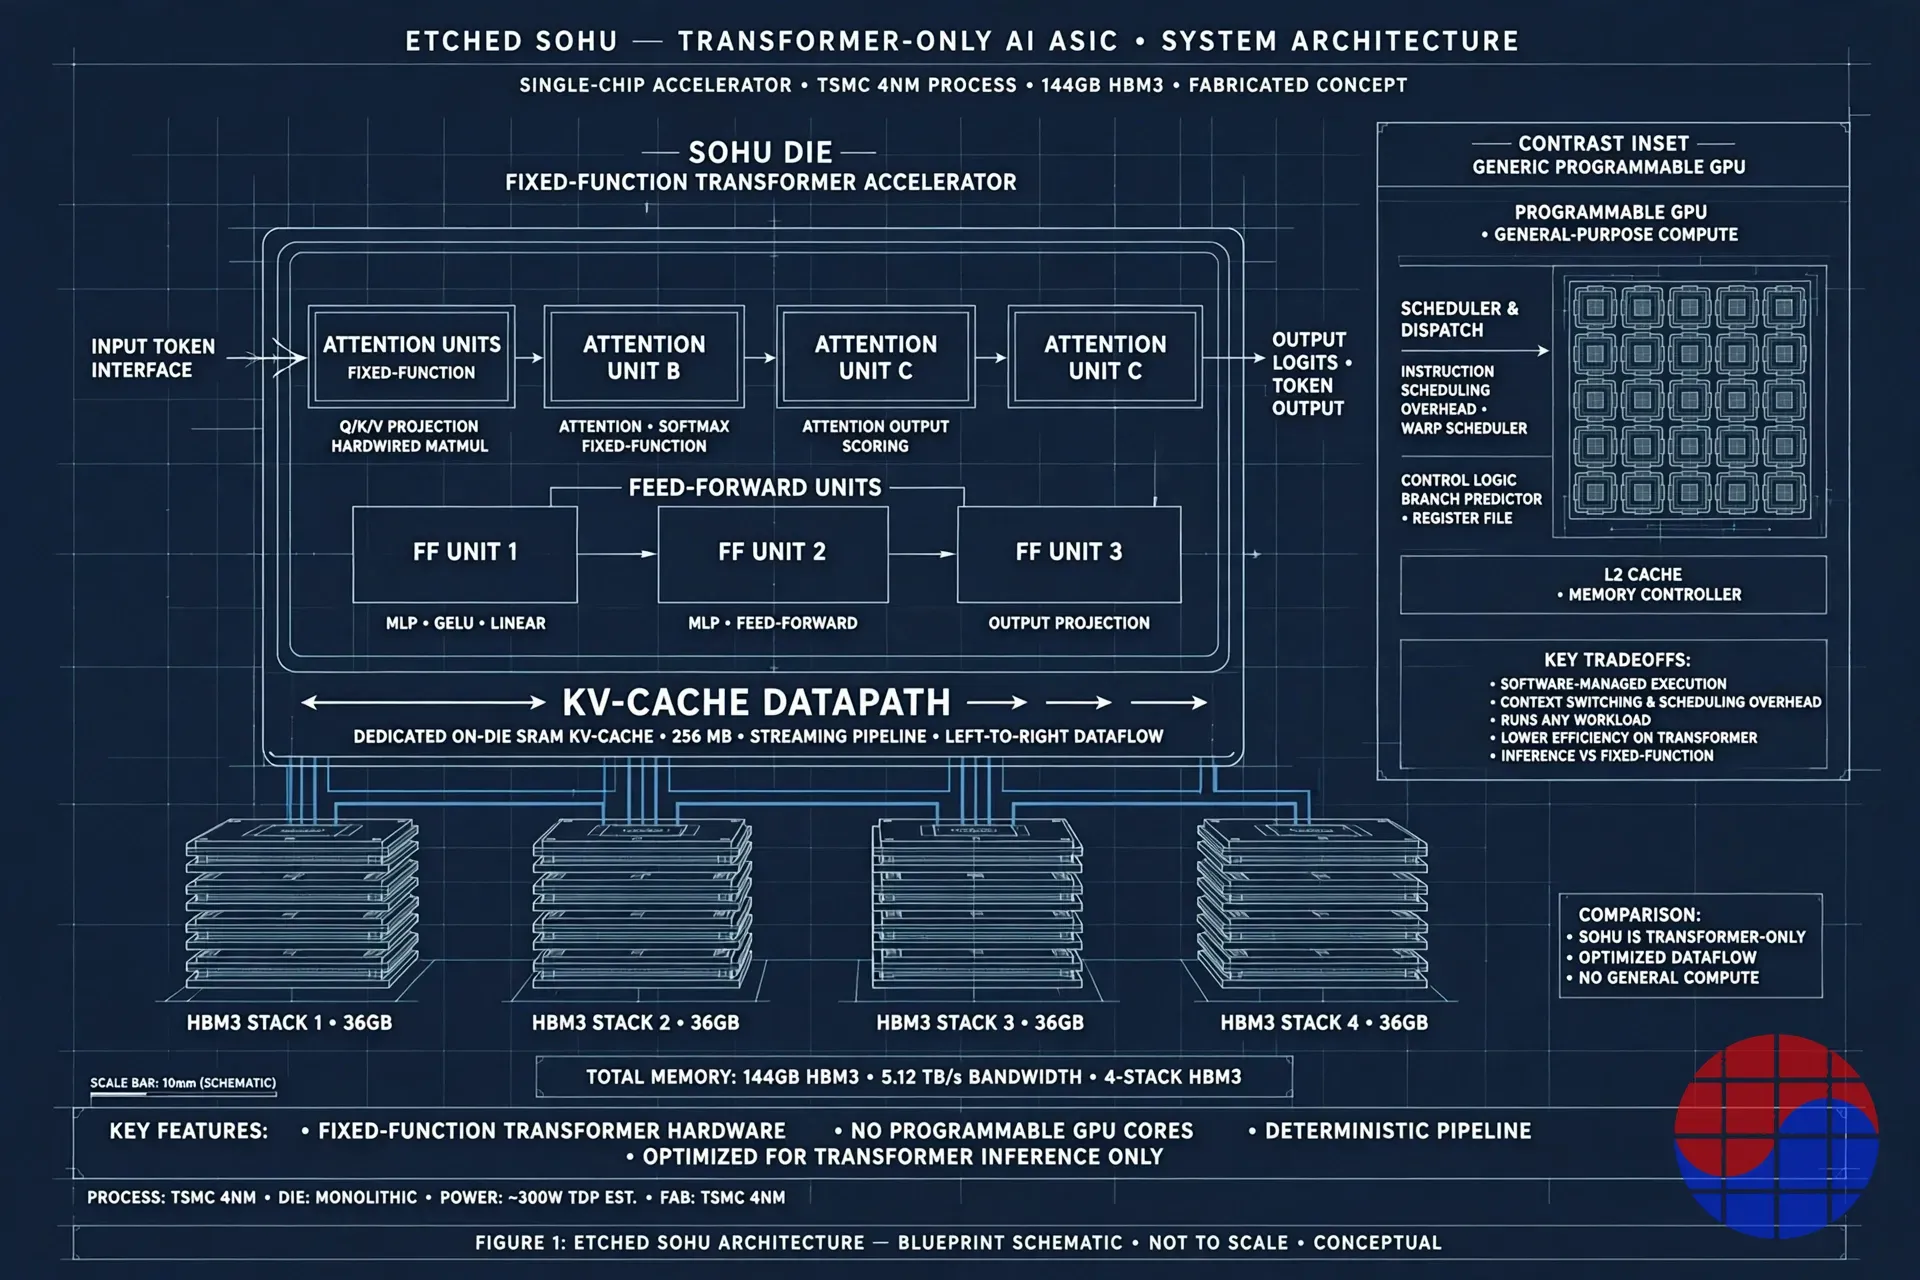
技術論據建立在utilization與記憶體行為上。Autoregressive decode受制於記憶體頻寬,以及晶片在每個週期有多少比例在做有用的工作。固定功能的Transformer資料路徑移除了kernel launch的額外開銷與排程器決策,也拿掉了GPU為了Sohu永遠不會執行的工作負載所背負的可程式機構。公司的頭條數字由此而來:8顆晶片的伺服器在Llama 70B上每秒超過50萬個token(相較於8張H100系統的約23,000個)、一台Sohu伺服器取代160張H100,以及在兆級參數sparse mixture-of-experts模型上維持peak FLOPS 80%以上、同時以傳統AI晶片一半以下電壓為目標的「Low Voltage Inference」設計。
這個取捨的成本面同樣具體。硬體化的晶片無法在領域轉向時跟上:它不能執行convolutional encoder、diffusion的U-Net步驟,也不能執行無法映射到其電路的state-space scan,而且沒有訓練或backpropagation路徑,是純推論晶片。Etched的回答有兩個。第一,Transformer與其MoE後繼者在已部署模型中根深蒂固,在真正重要的層面上,工作負載實際上已經凍結。第二,是新的architecture-agnostic框架:其叢集已經能跑DeepSeek、Qwen與Mamba。兩個回答都可能部分為真,但它們是不同的主張。第一個是對工作負載穩定性的押注。第二個是關於系統設計的主張,而由於沒有公開的第三方基準測試、沒有公開定價、也沒有自助租用硬體的方式,外部觀察者目前還無法驗證。
商業模式:賣的是叢集,不是晶片
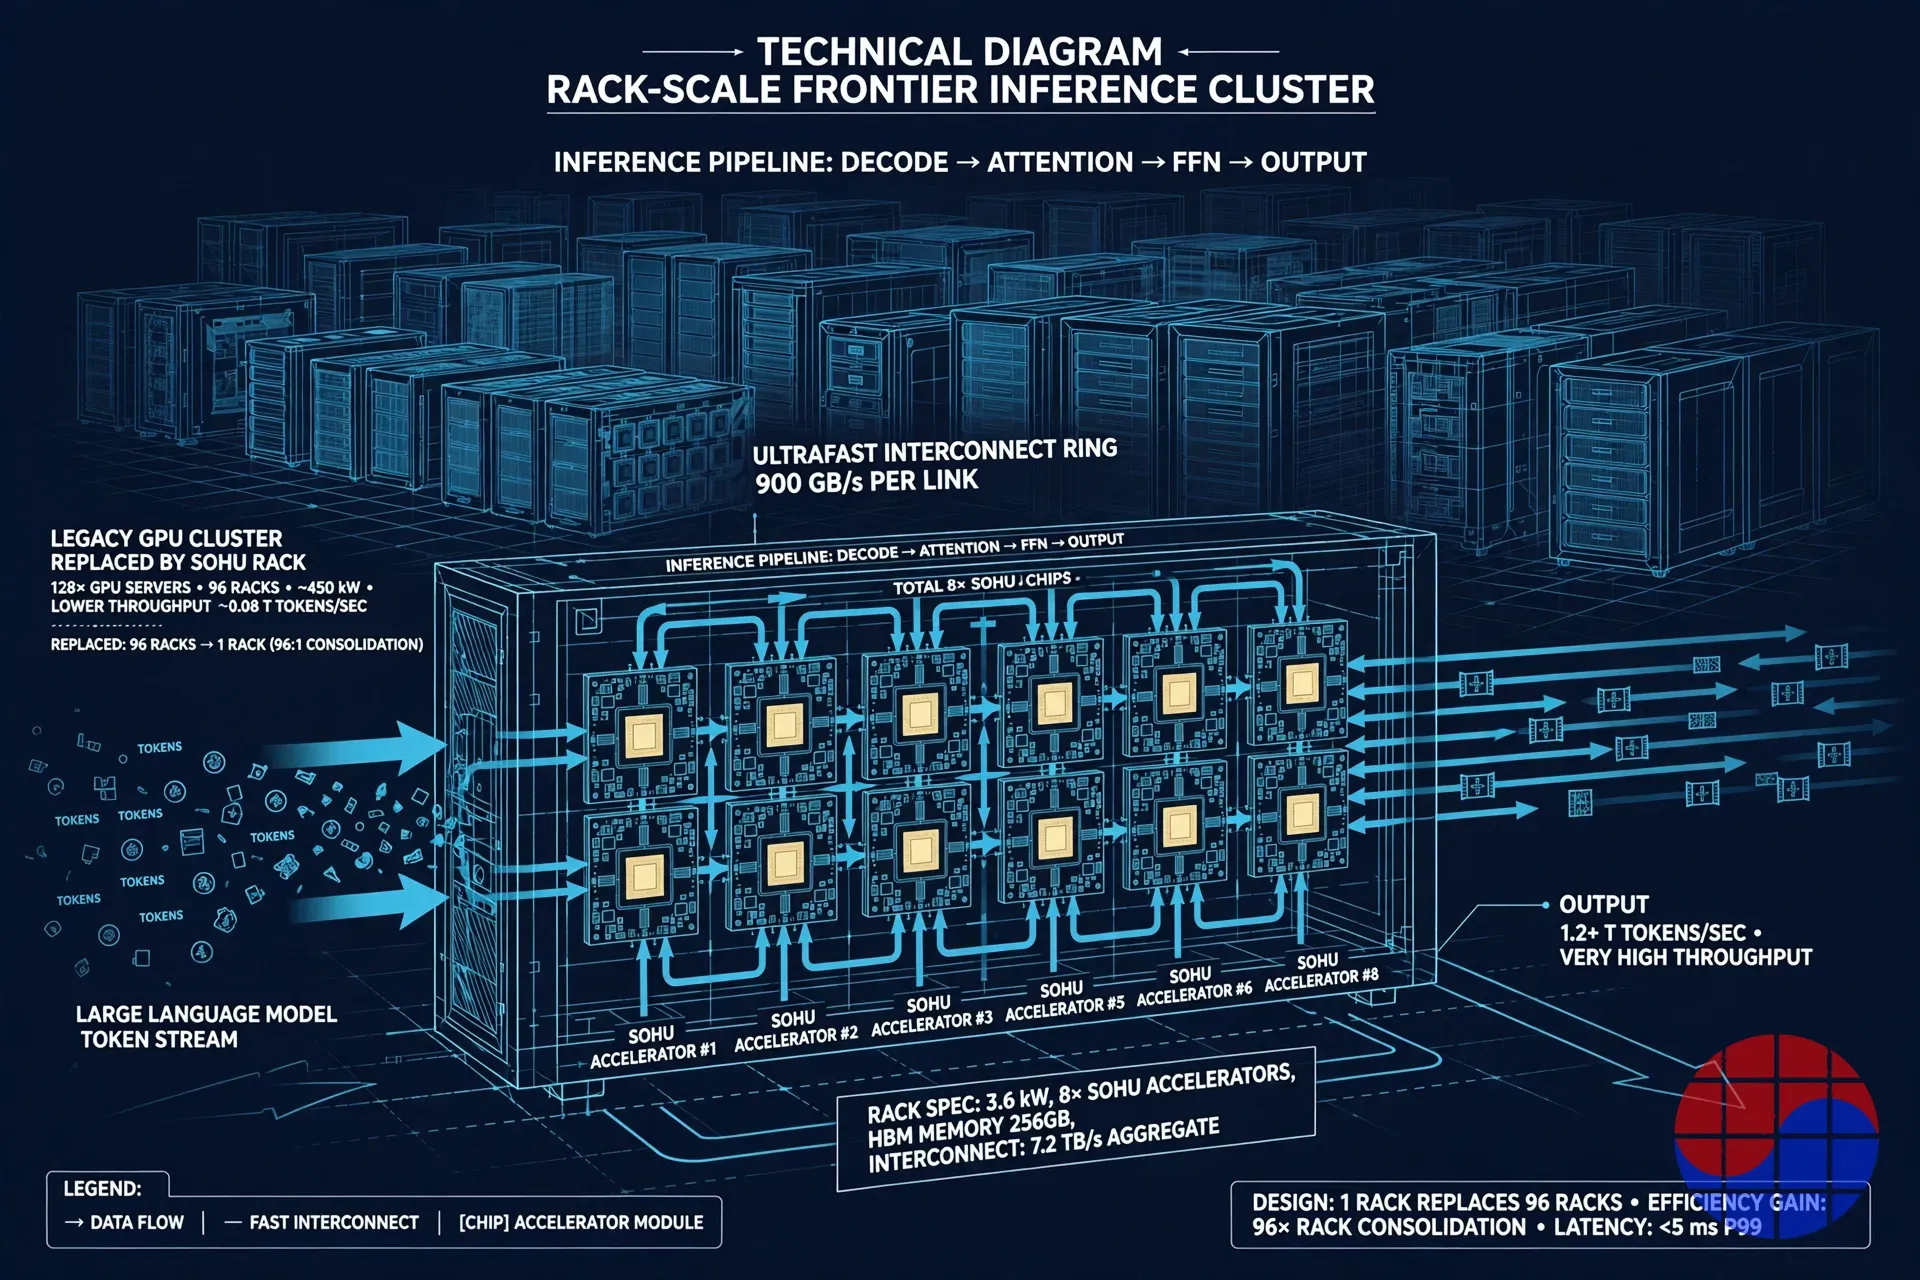
Etched不賣裸晶片。它賣的是frontier inference cluster:把矽晶、HBM記憶體子系統、客製機櫃、網路與軟體層綁成一個可部署單位。這改變了經濟學。機櫃級系統每次部署的營收高於零組件晶片,把客戶鎖進Etched的完整技術棧,並讓公司掌控其效率宣稱所依賴的變數——供電、散熱與記憶體配置。超過10億美元的已簽署合約是合約金額,不是已認列營收:截至2026年8月公告時,公開確認的客戶交付只有Jane Street那一套機櫃。合約金額與完成交付、驗收、收款的系統之間的落差,正是晶片新創歷來成功或失敗之處,也是Etched所說自己正在全力衝刺的區段。公司正並行開發三代硬體,並提出2027年達到gigawatt級生產能力的目標。
210億美元要成立,哪些事必須為真
把這個價格隱含的算術跑一遍。210億美元大約是那本超過10億美元合約帳的21倍——而且是在帳上大部分尚未出貨的階段。若要讓這個估值從英勇的假設變成平凡的假設,公司需要在幾年內達到以下狀態之一:以10倍營收倍數計,年營收約21億美元;或以20倍計,約10.5億美元。這要求已簽署合約轉化為交付,交付擴展為重複的fleet訂單,且毛利率更接近系統公司而非零組件供應商。同時,效能優勢必須在兩個移動目標面前存活:NVIDIA每一代都重新定價每token成本的產品路線圖,以及Google、AWS、Microsoft、Meta等超大規模業者的自研推論ASIC——它們有內部需求,不需要贏得任何外部訂單。最後,還需要HBM供應。當每顆晶片144GB的設計擴展到gigawatt規模,這既是邏輯問題,也是記憶體配額問題,而配額跟隨的是既有業者已經握有的量產承諾。
Chase's Take
我在timing signoff領域工作,所以我讀這個故事時,先把它當成EDA與執行力的問題,其次才是金融故事。有三點真正令我印象深刻。以這種複雜度的固定功能設計拿下A0 first-pass成功,不是行銷里程碑;它意味著架構、實體設計與驗證計畫第一次就對了,這很罕見,也很難靠砸錢偽造。不追逐最先進製程、選擇成熟且良率高的N4P,是以每token成本與時程最佳化、而非規格表最佳化的團隊才會做的決定。而Jane Street的順序是正確的證明順序:測試、部署、然後投資。交易公司測量tail latency與數值行為的嚴苛程度,是任何基準測試套件都比不上的。
我的懷疑落在兩處。第一是產品定義的移動。創業命題——把Transformer硬體化、刪掉其他一切——因為可證偽而強大。而同一套系統能舒適地執行MoE路由與Mamba的新宣稱,是較軟的主張,公司也沒有公開獨立數據,來區分矽晶做的工作與軟體及系統層吸收的工作。如果靈活性存在於固定硬體之上的軟體模擬,那麼效率優勢恰恰會在客戶愈來愈多部署的那些模型上收窄。第二是重新定價的速度。26天內翻倍的估值不是由折現現金流決定的,而是由稀缺性決定的:市面上可信、正在出貨的非NVIDIA推論平台極少,策略買家正付錢保留其中之一的選擇權。這可以是理性的,但同時也很脆弱——一旦交付延遲兩個季度,或有超大規模業者把自研ASIC開放給外部客戶,同樣的稀缺溢價會迅速壓縮。
結論是:技術押注是真的,第一位客戶的證明是真的,而價格是一張押注完美擴產的前瞻選擇權。在這裡,我寧可擁有問題而不是答案。接下來兩個最重要的數據點是:第二位具名客戶的重複訂單,以及在生產batch size下由獨立方面測得的每token成本數字。
影響與展望
對AI基礎設施採購者而言,Etched的軌跡確認了:現在的採購指標是每token成本而非peak FLOPS,而且專用推論矽晶已是董事會層級的議題,不再是實驗。對NVIDIA而言,風險不是這一間新創,而是這個範本:領投客戶同時是領投投資人,會讓通常的採用時程崩塌,而每一家看著Jane Street部署的超大規模業者,現在都有了一個參考案例。對記憶體產業而言,每顆晶片144GB HBM3的設計若擴展到gigawatt級部署,將形成一個新的、集中的HBM需求來源,配額規劃者必須為其定價。對晶片新創而言,門檻已經移動:走出stealth八個月達到210億美元,靠的是first-pass矽晶、已簽署合約帳、客戶主導募資這個順序——敘事跟在硬體後面。對投資人而言,Etched的階梯是AI金融一個正在進行的問題的乾淨測試:推論這個AI時代的經常性工作負載,是否能為以最低成本提供它的公司,正當化平台級的估值。
註:募資金額、估值與合約數字為公司於上述日期(2025年12月至2026年8月)公告並經報導之值;效能數字為Etched自身宣稱,截至發表時尚未在公開基準測試中獲得獨立驗證。
FAQ
Q:Etched是什麼公司?Sohu是什麼? A:Etched是Gavin Uberti、Chris Zhu與Robert Wachen於2022年在聖荷西創立的AI晶片新創。Sohu是它的第一顆晶片:一顆以台積電N4P製程製造、每顆晶片搭載144GB HBM3的ASIC,把Transformer架構硬體化寫入固定功能矽晶,用於AI推論。它以放棄GPU的靈活性,換取在Transformer工作負載上的速度與效率;Etched目前將它作為稱為frontier inference cluster的機櫃級系統的一部分來銷售。
Q:Etched的估值為什麼是210億美元? A:210億美元是它在2026年8月18日由Jane Street主導的7億美元Series D的post-money估值(以1美元兌1,400韓元計,約29.4兆韓元)。價格從2025年12月的50億美元,升至2026年7月23日Sequoia主導Series C的103億美元,再在26天內翻倍。投資人定價的是由超過10億美元已簽署合約與第一套已交付機櫃所支撐的未來推論營收,而不是目前的獲利。
Q:Etched已經出貨了嗎?客戶是誰? A:在初期規模上,是的。Etched於2026年7月把第一套機櫃出貨給Jane Street;Jane Street是它第一位具名客戶,表示已測試該晶片、對早期結果滿意,並正在自家資料中心運行這套機櫃。公司表示,橫跨前沿AI公司與雲端業者的已簽署客戶合約超過10億美元,但大多數客戶名稱尚未揭露,量產仍在朝2027年gigawatt級目標爬升中。
Q:Etched論點最大的風險是什麼? A:有四項最突出。架構風險:若模型架構轉向,Transformer專用硬體的價值會下降,而執行MoE與非Transformer模型的新宣稱尚無獨立驗證。證據風險:頭條效能數字是沒有公開第三方基準測試與定價的公司宣稱。競爭風險:NVIDIA的產品路線圖與超大規模業者的自研ASIC,以大得多的供應鏈攻擊同一個每token成本指標。執行風險:在確保HBM供應的同時,把10億美元合約帳轉化為gigawatt規模的交付,尚未經過證明。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


