 VLSI Korea
「Market Bulletin: 640億美元仍不夠 ― 台積電與ASML財報指向晶圓廠設備供給吃緊」
台積電將2026年capex維持在US$60–64B,同時將營收成長財測上調至約44%;ASML則公布創紀錄的第三季財報,並坦言2027至2028年產能無法滿足需求——2029至2030年的訂單已在討論中。短缺如何從晶片轉移到晶圓廠設備、誰贏誰輸,以及韓國視角的解讀。


「Market Bulletin: 640億美元仍不夠 ― 台積電與ASML財報指向晶圓廠設備供給吃緊」
2026年10月16日 — 本週最重要的半導體新聞與晶片無關,而是與製造晶片的機器有關。台積電將2026年capex預算維持在US$60–64 billion,同時將全年營收成長財測上調至約44%;ASML則公布創紀錄的第三季營收€11.662 billion,並坦承:其目前規劃的2027至2028年供應產能「將不足以完全滿足客戶需求」。已有部分客戶開始詢問2029年甚至2030年的設備訂單。短缺已經上移——從晶片轉向了印出晶片的機器。
重點摘要
- 台積電上調展望而不提高預算。 2026年capex維持在US$60–64 billion,但2026年以美元計的營收成長財測從40%出頭上調至約44%。2026至2028年capex將超過前三年的總和。沒有對訂單簿的深度信心,不會出現這種組合。報導來源:Focus Taiwan (CNA)。
- 第四季財測驚人。 台積電財測第四季營收達US$52.3–54.3 billion——季增14%、年增58%(以中值計)——gross margin達65–67%。第三季EPS創下NT$29.43的新高。報導來源:Focus Taiwan (CNA)。
- 2nm已佔營收8%。 台積電2nm製程貢獻了第三季總營收的8%,從第二季的3%翻倍有餘,距量產僅數月。先進製程的爬坡速度是設備需求的直接領先指標。報導來源:Focus Taiwan (CNA)。
- ASML造機器的速度趕不上訂單。 第三季交付113台新微影系統,相較第二季的86台(+31.4%),營收€11.662 billion(+55.2% YoY、+25% QoQ),淨利€4.96 billion(+133.4% YoY),gross margin達57.5%。2026全年營收財測下限上調€1 billion至€44–45 billion,並財測第四季營收達€14.2–15.2 billion。報導來源:ChosunBiz。
- 2030年的設備訂單已成為話題。 ASML執行長表示,已有部分客戶對2029年甚至2030年的訂單表達興趣,公司正在評估在先前宣布的增產30%之外,進一步擴大2028年的產能。報導來源:ChosunBiz。
市場動態
10月14至15日的財報雙連發,從兩端講述了同一個故事。製造晶片的公司(台積電)在凍結capex的同時上調營收展望;販售機器的公司(ASML)創下史上最佳季度,同時承認造不出足夠的機器。需求正在溢出,而供應側的天花板已經清晰可見。台積電2026至2028年capex將超過前三年總和的財測,實際上為設備產業保證了三年的訂單能見度。
數據指出了瓶頸所在。ASML第三季交付113台微影系統——較第二季的86台增加31.4%——創下紀錄,但執行長傳達的訊息是,即使這個速度仍然不夠。客戶開始詢問2029至2030年的產能檔期,意味著機台交期已結構性地拉長至慣常的12至18個月之外。即便是2028年規劃中的30%產能擴張可能還要加碼的坦承,讀起來像一份自白:當前的擴張週期已追不上需求。
台積電的2nm爬坡加速了這股擠壓。量產數月內就達到營收佔比8%——從第二季的3%翻倍有餘——意味著先進製程轉換正在提升設備強度:2nm需要更多次的EUV曝光與更複雜的製程步驟,因此每片晶圓消耗更多的機台產能。台積電凍結capex、同時將營收展望上調至44%,並非需求警告;而是表明已下訂的設備足以承載這波成長——而且是剛好夠。
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
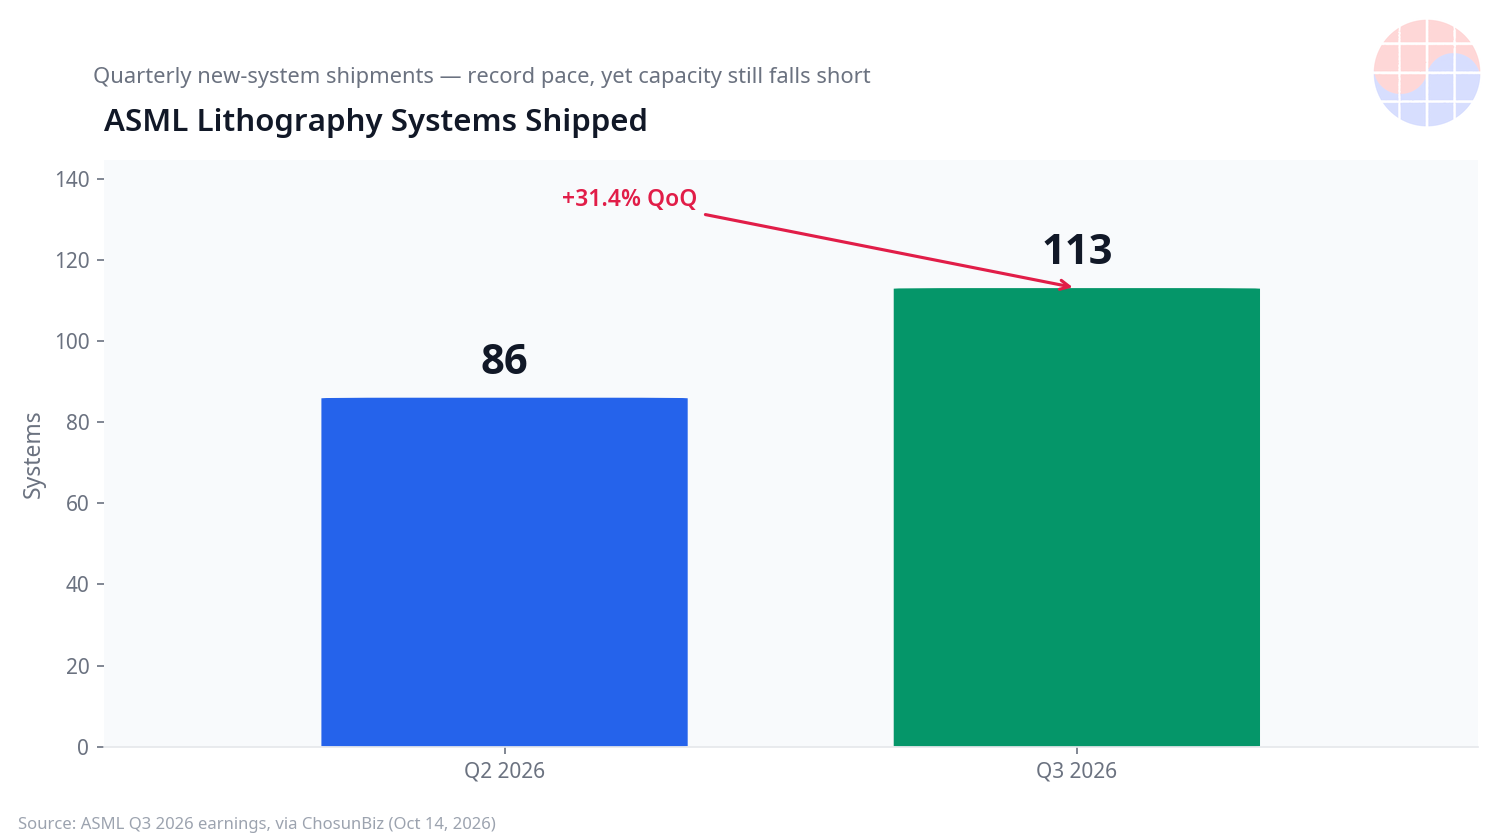
圖1:ASML季度微影系統出貨量——2026年第二季86台至第三季113台(+31.4%)。創紀錄的出貨速度,但執行長表示規劃中的2027至2028年產能仍無法滿足需求。所有圖表標籤均為英文。
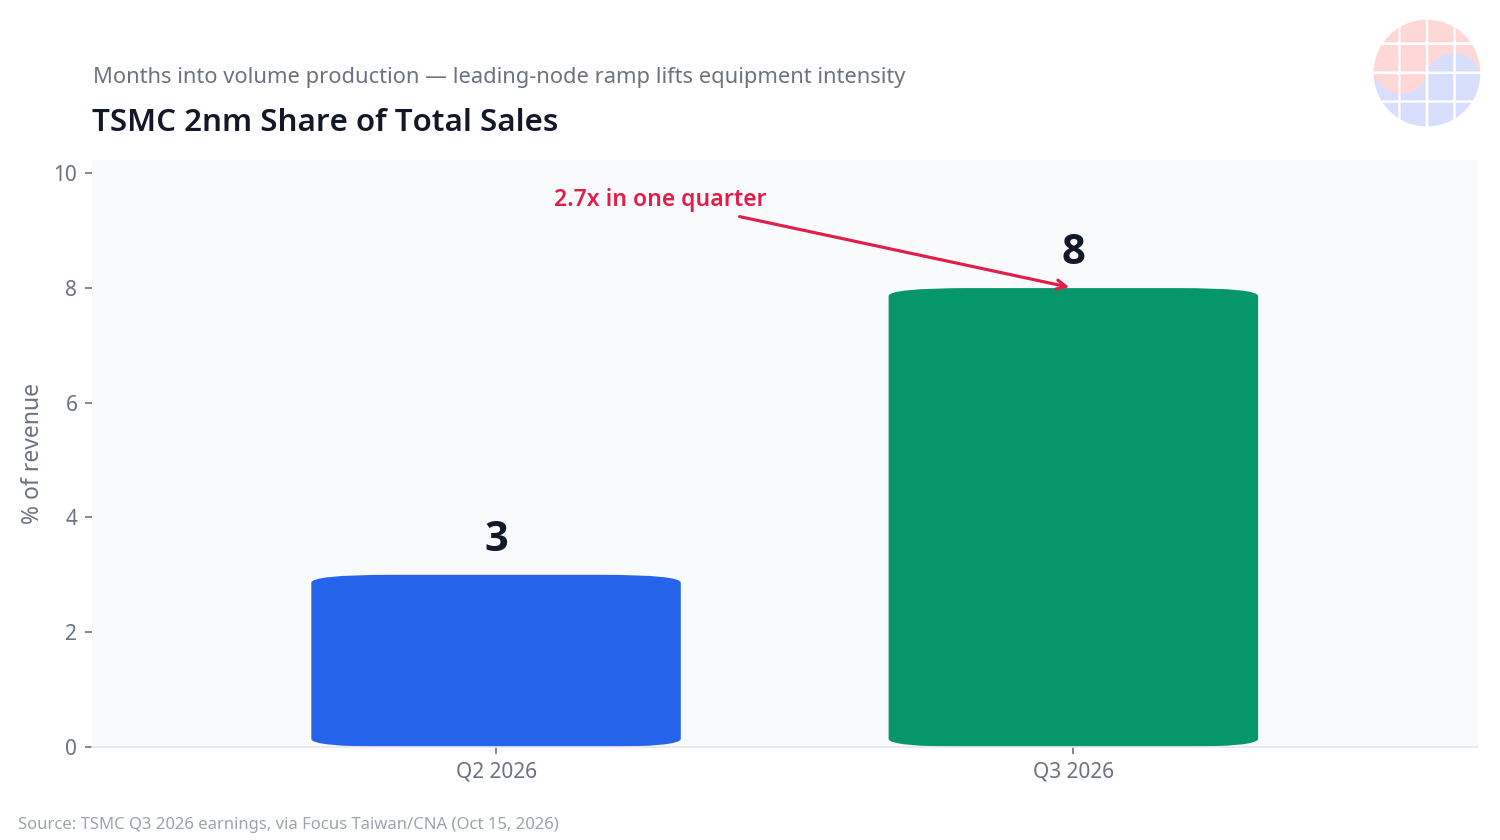
圖2:台積電2nm營收佔比——2026年第二季3%至第三季8%。量產數月內翻倍有餘,提升了每片晶圓的設備強度。
VLSI觀點
結構性的解讀很簡單。這輪capex週期是需求拉動的,而非投機性的過度建設。台積電維持US$60–64 billion的capex,同時財測營收成長約44%,意味著設備支出緊貼實際訂單簿。緊箍咒已不再是晶片需求——而是機台供應。ASML公開承認規劃中的2027至2028年產能無法滿足需求的那一刻,設備商不再是被動的週期性供應商,而成為擁有定價權的瓶頸持有者。
贏家:首先是擁有壟斷地位的設備商。ASML的EUV沒有替代品,而其產能如今成為2029至2030年訂位談判的主題。沉積與蝕刻業者同樣乘上這波設備強度浪潮,Hanmi Semiconductor 與 Wonik IPS 等韓國設備商亦然。輸家:沒有取得產能保障的晶圓代工客戶。在設備檔期等同晶圓檔期的時代,產能分配——而非設計——決定了先進製程競賽的勝負。記憶體製造商面臨同樣的裝機檔期爭奪,對手是邏輯晶圓廠;SK海力士的HBM4擴產也不例外。
韓國視角是三星晶圓代工爭奪EUV機台檔期之戰。其2nm與1.4nm爬坡直接與台積電爭奪同一批微影產能,德州泰勒晶圓廠的爬坡與SK海力士的HBM4擴產亦然——全部都盯著ASML所說到2028年都已被預訂的產能。如果機台稀缺成為結構性現象,晶圓代工的差距可能在設備取得而非設計能力上擴大。三星10月底的第三季財報,以及其中晶圓代工與記憶體的capex評論,是下一個檢查點。
一個平衡的提醒。設備商有動機吹捧自家訂單簿——2029至2030年訂單的「興趣」並非已入帳營收,其中部分可能是客戶提早卡位的策略性超額預訂。這齣戲碼產業見過:2021至2022年記憶體廠的雙重下單,後來變成了取消。然而,台積電44%的營收成長財測與2nm爬坡的驚人速度,是預訂背後真實需求的硬證據。基本情境仍是機台供給持續吃緊。
Chase's Take: 在晶圓廠工作過的人都知道,機台交期拉長時會發生什麼:裝機時程延後、爬坡計畫圍繞設備到貨日重寫,「機台什麼時候來」取代良率,成為晨會的第一個議題。ASML談起2029至2030年的檔期,意味著這種動態正在全產業規模上演。在晶片短缺時代,晶圓廠是王者;在設備短缺時代,持有機台的人是王者。如果您是投資人,先看設備商的在手訂單,再看晶圓代工的毛利率。如果您是工程師,看看蝕刻、沉積與微影專才在就業市場上的身價。看懂瓶頸搬到了哪裡的人,就看懂了未來三年的贏家。
展望
- 科林研發財報(10月21日):蝕刻龍頭是否更新2026年晶圓廠設備支出展望——設備週期的下一個總體經濟檢查點。
- 三星第三季財報(10月底):晶圓代工與記憶體capex訊號,加上泰勒晶圓廠爬坡評論——EUV機台檔期爭奪的韓國側解讀。
- 應用材料與東京威力科創(11月):來自沉積與塗佈/顯影支柱的財測,衡量機台需求的廣度。
- ASML 2028年擴產評估:在規劃中的30%增產之外是否批准更多產能,將決定2028年之後的吃緊持續多久。
- 第三季半導體設備出貨金額統計(12月初):機台出貨的總體帳本,確認週期的耐久度。
FAQ
Q1: 為什麼台積電上調營收展望卻凍結capex?
需求強勁,在既有投資計畫內執行。配合2026至2028年capex將超過前三年總和的財測,這是US$60–64 billion計畫的加速,而非削減。台積電能在不提高capex的情況下支應約44%的營收成長——加上設備密集的2nm爬坡——意味著已下訂的機台經計算足以承載。
Q2: 為什麼ASML提到2029至2030年訂單很重要?
它代表機台交期的結構性拉長。當原本討論時程為12至18個月的微影機交期檔期,如今需要提前三到四年談判,瓶頸已從晶片轉向造機器的產能。對晶圓代工客戶而言,先進製程競賽的變數從設計轉向了設備取得。
Q3: 機台稀缺如何影響晶片價格?
短期內它鞏固了晶圓代工價格的底部。當設備檔期等同晶圓檔期,晶圓代工沒有降價填產能的誘因——台積電第四季gross margin財測65–67%正是這種定價權的數字化表達。長期來看,它也強化了設備商的定價權。
Q4: 這對韓國企業意味著什麼?
三星晶圓代工的2nm/1.4nm爬坡、泰勒晶圓廠與SK海力士的HBM4擴產,全部與台積電爭奪ASML所說到2028年都已被預訂的微影產能——晶圓代工競賽可能在設備產能分配之戰中定勝負。另一方面,Hanmi Semiconductor 與 Wonik IPS 等韓國設備商獲得多年期的需求能見度。三星10月底財報的capex評論是下一個線索。


