 VLSI Korea
玻璃核心基板競賽 — 為何玻璃是 ABF 之後的下一個典範
隨著 AI 封裝大型化,ABF 核心的翹曲極限浮現,玻璃核心基板競賽正式展開。分析英特爾、台積電、三星電機、Absolics、LG Innotek 的量產目標(2027~2030)、TGV 與 CTE 工程門檻,以及韓國顯示玻璃傳承的意義。


TL;DR
先進封裝基板的核心材料開始轉變。隨著 AI 封裝日益大型化,有機 ABF 核心已碰上翹曲(warpage)的極限,而玻璃因熱膨脹係數(CTE)可調整至接近矽、且具備優異的平坦度與尺寸穩定性,躍升為接班材料的領先者。截至 2026 年 10 月 20 日,玻璃核心基板尚未有任何廠商進入量產階段,已報導的量產目標集中在 2027 年下半年至 2030 年之間。英特爾於 2023 年 9 月公開玻璃基板研究,並據報導於 2026 年 1 月 22 日在 NEPCON Japan 展示首款結合 EMIB 與玻璃核心的樣品。勝負的關鍵不在於誰先發表,而在於誰能通過核心 AI 客戶的資格認證(qualification)— 而三星電機、Absolics(SKC)、LG Innotek 等韓國企業,憑藉在顯示玻璃累積的實力,握有一手異常強勁的牌。
Background
封裝基板是置於晶片與印刷電路板之間的板材。它將晶片密集的連接展開為系統其餘部分可使用的形式,其核心材料決定了封裝的尺寸、平坦度與線路微細化水準。在上一代高效能運算中,這個核心採用有機材料,代表性的結構是以 ABF 增層薄膜積層、用於大型 CPU 與 AI 加速器封裝的結構為核心。
在封裝尺寸適中的年代,這樣的結構已足夠。AI 加速器改變了那樣的幾何條件。今日的 AI 封裝將大型邏輯晶粒與多個 HBM 堆疊結合在中介層之上,每一代的整體封裝面積都更加擴大。封裝越大,其下方的基板就必須在更大的面積上保持平坦、在整個面積上維持更精細的線路,並且在反覆的熱循環中,翹曲程度必須控制在不致使焊料接合斷裂、或對上方晶粒造成應力的範圍內。
這正是玻璃從研究層次的好奇對象,躍升為產業競賽的背景。玻璃本身並非新的工業材料 — 顯示器製造數十年來已大量處理大型玻璃面板。新的部分在於將玻璃用作封裝基板的核心,並鑽出讓訊號與電力垂直穿過核心的 TGV(through-glass via,玻璃穿孔)。2023~2024 年的玻璃核心工作大多停留在研究公開水準,但自 2025 年之後,依企業發表報導,其性質已轉變為試產線、合資法人,以及載明日期的量產目標。
先釐清範圍。圍繞 ABF 基板供需與價格的短期話題另行存在,並非本文主題。本文探討的是核心材料本身的長期轉換 — 其時點、資格認證的門檻,以及工程風險。
Deep Dive 1:為何選擇玻璃 — 翹曲、CTE、精細線路
玻璃的依據在於三項物理特性。
第一是翹曲。將熱膨脹率不同的材料貼合並加熱,積層結構就會翹曲。有機核心與矽的膨脹率差異相當大,因此在其上製作的大型封裝,在製程中、以及在運作時反覆加熱與冷卻的過程中,都傾向翹曲。封裝越大,翹曲越嚴重,而 AI 封裝是業界有史以來製作過最大的封裝。玻璃可透過調整組成,將 CTE 調整至遠比有機材料更接近矽。與上方承載的晶粒以幾乎相同比率膨脹的核心,能保持更平坦,這能保護凸塊接合,並如企業公開資料所闡述的邏輯,讓更大的封裝也能以可接受的良率組裝。
第二是平坦度與尺寸穩定性。玻璃堅硬且平滑。堅硬的核心在製程中不會翹曲,尺寸能穩定維持,這在數千個精細連接必須在大面積上精確落在正確位置時至關重要。反之,有機核心在製造過程中可能微微移動或變形,隨著線路密度提高,這種移動就會成為良率問題。
第三是透過 TGV 實現精細線路。玻璃核心的垂直連接,是透過鑽穿玻璃並金屬化的 TGV 形成。玻璃是優異的電絕緣體且尺寸穩定,因此 TGV 結構能支援穿過核心本身的密集、精細間距互連。英特爾於 2023 年 9 月發表玻璃基板研究時,依當時公司發表基準,提出了在本十年後半達到約為有機基板 10 倍互連密度的路徑。這條密度路徑就是策略上的獎賞 — 其背後牽涉小晶片之間頻寬的擴大、透過核心供電的強化,以及超大型多晶粒封裝設計自由度的提升。
當然,這一切並不代表玻璃能立即替代既有材料。這僅意味著,它是一種物理特性與封裝尺寸發展方向相吻合的材料。
Deep Dive 2:參賽者與已報導的時間軸
共有四個集團參賽,且起點各不相同。
英特爾最早公開。該公司於 2023 年 9 月發表玻璃核心基板研究,將玻璃定位為本十年後半的技術。2026 年 1 月 22 日在 NEPCON Japan,該公司展示了據報導為首款樣品的試製品,結合了內嵌橋接互連 EMIB 與玻璃核心 — 依活動報導,其規格為 2 倍光罩尺寸晶片、凸塊間距 45µm,且測試中未發現微裂紋。這個組合至關重要。EMIB 本就是將矽橋接置入基板內的方式。將此方式置於玻璃核心之上,意味著玻璃並非附帶的實驗,而是被指名為支撐英特爾最先進封裝架構的材料。
台積電透過面板級封裝切入玻璃。CoPoS 平台以 310×310mm 面板格式為核心,在子公司采鈺科技(VisEra)設有試產線,依公司藍圖公開報導,目標為 2027 年試產、2028 年下半年量產。台積電的加入之所以重要,是因為其客戶定義了 AI 封裝藍圖。若最大晶圓代工廠的面板平台採用玻璃核心路徑,資格認證的需求將隨之而來。
三星電機是韓國在玻璃核心基板領域最領先的進入者。該公司在世宗營運試產線。據報導,2025 年 11 月在東京發表了與住友化學集團(東友精細化工,Dongwoo Fine-Chem)推動玻璃核心合資事業,結合基板製造實力與玻璃材料專業。三星電機已報導的量產目標為 2027 年下半年,並有報導指出其與博通等客戶的資格認證正在進行。值得關注的正是資格認證。試產線證明製程能運轉,但資格認證意味著客戶願意押注自身產品。
SKC 子公司 Absolics 是最積極的純玻璃基板業者。其位於美國喬治亞州 Covington 的工廠,將玻璃基板置於美國供應鏈之內。該公司以公司主張提出,相較於有機基板,其在厚度與電力方面具備優勢。依 2026 年報導,SKC 實施了規模 1.2 兆韓元的現金增資,並對 Absolics 追加出資 5,896 億韓元,且有報導指出其與美國客戶的原型專案。Absolics 已報導的時間軸指向 2027 年。
LG Innotek 正與 UTI 共同開發玻璃基板,據報導量產目標為 2027~2028 年。此外另有報導指出,三星電子正研議玻璃中介層,那是相關但不同的零件,將在後續章節探討。
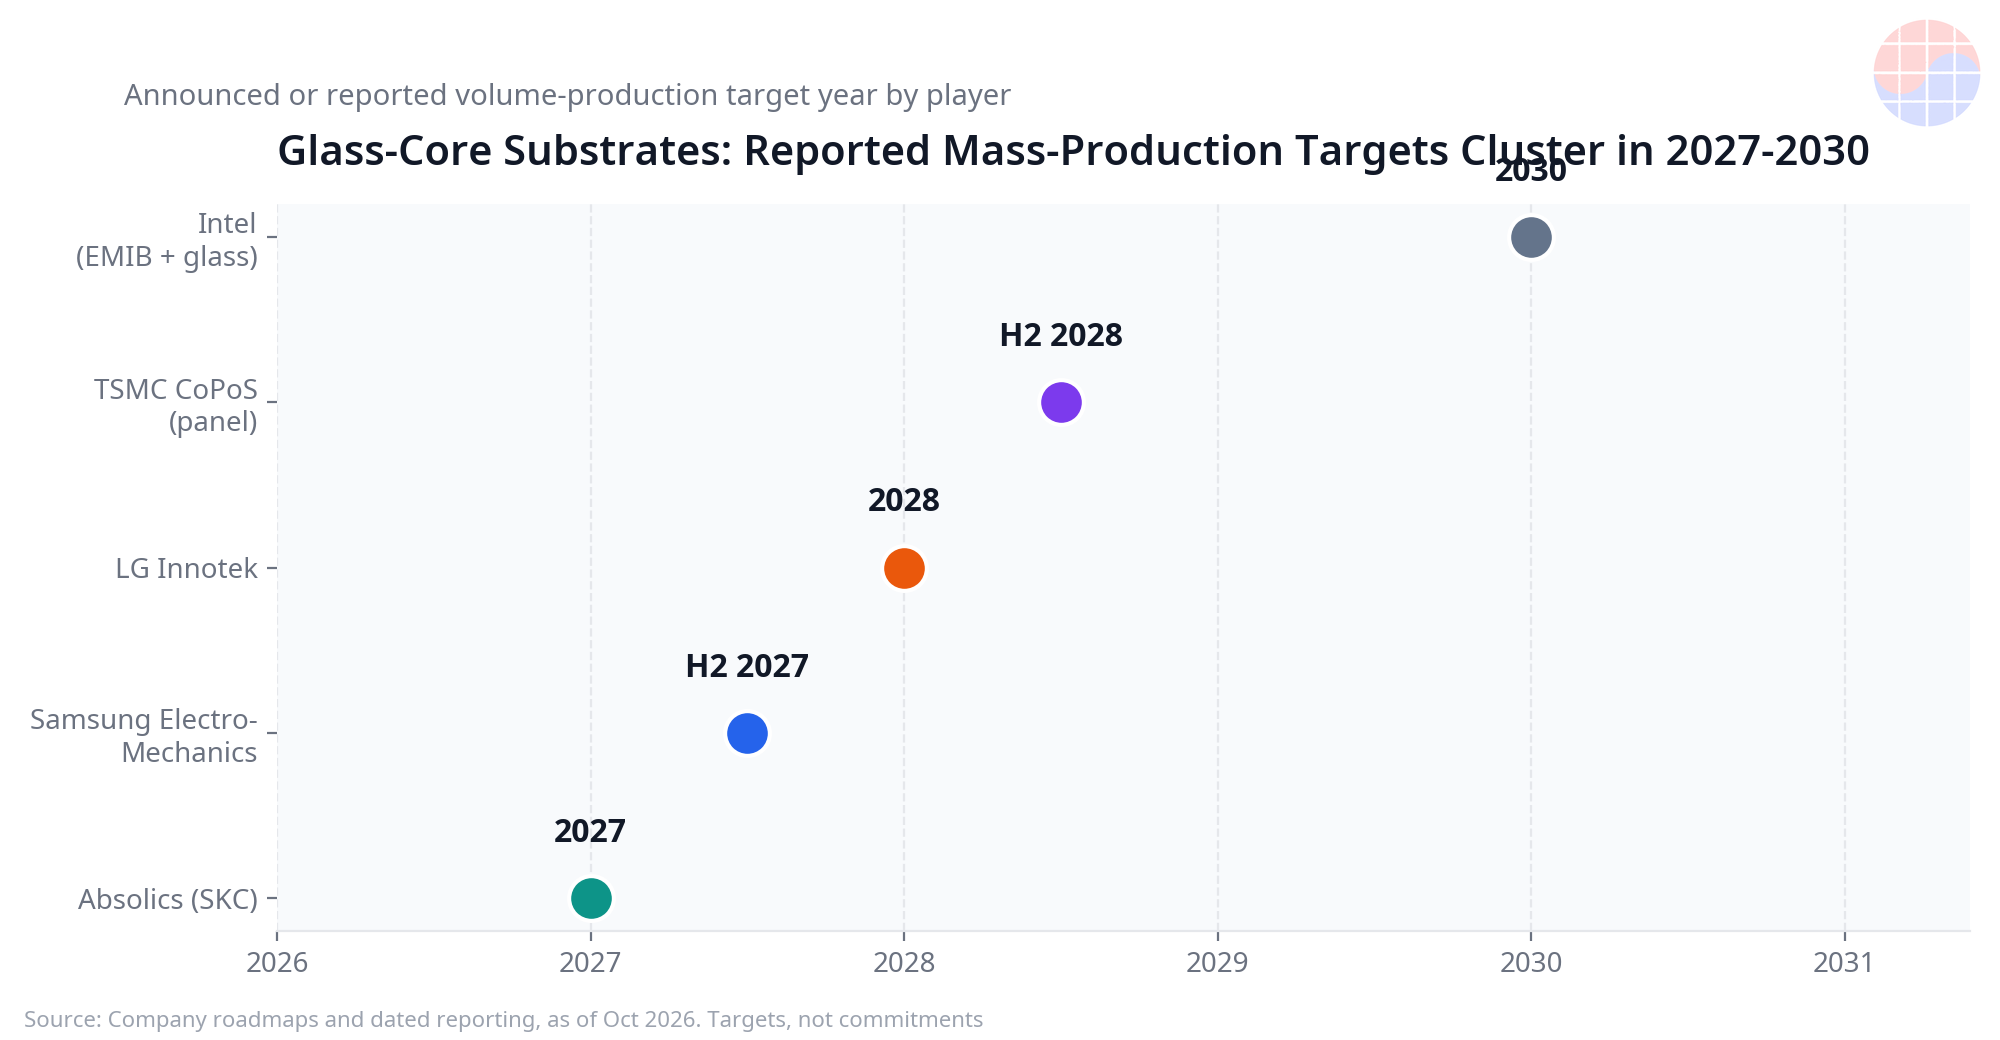
時間軸必須誠實解讀。這場競賽的量產目標全部落在 2027 年至 2030 年之間,且目前尚無任何一項達成。在基板計畫中,已發表的目標若資格認證或良率拉長,就有延後的歷史。
Deep Dive 3:面板格式 — 為何尺寸是關鍵
玻璃核心基板與面板級封裝之所以共同推進,是因為兩者都是對同一個問題的解答 — 封裝正超越圓形晶圓與小型基板而持續變大。
計算只是簡單的幾何。直徑 300mm 圓形晶圓的面積約為 70,686mm²。台積電的 CoPoS 面板 310×310mm 提供 96,100mm²,且因其為矩形,在配置矩形封裝時,面積浪費遠比圓形少。顯示玻璃基礎設施已熟知如何處理的 600×600mm 面板格式,面積達 360,000mm²。這是幾何計算而非預測,但它說明了移動方向 — 格式每提升一個等級,產線每通過一次所生產的大型封裝數量就倍增,單位成本也隨之下降。
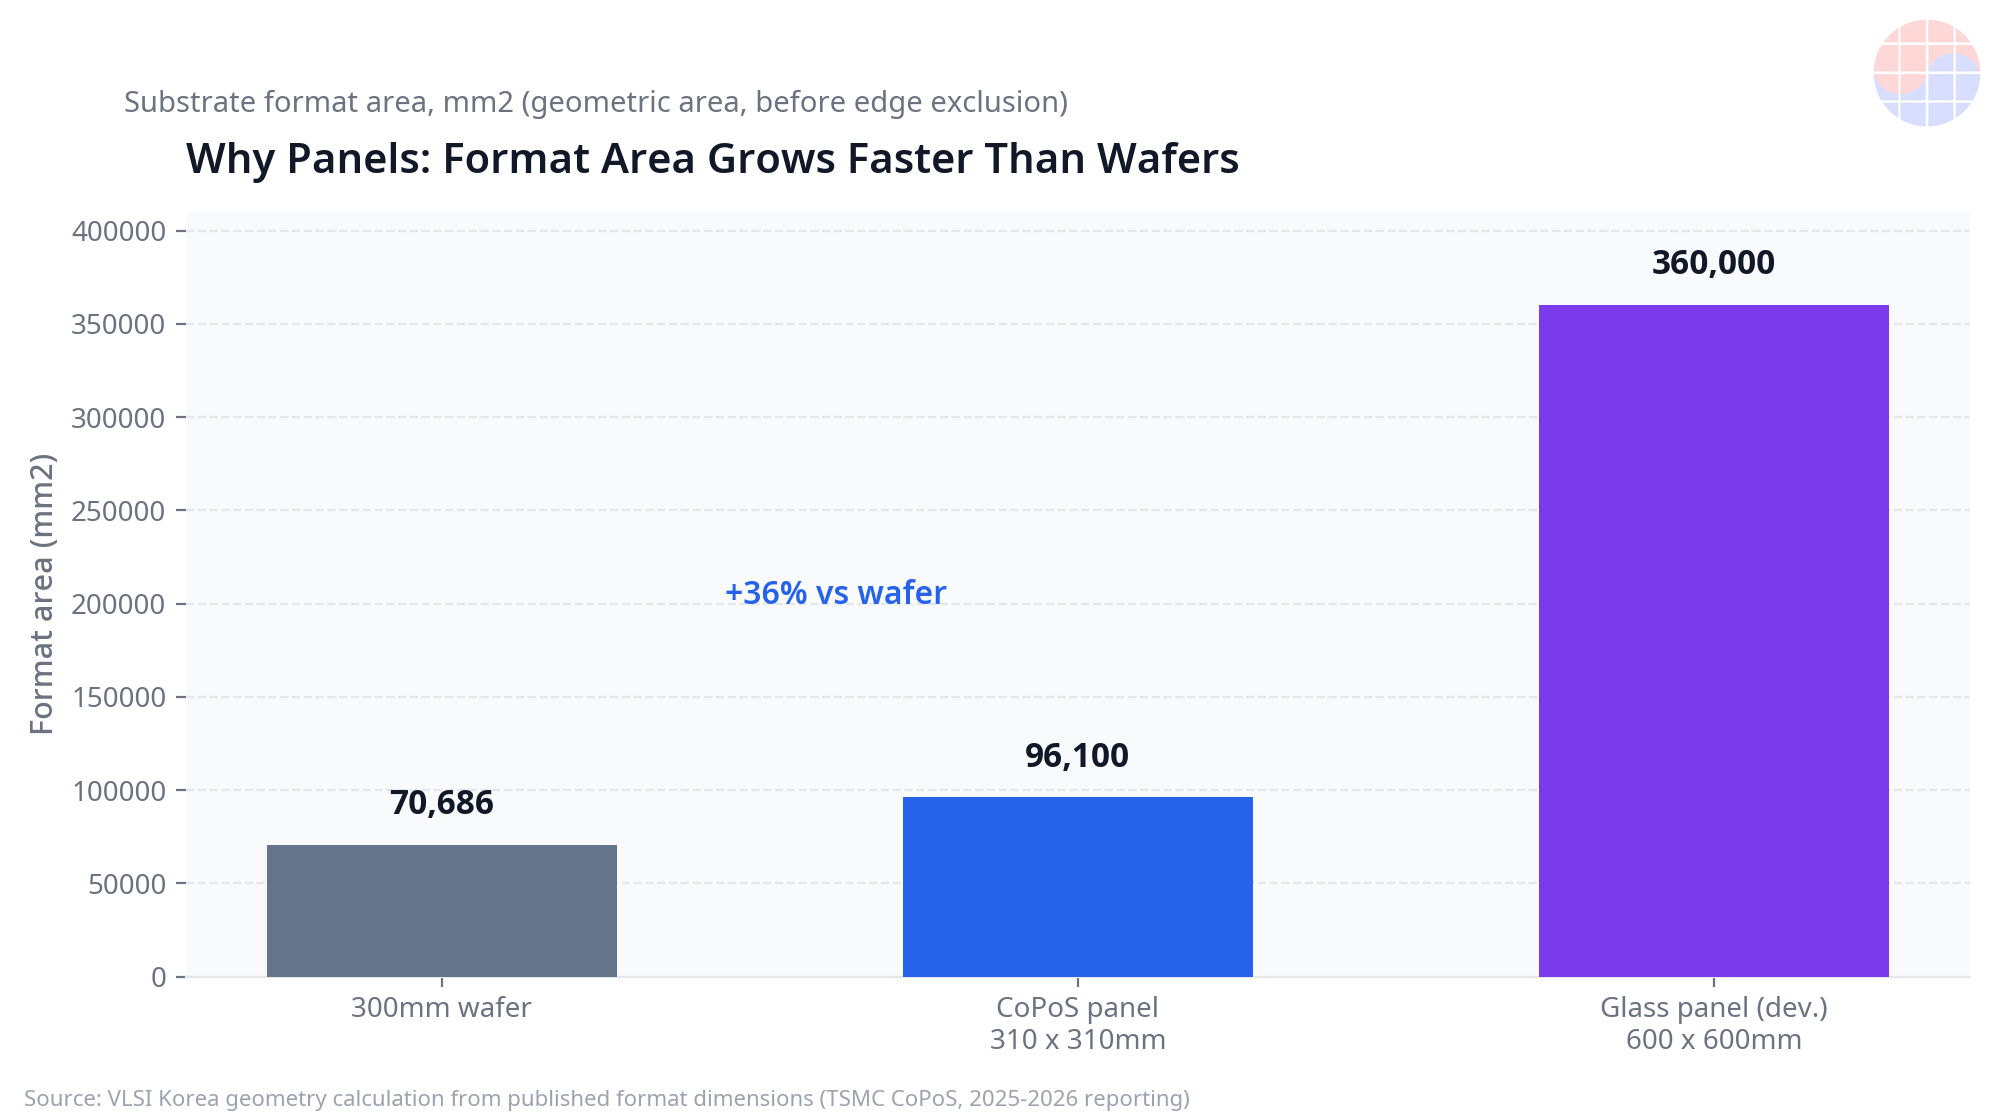
韓國的產業傳承在此具有意義。處理薄而易碎的大型玻璃片而不使其破裂 — 搬運、對準、加工、檢測 — 正是韓國顯示產業數十年來累積的實力。面板格式不只是封裝上的決定,更是關於哪一個國家既有的工廠技術能轉移過來的決定。建立在大型玻璃面板之上的基板技術,與韓國製造商已在鄰近產業大規模運用的製程知識直接相連。
尺寸也會朝反方向作用,下一章節將認真探討 — 玻璃面板越大,越多的價值集中在一片易碎的片材上,每一個搬運步驟都成為失去那一片的機會。
Deep Dive 4:誠實的門檻 — 脆性、良率、尚未成熟的生態系
玻璃有其真實弱點,任何對這場競賽可信的敘述,都應將弱點反映在評價上。
第一是脆性。玻璃不會彎曲 — 它會破裂。通過晶圓廠的玻璃核心,必須承受組裝、運輸、電路板安裝,以及在資料中心多年的熱循環。檢測時看不見的邊緣缺陷與微裂紋,之後可能擴散。英特爾 2026 年 1 月樣品結果 — 據報導測試中未發現微裂紋 — 之所以令人鼓舞,是因為裂紋正是所有人都在關注的已知失效模式。
第二是 TGV 良率。大量鑽出玻璃上的精細通孔並加以金屬化,同時在通孔壁周圍不產生微裂紋、並實現可靠的銅填充,是一個以乘法放大的良率問題。一片大型基板包含龐大數量的通孔,且幾乎全部都必須良好,基板才有使用價值。與通孔相關的良率,或許比玻璃片本身更是量產的真正關卡。
第三是生態系。有機基板受惠於數十年成熟的搬運設備、檢測工具、材料與作業人員的專業知識。反之,玻璃核心的搬運與設備生態系相較之下仍未成熟 — 載板、搬運方式、鑽孔與電鍍設備、檢測標準,全都在與產品一同建立之中。未成熟的生態系,會以新聞稿中看不見的方式推遲時程。
第四是競爭格局,它為單純的替代敘事踩了煞車。既有 ABF 基板製造商 Ibiden、Shinko Electric Industries、Unimicron 也各自投資玻璃。因此,玻璃將先作為互補材料,進入封裝堆疊最頂端、翹曲再也無法容忍之處,而在其下方的等級,有機核心將繼續使用。若替代真的到來,那將不是一次轉換,而是漸進且分層的過程。而且,隨著量產目標集中在 2027~2030 年,這場競賽的所有計畫都背負延遲風險 — 一次資格認證失敗,就可能讓目標延後一年。
Chase's Take
解讀這場競賽的方法,在於基板正不再是通用材料(commodity)。數十年來,基板一直是相對被動的載體 — 訂定規格、進行採購,在價值鏈中大多不被看見。玻璃核心改變了那個地位。當核心材料決定最大封裝尺寸、互連密度與面板格式時,基板就成為平台層 — 是客戶整個多晶粒架構所依賴的技術表面。
價值隨之移動 — 移向將玻璃核心、TGV 製程與其周邊面板生態系整合成套持有的那一方。只賣玻璃片賺不了多少。販售在客戶晶圓廠已驗證、資格認證完成的玻璃核心平台的那一方,將佔據難以撼動的位置。因為對客戶而言,重新認證基板平台既緩慢又具風險。
韓國在這場賽局中的牌之所以異常出色,來自顯示玻璃。三星電機帶來基板製造與材料合資,Absolics 帶來美國工廠、意志明確的母公司 SKC,以及作為純玻璃基板業者的專注,LG Innotek 則帶來精密零件製造。三家公司全都立足於處理大型玻璃的國家級製程傳承之上。然而,傳承並非採購訂單。一家核心 AI 客戶的資格認證決定,將比任何試產線或新聞稿更能決定勝負 — 這正是三星電機與博通資格認證進行中等報導,比已發表設備規模更重要的原因。
有一點需要精確區分。兩個角色常被混淆。三星電機是玻璃核心基板業者,基板就是它的產品。另一方面,另有報導指出三星電子正研議玻璃中介層,中介層是置於晶粒與基板之間的另一種零件。兩個三星名稱、封裝的兩個不同層次、兩場不同的競賽。
我的基本情境如下。玻璃核心將在 2027~2028 年區間,透過一兩件核心資格認證,從 AI 封裝堆疊最頂端切入,與 ABF 核心共存數年,並且僅依 TGV 良率與搬運生態系成熟的速度向下擴展。這場競賽確實存在,但計分方式不是發表,而是資格認證。
Implications
- AI 封裝藍圖觀點:若資格認證成功,2027~2028 年區間的玻璃核心可用性,將降低封裝尺寸在翹曲上的天花板,讓更大的多晶粒設計無需奇特的繞道方案即可實現。
- 基板既有業者觀點:Ibiden、Shinko Electric Industries、Unimicron 的玻璃投資,是互補優先而非替代的訊號,在整個轉換期,ABF 設備都將維持策略相關性。
- 韓國供應商觀點:三星電機、Absolics(SKC)、LG Innotek 正將顯示玻璃傳承轉化為封裝立足點,但將立足點轉化為營收的里程碑,不是設備發表,而是核心客戶資格認證。
- 投資人觀點:已報導的量產目標集中在 2027~2030 年,且背負延遲風險。可驗證的檢查點不是目標日期,而是資格認證發表與試產線良率的公開。
- 設備與材料供應商觀點:未成熟的玻璃搬運、鑽孔、電鍍、檢測生態系本身就是機會 — 這場轉換中相當於鏟子與鐵鍬的那一層,仍在建立之中。
本文是基於截至 2026 年 10 月 20 日的企業公開資料與載明日期的公開報導所作的獨立分析,已報導的目標與主張均標明出處,且可能變更。
FAQ
Q:玻璃核心基板何時進入量產? A:截至 2026 年 10 月 20 日,已報導的目標集中在 2027 年下半年至 2030 年之間。Absolics 以 2027 年為目標,三星電機以 2027 年下半年為目標,LG Innotek 以 2027~2028 年為目標,台積電 CoPoS 以 2028 年下半年為目標,英特爾則將玻璃定位於本十年後半。全部都存在延遲風險。
Q:玻璃會完全替代 ABF 基板嗎? A:依近期依據解讀,並非如此。既有 ABF 製造商 Ibiden、Shinko Electric Industries、Unimicron 也各自投資玻璃,這點指向一幅圖景:玻璃先作為最大且對翹曲最敏感封裝的互補材料進入,有機核心則在其他領域繼續使用。
Q:為何玻璃有助於翹曲與精細線路? A:玻璃可將 CTE 調整至接近矽,讓大型封裝比在有機核心上更均勻地膨脹、並保持更平坦。剛性與尺寸穩定性支援精細線路,TGV(through-glass via)則提供穿過核心的密集垂直互連。
Q:有哪些韓國企業參與,三星電機與三星電子有何不同? A:三星電機(世宗試產線、2025 年 11 月發表的玻璃核心合資推動、2027 年下半年量產目標)、SKC 的 Absolics(喬治亞州 Covington 工廠)、LG Innotek(與 UTI 共同開發)是韓國的基板業者。三星電機製造玻璃核心基板,三星電子則另有報導指出正研議不同零件玻璃中介層。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


