 VLSI Korea
HBM的隱藏瓶頸是測試:16層堆疊築起的檢測時間高牆
HBM競爭的真正瓶頸不是鍵合,而是測試。即使晶粒良率為99%,12層堆疊也會降至88.6%的乘法結構,並解析HBM4 2,048-bit與16層築起的檢測時間高牆,以及韓國測試生態系的機會。


30秒摘要
HBM競爭的真正瓶頸不是鍵合,而是測試。JEDEC於2025年4月16日確定的HBM4標準(JESD270-4)將介面擴大一倍至2,048-bit,獨立通道增至32個,堆疊最高可達16層、512Gb(64GB)。即使單顆晶粒的良率有99%,堆疊12顆後堆疊良率也會降至約88.6%,若為95%則會崩落至約54%,這樣的乘法結構正是HBM製造的核心。由於一顆不良晶粒就會讓整個堆疊成為不良品,堆疊前的Known-Good-Die篩選與堆疊後的全面檢測不是選項,而是決定成本與交期的製程本身。測試機市場也以數字證實了這一點。Advantest將2026年測試機市場展望上修至130億至145億美元(2026年7月財報發表),Teradyne的2026年第二季記憶體測試營收則達到2億1,200萬美元,創下歷史新高。而這個瓶頸的受惠也正向韓國測試生態系——Techwing、YC、ISC、Leeno Industrial——打開。
Background:量產已經開始,市場的目光卻只停留在鍵合
HBM4的量產時鐘已經在走。SK海力士於2025年9月建立HBM4量產體系,並在2026年第二季財報發表中表示,自第二季起開始量產供貨,下半年將擴大生產。三星電子於2026年2月12日正式宣布HBM4開始量產並商業出貨,為「業界首創」。三星電子的HBM4結合1c(第六代10nm級)DRAM與4nm邏輯基礎裸晶,提出穩定傳輸速度11.7 Gb/s(相較JEDEC基準8 Gb/s為+46%)、最高13 Gb/s,並展望2026年HBM營收將較前一年成長3倍以上(三星電子官方發表,2026-02-12)。兩家公司也都預告了下一步。HBM4E樣品方面,SK海力士已於2026年上半年完成供應,三星電子則規劃於2026年下半年進行,正式量產與客製化HBM樣品則訂在2027年。
然而,市場的關注全都集中在同一個地方:將晶粒堆疊黏合的TC鍵合機,也就是鍵合設備。Hanmi Semiconductor是代表性業者。Hanmi Semiconductor於2026年6月與SK海力士簽訂442億韓元的HBM4用TC鍵合機(4.5 GRIFFIN)供應合約,2026年第二季營收為2,511億韓元(+39.5% YoY)、營業利益為1,303億韓元(+51.0% YoY)(以2026年第二季財報為準)。這確實是重要的設備。不過,有一點必須清楚區分:TC鍵合機不是測試設備,而是鍵合(堆疊)設備。 無論鍵合速度多快,若判定堆疊後堆疊良莠的測試產能跟不上,出貨就不會增加。在HBM4世代,真正變得吃緊的不是黏合的速度,而是檢測的時間。
Deep Dive 1:以乘法崩落的良率——16層築起的檢測高牆
HBM測試成為瓶頸的原因由算術決定。堆疊良率是晶粒良率的乘積。若直接依業界公開解說提出的算式計算,結果如下(基準:依晶粒個別良率假設自行計算)。
| 晶粒良率 | 12層堆疊良率 | 16層堆疊良率 |
|---|---|---|
| 99% | 約88.6% | 約85.1% |
| 97% | 約69.4% | 約61.4% |
| 95% | 約54.0% | 約44.0% |
晶粒良率95%在DRAM製程中絕非糟糕的數字。然而,一旦堆疊到16層,堆疊的半數以上就會成為不良品。而且,不良並不會止於廉價的晶圓階段。一個GPU封裝上會貼裝8個HBM堆疊,因此若在封裝完成後才發現1個堆疊不良,高價的加速器封裝整體就會成為損失。因此在HBM中,「先堆疊、最後再檢測」並不成立。在堆疊前確認每顆晶粒是否為Known-Good-Die的晶圓測試,以及在堆疊後只能透過基礎裸晶存取的Known-Good-Stack測試,在結構上都是強制性的。
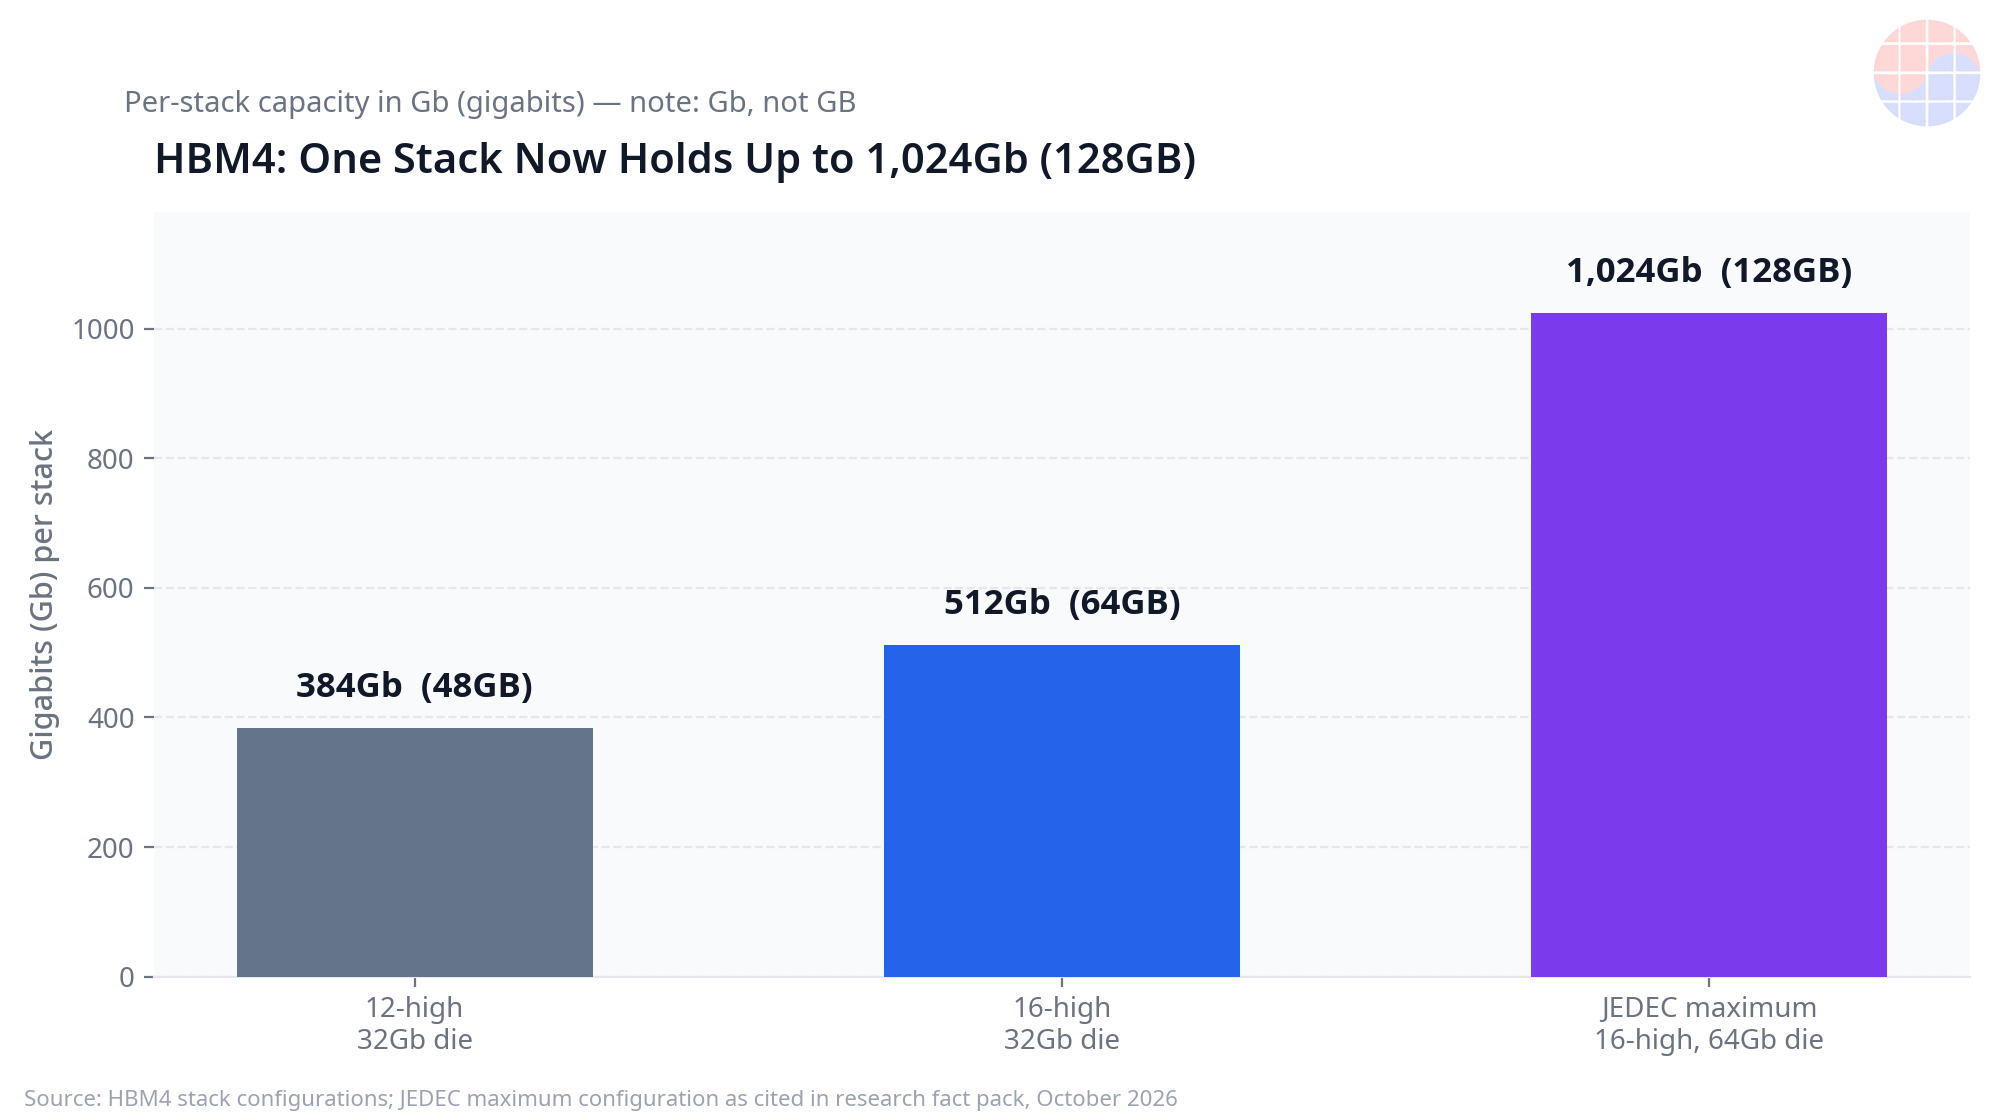
HBM4讓這個結構更加嚴苛。依JEDEC JESD270-4(2025-04-16)基準,堆疊構成為4層、8層、12層、16層,晶粒密度為24Gb或32Gb。若是32Gb晶粒16層,堆疊容量為512Gb(64GB);24Gb晶粒12層為288Gb(36GB);32Gb晶粒12層為384Gb(48GB)。介面為每堆疊2,048-bit,較HBM3的1,024-bit擴大一倍;獨立通道由16個增至32個,同樣擴大一倍,每通道的pseudo-channel為2個。業界解說中提到,HBM4堆疊的連接數為TSV 20,000個以上、微凸塊約16,148個的水準(為單一解說來源的推估值,難以視為確定數值)。連接點增加,意味著需要檢測的接點與測試項目也隨之增加。隨著電壓規格(VDDQ 0.7~0.9V、VDDC 1.0V或1.05V)也進一步細分,測試必須在更多條件下運轉更長的時間。
Deep Dive 2:測試向前移(shift-left),測試機市場創歷史新高
業界的因應是將測試時點提前的「shift-left」。測試機與探針台業者的高階主管在2026年公開技術媒體上說明的現行標準流程分為三個階段。第一,在晶圓階段測試DRAM晶粒與邏輯基礎裸晶的內部電路、核心記憶體與TSV,並透過晶圓級預燒(burn-in)篩除初期不良,確保KGD。第二,堆疊後透過基礎裸晶測試整個堆疊(KGS)。第三,以最終封裝測試收尾。他們說明,測試越是從後段製程向前端製程移動,對高速測試、平行度與熱控制的要求就越高。
瓶頸的實體在此顯現。預燒是無法縮短時間的製程。其目的在於施加一段時間的高溫、高電壓應力,讓初期不良顯現出來,因此層數增加、檢測項目增加時,所需時間在結構上就會變長。同時,2,048-bit介面與32個通道會膨脹檢測1顆晶粒所需的測試機通道資源,侵蝕1台測試機可同時處理的元件數量,也就是測試平行度(parallelism)。若不增加設備台數,檢測產能就無法追上生產產能,這就是其結構。
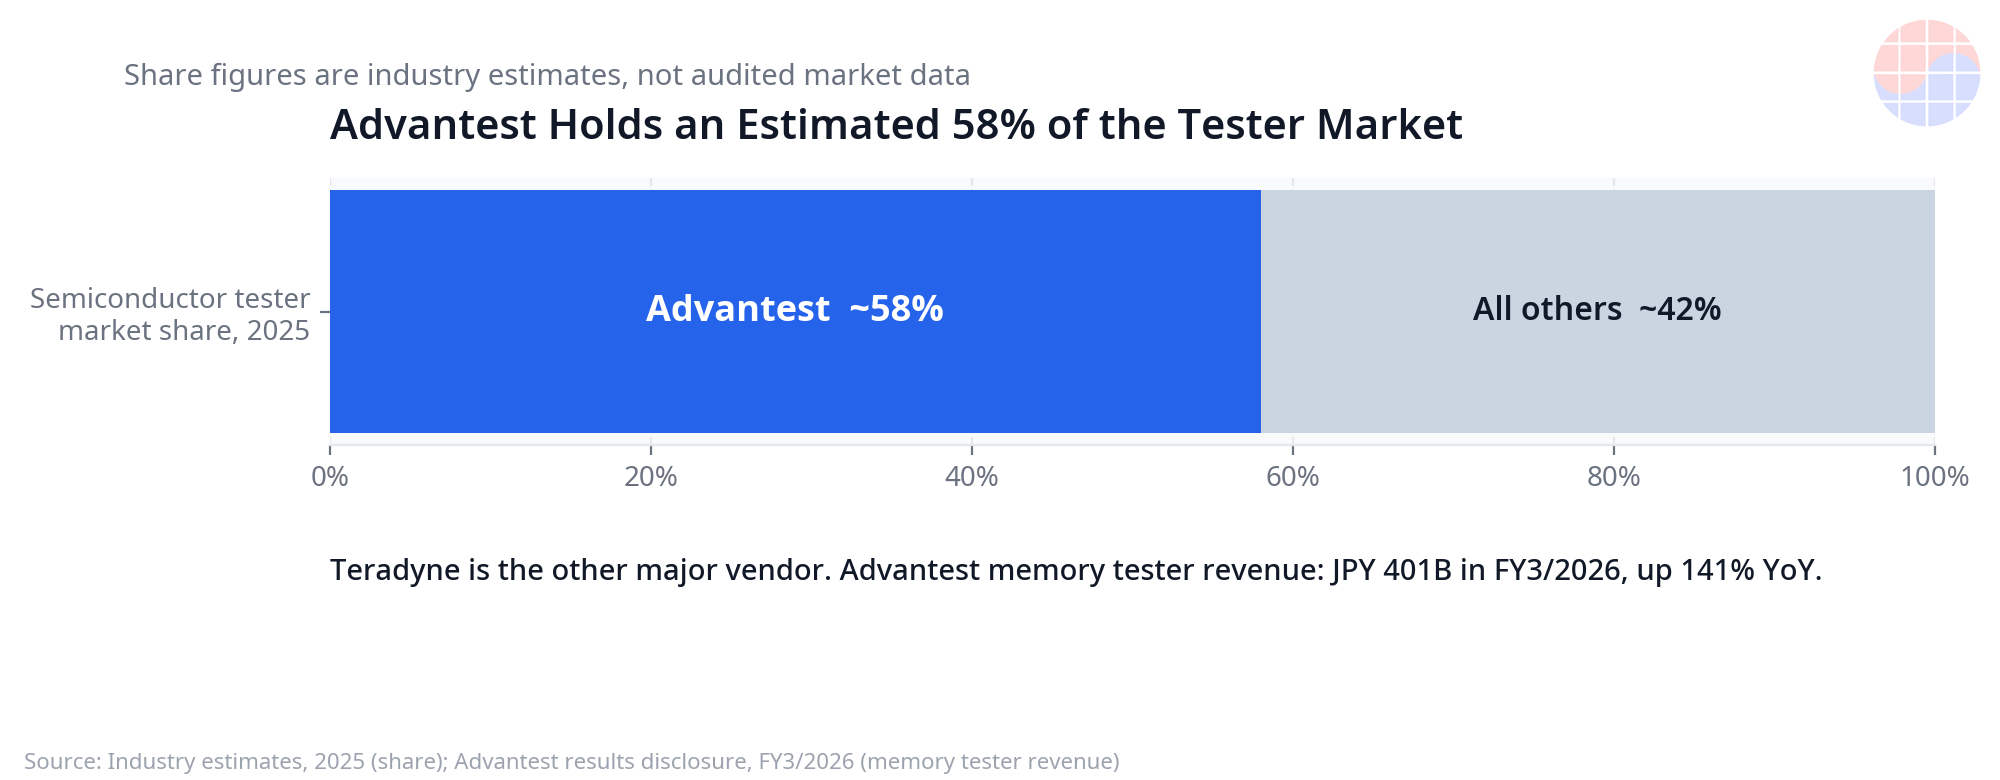
市場數字印證了這一點。Advantest的FY2026第一季(2026-06-30結束,2026年7月發表)營收為3,674億日圓(+39% YoY),營業利益為1,893億日圓(+53% YoY)。依部門別來看,SoC測試機為2,596億日圓(+36% YoY),記憶體測試機為480億日圓(+43% YoY),公司直接指出HBM、高效能DRAM與NAND用測試機銷售增加,是記憶體測試機成長的牽引力。Advantest將2026年測試機市場展望上修至總計130億至145億美元,其中僅記憶體測試機就提出25億至30億美元,較4月展望約為+19%。Teradyne也朝同一方向發展。2026年第二季(2026年7月發表)整體營收為13億3,000萬美元(+103.9% YoY),半導體測試11億2,000萬美元中,記憶體測試為2億1,200萬美元,創下歷史新高,並連續3季超過2億美元。經營團隊舉HBM、DRAM測試需求為成長理由,記憶體部門的接單出貨比超過2,並展望2026年記憶體測試市場將比2025年大40%以上。在測試機兩強的數字同時指向歷史新高的區間,測試已不再是後段製程的附屬製程。
Deep Dive 3:韓國測試生態系——向設備、插座與探針打開的機會
這個瓶頸正以業績的形式抵達韓國測試生態系。
- Techwing(HBM專用檢測設備):HBM專用檢測設備「Cube Prober」是核心。2026年第一季營收為524億韓元(+51.4% YoY),2026年第三季暫定業績據報為營收878億韓元(+110.2% YoY)、營業利益180億韓元(+153% YoY)(2026-10-14報導,暫定數值)。相較之下,2025年因HBM4良率問題,Cube Prober的搭載延至下半年,營業利益降至164億韓元(-29.6%)。這個案例顯示,測試設備營收本身與客戶的HBM4量產與良率時程連動。
- YC(晶圓測試機):供應記憶體效能與不良檢測設備的晶圓測試機。2026年第二季合併營收約為1,050億韓元(+31% YoY),營業利益約為151億韓元(+249% YoY,利益率約14%)。2026年8月也有半導體檢測設備供應合約的公告。不過,季度別營收認列依客戶公司的設備投資與驗收時程而有很大的波動性。
- ISC(測試插座):2026年第二季營收729億韓元(+41% YoY),營業利益213億韓元(+55% YoY,利益率29%),AI相關營收為591億韓元(+71% YoY),占整體的81%(以2026-07-27財報發表資料為準)。上半年累計營收為1,412億韓元,營業利益為449億韓元。值得關注的是營收構成:非記憶體78%、記憶體22%,重心不在HBM直接營收,而在AI加速器與伺服器CPU的終測與系統級測試(SLT)插座。這證明測試需求的爆發也發生在記憶體之外。
- Leeno Industrial(測試探針與插座,耗材):插座與探針是每次檢測都會磨損的耗材,因此測試量本身增加時,更換需求也會隨之而來。2026年上半年營收為2,430億韓元(+27.2% YoY),營業利益為1,208億韓元(49.7%),單看第二季,營收為1,432億韓元、營業利益為735億韓元(51.3%)。IC測試插座營收比重由2022年的57.2%上升至2026年上半年的68.5%,插座生產數量由2024年的130,672個增至2025年的191,102個(+46%)(以2026-09-25發布彙整為準)。2025年全年也記錄了營收3,725億韓元(+33.9%)、營業利益1,770億韓元(47.5%)。
整理來看,格局是這樣的。執行全面檢測的設備(Techwing、YC)位在HBM資本支出循環的直接受惠線上,而每當檢測重複進行就會消耗的零組件(ISC、Leeno Industrial)則獲得與量連動的受惠。而且要再次強調,不應把Hanmi Semiconductor的TC鍵合機放進這個格局。TC鍵合機是鍵合設備,與測試生態系僅共用客戶與循環,功能不同。
Chase's Take:測試已由「品質閘門」轉變為「產能閘門」
在半導體業界,測試長久以來都是品質部門的工作。它被視為篩除不良品的成本中心,在投資判斷上也隱身在鍵合設備台數或曝光產能之後。在HBM4世代,這個地位被翻轉了。在乘法良率結構下,測試產能就是出貨產能。因為未通過檢測的堆疊,就等同於不存在的產能。
若從設計端來比喻,它與簽核(signoff)相似。晶片無論實現得多快,若未通過timing signoff,投片時程就會在原地停下。HBM的測試正移動到完全相同的位置。即使鍵合產線每月可堆疊10萬個堆疊,若晶圓預燒與KGS檢測產能只有8萬個堆疊的份量,實際出貨就是8萬。剩下的2萬是庫存,也是交期。
從韓國的觀點來看,更有趣的是受惠的形態。設備(Cube Prober、晶圓測試機)是押注客戶量產時程的高波動事業,但插座與探針不同。只要測試量存在,就會磨損並更換的耗材結構,與其說是與循環的方向連動,不如說更接近與循環的「量」連動的經常性營收。Leeno Industrial約50%的營業利益率與ISC的AI營收比重81%,就是這個結構以數字呈現的樣貌。當然,弱點也很明顯。正如Techwing的2025年負成長所顯示,韓國測試設備的業績與少數客戶的HBM4良率與量產時程緊密綁定。換言之,瓶頸的受惠者也在押注瓶頸被解除的方式。
Implications
- 記憶體資本支出的分配變化:在HBM4量產全面展開的2026年下半年,記憶體業者在投資判斷中,測試機、探針台與預燒產能的比重將進一步提高。Advantest在短短一季內將記憶體測試機市場展望上修約+19%,就是這個分配變化的先行訊號。
- 決定交期的變數移動:在看HBM供應交期時,僅看鍵合設備的交期並不足夠。檢測產能,特別是晶圓級預燒與KGS測試產能,才決定實際出貨速度。Teradyne記憶體部門的接單出貨比超過2,意味著訂單已以出貨兩倍以上的幅度領先。
- 韓國材料、零組件與設備的重新評價區間:Techwing、YC與HBM直接連動,ISC、Leeno Industrial則與AI測試量連動,兩種不同的成長引擎共存於韓國測試生態系之中。不過,暫定業績(Techwing第三季)與季度營收認列波動性(YC)等數字解讀上的注意點,也必須一併來看。
- 次世代更加嚴苛:當HBM4E正式量產(以2027年為目標)與客製化HBM樣品(2027年規劃)到來時,基礎裸晶的邏輯比重將提高,測試項目將進一步增加。測試瓶頸不是僅HBM4一個世代的現象,而是每世代都會加劇的結構性變數。
FAQ
Q1. 為什麼在HBM中測試會成為瓶頸? 因為堆疊良率由晶粒良率的乘積決定。即使晶粒良率為99%,12層堆疊也會降至約88.6%,在95%時更降至約54%。一顆不良晶粒就可能讓整個堆疊、甚至貼裝了8個堆疊的GPU封裝整體成為不良品,因此堆疊前的KGD篩選與堆疊後的全面檢測被強制要求,而這個檢測時間決定了出貨速度。
Q2. KGD與KGS測試有何不同? KGD(Known-Good-Die)是在堆疊前,於晶圓階段確認每一顆晶粒是否為良品的測試,透過晶圓級預燒篩除初期不良。KGS(Known-Good-Stack)則是在堆疊完成後,透過基礎裸晶測試整個堆疊的階段。HBM4只能透過基礎裸晶存取堆疊內部,因此兩個階段都需要。
Q3. Hanmi Semiconductor的TC鍵合機也是測試設備嗎? 不是。TC(熱壓)鍵合機是將晶粒堆疊黏合的鍵合(堆疊)設備,不是測試設備。Hanmi Semiconductor的2026年第二季營收2,511億韓元、與SK海力士的HBM4用TC鍵合機442億韓元供應合約(2026年6月),是鍵合產能擴張的訊號,不是測試產能的訊號。兩個設備群被綁在同一個HBM投資循環上,但功能必須區分。
Q4. 韓國企業中,HBM測試的直接受惠者是誰? 在設備方面,Techwing(HBM專用檢測設備Cube Prober)與YC(記憶體晶圓測試機)與HBM直接連動。ISC與Leeno Industrial以測試插座、探針等耗材為中心,ISC在2026年第二季營收的78%為非記憶體,AI加速器與伺服器CPU的終測需求更大。必須區分直接受惠與與量連動的受惠。
註:本文的市場展望、良率算式等部分數值,引用業界公開解說與企業財報發表,暫定業績等尚未確定的數值已在本文中註明其意旨。不推薦買賣特定標的。
Sources
- JEDEC HBM4(JESD270-4)標準發表(2025-04-16):https://www.design-reuse.com/news/202501760-jedec-and-industry-leaders-collaborate-to-release-jesd270-4-hbm4-standard-advancing-bandwidth-efficiency-and-capacity-for-ai-and-hpc/
- HBM測試shift-left技術解說(2026):https://semiengineering.com/hbm-shifts-testing-left-to-preserve-ai-chip-yield/
- 探針台業者技術部落格——AI、HBM與測試(2026):https://www.formfactor.com/blog/2026/how-ai-and-hbm-are-redefining-semiconductor-test/
- Advantest FY2026第一季財報報導(2026-07):https://www.thelec.net/news/articleView.html?idxno=12645
- Teradyne 2026年第二季財報分析(2026-07):https://futurumgroup.com/insights/teradyne-q2-fy-2026-doubles-semiconductor-test-revenue-on-ai-compute-and-memory-demand/
- Techwing 2026年第三季暫定業績報導(2026-10-14):https://kookbob.com/d/5696-tekeuwing-3q-yeongeobig-153-geubjeung-siljeog-gongsi-ddeudeobogi
- YC 2026年第二季財報報導:https://www.job-post.co.kr/news/articleView.html?idxno=228568
- ISC 2026年第二季財報報導(2026-07-27資料):https://www.incheonilbo.com/news/articleView.html?idxno=1333819
- Leeno Industrial業績彙整(2026-09-25發布):https://pergap.com/notes/leeno-earnings-surge-2025-2026/
- Hanmi Semiconductor 2026年第二季財報與TC鍵合機合約報導:https://www.job-post.co.kr/news/articleView.html?idxno=228532
- 三星電子HBM4商業出貨官方發表(2026-02-12):https://news.samsungsemiconductor.com/global/samsung-ships-industry-first-commercial-hbm4-with-ultimate-performance-for-ai-computing/
- SK海力士2025年財報與HBM4量產報導:https://www.thepickool.com/sk-hynix-2025-results-record-profit-on-ai-memory-demand/
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


