 VLSI Korea
HBM4真正的戰場是鍵合 — 混合鍵合為何一再延後
混合鍵合並未進入HBM4量產。2026年的HBM4由三星電子的TC-NCF與SK海力士的MR-MUF扛起,JEDEC厚度規格放寬與尚未解決的良率經濟性,將混合鍵合推向HBM4E之後。AI記憶體真正的勝負是鍵合的經濟性。


30秒重點: 截至2026年10月,混合鍵合並未進入HBM4量產線。三星電子與SK海力士都以既有製程(分別為TC-NCF與MR-MUF)量產HBM4,混合鍵合最早要到2027年前後才會在部分HBM4E產品導入。時程延後的核心原因是JEDEC厚度規格放寬,以及良率與經濟性尚未解決。AI記憶體真正的勝負不是「誰擁有混合鍵合」,而是「誰能用既有鍵合經濟地量產16層堆疊」。
背景:為何鍵合成了HBM4的瓶頸
HBM(高頻寬記憶體)是將DRAM晶粒垂直堆疊的記憶體。第六代HBM4將介面從1024-bit翻倍至2048-bit,每堆疊頻寬突破2TB/s(相較HBM3E約1.2TB/s)。問題在高度。AI加速器需要的容量必須堆到12層、16層,晶圓也愈磨愈薄:12層堆疊的晶粒約50μm,16層更要薄到約30μm。十六片比紙還薄的晶粒層層相疊,每一層都要做出數千個完美的電氣連接,這種「黏合技術」就是鍵合(bonding)。
既有做法是在晶粒之間放上微小的金屬凸塊(microbump),以熱與壓力壓合的熱壓合(thermal compression)方式。三星電子用的是TC-NCF(Thermal Compression Non-Conductive Film),SK海力士用的是MR-MUF(Mass Reflow Molded Underfill),後者一次迴焊全部層別再以模塑底部填充包覆,被視為改善TC-NCF翹曲(warpage)問題的技術。
混合鍵合(hybrid bonding)則是把凸塊整個拿掉的做法。將研磨平整的銅墊與氧化層表面在室溫下貼合,再經熱處理利用銅的熱膨脹完成接合。沒有凸塊,核心晶粒在20層規格下可增厚達24%,熱阻較MR-MUF降低約35%,凸塊間距也從30μm縮到18μm以下。邏輯上它是HBM高層化的正解,但截至2026年10月,量產線上還沒有這項技術。
深入剖析:各家走到哪了
三星電子:HBM4用TC-NCF,混合鍵合留給HBM4E
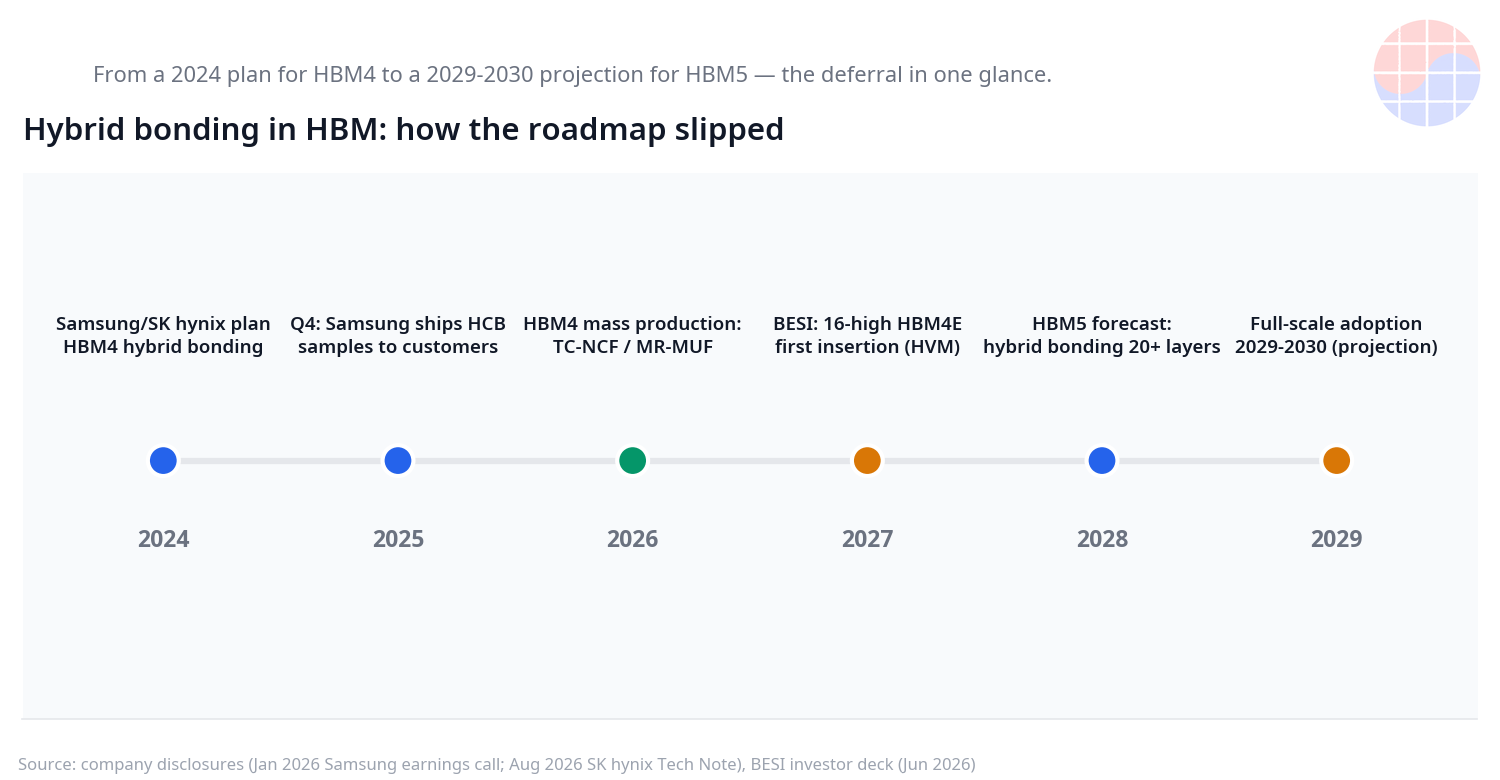
三星電子在2026年1月法說會上表示,2025年第四季已向客戶交付HCB(Hybrid Copper Bonding)樣品並展開技術討論,同時公布計畫在HBM4E階段對部分產品進行部分商用化(partial commercialization)。2026年3月的GTC 2026上,三星進一步公開HCB技術可支援16層以上堆疊,相較傳統熱壓合(TCB)熱阻降低20%以上。但這是三星自身的技術比較值,並非與競爭對手產品的實測差距。目前量產中的HBM4採TC-NCF製程,搭載4奈米邏輯晶粒的產品頻寬達3.3TB/s。
SK海力士:以MR-MUF死守,驗證已完成
SK海力士走的是另一條路。2026年4月業界報導指出,該公司技術主管表示12層混合鍵合HBM的驗證(validation)已經完成,目前正處於拉升量產良率的階段。2026年6月18日,公司向主要客戶出貨12層HBM4E樣品(48GB、384Gb,每腳16Gbps),採用的卻是Advanced MR-MUF封裝。也就是說驗證做完了,出貨的產品仍是既有製程。
2026年1月的CES 2026上,SK海力士首度公開16層HBM4(48GB),頻寬突破2TB/s,基礎裸晶採用台積電12奈米邏輯製程。2026年8月25日刊登於SK海力士新聞室的技術專文則把路線圖說得相當坦白:既有做法足以應付市場到HBM4世代,HBM4E之後可能出現結構性限制,混合鍵合的真正導入會落在HBM4E或HBM5世代、20層以上的堆疊。
為何一再延後:三個原因
第一,JEDEC放寬了厚度規格。HBM4封裝高度目標從775μm放寬為825~900μm的修訂提案,HBM5也以約1000μm進行討論。高度壓力減輕,既有熱壓合就能達標,混合鍵合的急迫性隨之下降。JEDEC每次調高天花板,MR-MUF就多活一個世代。
第二,良率與經濟性。混合鍵合對表面平整度與微粒管控的要求極為嚴苛,通過驗證和做出量產良率是兩回事。鍵合設備大廠2026年6月的投資人簡報將16層HBM4E列為首個導入世代,並提到指標客戶正為2027年量產(high-volume manufacturing)做準備。2026年8月的Hot Chips演講則出現混合鍵合難進HBM4E的看法(不過講者並未指明目標世代)。至於全面普及的時點,也有預測指向2029~2030年的HBM5世代。各來源的時點不一,但方向一致:首次導入與全面普及之間的間隔正在拉長。
第三,需求的現實。2026年6月1日,輝達執行長黃仁勳在GTC Taipei主題演講中確認,三星電子、SK海力士與美光都是Vera Rubin平台的HBM4供應商,該平台自當月進入全面量產。供應鏈分析估計,SK海力士約占60~70%的配額,三星電子約25~30%。客戶現在要的不是「混合鍵合HBM」,而是「準時、良率好的HBM4」。2026年9月更有報導指出,輝達已要求在2026年第四季前供應16層HBM。現在賣的是12層、16層HBM4,不是未來技術。
韓國半導體業界社群近來出現HBM4後段設備訂單延後、混合鍵合開發不順等觀察。但設備下單時點是企業不公開的資訊,這些仍屬未經證實的觀察。公開的官方紀錄(法說會、新聞室技術專文、設備商投資人簡報)說的比較像是「順序調整」而非「延遲」:驗證持續推進,量產導入則挪到HBM4E之後。
Chase's Take
把這場戰爭看成「誰先把混合鍵合商用化」是錯的。真正的勝負是「誰能用既有鍵合把16層堆疊經濟地做出來」。把16片30μm的晶粒疊出良率,這項技術現在就能賺錢,比混合鍵合研究更值錢。SK海力士死守MR-MUF、三星電子先用TC-NCF推出HBM4,理由都一樣:客戶(輝達)買的是交期,不是路線圖投影片。
從MBA的角度,這是典型的「避開延續性創新陷阱」案例。混合鍵合無疑是下一條S曲線,但今天的現金來自現有技術的最後一波最佳化。先踏上S曲線不代表贏,在現金牛世代贏下良率戰爭的公司,才有資本投資下一代。鍵合設備商把2027年定為「首次導入」,也是同一個邏輯:設備商的營收跟著記憶體廠的量產決定走。
投資人該看的不是「混合鍵合開發完成」這類標題,而是三個數字:第一,16層HBM4的量產良率;第二,HBM4E樣品在客戶端的採用速度;第三,鍵合設備商的在手訂單中,記憶體訂單占比是否真的上升。在這三個數字動起來之前,混合鍵合只是個研發故事。
啟示
- 記憶體三巨頭:2026~2027年的業績由12層、16層HBM4/HBM4E的良率與輝達配額決定,混合鍵合是2028年之後的選擇權價值。
- 後段設備:混合鍵合機的記憶體訂單要到2027年之後才會放量,在此之前是熱壓合與迴焊設備的持續升級需求。
- AI基礎設施:Vera Rubin(2026)與Rubin Ultra(2027年下半年,搭載HBM4E)的記憶體供應風險,關鍵在良率與產能,而非鍵合技術。
- 韓國視角:三星電子與SK海力士以不同的鍵合策略爭奪同一個客戶,反而墊高了韓國記憶體產業整體的議價能力——一邊的技術卡住,另一邊就能補上產能。
FAQ
Q1. HBM4有用混合鍵合嗎?
沒有。截至2026年10月16日,量產中的HBM4採用三星電子的TC-NCF與SK海力士的MR-MUF製程。混合鍵合仍在驗證與送樣階段,量產導入在HBM4E之後的世代討論中。
Q2. TC-NCF、MR-MUF和混合鍵合有什麼差別?
TC-NCF與MR-MUF都屬於熱壓合家族,在晶粒間以微凸塊加熱壓接合;MR-MUF以全層同時迴焊與模塑底部填充改善翹曲。混合鍵合拿掉凸塊、讓銅墊直接接合,更薄、散熱更好,但對表面品質的要求嚴苛得多。
Q3. 為什麼混合鍵合導入一直延後?
三個原因:JEDEC放寬厚度規格後既有製程就能達標;混合鍵合的量產良率與經濟性尚未確立;客戶現在要的是準時交貨的HBM4產能,而不是未來技術。
Q4. 混合鍵合何時會量產?
預測分歧。鍵合設備商的資料指向16層HBM4E為首次導入世代,指標客戶為2027年量產做準備;部分研究預測則認為全面普及要到2029~2030年的HBM5世代。SK海力士技術專文預期在HBM4E或HBM5、20層以上正式導入。無論如何,都不是2026年的HBM4世代。
免責聲明: 本文依據截至2026年10月16日的公開資訊撰寫,不構成投資建議。良率、時程等未公開資訊可能與企業官方說法不同。


