VLSI Korea
大型科技公司圍繞 Intel 14A — 晶圓代工第二供應來源競賽已經開始
2026年10月17日通路調查報導博通、谷歌、微軟、輝達於 Intel 14A 的訂單,蘋果等仍在評估,均未獲 Intel 確認。本文解析 PowerDirect、第二供應來源經濟學與 10 月 29 日驗證點。


30 秒摘要
- 2026 年 10 月 17 日報導的分析師通路調查(channel checks)顯示市場對 Intel Foundry 興趣強烈,數量重心在 14A,而非 18A-P。 這是亞洲出差後的通路調查,並非 Intel 官方確認。(Source)
- 報導為已贏得: 博通(網路交換器)、谷歌與微軟(伺服器 CPU)、輝達(遊戲 GPU)的製造。
- 仍在評估: 蘋果據報正評估以 14A 進行 M/A 系列多世代合作。亞馬遜、Anthropic 與 SpaceX/Tesla 的 Terafab 正在評估 18A-P/14A,多數據稱偏好 14A。
- 技術鉤子是 PowerDirect: 14A 是 1.4 奈米級製程節點,透過背面供電供電,讓正面專供訊號佈局繞線,降低電阻並提升電晶體密度。
- 驗證日期是 2026 年 10 月 29 日 — Intel 法說會,外部晶圓代工營收與財測將決定通路調查的故事成立與否。
- 底層的商業故事:先進製程產能集中且吃緊,大客戶開始為「可信的第二供應來源」定價。競爭不再只看良率圖,而是看誰先贏得投片。
Background: 第二供應來源為何成為董事會層級議題
過去十年,先進晶圓代工的問題有一個預設答案:需要最先進的邏輯製程,就去向一家主導供應商排隊,接受其產能分配,並依其量產時程安排產品日曆。只要產能(再貴也)拿得到,且地理集中被視為效率而非風險,這套模式就能運作。
兩件事改變了。第一,AI 需求讓先進製程產能結構性吃緊:伺服器 CPU、網路矽晶片與 GPU 搶同一批先進晶圓,錯失分配就是錯失一個產品世代。第二,集中本身被定價為風險。當先進供給幾乎全在一個地區,客戶必須避險的不只是價格與產能,還有自己無法控制的中斷情境。
10 月 17 日的通路調查正是在這個背景下落地。亞洲出差後,分析師給出明顯正面的 Intel Foundry 評讀,而且關鍵是:數量討論的重心在 14A 而非 18A-P。在晶圓代工,客戶問哪個節點,就透露他們認為真正的產品窗口在哪。18A 是可信度測試;依這次報導,14A 是客戶討論實際數量的節點。
精確很重要,因為代工傳聞便宜、投片昂貴。以下客戶名單全部來自 2026 年 10 月 17 日報導的分析師通路調查。Intel 尚未確認這些合約,蘋果也未確認評估結果。誠實的讀法,是把這看成一張「已報導興趣地圖」,附上一個硬性驗證日期:10 月 29 日。
Business Deep Dive
1. 已報導客戶地圖:已贏得 vs 評估中
這個故事最重要的紀律,是分開「報導為已贏得」與「評估中」。兩者是不同的商業狀態、不同的營收含義,混為一談正是通路調查變成炒作的方式。
| 客戶 | 產品(依報導) | 狀態(通路調查,2026-10-17) | 節點焦點 |
|---|---|---|---|
| 博通 | 網路交換器 | 報導已贏得 | 以 14A 為中心的數量討論 |
| 谷歌 | 伺服器 CPU | 報導已贏得 | 以 14A 為中心的數量討論 |
| 微軟 | 伺服器 CPU | 報導已贏得 | 以 14A 為中心的數量討論 |
| 輝達 | 遊戲 GPU | 報導已贏得 | 以 14A 為中心的數量討論 |
| 蘋果 | M/A 系列,多世代 | 評估中 | 14A |
| 亞馬遜 | 未指明 | 評估中 | 18A-P / 14A,多數偏好 14A |
| Anthropic | 未指明 | 評估中 | 18A-P / 14A,多數偏好 14A |
| Terafab(SpaceX/Tesla) | 未指明 | 評估中 | 18A-P / 14A,多數偏好 14A |
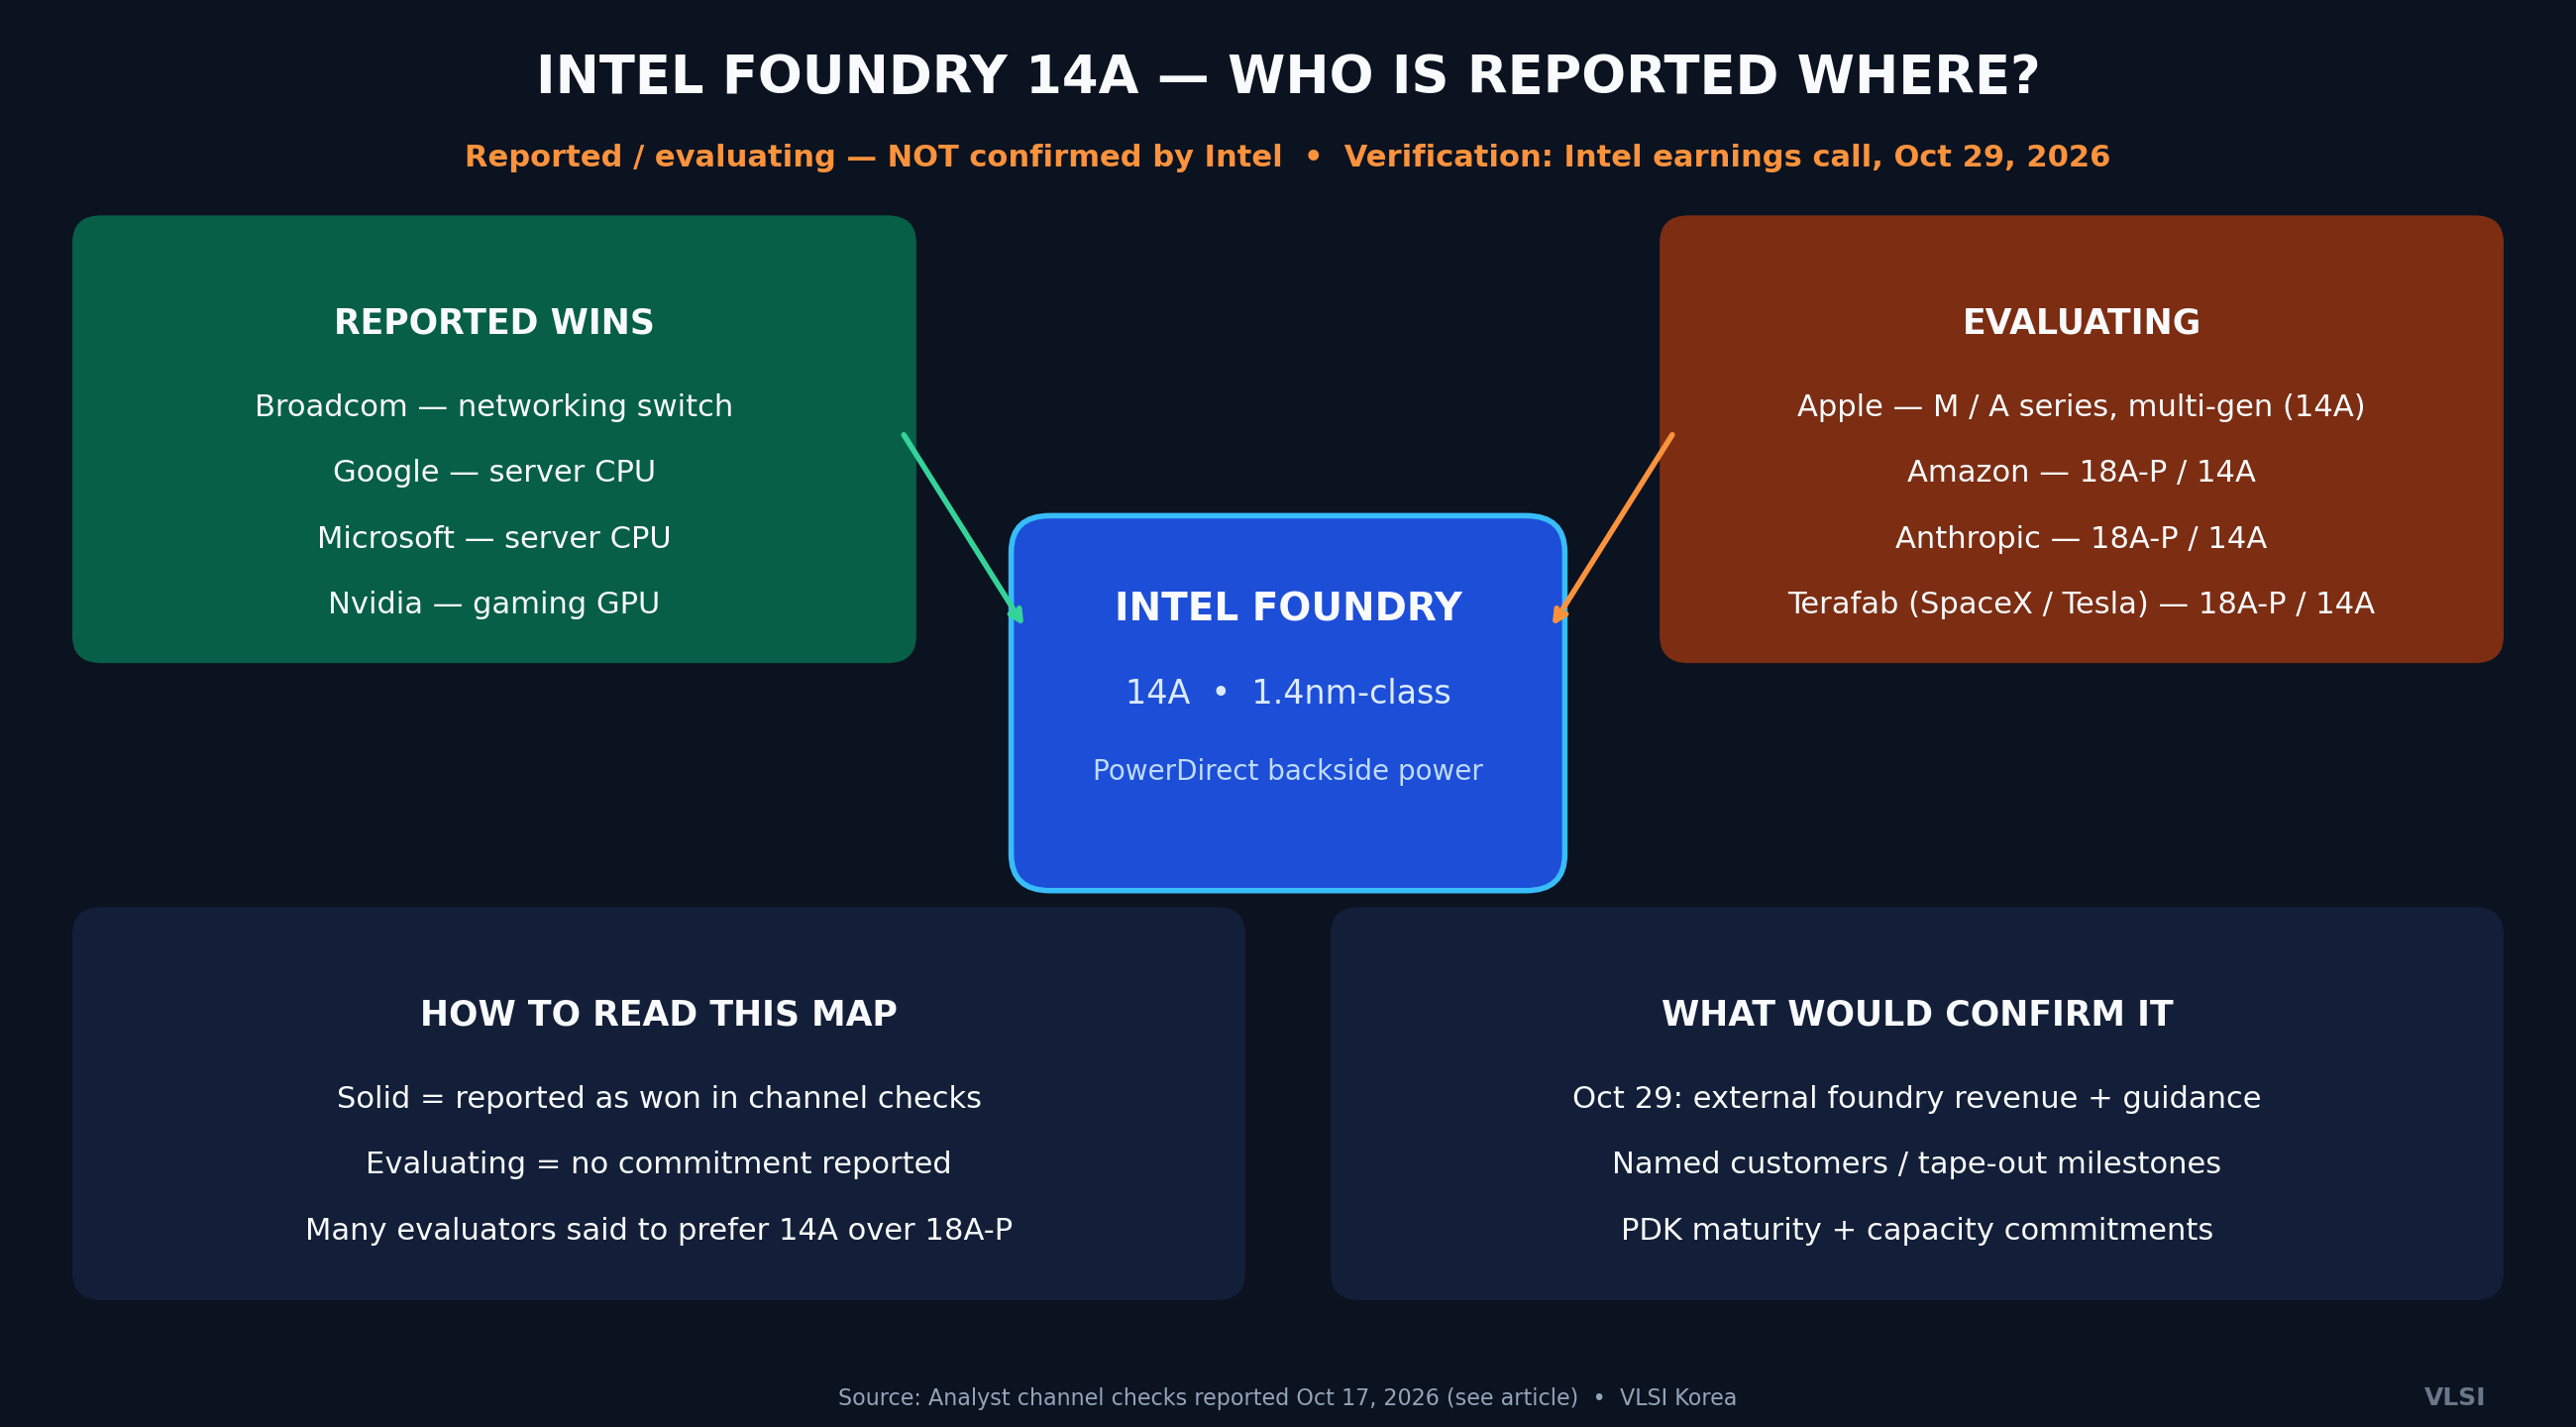
看「報導已贏得」這一欄的形狀:這不是隨機的標誌排列。網路交換器、兩家超大規模雲端業者的伺服器 CPU、一款遊戲 GPU,共享同一種輪廓:大晶粒、供電壓力大,而且買家早已對其堆疊的其他部分採多源策略。這正是第二供應來源具有超越單價之戰略價值的產品,也是 PowerDirect 背面供電故事最切題之處。
「評估中」這一欄以另一種方式重要。蘋果據報的興趣,是在 14A 上做 多世代 M/A 系列安排。多世代用語若有朝一日成約,是晶圓代工最強的訊號:那表示客戶買的不是晶圓,而是路線圖。亞馬遜、Anthropic 與 Terafab 同時評估 18A-P 與 14A、且多數據稱偏好 14A,意味客戶在腦中跳過中間節點,圍繞自己真正想要的節點談判。
2. 為何是 14A,為何是 PowerDirect
14A 是 Intel 的 1.4 奈米級製程節點。這次報導的頭條特徵是 PowerDirect:電力經晶圓背面供應,不再與正面訊號爭奪空間。
| 傳統正面供電 | 14A PowerDirect(背面供電) | |
|---|---|---|
| 供電路徑 | 電源與訊號共用正面金屬 | 電源經晶圓背面佈線 |
| 訊號佈局繞線 | 與電源爭奪正面空間 | 正面釋出專供訊號佈局繞線 |
| 電阻 / IR 壓降 | 較高,隨節點微縮惡化 | 供電路徑電阻較低 |
| 密度效應 | 繞線壅塞限制微縮 | 更多繞線空間支撐密度 |
| 最適產品 | 一般邏輯 | 大型、供電壓力大的 AI/HPC、CPU、GPU、交換器晶粒 |
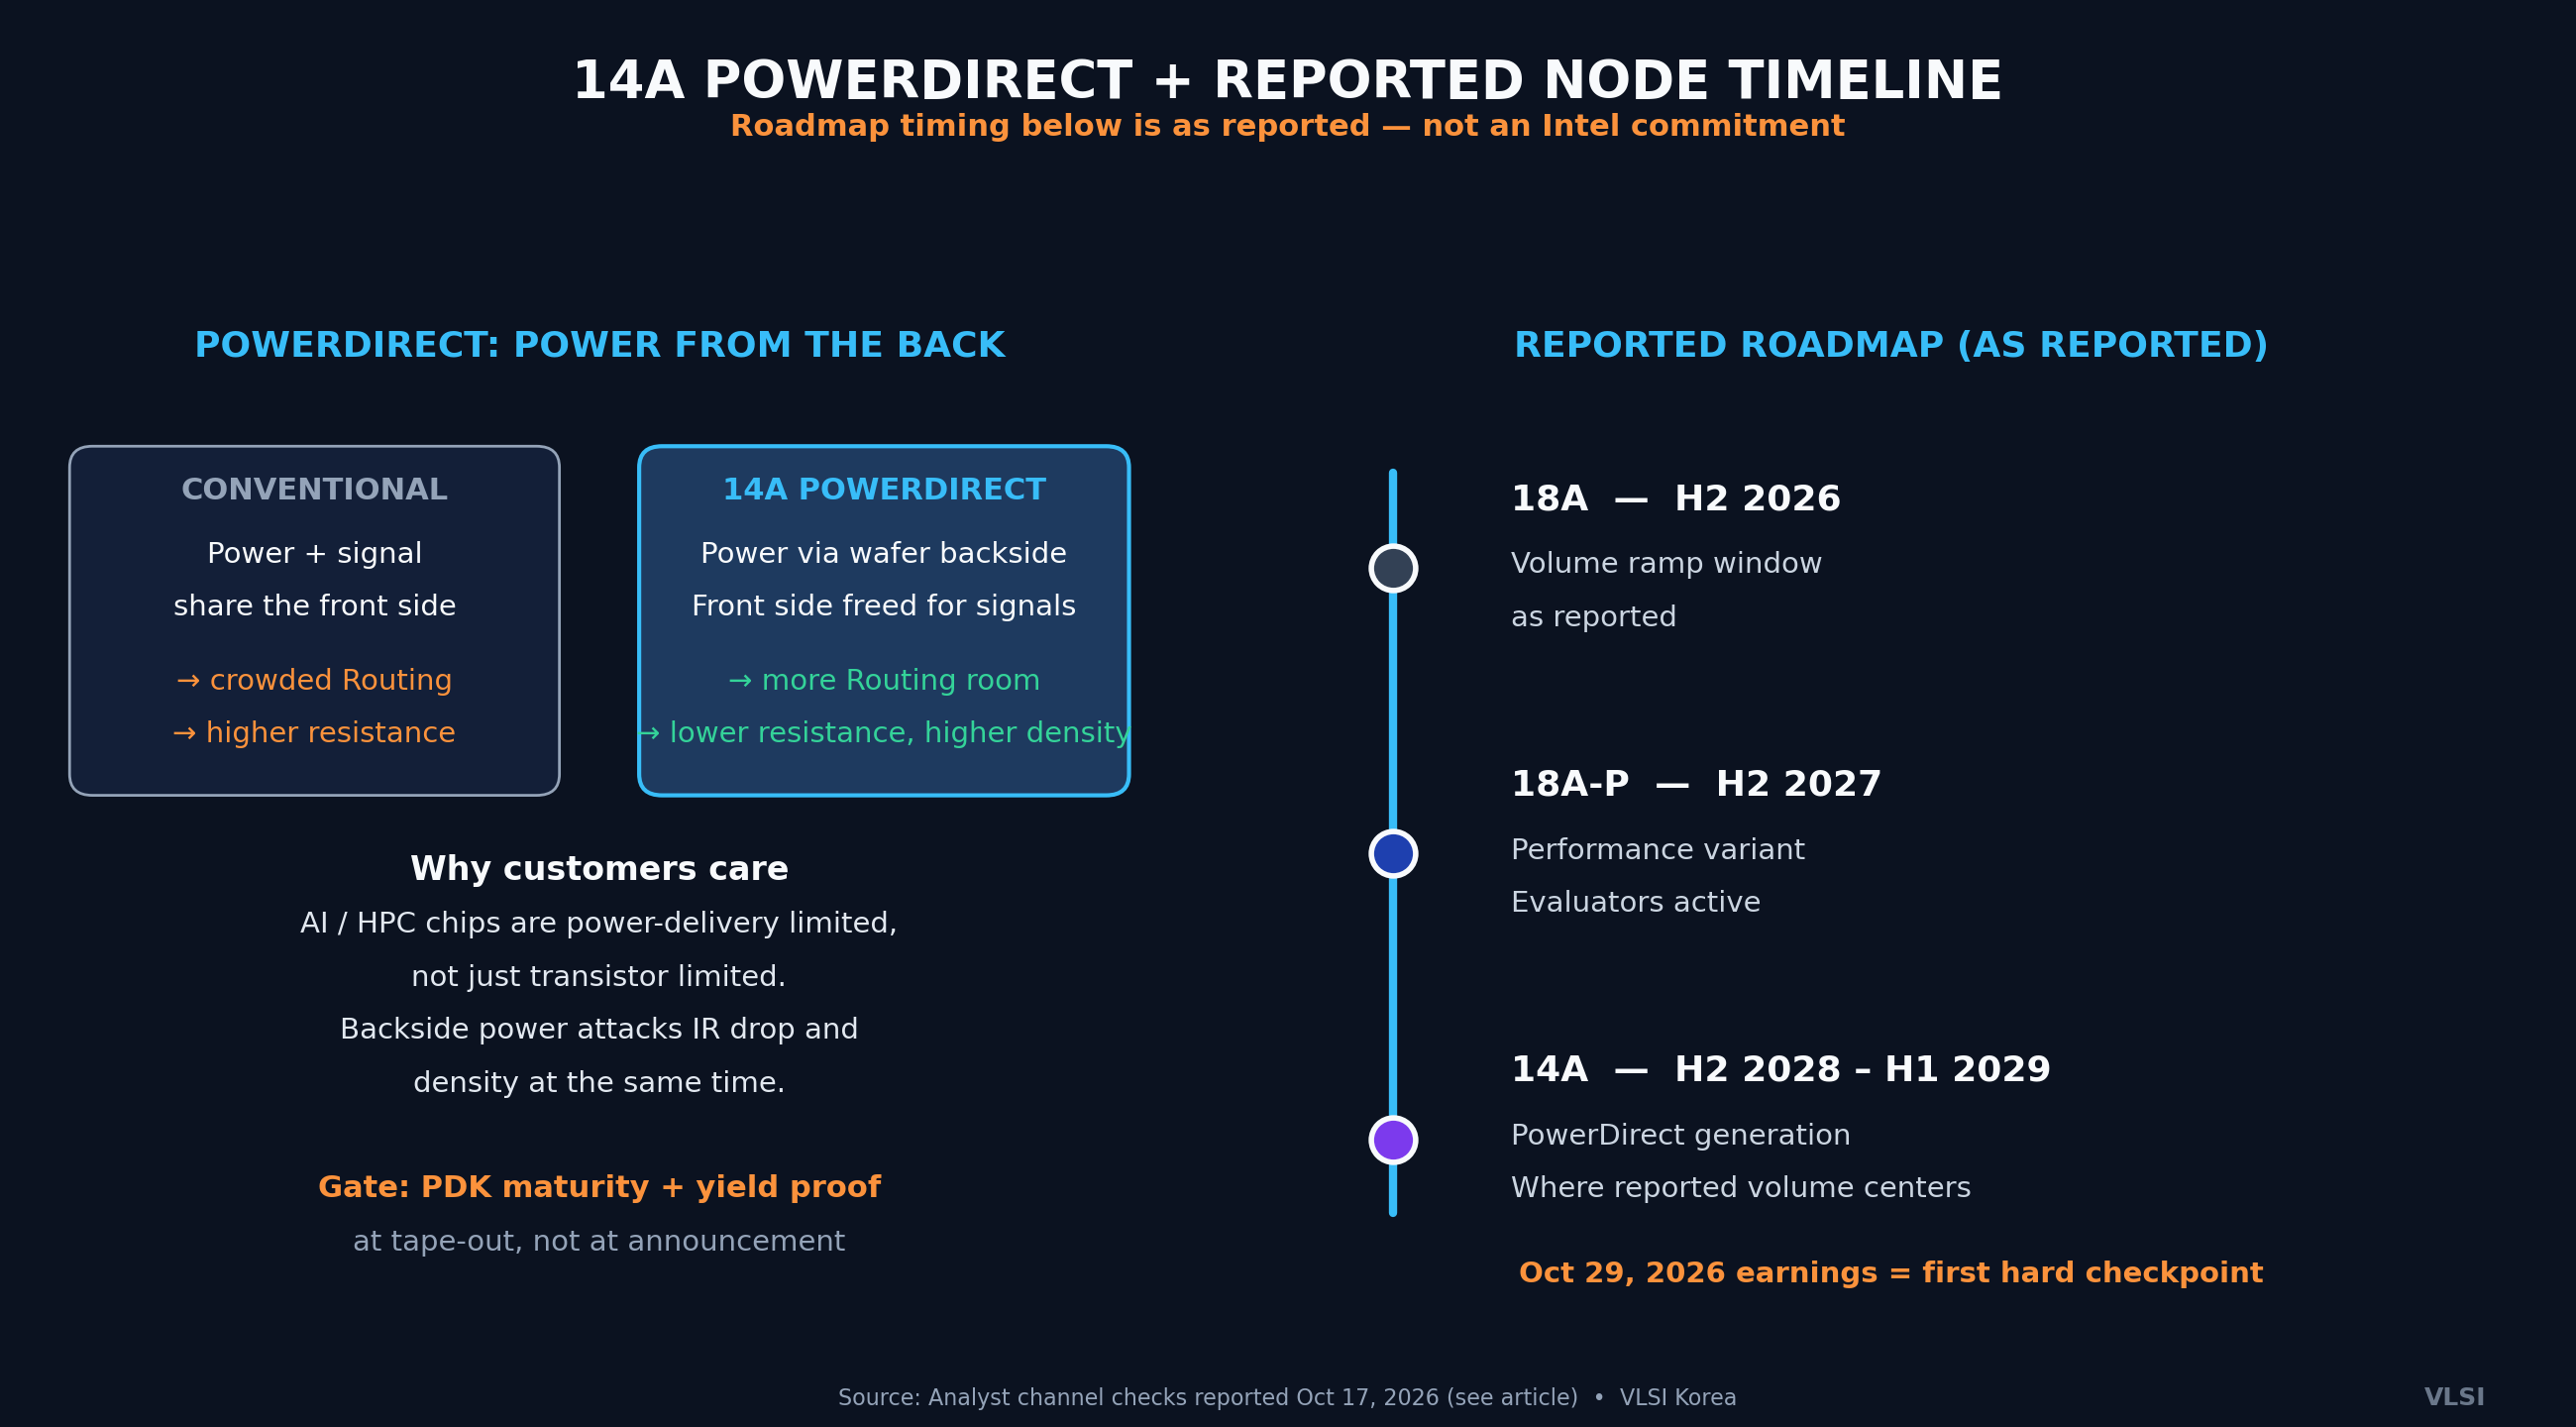
為何客戶買單?因為在先進節點,許多旗艦晶片不再只受限於電晶體數量,而是受限於在可接受的電壓降與熱之下把電力送到那些電晶體。背面供電正面攻擊這個瓶頸:把供電問題與訊號問題分開,各自最佳化。對持續高利用率運行的伺服器 CPU 或網路交換器,這是產品層級的好處,不是製程型錄文案。
但特徵不是合約。興趣與數量之間的門檻毫不華麗:製程設計套件(PDK)成熟度、設計支援,以及客戶能據以投片的良率證據。客戶不會把多世代路線圖交給一張投影片;他們是在測試晶片之後、PDK 修訂穩定之後、代工廠證明能守住時程之後才交。這也是 14A 偏好報導的兩面性:它驗證了目的地,卻把舉證負擔推向更晚的節點。
3. 避險經濟學:第二供應來源到底值多少
客戶不是做慈善式分散採購。他們在算一筆三項式 MBA 帳:
- 單一來源的風險溢價: 產能分配風險加地理集中風險。供給吃緊時,沒有替代方案的成本不是晶圓單價略高,而是產品上市延遲。
- 替代方案的執行風險: 第二供應來源只有真的出貨才算避險。PDK 未成熟、良率爬坡、時程滑移,就是套在 Intel 提案上的折現率。
- 轉換與驗證成本: 移植設計、重新驗證、把數量拆到兩個製程,需要真實的工程時間。拆量也會犧牲一部分對既有供應商的規模議價力。
當第一項大於其餘兩項總和,第二供應來源交易就會發生。產能吃緊抬高第一項;每一個可信的 18A 里程碑降低第二項;而錨定客戶(anchor customer)會為後來所有人降低第三項,因為早期移植工作讓 PDK 與生態系成熟。這就是錨定客戶之爭如此重要的原因:最初幾個承諾的名字不只增加營收,還為接下來十家降低平台風險。
還有一項永遠不會出現在新聞稿的談判紅利:擁有可信第二供應來源的客戶,與其主要供應商的談判方式會改變 — 在分配、價格、路線圖取得上皆然。大型科技公司向 Intel 買的,有一部分即使在評估階段也是選擇權價值。Intel 的任務,是在選擇權未行使而到期之前,把選擇權價值轉成已承諾的投片。
4. 10 月 29 日必須展現什麼
通路調查設定假設,財報設定證據標準。10 月 29 日,有四件事比任何標題都重要:
| 檢查點(10 月 29 日) | 偏多訊號 | 偏空訊號 |
|---|---|---|
| 外部晶圓代工營收 | 外部客戶占比上升、季增 | 持平、內部產品主導 |
| 代工財測 | 前瞻承諾/產能用語轉硬 | 含糊、時程後推 |
| 客戶揭露 | 任一具名客戶或投片里程碑 | 對所有已報導名字沉默 |
| 18A 執行 | 按時程的量產評論 | 滑移用語、良率保留 |
即使法說會很強,也不會逐一「確認」通路調查的每個名字 — 公司很少逐行驗證分析師名單。它能確認的是方向:外部營收拐點、承諾硬化、執行守住。反之,沉默也不會推翻調查 — 代工合約通常由客戶按客戶時程揭露 — 但會提高整個故事的折現率。
Chase's Take
晶圓代工競賽悄悄換了計分方式。過去按良率曲線計分,現在按誰先被託付投片計分 — 因為投片是客戶自己的產品截止日成為代工廠承諾抵押品的那一刻。
我對 10 月 17 日調查的解讀刻意雙手並陳。多方論據是真的:報導已贏得的名單連貫(供電壓力大、動機具戰略性的產品)、評估中名單份量十足、而偏向 14A 的報導說明客戶是圍繞 Intel 最好的未來節點談判,而不是禮貌性地試用其現在節點。在產能吃緊的世界,這正是第二供應來源市場形成的方式。
空方論據同樣真實,而且活在一個詞裡:報導。以上沒有任何一項經 Intel 確認。通路調查有一種已知失效模式:捕捉評估階段的真實熱情,卻按採購訂單定價。代工史上到處是「評估了好幾年」的客戶。評估中到投片的距離,要用 PDK 修訂、測試晶片良率與律師來量,而第二供應來源故事通常就是在那裡慢下來。
所以這個故事的信任資產,就是區分本身。若只記一件事,請記這個:4 件報導已贏得、4 件評估中、0 件確認 — 外加 10 月 29 日一場有日期的考試。 同時握住四個子句,你對這個故事的理解會勝過炒作,也勝過 dismiss。
韓國視角也值得一提。可信的 Intel 第二供應來源,會重排整個先進邏輯鏈的議價力 — 包括韓國無晶圓廠公司,以及最終跟隨 AI 矽晶片實際製造地點的記憶體端(含高頻寬記憶體)。第二供應來源的地理,從來不只是一家代工廠的故事。
Implications: 投資與經營啟示
給投資人:
- 把 10 月 29 日當作方向檢查,不是判決。外部晶圓代工營收軌跡與財測用語,比任一報導名字是否被提及更重要。
- 未來幾季看轉換漏斗:評估 → 測試晶片 → 投片 → 承諾數量。階段之間的移動才是真正的 KPI;漏斗頂端的新標誌是最弱的訊號。
- 對任何拿掉「報導」或「評估中」字眼的轉述打折。這個故事的溢價,屬於尊重落差的人。
給晶片高管與供應鏈管理者:
- 誠實為你的避險定價:分配風險與集中風險如今有可觀察的市場證據 — 客戶正積極建立替代方案。單一來源的舒適是折舊資產。
- 若評估第二供應來源,圍繞你真正想要的節點談判(報導中的 14A 偏好就是範本),並以 PDK 成熟度里程碑簽約,而不是以發表簽約。
- 錨定經濟學是雙向的:先行者付出最高的移植成本,但若平台成功,也取得最多的分配優先權與談判籌碼。
給 Intel 觀察者:
- 戰略問題不再是「Intel 能否做出先進節點?」而是「Intel 能否把已報導的興趣,轉成客戶能據以規劃產品時程的投片?」10 月 29 日是第一個有日期的答案。
註:本分析基於 2026 年 10 月 17 日報導並於上方連結的分析師通路調查。本文所述客戶合約與評估,截至發稿尚未獲 Intel 與所列客戶確認。本文為分析,非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。