VLSI Korea
三星電子·SK海力士,將中國NAND晶圓廠提升至286層·240層的5個事實(V9·YMTC)
三星電子西安晶圓廠自約200層轉換至286層V9,SK海力士大連晶圓廠自192層轉換至240層以上。依據Reuters報導(2026-10-21),以5個事實整理YMTC以38.5%中國市占率領先、美國許可邊界與轉換時程。


三星電子與SK海力士將中國NAND晶圓廠轉換至286層·240層級——這不是擴張產能,而是在YMTC進一步縮小差距之前,弭平落後一個世代的技術差距。
30秒摘要
- 三星電子與SK海力士為阻擋YMTC追趕並因應AI需求,正將中國工廠升級為更先進的NAND生產體制(Reuters報導,2026-10-21)。
- 三星電子西安晶圓廠約占三星電子整體NAND產量的40%,目前生產約200層,內部專案正進行286層V9 NAND轉換。目標為2026年12月每月5,000片、2027年12月每月40,000片(Reuters報導,2026-10-21)。
- SK海力士大連晶圓廠目前自192層轉換至240層以上(Reuters報導,2026-10-21)。
- 在中國NAND市場,YMTC於2026年第二季以38.5%市占率領先三星電子的33.5%與SK海力士的17%(Reuters引用的業界數據,2026-10-21)。
- 兩家公司向Reuters證實,正與美國政府密切協商推進升級,三星電子表示西安升級符合美國出口管制,且既非擴張產能、亦非新建設施(兩家公司對Reuters的回覆,2026-10-21)。
5個事實
- 兩項升級皆非新建晶圓廠,而是既有晶圓廠的轉換。 三星電子與SK海力士正將既有中國工廠升級為更先進的NAND生產體制,三星電子明確表示西安作業並非擴張產能,也不是興建新設施(三星電子對Reuters的回覆,2026-10-21;Reuters報導,2026-10-21)。
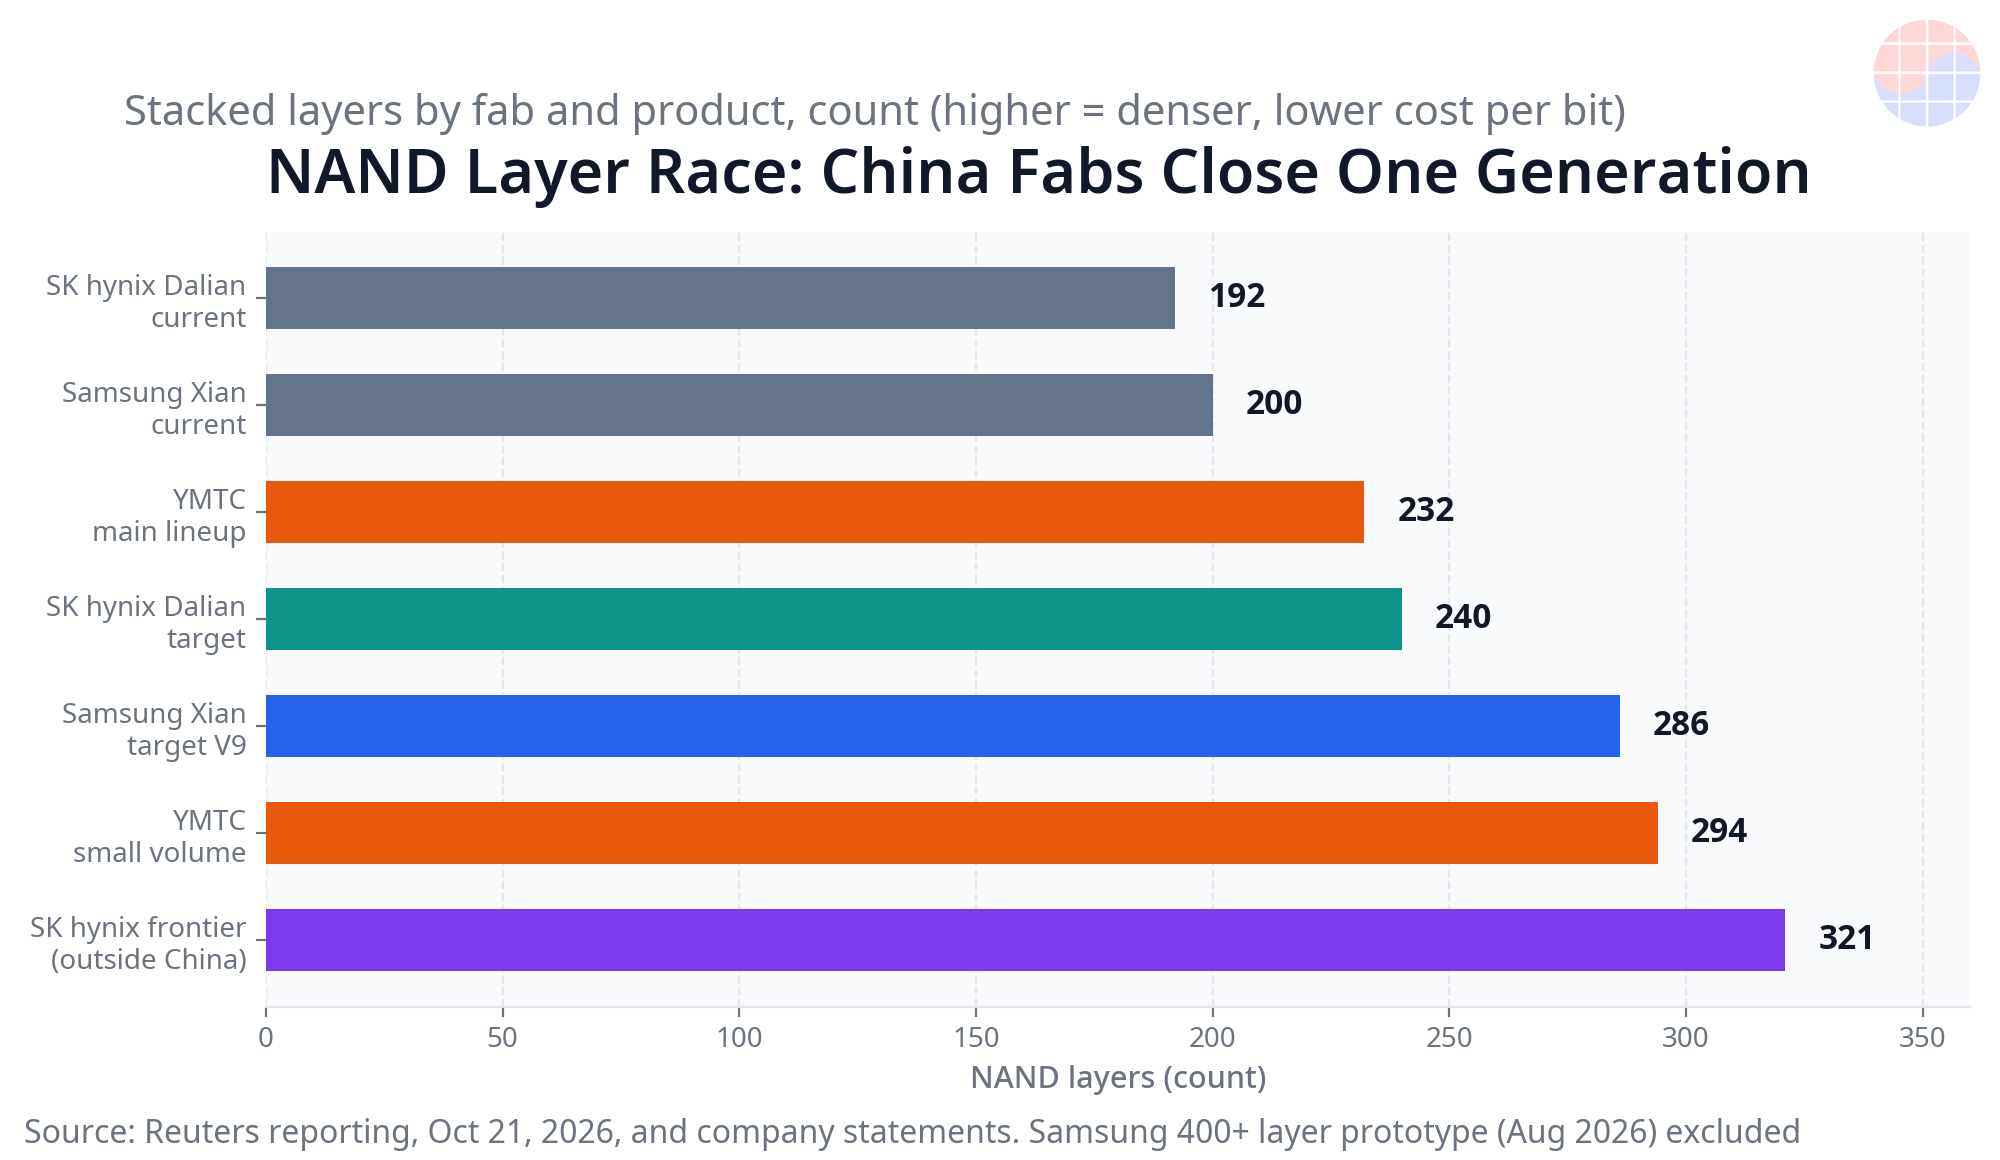
- 三星電子西安自約200層提升至286層,增幅約43%。 內部轉換專案的目標為286層V9 NAND,據報導,時程自2026年12月每月5,000片起步,至2027年12月每月40,000片,在12個月內增至8倍(Reuters報導,2026-10-21;層數增幅與爬坡倍數為VLSI Korea自行計算)。
- SK海力士大連自192層提升至240層以上,增幅約25%。 大連晶圓廠為2021年收購英特爾NAND事業所取得,是美國子公司Solidigm唯一的NAND晶圓廠,Solidigm正準備在美國IPO。一名消息人士表示,240層已獲核准,且可申請300層以上的研究許可(Reuters報導,2026-10-21;增幅為VLSI Korea自行計算)。
- YMTC已在本國市場奪下龍頭地位。 在中國NAND市場,YMTC市占率自2025年的28%上升至2026年第二季的38.5%,三星電子自36%降至33.5%,SK海力士自20%降至17%。YMTC與三星電子之間的差距出現13個百分點的逆轉(Reuters引用的業界數據,2026-10-21;差距變動為VLSI Korea自行計算)。
- 本次升級僅將中國晶圓廠的差距弭平至目前商用最前線,並未超越其上。 在中國以外,三星電子已銷售最高286層NAND,SK海力士已銷售最高321層,YMTC產品線則以160層·232層為主力、294層為少量。因此,286層西安並非超越YMTC最高產品,而是消除中國晶圓廠落後一個世代的劣勢(Reuters報導,2026-10-21)。
背景
NAND快閃記憶體即使在無電源狀態下也能保存資料。它存在於智慧型手機與PC,以及為AI資料中心供輸的固態硬碟之中。經濟效益由堆疊決定。在單一NAND晶粒上堆疊的層數(word-line)愈多,相同矽面積可容納的位元愈多,每位元成本愈低。層數不是炫耀用的指標,而是成本曲線本身(技術背景,截至2026-10-21)。
因此,起點位置至關重要。三星電子西安晶圓廠生產三星電子整體NAND產量約40%,卻停留在約200層,而三星電子在中國以外銷售最高286層NAND。SK海力士大連晶圓廠生產192層,而公司在其他地區銷售最高321層。兩種情況皆顯示,中國晶圓廠落後自家商用最前線約一個世代(Reuters報導,2026-10-21)。
落後的原因不在技術,而在管制。自2022年以來,受美國出口管制影響,三星電子與SK海力士若要將蝕刻(etching)設備等美國製設備引進中國工廠,每年皆須取得美國許可。美國商務部工業與安全局(BIS)於2025年表示,對於外國企業的中國工廠,無意核發以技術升級或擴張產能為目的的許可,並向Reuters表達立場稱,僅核發既有工廠營運所需的許可,而非產能擴張或技術升級所需的許可(Reuters報導,2026-10-21)。因此,任何升級都必須以非擴張的形式來設計、說明並取得許可。這正是兩家公司如此說明的原因。
競爭的時鐘也在轉動。YMTC的中國NAND市場市占率自2025年的28%上升至2026年第二季的38.5%(Reuters引用的業界數據,2026-10-21)。同時,AI需求正將高密度NAND拉進資料中心固態硬碟。若西安與大連停滯不前,就會形成必須在兩個戰線上都銷售每位元成本在結構上偏高的產品的局面。
深入分析:三星電子西安與V9轉換
西安轉換是兩個動作中規模較大的一個。內部專案將晶圓廠自約200層生產轉換為286層V9 NAND。據報導,爬坡陡峭:2026年12月每月5,000片、2027年12月每月40,000片(Reuters報導,2026-10-21)。若精確解讀這些數字,這不是產能發表,而是產線轉換時程。轉換後的產線在新製程接受資格驗證期間會小規模起步,待良率穩定後,再吸收晶圓廠既有的投片量。
層數計算本身即是策略。自約200層走向286層,意味著堆疊高度增加約43%(基於Reuters報導的VLSI Korea自行計算,2026-10-21)。每晶粒位元並不會與層數完全成比例增加,因為周邊電路、良率、字串堆疊選擇都會介入。然而方向明確:同一座晶圓廠、同一間無塵室、相同的晶圓投片量,卻能產出多得多的位元。因此,公司能誠實地表示,在晶圓基準上並未擴張產能,但在位元基準上增加了產量。客戶購買的是位元。
三星電子的回覆預先劃定了合規邊界。公司向Reuters表示,本次升級符合美國出口管制,是為了因應包含美國需求在內的全球客戶需求成長,且既非擴張產能、亦非新建設施(三星電子對Reuters的回覆,2026-10-21)。這段措辭實際上發揮了作用。因為在工業與安全局所說明的許可體制下,區分既有工廠營運與升級的那條界線,正是決定設備能否安裝的界線。
規模是西安故事的另一半。一座生產全球龍頭企業NAND產量約40%的晶圓廠,無法在不影響整體產品組合的情況下,被當作遭閒置的舊型資產看待。若市場以286層級成本結構為標準,而西安停留在約200層,三星電子就必須折價銷售西安產出、將量轉移至韓國晶圓廠,或接受中國市占率下滑。轉換是避開這三者的道路。
深入分析:SK海力士大連、Solidigm與美國選項
大連的動作在層數上較小,在策略選項上較大。晶圓廠自192層移向240層以上,上升幅度約25%(Reuters報導,2026-10-21;比例為VLSI Korea自行計算)。大連於2021年因收購英特爾NAND事業而歸入SK海力士,是美國子公司Solidigm唯一的NAND晶圓廠。Solidigm正準備在美國IPO(Reuters報導,2026-10-21)。
一名消息人士向Reuters表示,SK海力士已在大連取得240層的核准,且為了為美國生產的可能性奠定基礎,可申請300層以上的研究許可,並正就美國境內新建NAND工廠一事與美國政府協商(Reuters報導,2026-10-21)。若一併解讀,大連不只是生產升級,也是製程開發的橋梁。其結構是:在既有晶圓廠驗證高層數製程、維護即將IPO的Solidigm產品路線圖的可信度,並在協商成熟時,為走向美國生產保留道路。
與三星電子的對比深具啟示。三星電子守住規模:全球NAND產量的40%位於西安。SK海力士守住平台:大連支撐Solidigm,而Solidigm的價值取決於能否出貨具競爭力的企業級固態硬碟NAND。兩種答案都是針對同一個問題的韓國式答案,只是依各晶圓廠對所屬企業的意義不同而形狀各異。
深入分析:迫使時點到來的市占率逆轉
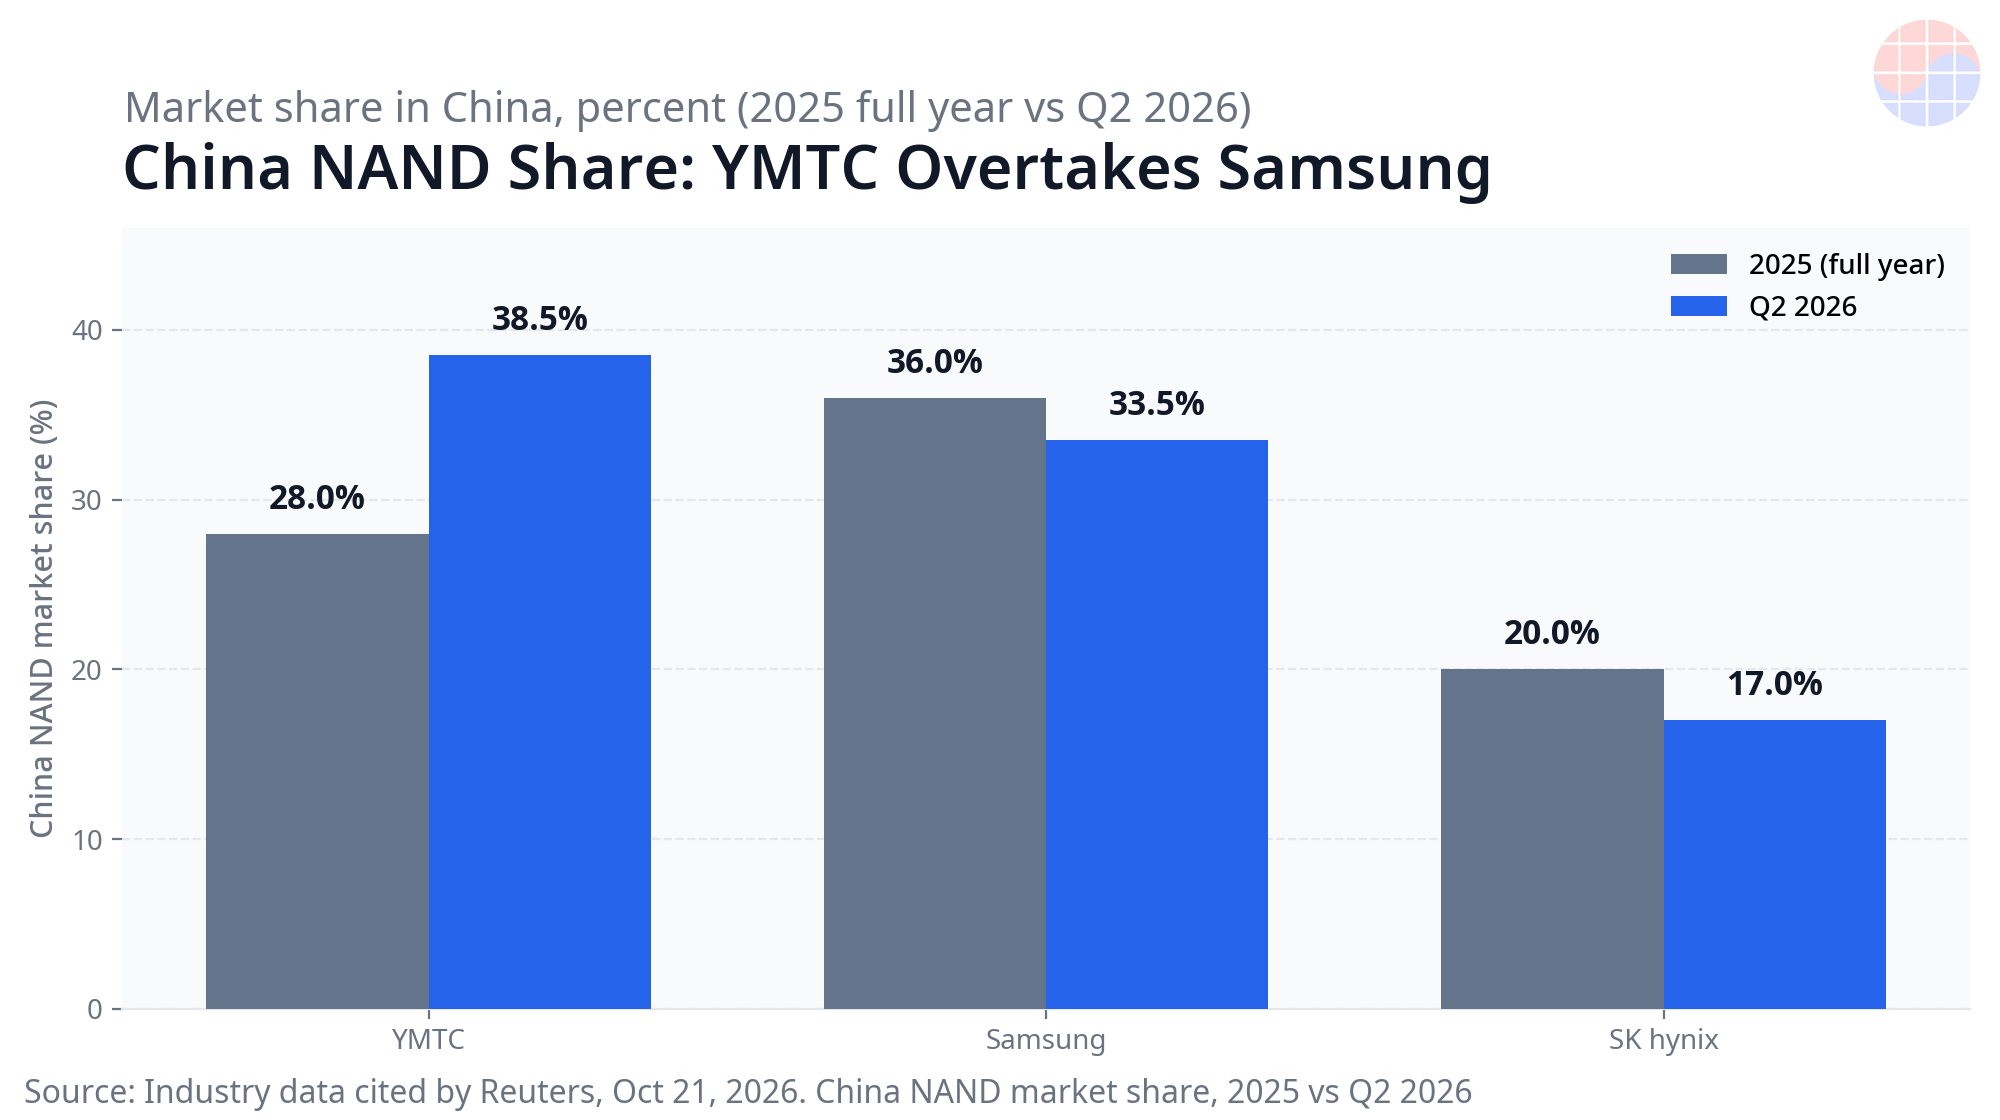
市場數據說明了為何是現在。2025年中國NAND市場由三星電子以36%領先YMTC的28%與SK海力士的20%。2026年第二季,YMTC上升至38.5%,三星電子降至33.5%,SK海力士降至17%(Reuters引用的業界數據,2026-10-21)。YMTC自落後三星電子8個百分點的位置,轉為領先5個百分點的位置,在約18個月內逆轉了13個百分點(基於Reuters引用的業界數據的VLSI Korea自行計算,2026-10-21)。
從YMTC的產品構成來看,這次市占率變動不是暫時性意外,而是可持續的變化。產品線以160層與232層為主力,294層為少量,並正規劃300層以上產品(Reuters報導,2026-10-21)。換言之,中國競爭者的主力產品已與韓系中國晶圓廠目前運轉的層數相同或在其之上。韓國晶圓廠並不是把市占率輸給廉價的舊型產品,而是在自家主場市場落後一個世代的狀態下流失市占率。
誠實的反論也屬於此處。286層西安將與中國以外的三星電子商用最前線齊平,但不會超越已少量達到294層的YMTC頂級矽產品。而且中國以外的最前線持續移動。三星電子於2026年8月公開了超過400層的原型(Reuters報導,2026-10-21)。本次升級恢復了競爭力,但並未終結競爭。
Chase's Take
判斷有三點。第一,措辭本身即是策略。兩家公司證實正與美國政府密切協商推進升級,三星電子則預先將此作業定義為符合管制、因應需求,而非擴張(兩家公司對Reuters的回覆,2026-10-21)。在區分既有晶圓廠營運與升級的許可體制下,這種框架不是宣傳修辭,而是以公開形式提出的許可策略。
第二,層數轉換在成為頭條之前,首先是一項營運專案。將堆疊自約200層提高至286層,意味著重新驗證晶圓廠中深寬比最大的蝕刻·沉積製程、重新調整缺陷管理,並在更高、更敏感的結構上重新證明良率。而且這一切都發生在一座供應全球產品組合約40%的營運中晶圓廠內。任何經歷過製程移轉的人都知道,每月5,000片到40,000片、為期一年的爬坡曲線,聽起來不是緩慢,而是工程師謹慎行事的聲音(Reuters報導,2026-10-21;爬坡數值以報導為準)。
第三,真正的勝負在於中國的每位元成本,如今已成對稱局面。YMTC手持232層主力產品,對抗被綁在約200層的韓國晶圓廠,將市占率推升至38.5%(Reuters引用的業界數據,2026-10-21)。若西安運轉286層、大連運轉240層以上,那個結構性藉口就會消失。剩下的就是執行:良率、爬坡紀律,以及在整個轉換時程中許可邊界是否得以維持。*
啟示
- 對三星電子而言,西安V9轉換是守住相當於整體NAND產量約40%之量的經濟效益,並使中國晶圓廠與已在其他地區銷售的286層產品齊平(Reuters報導,2026-10-21)。
- 對SK海力士而言,240層以上的大連支撐了正籌備美國IPO的Solidigm企業級固態硬碟路線圖,而300層研究路徑使美國生產選項保持存續(Reuters報導,2026-10-21)。
- 對YMTC而言,相對於韓系中國晶圓廠的層數優勢曾具結構性的那扇窗正在關閉。防禦將轉向294層生產、300層以上規劃,以及38.5%市占率的本國市場動能(Reuters引用的業界數據,2026-10-21)。
- 對客戶而言,同一座晶圓廠將產出更多位元,無須等待新建晶圓廠,即可改善AI資料中心固態硬碟用高密度NAND的供應(Reuters報導,2026-10-21)。
- 對政策當局而言,這是檢驗既有外國晶圓廠營運在何處結束、升級在何處開始的案例,正是工業與安全局表明將取締的那條線(Reuters報導,2026-10-21)。
限制註腳:Reuters報導稱,無法確認就本次升級所核發許可的範圍,且兩家公司皆未公開Reuters所報導的細部計畫。因此,個別設備移動的許可狀態應視為未經確認(Reuters報導,2026-10-21)。本文為基於Reuters報導與企業回覆的分析,並非投資建議。
FAQ
Q1. 三星電子與SK海力士在中國升級什麼、為何升級? A1. 三星電子將西安NAND晶圓廠自約200層轉換至286層V9 NAND,SK海力士將大連晶圓廠自192層轉換至240層以上。目的為阻擋YMTC並因應AI需求(Reuters報導,2026-10-21)。
Q2. 三星電子是否在中國擴張NAND產能? A2. 依公司回覆而言,並非如此。三星電子向Reuters表示,西安升級符合美國出口管制,是為了因應包含美國需求在內的全球需求成長,且既非擴張產能、亦非新設施(三星電子對Reuters的回覆,2026-10-21)。
Q3. YMTC在中國NAND市場的優勢有多大? A3. YMTC於2026年第二季以38.5%的中國NAND市場市占率,領先三星電子的33.5%與SK海力士的17%。2025年時,其市占率為28%,落後於三星電子的36%(Reuters引用的業界數據,2026-10-21)。
Q4. 本次升級是否會使韓國晶圓廠在技術上超越YMTC? A4. 無法斷言。升級將一個世代的差距弭平至目前商用最前線。在中國以外,三星電子銷售最高286層,SK海力士銷售最高321層。另一方面,YMTC已少量出貨294層NAND,並正規劃300層以上產品(Reuters報導,2026-10-21)。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂