 VLSI Korea
Lam Research財報7項事實 — 創紀錄營收下股價仍下跌的原因(WFE、HBM)
Lam Research營收USD 8.22B創紀錄,股價卻因12月財測僅小幅優於市場預期而在盤後下跌6.82%。以7項事實整理40.2%營業利益率與2027年WFE高於USD 200B的展望。


創紀錄的數字還不夠。市場裁決的不是這一季,而是財測,並把Lam Research定價為一檔景氣後段的股票。
30秒摘要
- Lam Research在2026年10月21日公布的9月季度財報中,營收達到USD 8.22B,創下歷史新高。 季增率22%、年增率54%,營收連續5季改寫紀錄。
- 獲利能力同步改寫紀錄。 Non-GAAP毛利率52.4%,營業利益率40.2%,首次突破40%,Non-GAAP EPS為USD 2.20。
- 股價卻仍然下跌。 股價在常規交易時段收在USD 260.81(-1.00%),盤後再跌6.82%至USD 243.01。原因在於12月季度財測中間值USD 8.60B,僅小幅優於市場預期USD 8.533B。
- 景氣訊號指向相反方向。 2026年WFE(晶圓廠設備)市場約在USD 150B中段,2027年初步展望高於USD 200B。順序是DRAM領先,先進晶圓代工與邏輯,其次是NAND。
- 南韓占營收20%。 僅次於中國的35%,是直接解讀三星電子與SK海力士資本支出的數字。
7項事實
1. 營收USD 8.22B創歷史新高,連續5季改寫紀錄
營收USD 8.22B,季增率22%、年增率54%,為歷史新高,也是連續第5季改寫單季營收紀錄。(來源:Lam Research截至2026年9月27日季度財報,2026年10月21日公布)紀錄連續5季延續,代表這不是單一季度的強勁表現,而是一段出貨天花板每一季都被改寫的持續擴張期。
2. 財報優於市場預期,但幅度很小
Non-GAAP EPS為USD 2.20(GAAP EPS為USD 2.19),小幅優於市場預期約USD 2.18;營收USD 8.22B也小幅高於市場預期區間約USD 8.14至8.18B。(來源:公司財報與同日公布的市場預期,2026年10月21日)優於預期是事實,但幅度很薄。對於一檔已經把完美反映在價格中的股票而言,這正是難以承受的那一種優於預期。
3. 營業利益率首次突破40%
Non-GAAP毛利率為52.4%,營業利益率為40.2%,營業利益率首次突破40%。營業現金流為USD 3.50B,淨利為USD 2.75B。(來源:公司財報,2026年10月21日)在這樣的規模下,營業利益率高於40%,代表創紀錄的營收不只是創紀錄的出貨,也正在轉化為創紀錄的現金。
4. 12月財測幾乎與市場預期重疊
12月季度財測為營收USD 8.60B,正負USD 0.40B;毛利率52.5%;營業利益率40.5%;EPS為USD 2.33,正負USD 0.15。營收中間值USD 8.60B僅小幅優於市場預期USD 8.533B。(來源:公司財測,2026年10月21日)在調高財測已成日常的階段裡,小幅優於會被解讀為沒有調高。股價真正反應的事實,正是這一項。
5. 股價仍然下跌:常規時段-1.00%,盤後-6.82%
股價在常規交易時段收在USD 260.81(-1.00%),盤後交易再跌6.82%至USD 243.01。公布之前,一家大型銀行以景氣後段估值為理由,把目標價從USD 355調降至USD 315;另一家銀行則調高至USD 375。(來源:2026年10月21日市場報導)分析師意見分歧本身就是本質。同樣的數字,既可以被解讀為景氣後段的警告,也可以被解讀為調高目標價的理由,分野在於投資人認為景氣已經有多少反映在價格之中。
6. WFE在2027年將高於USD 200B,領先的是DRAM
2026年WFE約在USD 150B中段,2027年初步展望高於USD 200B,順序是DRAM領先,先進晶圓代工與邏輯,其次是NAND。9月季度系統營收中,記憶體占比46%;NAND營收季增率約40%;DRAM與晶圓代工營收改寫紀錄。(來源:公司說明,2026年10月21日)WFE高於USD 200B將是產業史上最大的設備市場年度,而經營層選擇在這一次法說會上把這個數字說出口。
7. 亞洲支撐這一輪景氣,零組件短缺已在延後出貨
地區別營收為中國35%、南韓20%、台灣18%、日本9%、美國8%。經營層也表示,零組件短缺將限制12月季度的一部分出貨,並遞延至3月季度。(來源:公司財報與說明,2026年10月21日)這項事實藏著兩個訊號。南韓的20%把Lam的成長直接連結到南韓記憶體的資本支出;因短缺而遞延,則顯示12月財測的保守有一部分是時機問題,而不是需求問題。
背景
Lam Research賣的是什麼,為什麼這份財報領先景氣
Lam Research是一家在蝕刻與沉積設備上具有優勢的晶圓廠設備公司。晶片的層次要靠蝕刻挖鑿、靠沉積堆疊,而在記憶體領域,每一個世代都會提高這兩道製程的比重。3D NAND堆疊層數增加、DRAM製程節點演進,晶圓每一片所需的蝕刻與沉積次數都會變多。正因如此,Lam的財報被視為最早提供設備景氣硬數據的報告。記憶體公司與晶圓代工廠在晶片出貨前數季就下單設備,因此設備公司的訂單與財測,比幾乎任何其他財報都更早揭露產業的資本支出意圖。
9月季度位於這輪景氣的一個特定位置。AI資料中心擴建把HBM與DRAM的需求提前,先進邏輯產能為AI加速器而增加,在記憶體陣營中落後的NAND正在復甦。Lam的事實與這三股力量精確重疊:DRAM營收改寫紀錄、晶圓代工營收改寫紀錄、記憶體占系統營收46%、NAND營收季增率約40%。這一季應被解讀為設備公司三大終端市場同時上揚的同步上升階段。
公布之前的格局
問題出在預期。對於一檔已經因景氣故事而上漲的股票,財報的問題會從這一季好不好,變成這一季是否好到足以支撐已經反映在價格中的水準,以及財測是否再次提高天花板。Lam的這一季輕鬆通過了第一道關卡:營收、利益率與現金流的紀錄,加上營收與EPS的小幅優於預期。財測關卡,正是這份財報變成估值測驗的位置。中間值USD 8.60B與市場預期USD 8.533B的差距低於1%,落在財測區間本身的噪音範圍之內,也就是正負USD 0.40B。盤後下跌6.82%至USD 243.01的市場裁決,裁決的不是9月季度,而是那一道差距。
商業深掘
以數字看這一季
| 指標(2026年9月季度) | 結果 | 基準點 |
|---|---|---|
| 營收 | USD 8.22B | 季增率+22%,年增率+54%,歷史新高 |
| Non-GAAP EPS | USD 2.20 | 市場預期約USD 2.18 |
| GAAP EPS | USD 2.19 | — |
| Non-GAAP毛利率 | 52.4% | — |
| Non-GAAP營業利益率 | 40.2% | 首次突破40% |
| 營業現金流 | USD 3.50B | — |
| 淨利 | USD 2.75B | — |
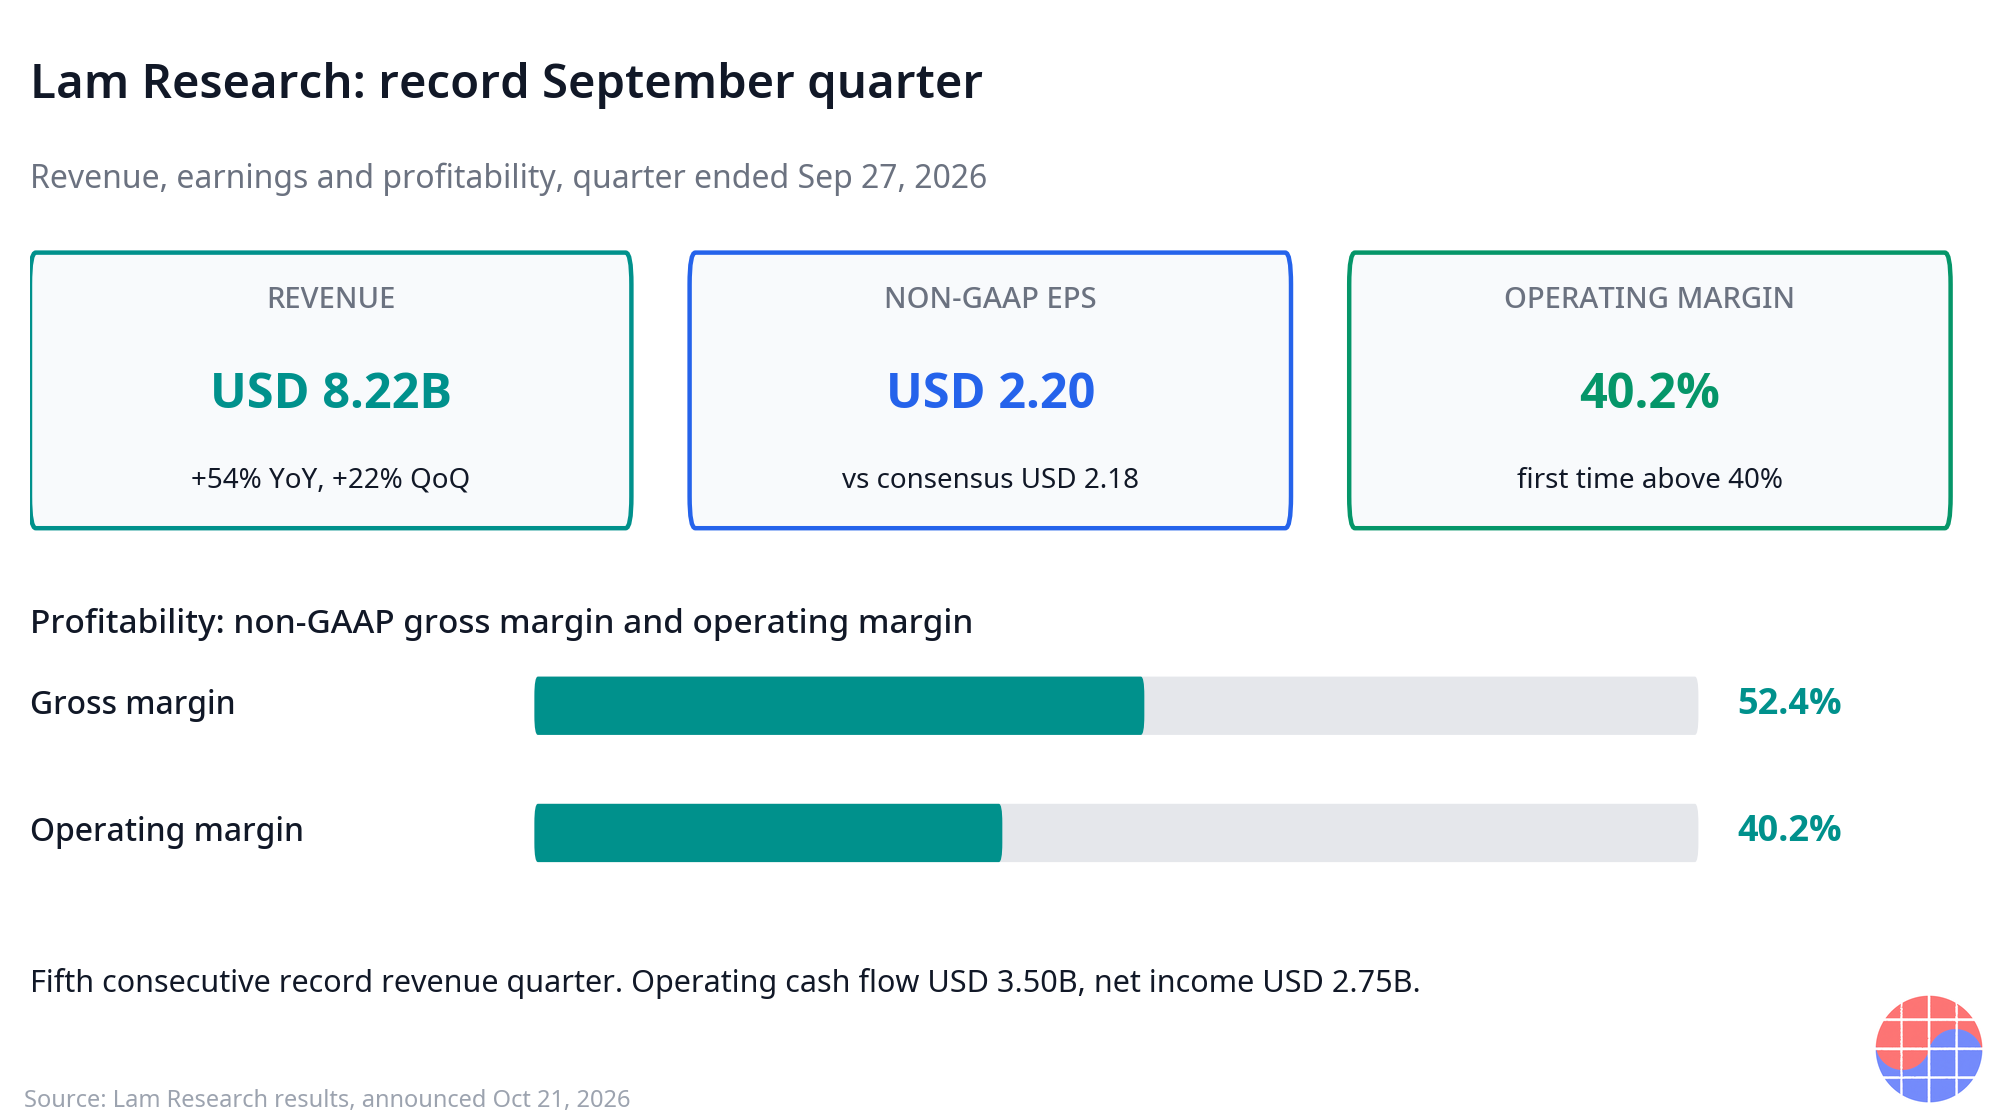
來源:Lam Research截至2026年9月27日季度財報(2026年10月21日公布)。
這張表可以讀出兩個故事。第一個是營業槓桿。年增率54%的營收,伴隨52.4%的毛利率與40.2%的營業利益率,代表成長以異常高的比例落入獲利。第二個是現金轉化。營收USD 8.22B對應營業現金流USD 3.50B,是急需設備的客戶按時付款的簽名。兩個故事都不是質疑需求的故事。正因如此,股價的下跌必須用預期,而不是營運來說明。
財測對市場預期:推動股價的那1%
| 12月季度 | 財測 | 市場預期 |
|---|---|---|
| 營收 | USD 8.60B,正負0.40B | USD 8.533B |
| 毛利率 | 52.5% | — |
| 營業利益率 | 40.5% | — |
| EPS | USD 2.33,正負0.15 | — |
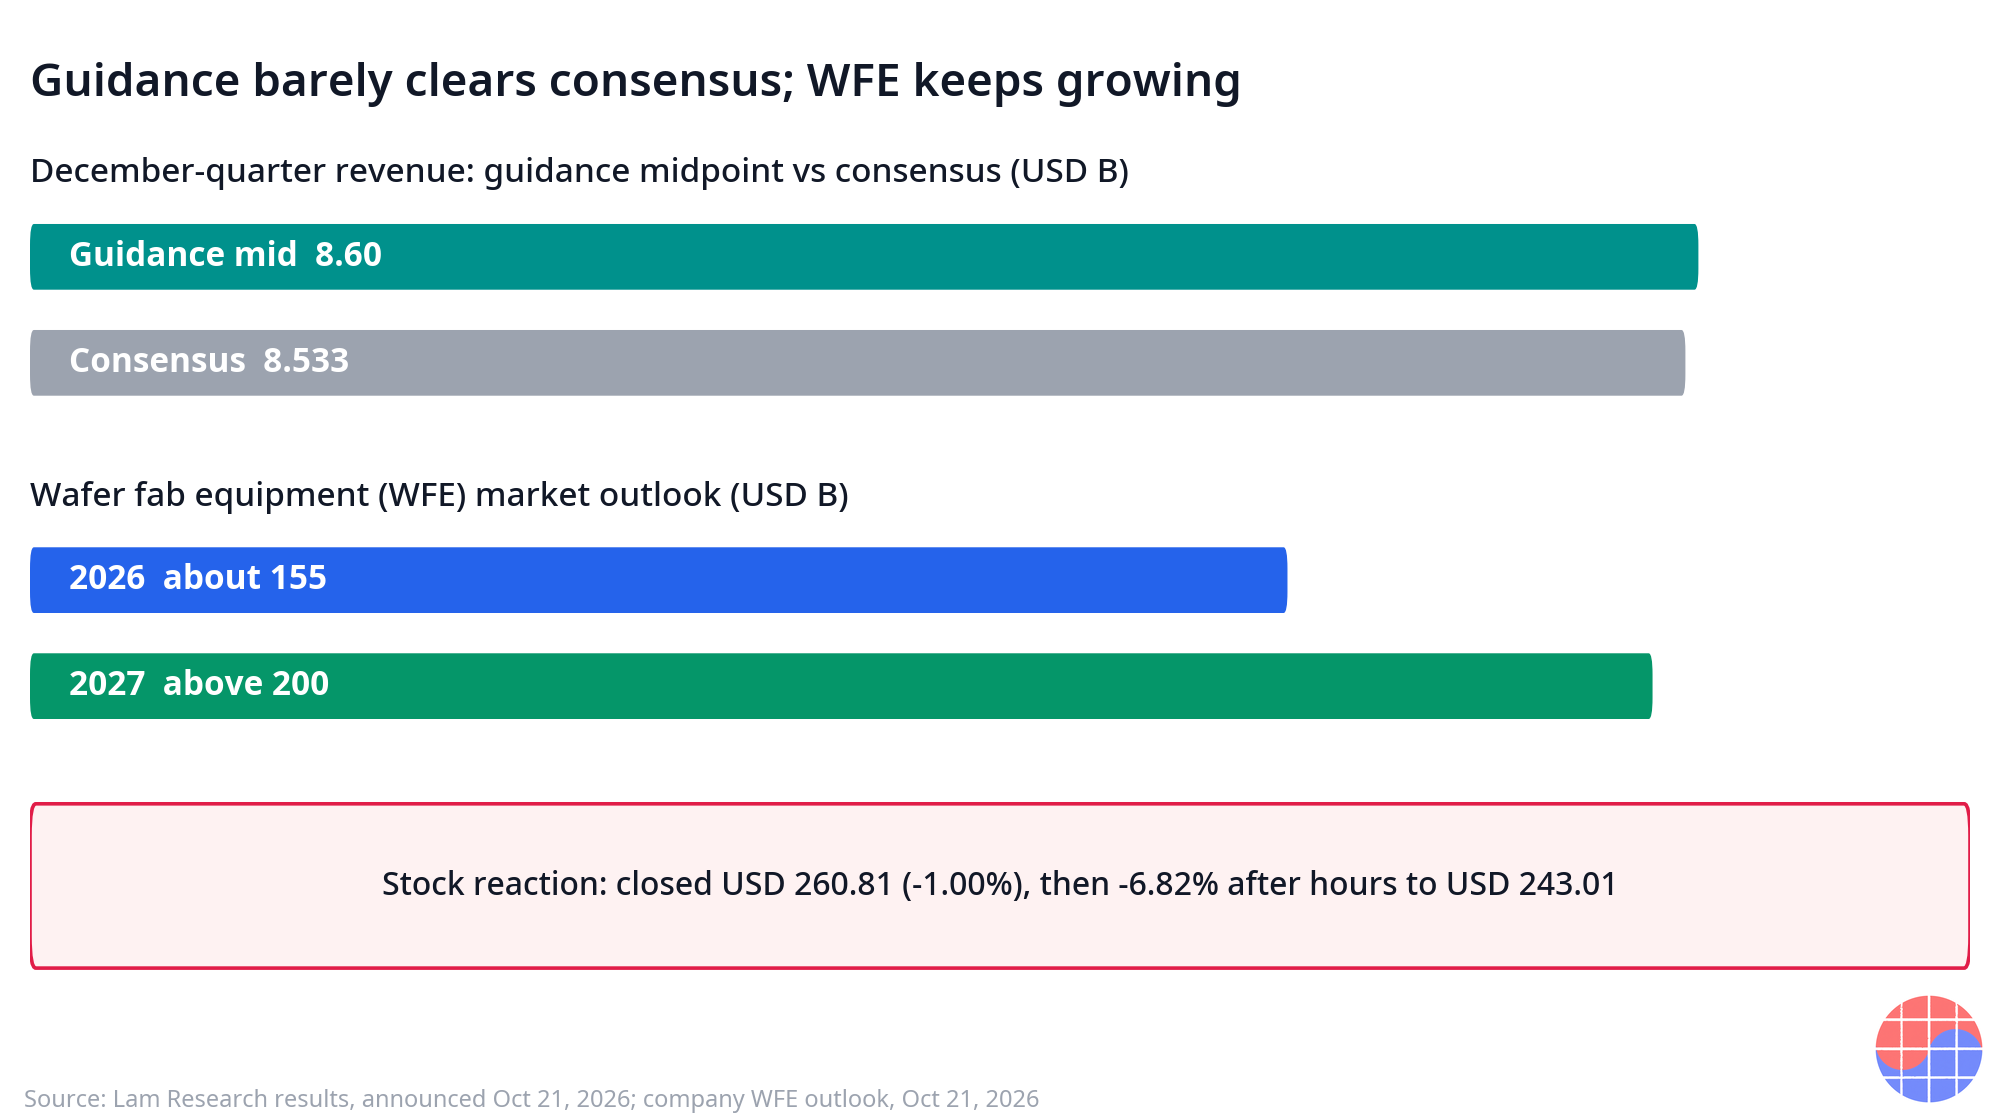
來源:公司財測與公布的市場預期(2026年10月21日)。
算術毫不留情。財測描繪的是營收從USD 8.22B連續成長到中間值USD 8.60B,利益率也再小幅走高,毛利率52.5%、營業利益率40.5%。以通常標準來看,這是一份強勁的展望。市場的不滿是相對的。在景氣後段的估值倍數之下,投資人已經把更明確的調高放進部位之中,而僅高出市場預期約USD 0.07B的中間值,沒有供給那一次調高。經營層表示零組件短缺將使12月的一部分出貨遞延至3月季度,這一點在此至關重要。它把財測保守的一部分,定義為有明確遞延季度的供給時機問題,而不是需求不足。市場是否接受這個定義,將決定這是一天的估值修正,還是一段更長的評價下修。
真正的頭條是WFE展望
這份公布中最有分量的數字,不是Lam自己的數字,而是市場的數字:2026年WFE約在USD 150B中段,2027年初步展望高於USD 200B。
| WFE展望 | 公司提出 |
|---|---|
| 2026年 | USD 150B中段(約USD 155B) |
| 2027年(初步) | 高於USD 200B |
| 2027年成長順序 | DRAM領先,先進晶圓代工與邏輯,NAND其次 |
來源:Lam Research說明(2026年10月21日)。
設備公司不會輕率公布市場展望。因為那個數字會成為客戶預算討論與競爭對手規劃的基準。在2026年10月提出的2027年高於USD 200B的初步數字,是設備上升景氣將延長並變陡的正式訊號,而牽引者是記憶體,其中以DRAM為首。對記憶體陣營而言,這個順序重要的理由很明確。DRAM領先WFE成長,代表HBM與先進DRAM的產能競爭,將拿走產業史上最大設備預算的最大份額。在順序中列名第三的NAND,結合Lam的NAND營收已經季增約40%,標誌著落後的最後一個部門正在復甦。
地區結構:南韓是第二具引擎
| 地區 | 9月季度營收占比 |
|---|---|
| 中國 | 35% |
| 南韓 | 20% |
| 台灣 | 18% |
| 日本 | 9% |
| 美國 | 8% |
來源:Lam Research財報(2026年10月21日)。表列地區合計為90%,其餘為其他地區。
南韓的20%,是南韓投資人應最先閱讀的一行。Lam的南韓營收,實質上是解讀三星電子與SK海力士設備進貨的代理指標,也就是打造HBM堆疊、先進DRAM與NAND層次的蝕刻與沉積設備。在南韓是第二大營收地區、記憶體占系統營收46%、DRAM營收改寫紀錄的季度裡,南韓的記憶體資本支出正熱烈運轉。這張表也同時定義風險。中國以35%成為最大的單一曝險,出口管制政策的影響最先抵達之處,也是營收基礎中最大的一塊。
分析師的分歧定義了估值辯論
財報直前的目標價調整,以縮影呈現這場辯論。一家大型銀行在數字公布之前,就以景氣後段估值為明確理由,把目標價從USD 355調降至USD 315;另一家銀行則調高至USD 375。在財報確認之前設定的USD 60差距,說明意見分歧的對象不是Lam的執行力,而是估值倍數與景氣的年齡。盤後下跌顯示,第一回合由景氣後段陣營勝出。2027年WFE高於USD 200B的展望,是多方陣營的反論,而其驗證將由接下來數日記憶體公司的財報與資本支出說明承擔。
Chase的觀點
對這份財報最偷懶的解讀是,財報很好,股價卻跌了,市場不理性。正確的解讀是,設備股在財報季的第一個裁決,從來就不是關於需求,而是關於投資人已經為需求付了多少錢。
看順序。營收連續5季改寫紀錄。年增率54%。營業利益率首次高於40%。營業現金流USD 3.50B。如果市場在為現在定價,股價應該上漲。盤後下跌6.82%所傳達的,是市場在為財測與希望之間的距離定價,而在景氣後段的階段裡,希望的基準不是達成,而是調高。僅高出市場預期不到1%的中間值,在那個階段裡是一次偽裝的未達標。
但也要看估值論點必須忽略的事。經營層在這次公布中,為2027年WFE掛上了一個初步數字:由DRAM領先,高於USD 200B。當最大的設備公司一邊提高次年度的市場展望,一邊表示限制本季出貨的不是訂單而是零組件短缺時,設備景氣通常不會結束。出貨遞延至3月季度,是這份公布中安靜的細節。受制約的公司用供給作為財測的理由,變弱的公司用需求作為理由。Lam用的是供給。
綜合起來,這是時機的爭論,而不是方向的爭論。股價可以很貴,景氣也可以仍在延長。2026年10月21日,兩者都是事實。將裁決兩者的下一批數據已經排定時程:10月28日至29日的SK海力士與三星電子財報,兩家公司的資本支出與HBM說明,將證實Lam高於USD 200B的WFE框架,或將其揭露為樂觀。南韓20%的營收占比,使這兩份財報事實上成為Lam自己的間接財測。
影響
- 對設備股投資人: 爭論已從需求移向估值。應追蹤的是財測與市場預期的差距,以及遞延出貨是否在3月季度回來,而不是頭條紀錄。紀錄現在是基準情境。
- 對記憶體觀察者: Lam的WFE順序,也就是DRAM領先、NAND列名第三,加上NAND營收已經季增約40%,是2027年記憶體資本支出景氣擴大的早期確認。即時的交叉驗證是10月29日的三星電子與10月28日的SK海力士財報。
- 對南韓供應鏈讀者: 占Lam營收20%的南韓比重,把國內設備、零組件與材料供應商直接連結到WFE景氣最強的一條腿。傳遞通道是南韓記憶體的資本支出。
- 對景氣辯論: 2027年WFE高於USD 200B的初步展望,是設備產業自身的延長訊號。若記憶體公司的資本支出計畫加以佐證,景氣後段的估值論點將轉弱;若他們縮減,Lam的財測框架將再次被重新定價。
- 對Lam Research本身: 課題是把受供給制約的12月,轉化為明顯更強的3月,並守住剛越過的營業利益率40%這條線。市場今後將把那個水準視為新的常態。
常見問題
財報創紀錄,Lam Research股價為什麼下跌?
因為定價的是財測,而不是這一季。12月季度營收財測中間值USD 8.60B,僅小幅優於市場預期USD 8.533B,被解讀為對一檔帶有景氣後段估值的股票而言,沒有有意義的調高。股價在2026年10月21日常規時段收在USD 260.81(-1.00%),盤後下跌6.82%至USD 243.01,儘管營收USD 8.22B與EPS USD 2.20都創下紀錄。
Lam Research的12月季度財測是什麼?
依2026年10月21日公司財測,營收USD 8.60B,正負USD 0.40B;Non-GAAP毛利率52.5%;營業利益率40.5%;EPS為USD 2.33,正負USD 0.15。經營層也表示,零組件短缺將使12月的一部分出貨遞延至3月季度。
Lam Research對2026年與2027年WFE的展望是什麼?
2026年晶圓廠設備市場約在USD 150B中段,2027年初步展望高於USD 200B,順序是DRAM領先,先進晶圓代工與邏輯,其次是NAND。(公司說明,2026年10月21日)9月季度系統營收中,記憶體占46%。
Lam Research營收中有多少來自南韓?
2026年9月季度為20%,僅次於中國的35%,高於台灣18%、日本9%與美國8%。(公司財報,2026年10月21日公布)南韓的占比大致反映三星電子與SK海力士的設備支出。
來源:Lam Research截至2026年9月27日季度財報(2026年10月21日公布);財報當日市場與市場預期報導(2026年10月21日)。本文為分析,並非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


