 VLSI Korea
記憶體三巨頭與追擊者:三星、SK海力士、美光、鎧俠、CXMT、YMTC優劣勢總整理(2026年10月)
SK海力士掌握50% HBM市佔、三星DRAM營收39.4%居冠、美光手握180億美元長約現金,加上中國CXMT與YMTC急起直追。2026年10月七大記憶體廠商優劣勢比較分析。


結論先行:2026 年記憶體市場是「規模的三星、AI 的 SK hynix、穩健的 Micron」三分格局。整體 DRAM 營收冠軍仍是 Samsung Electronics(39.4%),但在 AI 時代最昂貴的記憶體 HBM 領域,SK hynix 以 50% 的佔有率絕對領先。Micron 憑藉 $18B 的長期合約現金具備景氣耐受力,而中國的 CXMT 與 YMTC 則分別殺入 DRAM 第 4 位與 NAND 前 3 位。以下以 2026 年 10 月 13 日的最新佔有率、技術與風險為基準,整理 7 家記憶體公司的優劣勢比較。
市場快照:2026 年 10 月數字
2026 年第 2 季全球 DRAM 營收為 $154.73B,季增率 59.5% 暴增。AI 伺服器需求從 HBM 延伸到伺服器 DRAM 與企業級 SSD,Goldman Sachs 將當前形勢評為「15 年來最嚴重的供應短缺」。DRAM 缺貨率 4.9%、NAND 4.2%、HBM 5.1%,交期已超過 40 週。
價格展望同樣強勁。TrendForce 9 月 30 日的預測指出,2026 年 Q4 通用型 DRAM 合約價季增 10~15%、NAND 上漲 15~20%,企業級 SSD 更加速至 23~28%。HBM 另有專項預測:TrendForce 預期 2027 年平均 HBM 價格將上漲 121%。HBM4 供應給輝達(NVIDIA)的價格約為每 GB $31~32(換算為每 Gb 約 $3.9~4.0),相較前代 HBM3E 的 $17~18/GB 幾乎翻倍。
1. Samsung Electronics — 規模之王,HBM 反攻中
優勢
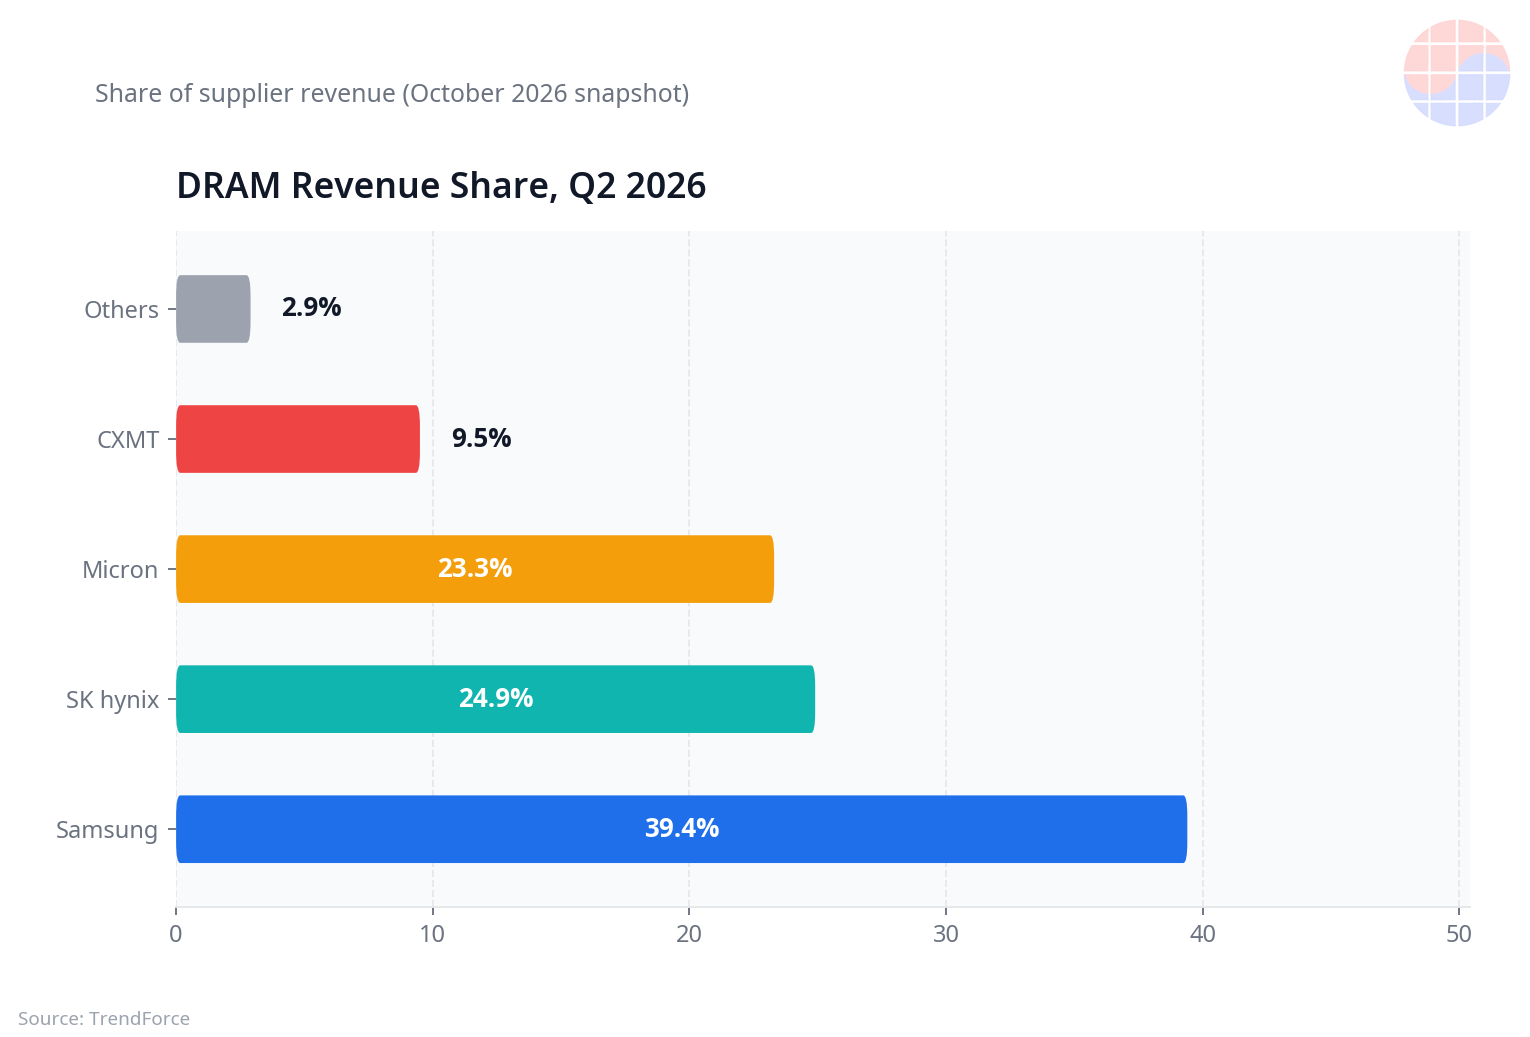
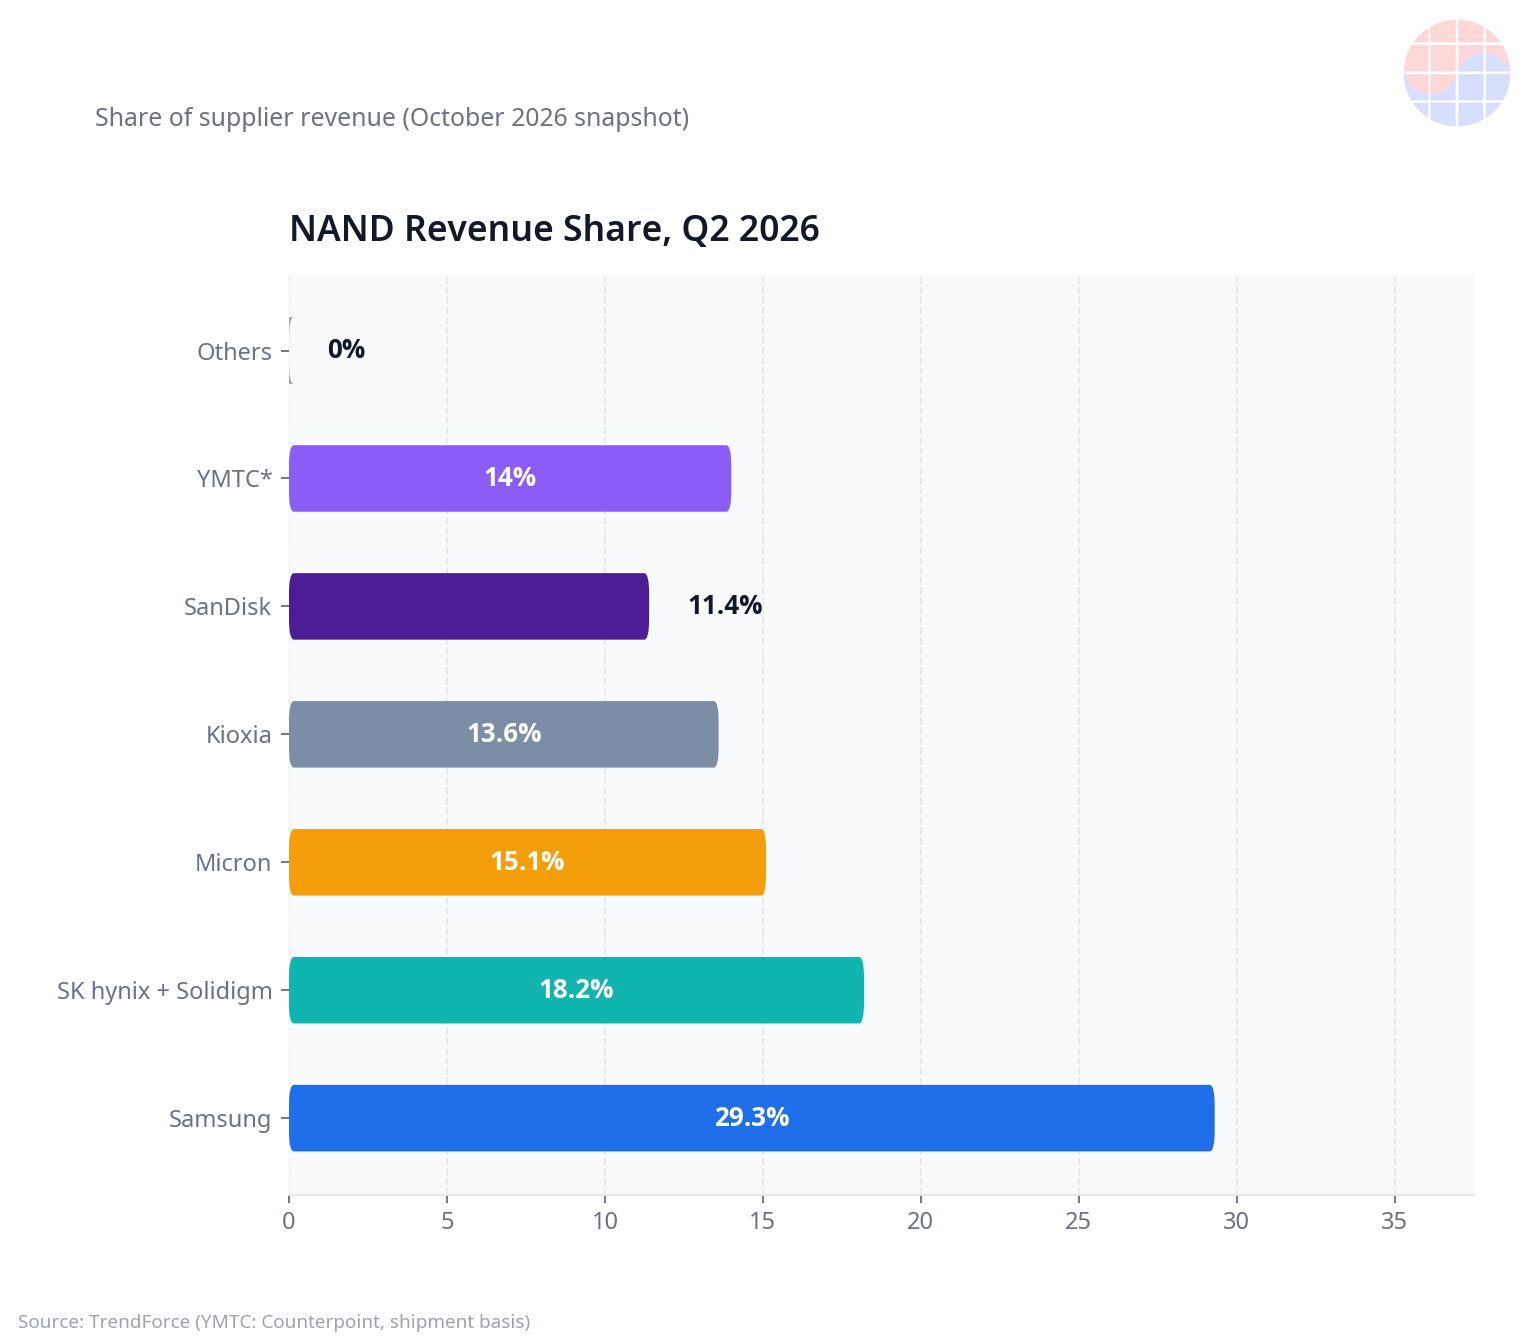
- DRAM 與 NAND 雙料冠軍。2026 年 Q2 DRAM 營收 $60.98B(佔有率 39.4%、季增率 +63.4%)、NAND $23.06B(29.3%),兩者皆為全球第一。兩項都拿第一的公司只有三星。
- 唯一的一站式 HBM4。以自家晶圓代工 4nm 製程自行製造 HBM4 邏輯晶粒,再加上 3D 封裝,全程在同一屋簷下完成,與委由台積電代工邏輯晶粒的 SK hynix 結構不同。
- 1γ DRAM 量產啟動。據 TrendForce,良率已接近 80% 的量產目標,是微縮領先地位的訊號彈。
- HBM4E 12 層堆疊樣品先行。5 月底已出貨樣品,10 月初業界報導指出通過輝達認證。HBM4 的 2026 年產能實際上已售罄。
劣勢
- HBM 佔有率 33%,僅居第二。在 AI 紅利中吃下最大果實的是 SK hynix。HBM3E 認證延遲的創傷尚未完全癒合。
- NAND 戰略後置的代價。以出貨量計,NAND 佔有率從 2024 年 Q2 的 32% 降至 2026 年 Q2 的 25%,是將資源集中於 DRAM 與 HBM 的結果。
- 與晶圓代工的資源分配。必須把記憶體超級週期的果實與虧損中的晶圓代工事業分食,是結構性劣勢。
2. SK hynix — HBM 之王
優勢
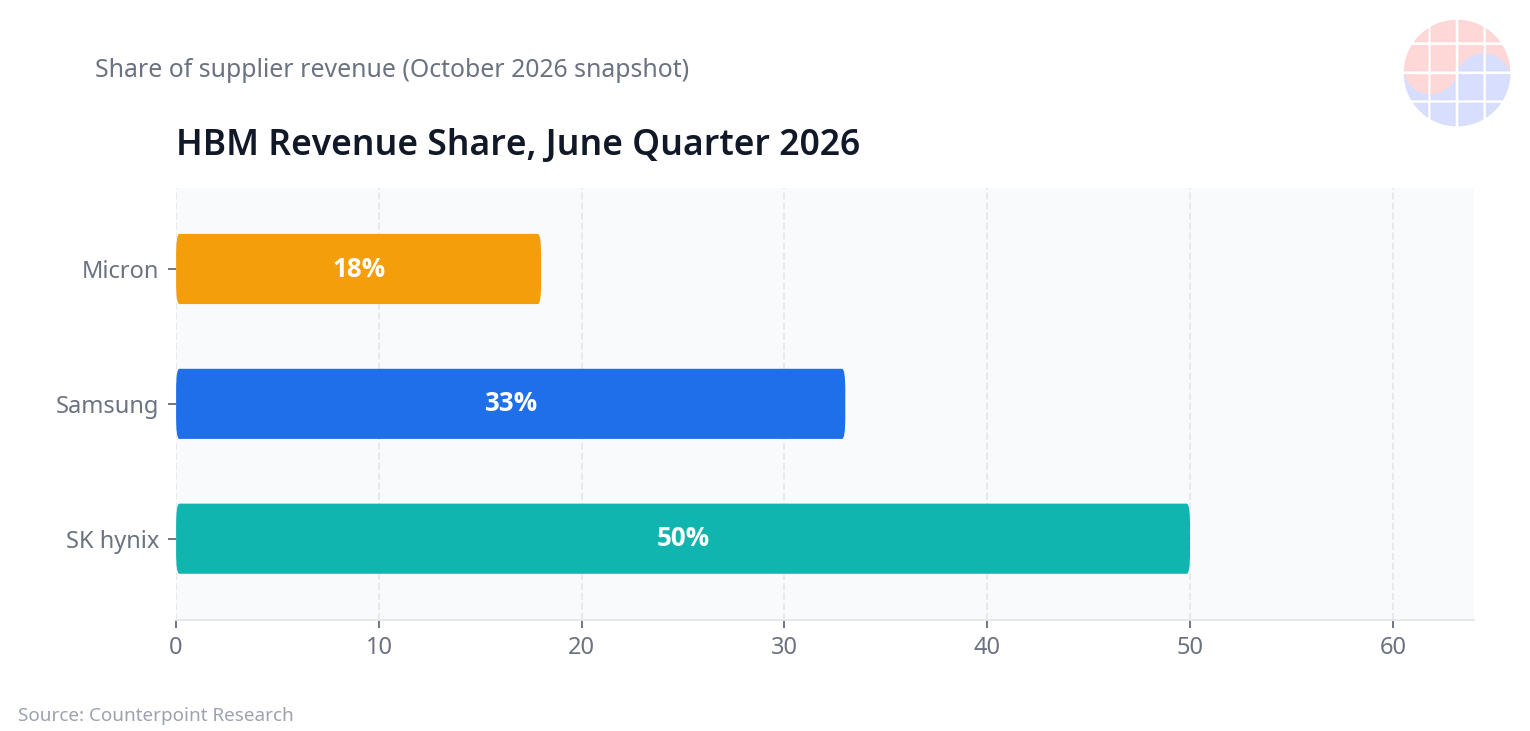
- HBM 佔有率 50%。以 2026 年 6 月季度 Counterpoint 統計,一家獨占半壁江山。HBM 是記憶體業界最昂貴、利潤率最高的產品。
- HBM4 量產領先。2026 年 Q2 啟動量產,良率據稱「接近成熟世代水準」。7 月與輝達簽訂供應與共同開發合約,取得輝達供貨優先權。
- 台積電 12nm 邏輯晶粒協作。HBM4 基礎裸晶的大腦採用台積電 12nm,並以 MR-MUF 技術將晶圓減薄至 30um。
- 2027 年價格槓桿最大。若 HBM 價格 2027 年上漲 121% 的預測成真,HBM 比重最高的 SK hynix 收益槓桿最大。
劣勢
- 長期固定價格合約的矛盾。HBM 以年度合約綁定,價格上漲反映到財報有時間差。Q2 DRAM 佔有率從 28.8% 降至 24.9%,Micron(23.3%)已逼近身後。
- HBM 依賴加深。在通用型 DRAM 反而是被追趕的局面。一旦 HBM 週期轉弱,受創必然最大。
- 次世代混合鍵合開發遇阻報導。10 月 7 日業界報導指出,攸關次世代的混合鍵合技術開發遭遇困難。(單一報導,非確定事實。)
- NAND 仰賴 Solidigm。收購的 Solidigm 企業級 SSD 是金雞母,但自有 NAND 技術領導力不如三星與 Kioxia。
3. Micron — 地緣政治溢價與現金實力
優勢
- 美國牌。台灣晶圓廠承擔全球 60% 以上的 DRAM 生產,美國本土擴建也在推進。在美中對立局面下享有地緣政治溢價。
- take-or-pay 現金 $18B。以 2026 年 Q3 為基準,多年長期合約取得的客戶預付款達 $18B。景氣來襲也有現金撐住的結構。
- 2026 年 HBM4 售罄。以長期固定價格合約賣出全部 2026 年 HBM4 產能,是需求壓倒供應的證據。
- NAND 成長率最高。Q2 NAND 營收季增 99.2%,為前三名中最快。會計年度 Q3 財測為營收 $33.5B、毛利率 81% 以上。
劣勢
- HBM 產能最小。月產約 4~5 萬片,目標 2026 年底達 10 萬片,僅為韓系兩家的 15~20 萬片一半水準,HBM 佔有率 18% 居第三。
- HBM4E 量產排到 2027 年。當 Samsung Electronics 與 SK hynix 已在送 HBM4E 樣品時,Micron 的次世代量產慢了一拍。
- 台灣工會風險。2026 年 10 月桃園工會以 99% 贊成通過罷工公投。時間未定,但這是生產全球 60% DRAM 的晶圓廠的風險。
4. Kioxia — NAND 專家,但與 AI 保持距離
優勢
- NAND 技術名家。以 BiCS 快閃記憶體累積的堆疊技術實力,並透過與 SanDisk 的四日市・北上合資公司共用生產基地。Q2 NAND 營收 $10.72B(季增率 +79.9%)、佔有率 13.6%。
劣勢
- 無 DRAM、無 HBM。與 AI 記憶體的直接受益擦肩而過。現在是 HBM 帶動的市場。
- CEO 宣布價格上限。稱「價格已經漲夠了」,實際上宣布節制漲價,等於自己限制了上升週期的彈性。
- 股東結構的牽制。SK hynix 是主要股東,戰略決策受到牽制。2023 年合併嘗試破局已有前例。
5. SanDisk — 分拆後純押注 NAND
優勢
- 純 NAND/儲存公司。2025 年從 WD 分拆後專注 NAND。10 筆長期供應合約(NBM)保障 $93.9B 的價格下限。
- 市場的 NAND 押注窗口。2026 年股價大漲 3,192%(9 月基準),成為想押注 NAND 週期的資金的窗口。
劣勢
- 依賴 Kioxia 合資。既是共用 8 座晶圓廠的夥伴,也是競爭對手。2026~2029 年為供應對價將支付 Kioxia $12 億。
- NAND 單一業務。無法用 DRAM、HBM 週期分散風險,也暴露在 YMTC 等中國價格壓力下。
6. CXMT — 中國 DRAM 第 4 位,叩關伺服器市場
優勢
- DRAM 佔有率 9.5%,居第 4 位。以 2026 年 Q2 為基準,從上季的 7.6% 上升,已是不可忽視的規模。
- G5 DRAM 量產。每片晶圓晶粒數增加 50%、出貨 24Gb LPDDR5X;2026 年 8 月宣布量產 LPDDR6。
- 宣布進軍伺服器市場。以 4F² + VSG 技術為武器,目標年內推出伺服器用 DDR5 RDIMM,等於向韓美三家壟斷的伺服器 DRAM 下戰帖。
- 資金到位。上海 IPO 募得約 666 億人民幣(約 $10B),上市首日股價暴漲 466%。
劣勢
- Entity List 風險。2026 年 7 月美國眾議院致函商務部,呼籲將 CXMT 列入 Entity List。一旦列入,對設備採購與全球接單都是直接打擊。
- HBM 仍在開發階段。HBM3/HBM3E 開發正將產線的 20% 轉用,但缺乏 EUV 設備,只能以舊款 DUV 多重圖形技術硬撐。
- NAND 尚在 R&D 階段。路透報導北京 NAND R&D 產線計畫,但是否量產未經證實。
7. YMTC — 殺入 NAND 前 3 位的中國追趕者
優勢
- 以出貨量計 NAND 14%,躋身前 3 位。Counterpoint 統計與 Kioxia 持平,超越 SanDisk(11%)與 Micron(13%)。
- Xtacking 4.0、270 層以上。267 層第五代 QLC 量產中,與韓日領先群的技術差距已縮小至約 1 年的評價浮現。
- 價格競爭力。比韓日便宜 10~20%。在 AI 推論用企業級 SSD 需求暴增的局面中,價格成為武器。
- 混合鍵合專利數最多。有業界報導指出,以 2023 年為基準核心專利 119 件,領先 Samsung(83 件)與 SK hynix(11 件)。
劣勢
- 2022 年起列入 Entity List。先進設備採購被封鎖,海外客戶認證也受限,相當部分出貨由中國內需消化。
- DRAM 僅在試產階段。有報導稱武漢三期以 2026 年底為目標試產 LPDDR5,但未經證實。
一覽表:比較總表
| 公司 | DRAM 佔有率 | NAND 佔有率 | HBM 佔有率 | 核心優勢 | 核心風險 |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4%(第 1 位) | 29.3%(第 1 位) | 33%(第 2 位) | 規模、一站式 HBM4、1γ DRAM | HBM 居第二、NAND 戰略後置 |
| SK hynix | 24.9%(第 2 位) | 18.2%(第 2 位) | 50%(第 1 位) | HBM 絕對王者、輝達優先供應 | 長期合約價格延遲、HBM 依賴 |
| Micron | 23.3%(第 3 位) | 15.1%(第 3 位) | 18%(第 3 位) | 地緣政治、$18B 長期合約現金 | HBM 產能最小、台灣工會 |
| Kioxia | - | 13.6%(第 4 位) | - | NAND 專家、BiCS 技術 | 錯失 AI 受益、價格上限 |
| SanDisk | - | ~11%(第 5 位) | - | $93.9B 價格下限合約 | 依賴 Kioxia、單一業務 |
| CXMT | 9.5%(第 4 位) | R&D 階段 | 開發中 | G5 量產、IPO 資金、進軍伺服器 | Entity List 風險 |
| YMTC | 試產階段 | ~14%(前 3 位) | - | Xtacking 4.0、價格競爭力 | Entity List、內需為主 |
佔有率為 2026 年 Q2 營收基準(TrendForce,HBM 為 Counterpoint)。YMTC NAND 為出貨量基準。
VLSI 評論
這份比較最重要的三個重點。第一,若 2027 年 HBM 價格 +121% 的預測成真,HBM 比重最高的 SK hynix 利潤槓桿最大。Samsung Electronics 的反攻牌——一站式 HBM4 與混合鍵合——在輝達 Rubin 之後平台上能吃下多少,將決定 2027 年的格局。
第二,NAND 的變數是 YMTC 殺入前 3 位。當 Samsung Electronics 把資源集中於 DRAM 與 HBM、NAND 佔有率從 32% 讓到 25% 的空檔,中國趁虛而入。在 AI 推論時代企業級 SSD 需求暴增的局面下,這個選擇在 2027 年之後是否依然成立,值得觀察。
第三,中國變數。CXMT 是否被列入 Entity List,是 2027~2028 年供給過剩情境的最大變數。若列入,中國擴產受挫,既有三家的榮景拉長;若不列入,2028 年之後價格下跌壓力加大。記憶體週期的下一章,很可能由地緣政治而非技術書寫。
常見問題
2026 年目前 HBM 市場第 1 位是誰?
SK hynix。以 2026 年 6 月季度為基準,HBM 營收佔有率約 50%,領先 Samsung Electronics(33%)與 Micron(18%)。HBM4 最早啟動量產,也與輝達簽了優先供應合約。
HBM4 價格漲了多少?
供應輝達的 HBM4 交易價格約為每 GB $31~32(換算為每 Gb 約 $3.9~4.0),相較前代 HBM3E 的 $17~18/GB 幾乎翻倍。TrendForce 預期 2027 年平均 HBM 價格將上漲 121%。
2026 年第 4 季記憶體價格展望?
TrendForce(2026 年 9 月 30 日)預測通用型 DRAM 合約價季增 10~15%、NAND 上漲 15~20%,企業級 SSD 以 23~28% 最為強勁。
中國記憶體公司的技術水準如何?
CXMT 以 DRAM 佔有率 9.5% 居全球第 4 位,G5 DRAM 量產中。YMTC 以 NAND 出貨量計 14% 躋身前 3 位。與韓日領先群的技術差距評估約 1~3 年。
記憶體供應短缺何時緩解?
新增產能要到 2027 年底~2028 年才會進來。Goldman Sachs 將當前評為 15 年來最嚴重的供應短缺。DRAM 交期已超過 40 週。
為何 Samsung Electronics 在 HBM 落後於 SK hynix?
關鍵是客戶認證(qual)時機。HBM3E 世代認證延遲,在輝達供應鏈中被甩開。HBM4 則以晶圓代工 4nm 邏輯晶粒加上封裝的一站式戰略,以及混合鍵合尋求反攻。
來源
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


