 VLSI Korea
Market Bulletin: RAMageddon — AI 資料中心吞噬記憶體,智慧型手機出貨暴跌 20%
2026 年第 3 季全球智慧型手機出貨年減 20%,為 2012 年以來最差的第三季——AI 資料中心吸走記憶體供給,零售價格自 1 月起上漲約 20%。三星晶片部門繳出單季 89.2 兆韓元的史上最高營業利益,裝置部門卻虧損 8,000 億韓元。贏家、輸家與第 4 季展望。


Market Bulletin: RAMageddon — AI 資料中心吞噬記憶體,智慧型手機出貨暴跌 20%
2026 年 10 月 15 日 — 2026 年第 3 季全球智慧型手機出貨年減 20%,為 2012 年以來最差的第三季。AI 資料中心的大規模建置吸走了手機仰賴的記憶體供給。零售價格自 1 月起上漲約 20%,消費者推遲換機或轉向整新機;三星則傳出將第 4 季智慧型手機產量削減最高達 30%。同一個超級週期,讓三星晶片部門繳出單季 89.2 兆韓元的史上最高營業利益,卻把裝置部門推入 8,000 億韓元的虧損。這就是 RAMageddon:需求在邊緣崩解,榮景在核心膨脹。
Key Highlights
- 壓垮這一季的是短缺,而非需求。第 3 季出貨年減 20%——2012 年以來最差的第三季——肇因於 DRAM/NAND 價格與短缺。(Edaily, JoongAng Ilbo, Channel News Asia)
- 市占向龍頭集中。三星以 23% 市占居首(出貨年減 3%,市占自 19% 上升);蘋果 22%,首次在第三季站上 20%(自 18% 上升)。小米大跌逾 30% 至 10%;OPPO、vivo 各跌逾 20%,分別為 9%、8%。(KBench)
- 標價衝擊擴散。零售價格自 1 月起上漲約 20%;Galaxy S26 在產品週期中途漲價——韓國版基本款上漲約 15 萬韓元,美國版每款上漲 100 美元。(JoongAng Ilbo, KBench)
- 三星的雙面刃。晶片(DS)部門創下單季 89.2 兆韓元的營業利益,裝置(DX)部門卻虧損 8,000 億韓元;第 3 季 DX 虧損估計為 1.8~2.1 兆韓元。(JoongAng Ilbo)
- 配額才是真正的約束。規模較小的業者面臨「拿不拿到貨」的牆;業界預期缺貨延續至 2027 年。三星 DS 要求中國業者接受 DRAM/NAND 漲價 7~10%,蘋果第 4 季重返談判桌。(Reuters, GSMArena)
Market Update
10 月中旬出爐的第 3 季數據:全球出貨年減 20%,為 2012 年以來最深的第三季跌幅。這不是需求的故事——消費者不是心灰意冷,而是被價格擠出市場。隨著成本轉嫁,零售價格自 1 月起上漲約 20%;買家推遲換機、加價買高階機,或轉向整新機。
陣痛分佈極度不均。三星出貨僅年減 3%,市占卻從 19% 攀升至 23%,受惠於 Galaxy Z Fold 8 開賣初期的強勁需求與 Galaxy A 系列的穩定供貨。蘋果出貨量絕對值下滑,市占卻從 18% 升至 22%——首次在第三季站上 20%。小米大跌逾 30%,OPPO 與 vivo 各跌逾 20%。平價手機毛利薄、買家對價格敏感:漲價就掉量,不漲就虧錢。三星與蘋果靠高階機組合把成本轉嫁出去,中國品牌做不到。
轉嫁已反映在標價上。10 月 1 日,三星在上市七個月後調漲 Galaxy S26 韓國售價——基本款 256GB 從 125.4 萬韓元漲至 140.36 萬韓元,Ultra 1TB 上漲約 27 萬韓元。美國版每款加價 100 美元,Ultra 1TB 加價 200 美元。蘋果將 iPhone 18 Pro 定價高於前代,並調漲 iPhone 17 國內售價。對販售中的產品進行週期中途漲價,顯示成本壓力已壓垮既定的定價節奏。
標價背後,供應鏈正為 AI 重新佈線。晶圓廠優先生產高毛利的 HBM 與伺服器用 DRAM,而非手機用 LPDDR——部分 LPDDR5X 被挪往 AI 伺服器——NAND 也在資料中心需求推升下走高。記憶體占手機/PC 的 BOM 20~50%,在約 400 美元的機種上接近 60%:價格暴漲從低價機種開始引爆。三星 DS 要求中國業者接受 DRAM/NAND 漲價 7~10%,蘋果第 4 季重返談判桌——而三星自家的 MX 部門也沒有家族優惠,因為 DS 與 DX 各自獨立營運。業界的回應是收縮:三星傳出第 4 季減產最高達 30%,較小業者則直言真正的約束不是價格,而是「拿不拿得到貨」。
| 品牌 | 2026 年第 3 季出貨 年增減 | 2026 年第 3 季市占 |
|---|---|---|
| Samsung | −3% | 23%(自 19% 上升) |
| Apple | 下滑(數據未公布) | 22%(自 18% 上升;首次在第三季站上 20%) |
| Xiaomi | −30% 或更差 | 10% |
| OPPO | −20% 或更差 | 9% |
| vivo | −20% 或更差 | 8% |
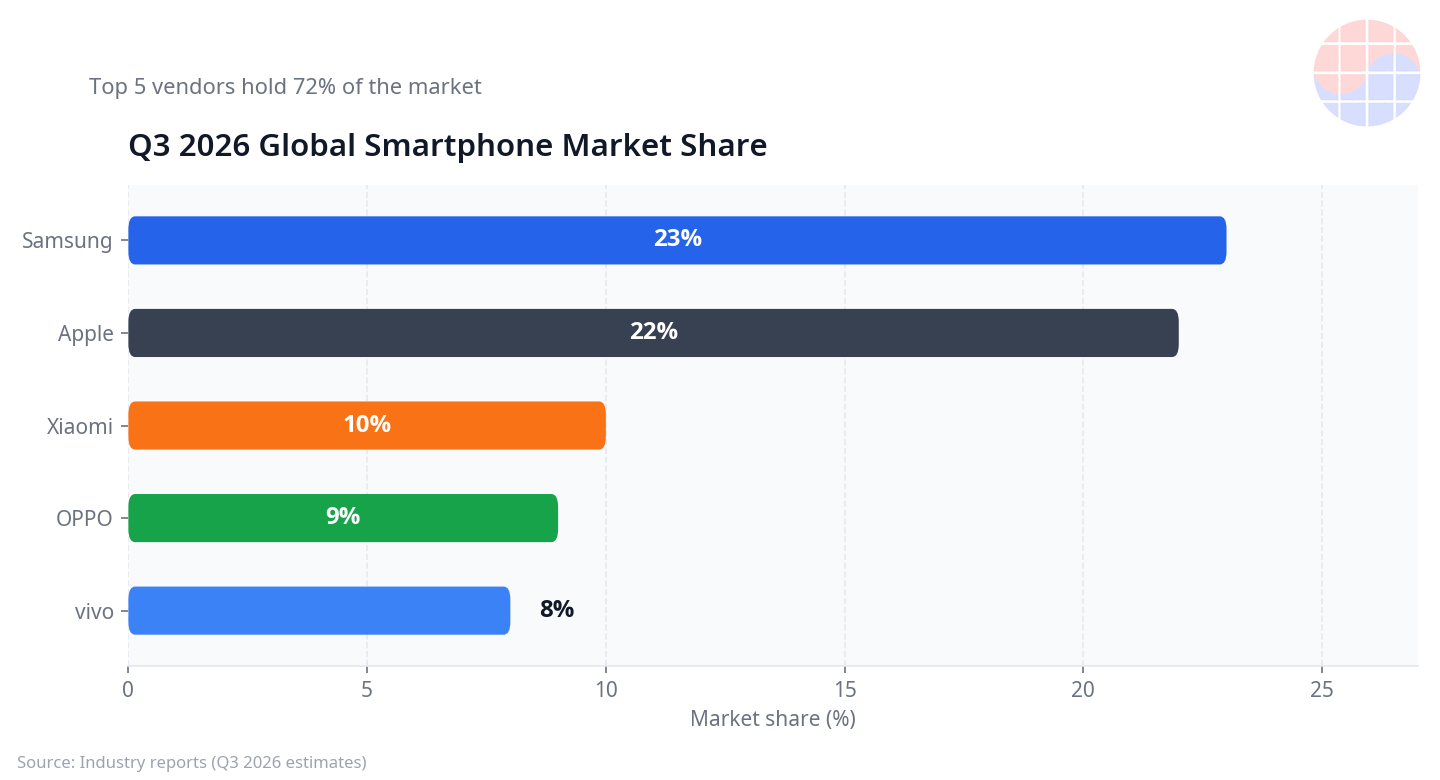
圖 1:2026 年第 3 季品牌市占(媒體報導推估值)。萎縮市場中的 45% 由三星與蘋果掌握;中國品牌退守記憶體成本傷害最深的低價帶。
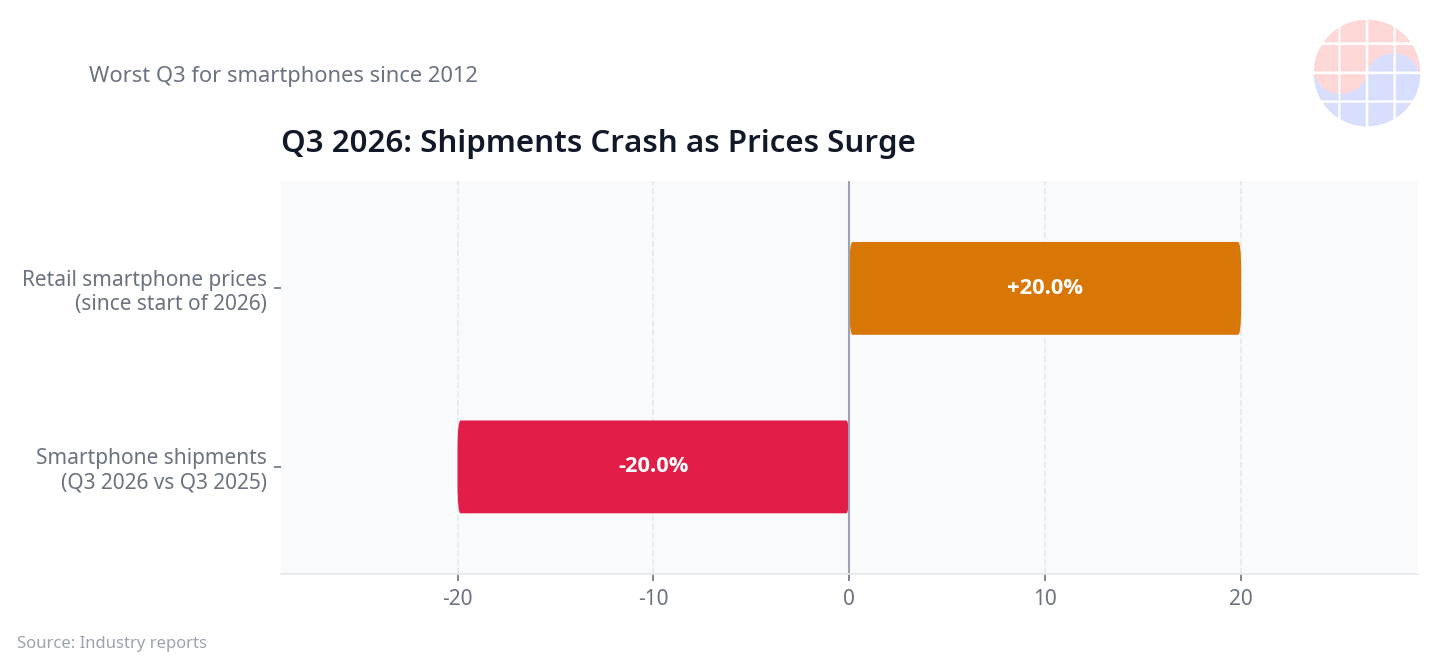
圖 2:2026 年第 3 季出貨衝擊——年減 20%,2012 年以來最差的第三季,肇因於記憶體價格與短缺,而非需求崩潰。
VLSI's View
記憶體已從大宗商品升格為戰略性配給物資。當晶圓廠要在 AI 叢集用的高毛利 HBM 堆疊與平價手機用的低毛利 LPDDR 封裝之間做選擇時,輸的是手機——如今已是產業規模的現實。智慧型手機衰退與記憶體榮景,是同一事件從兩端看到的樣子:資料中心吸走的每一個 GB,都是一度在手機上重新定價的 GB。
贏家:首先是記憶體供應商——三星 DS 剛繳出史上最高的單季獲利;SK 海力士憑 HBM 版圖享有同等的定價權。蘋果與三星 MX 靠高階機組合相對勝出;整新機則因換機週期拉長而漁翁得利。輸家:毛利薄、無法吸收占 BOM 最高達五成記憶體成本的平價中國品牌;把「拿不拿到貨」視為生死問題的中小業者;以及面對漲價約 20%、平價選擇愈來愈少的消費者。
從韓國看,這是三星的雙面刃。DS 第 2 季營業利益 89.2 兆韓元(營收約 127.5 兆韓元)的史上新高是順風,DX 第 2 季虧損 8,000 億韓元——史上首次單季虧損——則是代價,第 3 季估計為 1.8~2.1 兆韓元。損益各自獨立,意味著三星手機事業也得用和對手一樣高漲的價格買記憶體:當上游追求自身毛利最大化時,垂直整合不是護身符。SK 海力士站在這筆交易的另一邊——執行長警告 2027 年將是供給面最嚴峻的一年,2030 年後需求仍將超越產能:這既是預測,也是價格訊號。對韓國而言,超級週期是集中在兩家公司的全國性順風,也是分散在每一家裝置業者與消費者身上的全國性成本。
做一次核對:並非所有訊號都指向漲價。一家歐洲手機業者表示,其儲存加 DRAM 的整體套裝成本在 3 月底觸頂後持平至今,跌破「翻倍」的預測——這提醒我們,第 3 季數據只是媒體報導的初步推估,若 AI 需求暫歇或新供給到位,軌跡仍可能轉彎。不過,基本情境仍是缺貨延續至 2027 年。
Chase 的觀點:我的日常工作是 STA signoff,有一條原則從沒變過:當晶圓廠能在 AI 叢集用的高毛利 HBM 堆疊與平價手機用的低毛利 LPDDR5X 封裝之間做選擇時,輸的永遠是手機。每一次都一樣。這不是需求危機,而是配給危機。記憶體已成為 AI 時代的戰略資源,智慧型手機則從優先客戶被降級為價格接受者。贏家是掌握供給的企業——創下空前獲利的三星 DS 部門、握有 HBM 版圖的 SK 海力士——以及能把成本轉嫁給高階買家的蘋果與三星 MX。其餘的業者,都在為殘羹談判。手上拿著中階手機的人,留著好好用吧:下一支只會更貴、來得更晚。
Outlook
- 第 4 季合約談判:三星 DS 要求中國業者接受 DRAM/NAND 漲價 7~10%;蘋果第 4 季重返談判桌,採購量約為三星的 2 倍、小米的 3 倍。
- 減產 vs 節慶需求:三星傳出第 4 季減產最高達 30%;觀察節慶需求能否吸收漲價,或是被漲價打垮。
- 缺貨期長短:媒體共識是缺貨延續至 2027 年;SK 海力士執行長警告 2027 年供給,一些中小業者預期 2028 年才恢復正常。2027 年的產能開出是關鍵變數。
- 低價機種的存亡:200 美元以下智慧型手機面臨存亡壓力;觀察高階機與整新機能否持續吸收被擠出的需求。
- 配額政治:晶圓廠結構性地偏向 AI 基礎設施,裝置業者面對的問題已不是價格,而是能否確保供應。
FAQ
Q1: 「RAMageddon」到底是什麼?
RAM 加上 Armageddon(末日)的合成詞:AI 資料中心吸走 DRAM 與 NAND 供給,記憶體價格失控暴漲。晶圓廠優先生產高毛利的 HBM 與伺服器用 DRAM,價格直線上升——記憶體占手機 BOM 的 20~50%,裝置的經濟結構從低價帶開始崩解。
Q2: 為何 2026 年第 3 季全球智慧型手機出貨大跌 20%?
記憶體價格與短缺把零售價格自 1 月起推高約 20%。消費者推遲換機或轉向整新機;毛利薄的平價品牌——小米(-30% 以上)、OPPO 與 vivo(各 -20% 以上)——首當其衝,三星則將第 4 季產量削減最高達 30%。
Q3: 三星為何能在同一季交出晶片部門歷史新高獲利與裝置部門虧損?
DS 與 DX 是獨立的事業。DS 以創紀錄的價格賣記憶體(第 2 季營業利益 89.2 兆韓元);為手機與家電採購記憶體的 DX 則虧損 8,000 億韓元——史上首次單季虧損。就連三星自家的 MX 部門,也得用高漲的價格買。
Q4: 記憶體短缺何時結束?
媒體共識:缺貨延續至 2027 年。SK 海力士執行長警告 2027 年將是供給面最嚴峻的一年,2030 年後需求仍將超越產能;一些中小業者預期 2028 年才恢復正常。關注第 4 季合約談判,三星 DS 要求漲價 7~10%。
1 出貨、市占與價格數據為截至 2026 年 10 月中旬的媒體報導初步推估(第 3 季數據報導於 10 月 12~13 日);券商的 DX 虧損預估經由《中央日報》引述。


