 VLSI Korea
美光為何投資礦物精製 — 瓶頸正移出晶圓廠之外
美光出資紐約關鍵礦物精製,支持Indium Corporation的Rome擴張,屬最高30億美元供應鏈計畫的一部分;長期供應協議尚未簽署。2,500億美元以上的晶圓廠計畫為獨立計畫。


30秒摘要
- 2026年10月20日,美光宣布投資關鍵礦物精製與高純度材料製造,支持Indium Corporation在紐約州Rome的事業擴張。 目的是在美國境內重啟先進半導體製造所必需的關鍵礦物精製。
- 資金來自另一個獨立的額度:美光今年7月宣布、規模最高達30億美元的美國供應鏈強化計畫。 這不是晶圓廠建設資金,而是供應鏈資金。
- 供應合約尚未簽署。 依安排,兩家公司將簽訂一項長期供應協議,使美光能取得這些高純度材料。這是預定簽訂的協議,本文也以此前提敘述。
- 美光採購長Ben Tessone的說法很直接: 先進記憶體製造取決於關鍵礦物的可靠供應,而確保這些投入,需要遠超出直接供應商的參與。
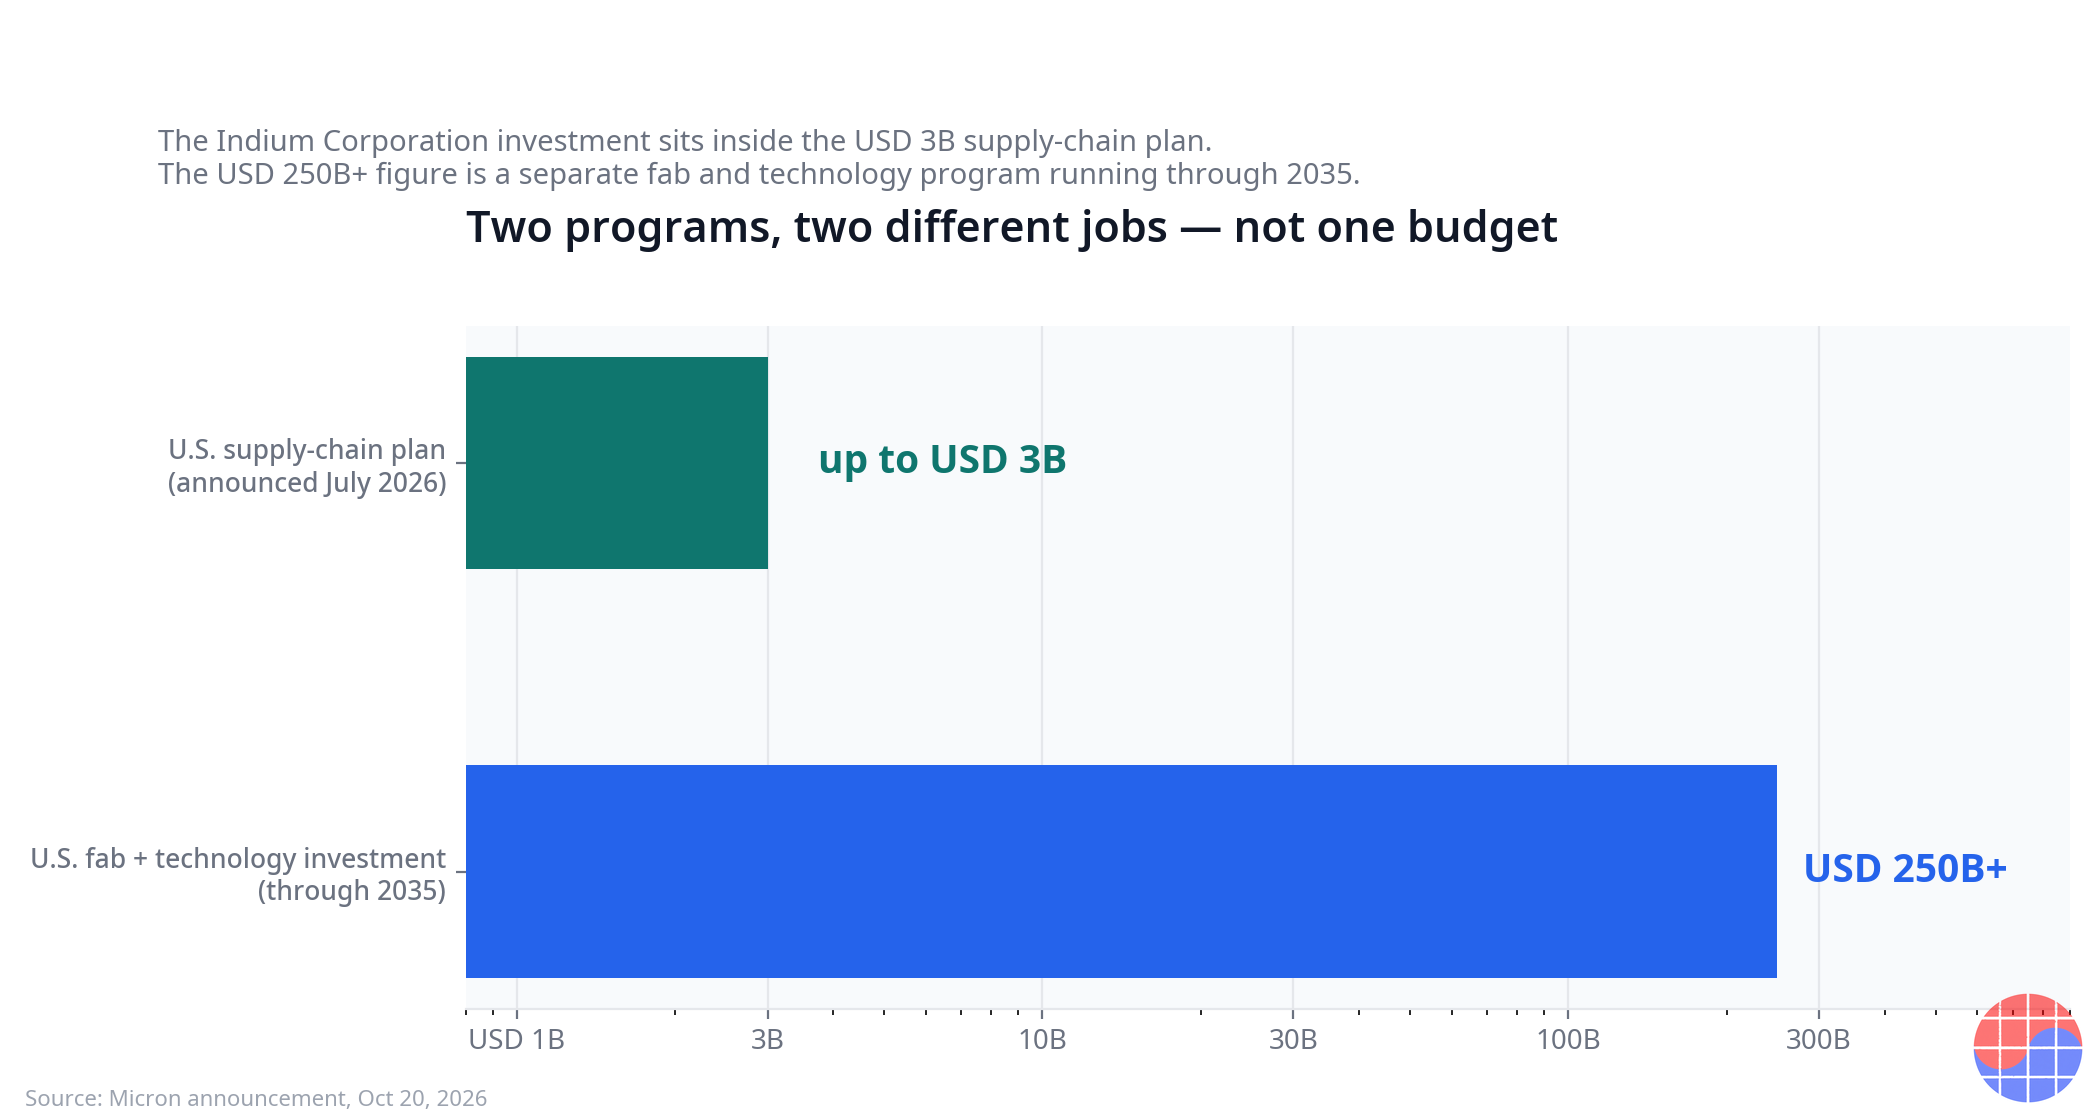
- 另一個大得多的數字屬於不同的計畫。 美光計畫在2035年前將美國晶片工廠與技術投資提高到2,500億美元以上。30億美元的供應鏈計畫與2,500億美元以上的製造投資計畫,是職責不同的兩個獨立計畫,絕不應合併成一個標題數字。
背景
實際宣布了什麼
美光科技(Nasdaq: MU)於2026年10月20日表示,將提供策略性資金,使Indium Corporation能夠擴大其在紐約州中部Rome的精製與製造業務。這項投資旨在重啟美國境內的關鍵礦物精製,並擴大先進半導體製造所用高純度材料的本土生產。
| 項目 | 內容 |
|---|---|
| 宣布日期 | 2026年10月20日 |
| 投資方 | 美光科技 |
| 夥伴 | Indium Corporation(總部位於美國,在紐約州中部深耕90多年) |
| 地點 | 紐約州Rome(紐約州中部) |
| 形式 | 支持精製與製造擴張的策略性資金 |
| 資金來源 | 2026年7月宣布的最高30億美元美國供應鏈強化計畫的一部分 |
| 供應安排 | 兩家公司將簽訂的長期供應協議 — 預定簽訂,尚未簽署 |
| 明示目標 | 降低對集中於特定地區的全球精製產能的依賴,並明列為國家安全優先事項 |
| 獨立計畫 | 2035年前美國晶圓廠與技術投資2,500億美元以上 |
資料來源:美光2026年10月20日宣布。連結見註腳。
Indium Corporation的材料產品組合包括銦、鎵、鍺與錫,以及用於電子與半導體生產的焊料、特殊合金與無機化合物。這些不是矽晶圓或EUV光阻劑那樣引人注目的材料,而是沉在接合、散熱管理與元件製造底層的安靜投入。然而,缺少這類材料時,即使有晶圓,產線同樣會停下來。
瓶頸不在採礦,而在精製
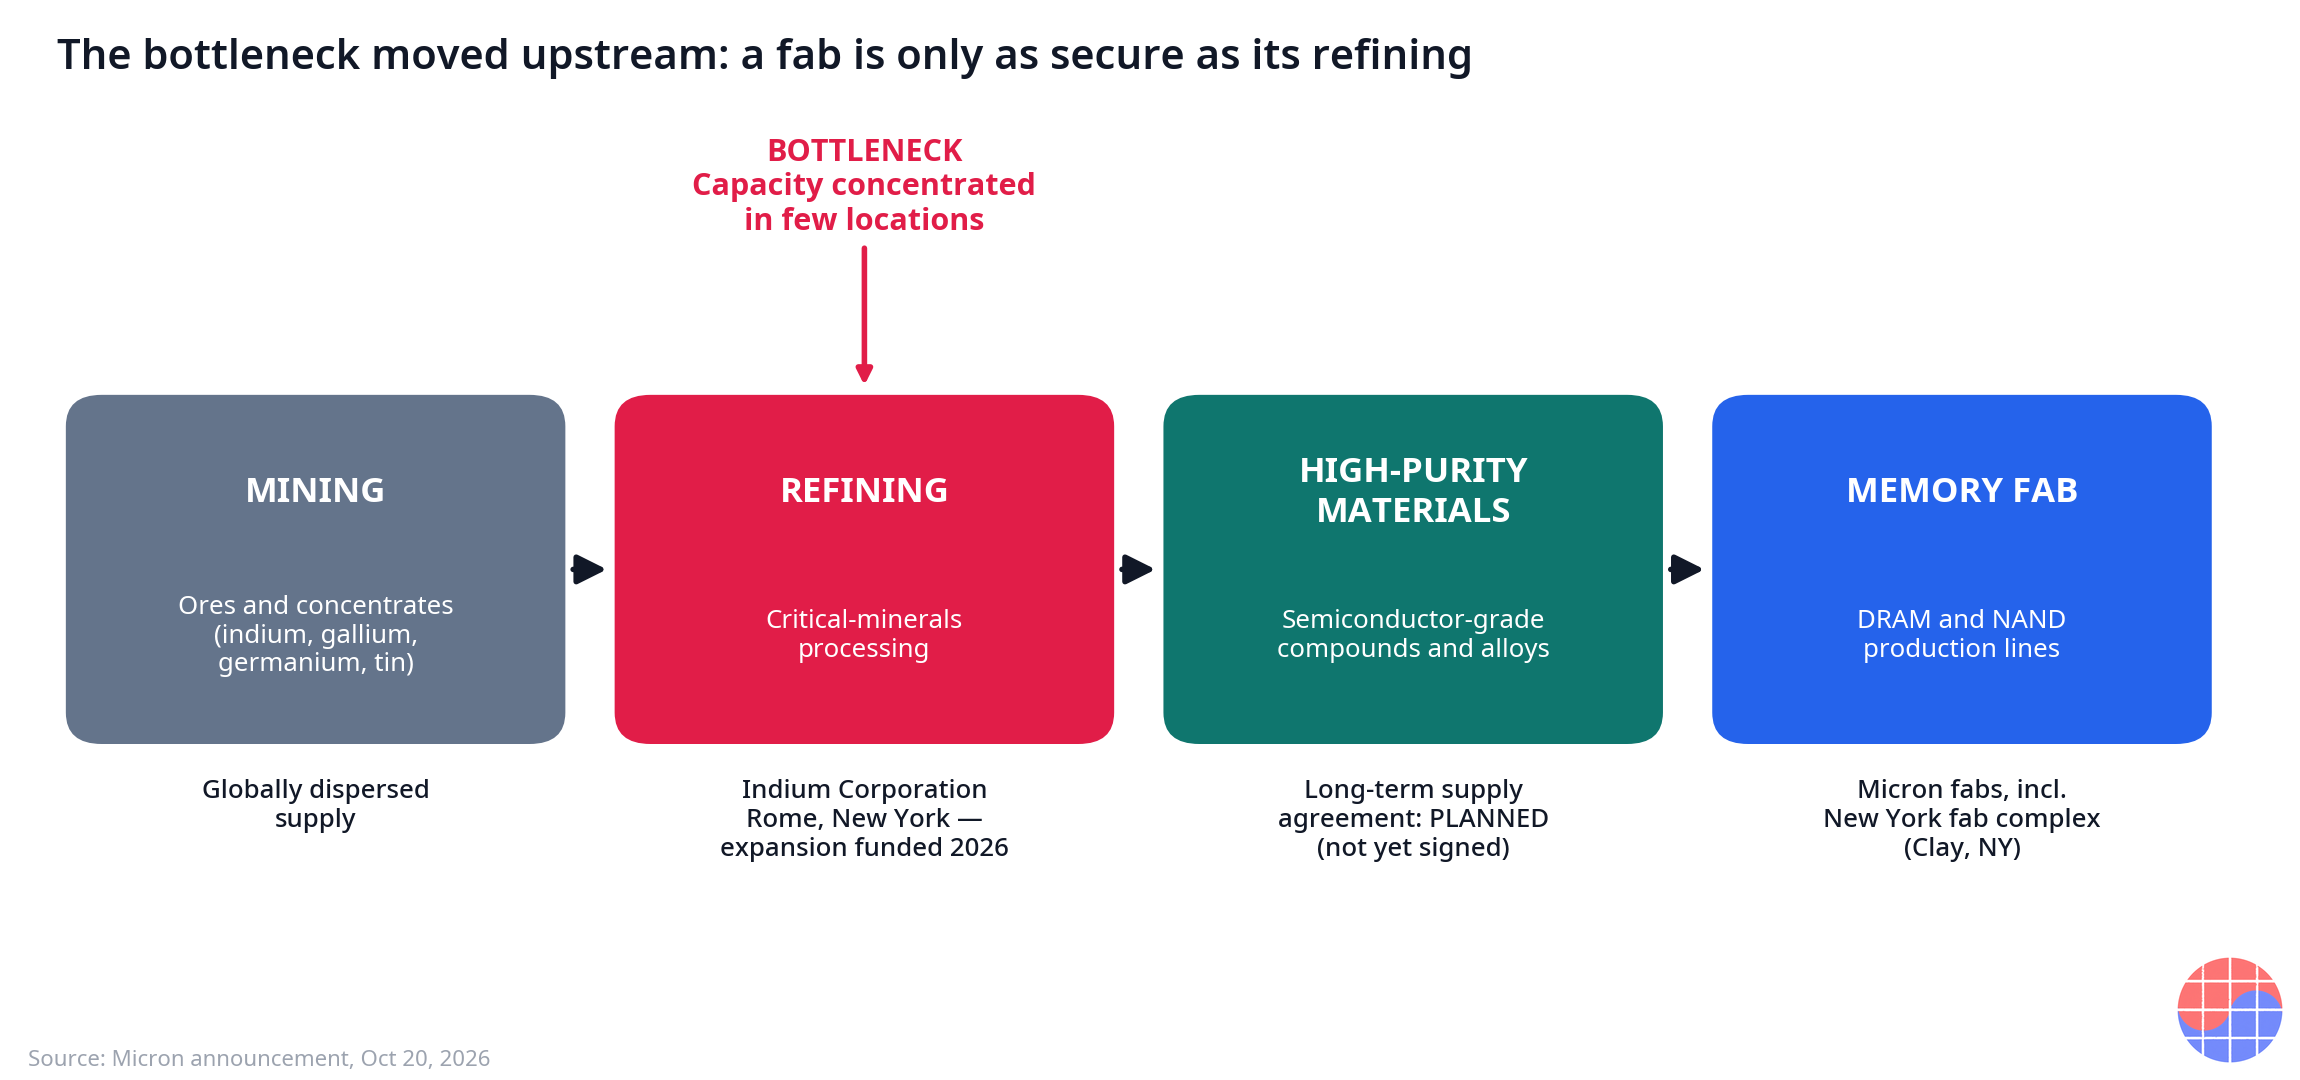
關於關鍵礦物的公共討論通常停在採礦:誰在哪裡挖什麼。但礦場產出的是礦石與精礦,不是半導體級材料。在大地與晶圓廠之間,存在精製與高純度化這一環:把精礦轉化為產線真正能用的高純度金屬與化合物。
產能集中的正是這個中間環節。採礦供給在地理上分散,但許多關鍵礦物的精製產能在數十年間集中到少數地點,因為高純度化耗能高、化學製程重、許可難取得,而且歷史上利潤微薄。美光明言目標是「降低對集中於特定地區的全球精製產能的依賴」,指的正是這個中間環節。這條供應鏈的瓶頸不是地底的洞,而是把挖出來的東西清洗乾淨的工廠。
這也是為什麼這項宣布的意義超過其金額。一家記憶體廠為一家精製廠出資,等於承認:把晶圓廠建在本土,本身並不會讓供應鏈本土化。若紐約的晶圓廠仍由集中的海外基地供應精製材料,那麼最顯眼的一環在本土,最脆弱的一環卻不在,這只是做了一半的策略。
一個州,一個聚落
地理位置也是刻意的。擴張後的精製業務位於紐約州Rome,而美光在同州的紐約晶圓廠園區位於Clay。依州長辦公室的說法,該晶圓廠園區是紐約州史上最大的民間投資,而美光表示其進度比原定時程提前數個月。當精製、高純度材料與晶圓製造落在同一個區域聚落裡,認證往返縮短,物流風險下降,材料基礎與晶圓廠基礎彼此強化。聚落不是單靠晶圓廠建成的;聚落是在上游環節搬到下游環節旁邊時建成的。
商業深度剖析
兩個計畫,兩份工作 — 不要把數字加起來
報導這項宣布最容易犯的錯誤,是把兩個大數字相加,或把較小的數字當成較大數字的註腳。兩者是瞄準堆疊中不同層次的不同工具。
| 計畫 | 規模 | 期間 | 買的是什麼 |
|---|---|---|---|
| 美國供應鏈生態系強化計畫 | 最高30億美元 | 2026年7月宣布,Indium投資是其中一次部署 | 精製產能、高純度材料、供應商生態系的深度 |
| 美國晶圓廠與技術投資 | 2,500億美元以上 | 至2035年 | 晶圓廠、技術開發、製造規模 |
2,500億美元以上的計畫蓋工廠;30億美元的計畫試圖確保工廠有料可進。前者大約大兩個數量級,因為晶圓廠是地球上資本最密集的建築物之一。後者相對其規模而言,戰略分量超乎比例,因為單一投入消失,就可能讓前者的產出全部停擺。這裡的資本配置不對稱很簡單:鏈條中最便宜的一環,可以挾持最貴的一環。
資金加預定合約:準垂直整合
美光並未收購Indium Corporation,也沒有自建精製廠。結構更輕,在這一層也更聰明:以策略性資金擴大夥伴的產能,並搭配兩家公司將簽訂的長期供應協議,以取得產出的取得權。
這個組合就是準垂直整合。美光獲得垂直整合通常買到的兩樣東西 — 產能保障與優先取得權 — 卻不必擁有一個遠離自身核心能力的事業。Indium保有獨立性、其他客戶與90多年累積的材料專業,並獲得由一家指標客戶需求所錨定的資金支持擴張。Indium總裁兼執行長Ross Berntson將這筆交易定性為對其團隊與交付能力的信任,並稱其擴大半導體級關鍵礦物的供應,是本土製造向前的一步。
請注意順序,因為這是這項宣布誠實的部分:資金與擴張意圖現在宣布;長期供應協議是兩家公司「將」簽訂的。取得權是計畫中的,不是已簽約的。若有人在今天就把它建模為已確保的數量,那就比文件快了一步。
採購長成為戰略家
這項宣布中最能說明問題的引言,來自採購主管。資深副總裁兼採購長Ben Tessone表示,先進記憶體製造取決於關鍵礦物的可靠供應,要促成這種供應,需要遠超出直接供應商的參與,而確保這些投入對美光的長期成長與技術路線圖至關重要。
這要當作組織圖的陳述來讀。記憶體公司的採購職能過去是與一級供應商談價格與條件的座位。如今採購長公開為向礦物精製這個上游兩層的資本部署辯護,理由是成長與路線圖。當一個企業的約束條件從價格轉向實體可得性,採購職能就不再是成本中心,而成為戰略職能。談技術路線圖的人,頭銜是採購長 — 這正是訊號所在。
這裡也有競爭邏輯。記憶體是三大主要生產商向許多相同供應商購買許多相同投入的行業。若精製關鍵礦物收緊,握有已出資、已規劃合約、且地理上接近的產能的生產商,不僅付得更少,還能在對手被分配數量時繼續讓產線運轉。在大宗記憶體市場,稼動率就是市占率。
美光沒有做的事
為了讓這項宣布保持適當比例,有三點需要釐清。
第一,美光並未把採礦搬回本土。投資對象是精製與高純度材料製造,也就是集中問題實際所在的那一層。
第二,30億美元是生態系計畫整體的上限(「最高」),不是寫給單一公司的支票。Indium投資是從這個額度部署的一筆,其個別規模未在宣布中揭露。
第三,這項宣布不會改變近期記憶體供給。精製擴張與供應協議以多年為時間尺度運作。若執行跟得上,效果會落在與紐約晶圓廠爬坡相同的窗口 — 這正是把兩者配對的原因。
韓國的鏡子
韓國記憶體廠應把這項宣布讀成拋向自己的問題。三星電子與SK海力士運作的是相同的依賴結構:在國內外擁有世界規模的晶圓廠,而這些晶圓廠由一個全球精製材料與特殊化學品基礎供料,其產能同樣集中在少數地點。韓國產業的傳統答案,是與日本及本土材料供應商的深厚長期關係,加上策略儲備。美光的答案多了一個新工具:晶片製造商自身的資產負債表,以資金加承購的形式部署到上游。
對韓國生產商而言,問題不在於是否面對同一個瓶頸 — 精製層的結構保證他們面對。問題在於哪種工具合適:入股材料企業、以承購為前提的擴張資金支持,還是合資企業。在這項宣布之後,只剩一個答案不再可信:把精製層當成別人的問題。
Chase的觀點
這項宣布的標準讀法是「美光在紐約花錢」。有趣的讀法是關於半導體地圖正在哪裡被重畫。
四十年來,晶片供應鏈的思考停在晶圓廠大門口。上游發生的事是供應商的世界:你下採購訂單、談判,然後假設可得性存在。這個假設分階段死去 — 出口管制、物流衝擊,現在是集中精製產能這道簡單的算術。這項宣布是三大記憶體廠之一,在採購長具名的情況下,公開說這個假設已經結束的時刻。
請注意這家公司選擇出資的對象:不是礦場,不是晶圓廠,而是不起眼的中間環節。精製沒有剪綵的光鮮,也沒有節點名稱。但世界上產能相對於其重要性最薄的一步,就在那裡。戰略往往就是一種紀律:在無聊的瓶頸為自己定價之前,先為它出資。30億美元在2,500億美元旁邊很小。這個比率就是洞見:整個本土製造計畫的保險費約為計畫的百分之一,而在本週之前,幾乎沒有人在付這筆保費。
已規劃但尚未簽署的供應協議,是值得盯住的細節。若它轉化為附有真實數量的已簽署長期合約,這將成為範式:晶片製造商成為自家上游的錨定出資者。若它停滯,這項宣布就只是定位。無論哪種,行進方向已定 — 半導體企業的邊界正一層一層向上游移動。
影響與啟示
- 對記憶體競爭者: 投入確保競賽如今已明朗化。以資金支持的精製產能加長期供應協議,將成為衡量三星電子與SK海力士的範式 — 在首爾如此,在Boise也是如此。
- 對材料與精製企業: 晶片製造商已作為錨定出資者到場。附有指標客戶資金與規劃中承購的可信擴張計畫,如今是一個可融資的結構,不再只是希望。
- 對政策制定者: 晶圓廠吸引補貼與頭條,但這項宣布主張,精製層才是本土產能最稀缺之處。只瞄準晶圓廠的支持,會把鏈條中最薄的一環留在國外。
- 對投資人: 把兩個計畫分開看。30億美元供應鏈計畫是2,500億美元以上製造十年期計畫內部的戰略保險;應以規劃中的供應協議是否真正簽署、Rome擴張是否建成來評判,而不是以標題加總來評判。
- 對紐約聚落: Rome的精製、Clay的晶圓廠 — 當上游環節與下游環節比鄰而居,聚落論述就會增強。值得觀察其他材料供應商是否跟進進入同一地區。
常見問題
美光在2026年10月20日到底宣布了什麼?
美光宣布投資關鍵礦物精製與高純度材料製造,支持Indium Corporation擴大其在紐約州Rome的精製與製造業務,重啟先進半導體製造所需關鍵礦物的本土精製。這項投資是美光2026年7月宣布的、旨在強化美國半導體供應鏈生態系的最高30億美元投資計畫的一部分。
美光與Indium Corporation的長期供應協議已經簽署了嗎?
還沒有。依2026年10月20日宣布的安排,兩家公司將簽訂一項長期供應協議,使美光能取得這些高純度礦物。這是預定簽訂的協議 — 作為未來步驟宣布,而非已簽署的合約 — 應視為意圖中的取得權,而非已簽約的數量。
同一項宣布中的30億美元與2,500億美元以上有何不同?
兩者是獨立計畫。最高30億美元的計畫於2026年7月宣布,為美國供應鏈生態系出資 — 精製、高純度材料與供應商深度。2,500億美元以上的數字是美光計畫在2035年前投入的美國晶圓廠與技術投資。一個餵養工廠,另一個建造工廠。把兩者加成一個標題數字,會同時誤述兩者。
為什麼對晶片供應安全而言,精製比採礦更重要?
礦場產出礦石與精礦,而不是半導體級投入。精製與高純度化把這些精礦轉化為晶圓廠能用的高純度金屬與化合物,而這種處理產能正是鏈條中集中的一層。美光的宣布直接寫明目標:降低對集中於特定地區的全球精製產能的依賴。一座由外國精製供料的本土晶圓廠,只是做了一半本土化的供應鏈。
資料來源:美光2026年10月20日宣布 — 與Indium Corporation合作的紐約關鍵礦物精製投資。本文為分析,不構成投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


