 VLSI Korea
瓶頸向下移動 — MLCC與基板短缺,以及寡占的經濟學
AI瓶頸已下移到MLCC與基板: MLCC交期32週(正常12週), FC-BGA為48至56週。三星電機第三季市場預期營業利益年增134%, 與10家超大規模雲端業者簽有LTA, 基板擴產70%以上由客戶預付款支應。本文剖析寡占重新定價的結構。


30秒摘要
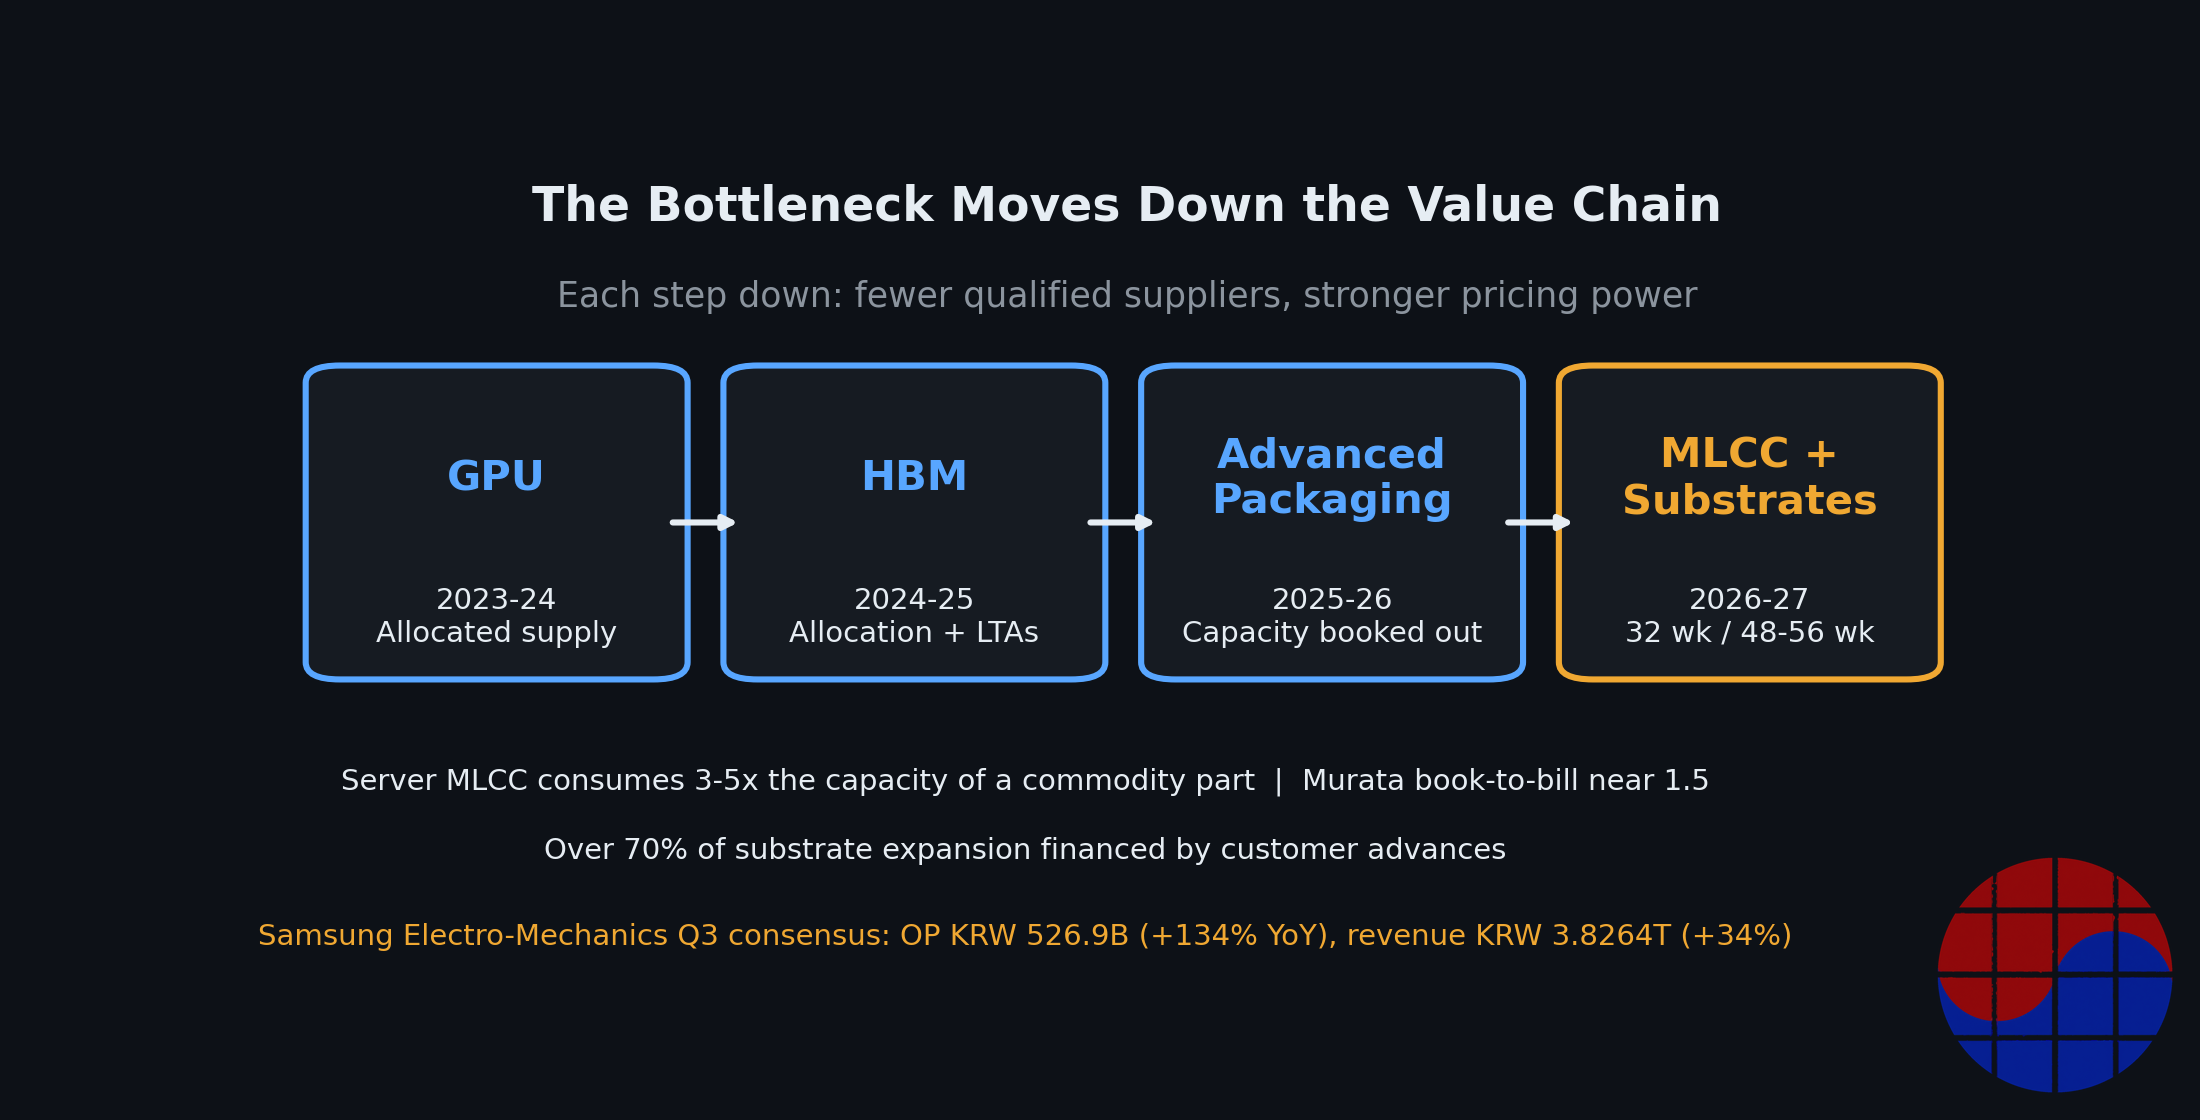
- AI硬體的瓶頸已沿著價值鏈向下移動。 繼GPU、HBM與先進封裝之後,現在的約束條件是MLCC(積層陶瓷電容)與封裝基板,也就是每一塊AI伺服器主板都依賴的被動元件與載板層。(Source)
- 交期把這件事說得很清楚。 MLCC交期已拉長到32週,正常水準為12週。FC-BGA封裝基板為48至56週,正常水準同樣為12週,被評為IT零組件中最嚴重的供給短缺。(Source)
- 獲利正跟著瓶頸走。 三星電機第三季市場預期為營業利益5,269億韓元(年增134%)、營收3兆8,264億韓元(年增34%)。股價10月19日收在1,174,000韓元,目標價約在241萬韓元水準。(Source)
- 客戶正以預付款預約產能。 三星電機與10家全球超大規模雲端業者及半導體企業簽有長期供貨協議(LTA),下半年MLCC相關訂單含矽電容約4兆韓元,且基板擴產的70%以上由客戶預付款支應。(Source)
- 資本開始把這個主題打包。 韓國兩檔新ETF相隔一週上市:10月20日上市者(村田製作所19%、欣興電子17%、三星電機17%)與10月13日上市者(村田製作所25%、三星電機25%、太陽誘電15%、LG Innotek 15%),都由韓、日、台13家MLCC與基板製造商組成。
- 核心判斷: 瓶頸每往下移動一層,合格供應商的數量就更少,定價權也更集中。伺服器級MLCC消耗的產能是一般品的3至5倍,村田製作所的接單出貨比接近1.5,訂單比出貨高出約50%。這不是一般品景氣循環的短暫波動,而是寡占的重新定價。
Background: 沒有人盯著看的約束條件
三年來,AI建設的短缺清單一直很固定。GPU要分配,HBM要分配,先進封裝產能也要分配。所有約束都位於價值鏈頂端,在那些數千美元、品牌響亮的產品裡。頂端之下的那一層,也就是穩定伺服器主板供電的電容,以及承載封裝的基板,一直被當作管線:便宜、充足、別人的問題。
這個假設在2026年10月到期。10月19日的報導指出,MLCC與基板的短缺是IT零組件中最嚴重的,MLCC交期為32週(正常12週),FC-BGA基板為48至56週(正常12週)。交期是電子業最乾淨的短缺訊號,因為它無法包裝:它就是訂單與交貨之間的排隊長度,以週計算。當被動元件的隊伍接近八個月、封裝基板的隊伍接近整整一年,約束就不再位於鏈條頂端,而是下移到每一塊主板都大量需要的那一層。
需求面解釋了原因。AI伺服器不是一顆加速器,而是一塊塞滿加速器、記憶體、網路與電源級的主板,每一個電源級都需要高規格MLCC來維持電源完整性。伺服器級MLCC不是換了標籤的一般品。它們更大、公差更嚴、可靠度要求更高,而且生產時消耗的產能是一般品的3至5倍。這個比率是整個故事的鉸鏈:即使單位需求只成長一倍,有效產能需求也會跳升數倍,因為一顆伺服器零件會吃掉三到五顆一般品的產線時間。
供給則是設計上集中的。高階AI伺服器元件只有三星電機與日本極少數製造商能供應,是一個寡占結構,而不是競爭充分的邊緣市場。業界最大的MLCC製造商村田製作所,接單出貨比接近1.5,代表訂單進來的速度比出貨快約50%。接單出貨比1.5不是預測,而是即時形成的排隊。
進入完整分析之前,有一個區分必須先講清楚。這次短缺談的是今天的生產經濟學:既有MLCC與FC-BGA技術的交期、產能分配與契約結構。它與次世代的玻璃核心基板技術是不同的主題,後者談的是未來的材料轉換,而不是現在的短缺。把兩者混為一談會做出錯誤的分析:一個是2026至2027年的現金流故事,另一個是十年後段的技術故事。
Business Deep Dive
1. 交期: 排隊本身就是數據
| 元件 | 目前交期 | 正常交期 | 拉長倍數 |
|---|---|---|---|
| MLCC | 32週 | 12週 | 約2.7倍 |
| FC-BGA封裝基板 | 48至56週 | 12週 | 約4.0至4.7倍 |
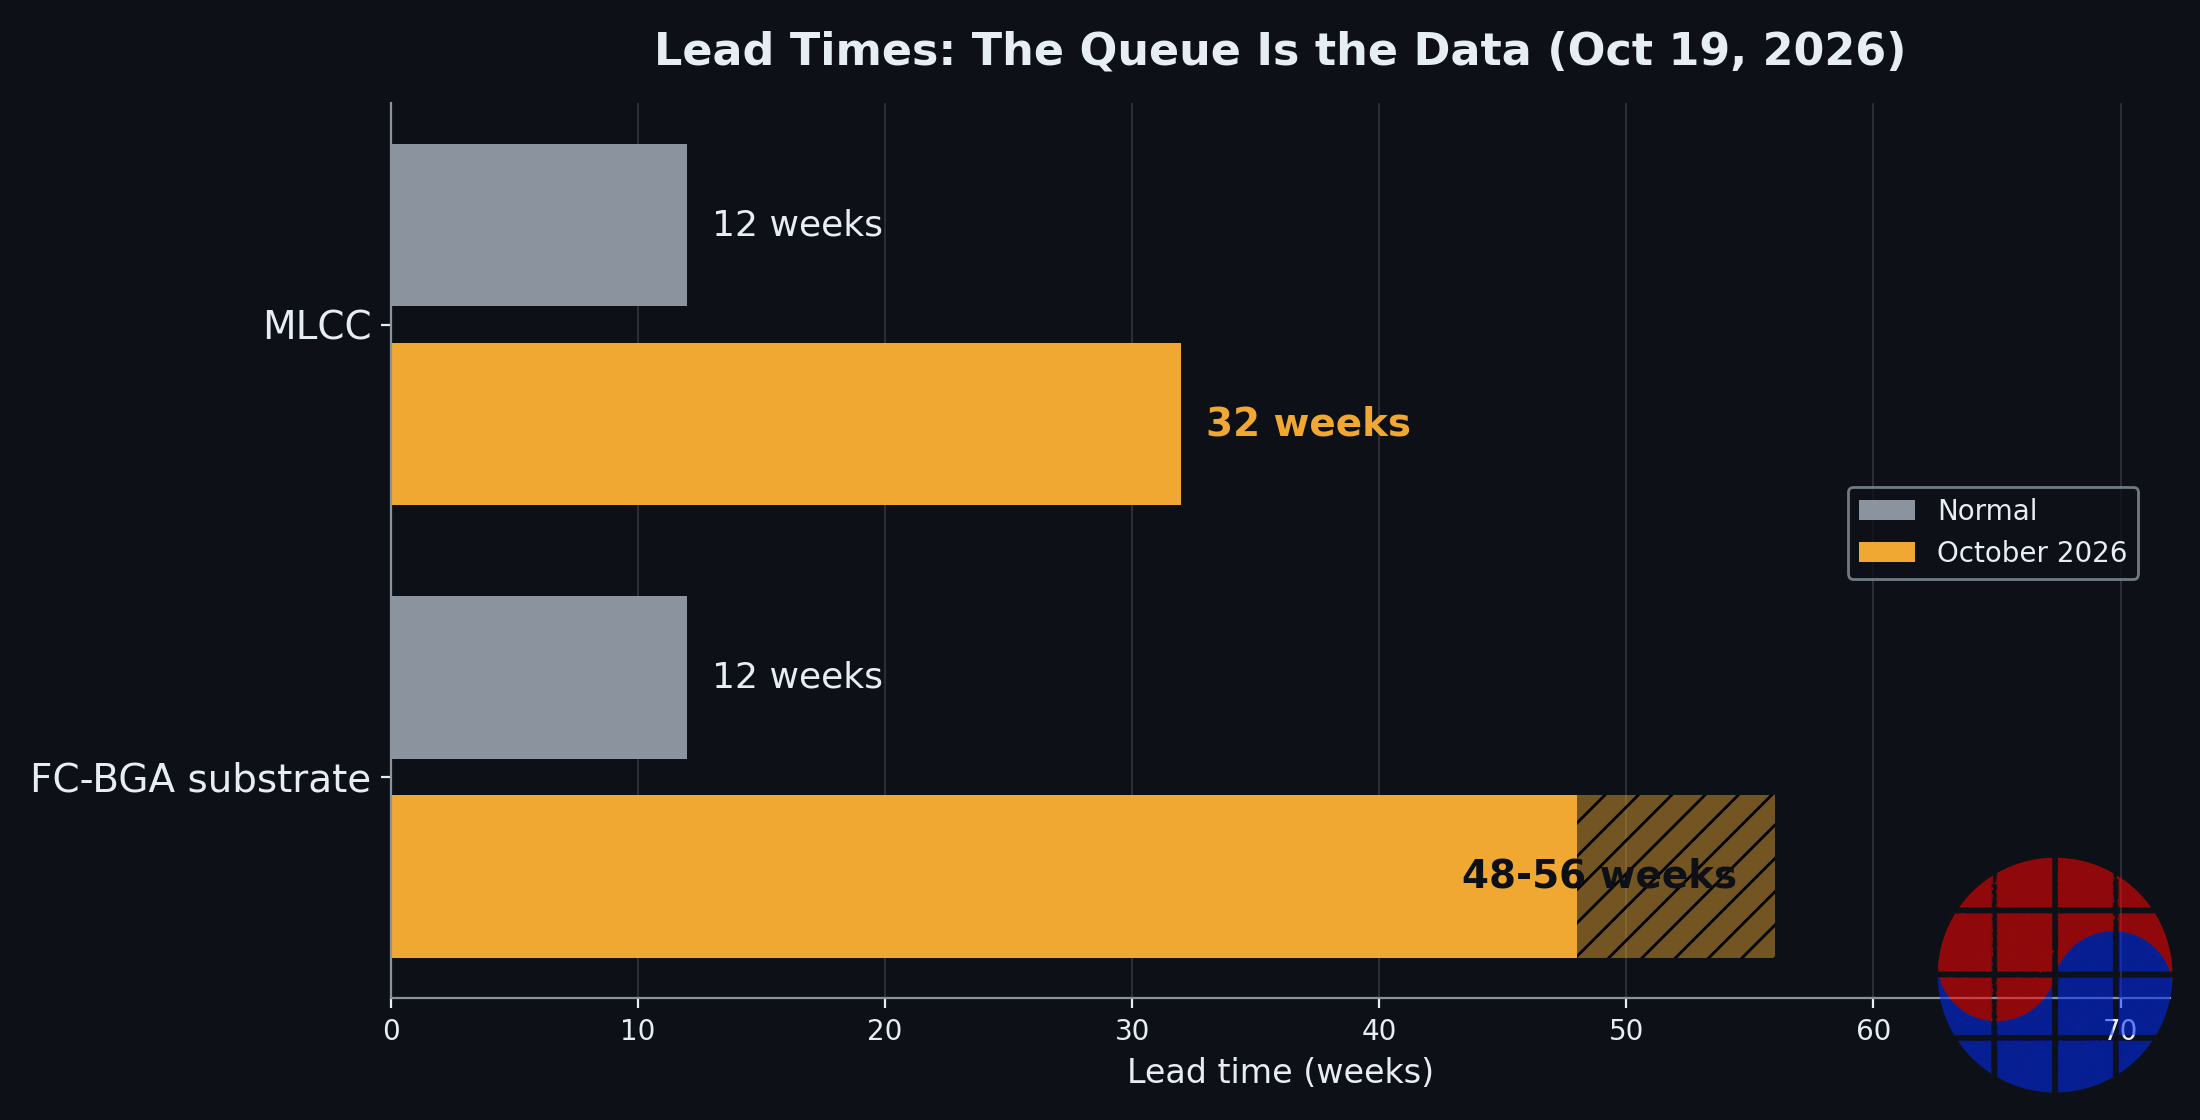
Source: 業界報導,2026年10月19日。(Source)

相對正常水準的交期。FC-BGA基板是整條鏈中拉長最深的一環。
這張表應該當作一張地圖來讀,看短缺溢價現在坐在哪裡。MLCC排隊32週,意味著規劃2027年中出貨的伺服器製造商,必須在2026年底前就下單電容。基板排隊48至56週,意味著2027年底的封裝產能,實質上在一年前就被決定了。在這樣的時間尺度下,現貨採購不再是可行的策略。能運作的工具只有分配、長期協議與預付款,而現在整條鏈上看到的契約行為正是這些。
2. 三星電機: 市場預期的重新定價
| 項目 | 數字 | 備註 |
|---|---|---|
| 第三季營業利益(市場預期) | 5,269億韓元 | 年增134% |
| 第三季營收(市場預期) | 3兆8,264億韓元 | 年增34% |
| 股價(10月19日收盤) | 1,174,000韓元 | — |
| 目標價 | 約241萬韓元 | 券商預期區間 |
| 下半年MLCC相關訂單 | 約4兆韓元 | 含矽電容 |
| 其中2027年MLCC數量 | 約2.4兆韓元 | 已預約的前瞻需求 |
| 基板供貨契約(10月19日) | 3,605億韓元(USD 267.3M) | 交貨期間2027年1月1日至12月31日 |
| 契約規模占2025年營收 | 3.2% | 客戶名稱未公開 |
Source: 市場預期數據與揭露報導,2026年10月。(Source)(Source)
有三件事特別突出。第一是獲利彈性:營收年增34%,營業利益卻年增134%,這是產品組合轉向高階零件加上定價權的簽名,而不是單靠數量。第二是前瞻訂單簿:下半年MLCC相關訂單含矽電容約4兆韓元,其中光是2027年的MLCC數量就約2.4兆韓元,代表明年高階產出的很大一部分,在年度開始之前就已經名花有主。第三是10月19日的基板契約:3,605億韓元(USD 267.3M),交貨橫跨整個2027年,占2025年營收的3.2%,客戶名稱未公開,顯示基板也正以和電容相同的前瞻基準被簽約。
市場也注意到了。10月19日收盤1,174,000韓元,目標價約241萬韓元,代表分析師看到的是一條接近翻倍的路徑。這很積極,但這個目標建立在已簽約的數量與寡占組合之上,而不是對現貨價格的盼望。
3. 契約結構: LTA與客戶出資的產能
這個故事裡最重要的數字不是價格,而是契約條件。
| 機制 | 證據 | 作用 |
|---|---|---|
| 長期供貨協議(LTA) | 與10家超大規模雲端業者及半導體企業簽約 | 提前數年鎖定數量與分配 |
| 接單出貨比 | 村田製作所接近1.5 | 訂單比出貨高出50% |
| 客戶預付款 | 基板擴產70%以上由客戶預付款支應 | 擴產風險移轉給買方 |
| 產能強度 | 伺服器MLCC消耗一般品3至5倍產能 | 每單位需求的有效供給縮減 |
Source: 企業與業界報導,2026年10月。(Source)(Source)
曾經定義HBM分配的產能預約競爭,現在已經下移到被動元件。當基板擴產的70%以上由客戶預付款支應(在三星電機世宗與越南基板擴產的脈絡下),供應商的資產負債表就不再承擔擴產的景氣風險,承擔的是客戶。這是需求風險由誰承擔的結構性改變,而且只會在買方相信短缺將比建設週期更久時發生。沒有人會為了對沖兩個季度的波動,預付一座工廠70%的錢。
與10家超大規模雲端業者及半導體企業的LTA補完了這幅圖。買方不是經銷商,也不是手機製造商,而是AI建設本身的擁有者,直接簽約被動元件這一層。當整條鏈的最終客戶親自為電容與基板簽下長期文件,就代表需求能見度最好的一群人,已經正式承認這個瓶頸。
4. ETF包裝: 主題變得可以交易
| 上市日 | 資產管理公司 | 公開的主要權重 |
|---|---|---|
| 2026年10月20日 | Mirae Asset | 村田製作所19%、欣興電子17%、三星電機17% |
| 2026年10月13日 | Kiwoom | 村田製作所25%、三星電機25%、太陽誘電15%、LG Innotek 15% |
Source: 基金上市報導,2026年10月。(Source)
兩家資產管理公司相隔一週推出幾乎相同的產品,各自持有韓、日、台13家MLCC與基板製造商。重疊本身就是資訊:相互獨立的產品團隊,看著同一條鏈,收斂到同一份短名單。村田製作所與三星電機是兩檔基金共同的錨,欣興電子、太陽誘電與LG Innotek補上基板與元件的曝險。當供應鏈的某一層得到專屬的ETF包裝,兩件事會接著發生:被動資金開始把寡占當作一籃子買進,而這個主題獲得了超越單次財報的代號層級身分。兩者都不改變交期的物理,但都會改變供應商的股東結構與資本成本,通常是往有利於供應商的方向。

瓶頸沿著價值鏈向下遷移,而且每往下一層,合格供應商都比上一層更少。
5. 如何分辨循環的開端與頂峰
價格與數量同時上升,可能代表兩個完全相反的東西:產能受限上升循環的早期,或是修正之前重複下單的晚期。這次的判別證據指向早期。交期拉長來自高規格產品需求的組合效應(由伺服器零件3至5倍的產能消耗所驗證),而不是對相同一般品的恐慌性囤積。前瞻訂單簿是契約型的,也就是LTA、已揭露的2027年基板契約、2.4兆韓元的2027年MLCC數量,而不是投機性的現貨買進。而融資結構,擴產70%以上由客戶出資,正好是頂峰常見的供應商自籌過度建設的反面。誠實的但書是時間:基板48至56週的交期,嵌入了以2027年底AI需求預測為前提的訂單,一旦那些預測被下修,同樣的排隊就會變成修正本身。這個風險是真的,但它是一個用2026年契約定價的2027年問題。
Chase's Take
需要內化的模式是移動的方向。這一輪建設中的每一個瓶頸都只往一個方向移動:向下。GPU讓位給HBM,HBM讓位給先進封裝,現在封裝讓位給它下面的被動與載板層。每往下一層,都出現相同的兩個性質:合格供應商更少,以及一年前沒有人賦予定價權的低調產品,擁有比想像更強的定價權。市場不斷為看得見的那一層定價,並低估它下面那一層。當某一層拿到自己的ETF時,重新定價通常已經走了一大段,但產能的數學多半還沒移動完。
第二點是,誰在為確定性付錢。在正常的元件循環裡,供應商用自己的資產負債表蓋產能,然後祈禱。這一次,超大規模雲端業者為電容簽下LTA,並以預付款支應基板擴產的70%以上。這是HBM的劇本,也就是以承諾換分配,被套用到單價幾分錢到幾美元的零件上。當科技業最有錢的客戶自願吸收其最小供應商的需求風險,他們是在告訴你,他們的內部預測顯示短缺將比建設週期更久。該相信的是揭示出來的偏好,而不是評論。
第三,要看組合數字,而不是單位數字。一顆伺服器MLCC消耗一般品3至5倍的產能,代表業界的名目產能統計,對於真正重要的產品,誤差可以達到數倍。以單位計算「產能增加」的供應商,實際增加的有效伺服器級供給,遠低於標題所暗示的。這正是為什麼最大製造商的接單出貨比可以達到1.5,同時全業界都在宣布擴產:擴產是真的,但還是不夠,因為每一單位新需求會吃掉三到五單位的產線。
對韓國而言,最醒目的事實是定位。三星電機同時進入兩檔新ETF,權重分別為17%與25%,握有LTA名單,並且剛揭露一紙占前一年營收3.2%的2027年基板契約,客戶未具名。寡占席位、已簽約的前瞻訂單簿、客戶出資的擴產,這個組合是元件製造商在上升循環中能占據的最強結構位置。值得爭論的不是這個位置好不好,而是當股價從1,174,000韓元朝向約241萬韓元的目標價前進時,這個好位置已經被付了多少錢。
Implications
給投資人:
- 把交期當作第一指標追蹤。 MLCC 32週、FC-BGA 48至56週(正常12週)是這個循環的轉速表。第一個可靠的頂峰訊號將是這些水準的壓縮,而不是財報。
- 契約訂單簿的權重高於現貨價格。 下半年MLCC相關訂單約4兆韓元、2027年MLCC數量約2.4兆韓元、與10家超大規模雲端業者及半導體企業的LTA,以及3,605億韓元的2027年基板契約,定義了前瞻能見度。
- 把ETF的重疊當地圖,不要當明牌。 村田製作所、三星電機、欣興電子、太陽誘電與LG Innotek,是兩個獨立產品團隊收斂出的名字,那就是寡占的成員名單。
- 誠實看待估值差距。 收盤1,174,000韓元對上約241萬韓元的目標價,已經計入了相當程度的執行成果。空頭情境不是近期財報,而是打中48至56週基板訂單的2027年AI需求下修。
給管理者與策略人員:
- 產能預約競爭已經抵達被動元件。 如果你的產品路線圖依賴伺服器級MLCC或FC-BGA基板,而你在2026年還在買現貨,你就沒有2027年的供給計畫。
- 預付款是新的分配貨幣。 在基板擴產70%以上由客戶出資的結構裡,決定排隊順位的不是採購訂單,而是資產負債表上的承諾。
- 以單層風險重新審計你的物料清單。 瓶頸三年內移動了兩次。正確的回應不是慶祝剛鬆開的那一層,而是畫出下一層將在哪裡收緊。
FAQ
Q1. 為什麼MLCC與基板突然成為AI伺服器的瓶頸? 因為伺服器級零件不是一般品。伺服器MLCC消耗的產能是一般品的3至5倍,AI伺服器為了供電需要大量使用,而高階供給只限於三星電機與日本極少數製造商。結果是MLCC交期32週(正常12週),FC-BGA基板交期48至56週(正常12週)。(Source)
Q2. 三星電機的數字實際上顯示了什麼? 一場進行中的寡占重新定價。第三季市場預期為營收3兆8,264億韓元(年增34%)、營業利益5,269億韓元(年增134%)。公司下半年MLCC相關訂單含矽電容約4兆韓元,其中約2.4兆韓元是2027年MLCC數量,並在10月19日揭露一紙3,605億韓元(USD 267.3M)、交貨橫跨2027年全年的封裝基板契約,占2025年營收的3.2%。(Source)
Q3. 新的MLCC與基板ETF是什麼,為什麼重要? 韓國兩家資產管理公司相隔一週上市主題ETF:2026年10月20日上市者(村田製作所19%、欣興電子17%、三星電機17%)與10月13日上市者(村田製作所25%、三星電機25%、太陽誘電15%、LG Innotek 15%),各自持有13家韓、日、台製造商。它們重要,是因為兩者的重疊畫出了寡占的成員地圖,並把被動資金導向其中。(Source)
Q4. 客戶如何因應這次短缺? 用承擔供應商風險的方式因應。三星電機與10家全球超大規模雲端業者及半導體企業簽有長期供貨協議,且基板擴產的70%以上由客戶預付款支應,代表買方正在預付產能,顯示他們預期短缺將比建設期間更久。村田製作所的接單出貨比接近1.5,顯示訂單比出貨高出約50%。(Source)
Sources
附註: 數字以2026年10月19至20日報導為準;三星電機第三季數字為市場預期,並非已公布的財報結果。本文章為分析,不構成投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


