 VLSI Korea
Normal Computing 深度解析:Google 出身團隊的 AI EDA 與熱力學晶片 CN101、三星 Catalyst 領投的 8,500 萬美元
一家不與雜訊對抗、而是拿雜訊來運算的公司。Google Brain 出身團隊 2022 年在紐約創立的 Normal Computing,其 AI EDA、全球首顆熱力學晶片 CN101 的實證與限制,以及三星 Catalyst 領投、累計逾 8,500 萬美元融資的意義,本篇完整解析。


30 秒摘要
- Normal Computing 是一家不壓制雜訊、而是拿雜訊來運算的公司。 一般晶片耗費能量壓制電晶體的擾動與熱雜訊,以維持確定性的 0 與 1。該公司的 Carnot 架構正好相反:讓物理系統自行鬆弛到平衡狀態的動力學承擔機率運算,答案從分佈中取樣而得。該公司稱之為 physics-based ASIC。
- 賺錢的引擎是 EDA,不是晶片。 Normal EDA 是以 auto-formalization 為核心的 AI 原生設計平臺,結合大型語言模型與形式邏輯,把規格書轉成形式模型,並自動化設計與驗證。據該公司表示,以營收計全球前十大半導體公司中,超過一半是其合作夥伴,近期目標是讓客製化矽晶片上市速度加快一倍。
- 矽晶片實證真實存在,但規模很小。 CN101 於 2025 年 7 月流片,是該公司稱為「全球首顆熱力學運算晶片」的數位 CMOS 測試晶片。該公司在 Hot Chips 2026 公開的結果,是單顆晶片生成 MNIST 手寫數字、以及六顆晶片生成 CIFAR-10 圖像的水準。該公司自己也稱之為小規模結果。
- 1,000 倍是路線圖,不是測量值。 最高 1,000 倍能源效率是該公司針對目標工作負載的目標與主張,尚未有第三方在商用產品上驗證。2026 年的 CN201、以及 2027 年底至 2028 年初的 CN301,才是必須證明這個主張的晶片。
- 三星的策略基金領投了這一輪。 2026 年 3 月,Samsung Catalyst Fund 領投 5,000 萬美元,使累計融資超過 8,500 萬美元,該公司並正式宣布未來在韓國擴張。這是從韓國視角閱讀這家公司的核心。
公司概覽
| 項目 | 內容 |
|---|---|
| 創立 | 2022 年,總部位於美國紐約 |
| 創辦人 | Faris Sbahi (執行長)、Matthias Tan、Antonio Martinez |
| 團隊背景 | 創辦人出身 Google Brain、Google X 與 Palantir。團隊整體包括 Meta、Apple、NVIDIA、Broadcom、Graphcore 與美國國家實驗室出身者 (據公司介紹) |
| 員工數 | 來源不一。PitchBook 記載 30 人,部分招募平臺標示 51 至 200 人區間。公司未公開確切數字 |
| 據點 | 紐約總部,舊金山、倫敦、哥本哈根辦公室。2026 年 3 月發布中明示未來在韓國擴張 |
| 事業一 | Normal EDA:以 auto-formalization 為基礎的 AI 原生半導體設計平臺,目前以 DV 與 RTL 自動化為中心 |
| 事業二 | Carnot 計畫:熱力學運算 physics-based ASIC (CN101、CN201、CN301) |
| 累計融資 | 2026 年 3 月時超過 8,500 萬美元 (公司發布) |
| 主要投資人 | Samsung Catalyst Fund、Celesta Capital、Drive Capital、First Spark Ventures (Eric Schmidt)、Micron Ventures、Galvanize、Brevan Howard Macro Venture Fund、ArcTern Ventures |
| 政府計畫 | 部分獲得英國 ARIA Scaling Compute Programme 支持 (熱力學矩陣反演計畫) |
| 合作夥伴 | 以營收計全球前十大半導體公司中超過一半 (公司主張,企業名稱未公開) |
創業歷程:從機率 AI 到半導體
Normal Computing 於 2022 年在紐約創立。創辦人 Faris Sbahi、Matthias Tan、Antonio Martinez 都是曾在 Google Brain、Google X 與 Palantir 打造大規模 AI 系統的工程師。2023 年初該公司樹立的第一面旗幟不是半導體,而是「機率 AI」:以機率模型控制生成式 AI 的幻覺問題,也就是似是而非的錯誤。2023 年 1 月完成交割的 850 萬美元種子輪 (Celesta Capital 與 First Spark Ventures 共同領投,Micron Ventures 參與) 對外說法也是這個方向。
但同一時期,該公司已經播下第二顆種子。2023 年初發表的論文「Thermodynamic AI and the Fluctuation Frontier」,把擴散模型、貝葉斯神經網路、蒙地卡羅方法與模擬退火歸入同一類機率運算,並提出可以加速這一整類運算的機率硬體。此後該公司的重心快速移向半導體。理由很實際:半導體設計是最迫切需要機率運算的產業,出錯的代價也最高,一次重製就是數千萬美元。
轉向的邏輯是這樣的。晶片設計本質上是在不確定性下做決策。規格不完整、驗證永無止境、首次矽晶片成功率偏低。在這個流程上加 AI,前提是 AI 的輸出必須能被證明對錯;無法驗證的助手,不能託付量產矽晶片。於是該公司選擇的答案是與形式方法結合,也就是 auto-formalization。而且它不只是用自家設計工具幫別人的晶片,而是直接設計傳統 EDA 最難處理的那一類晶片,也就是自家的熱力學晶片,把它當作工具本身的活證明。
Normal EDA 剖析:auto-formalization 是什麼
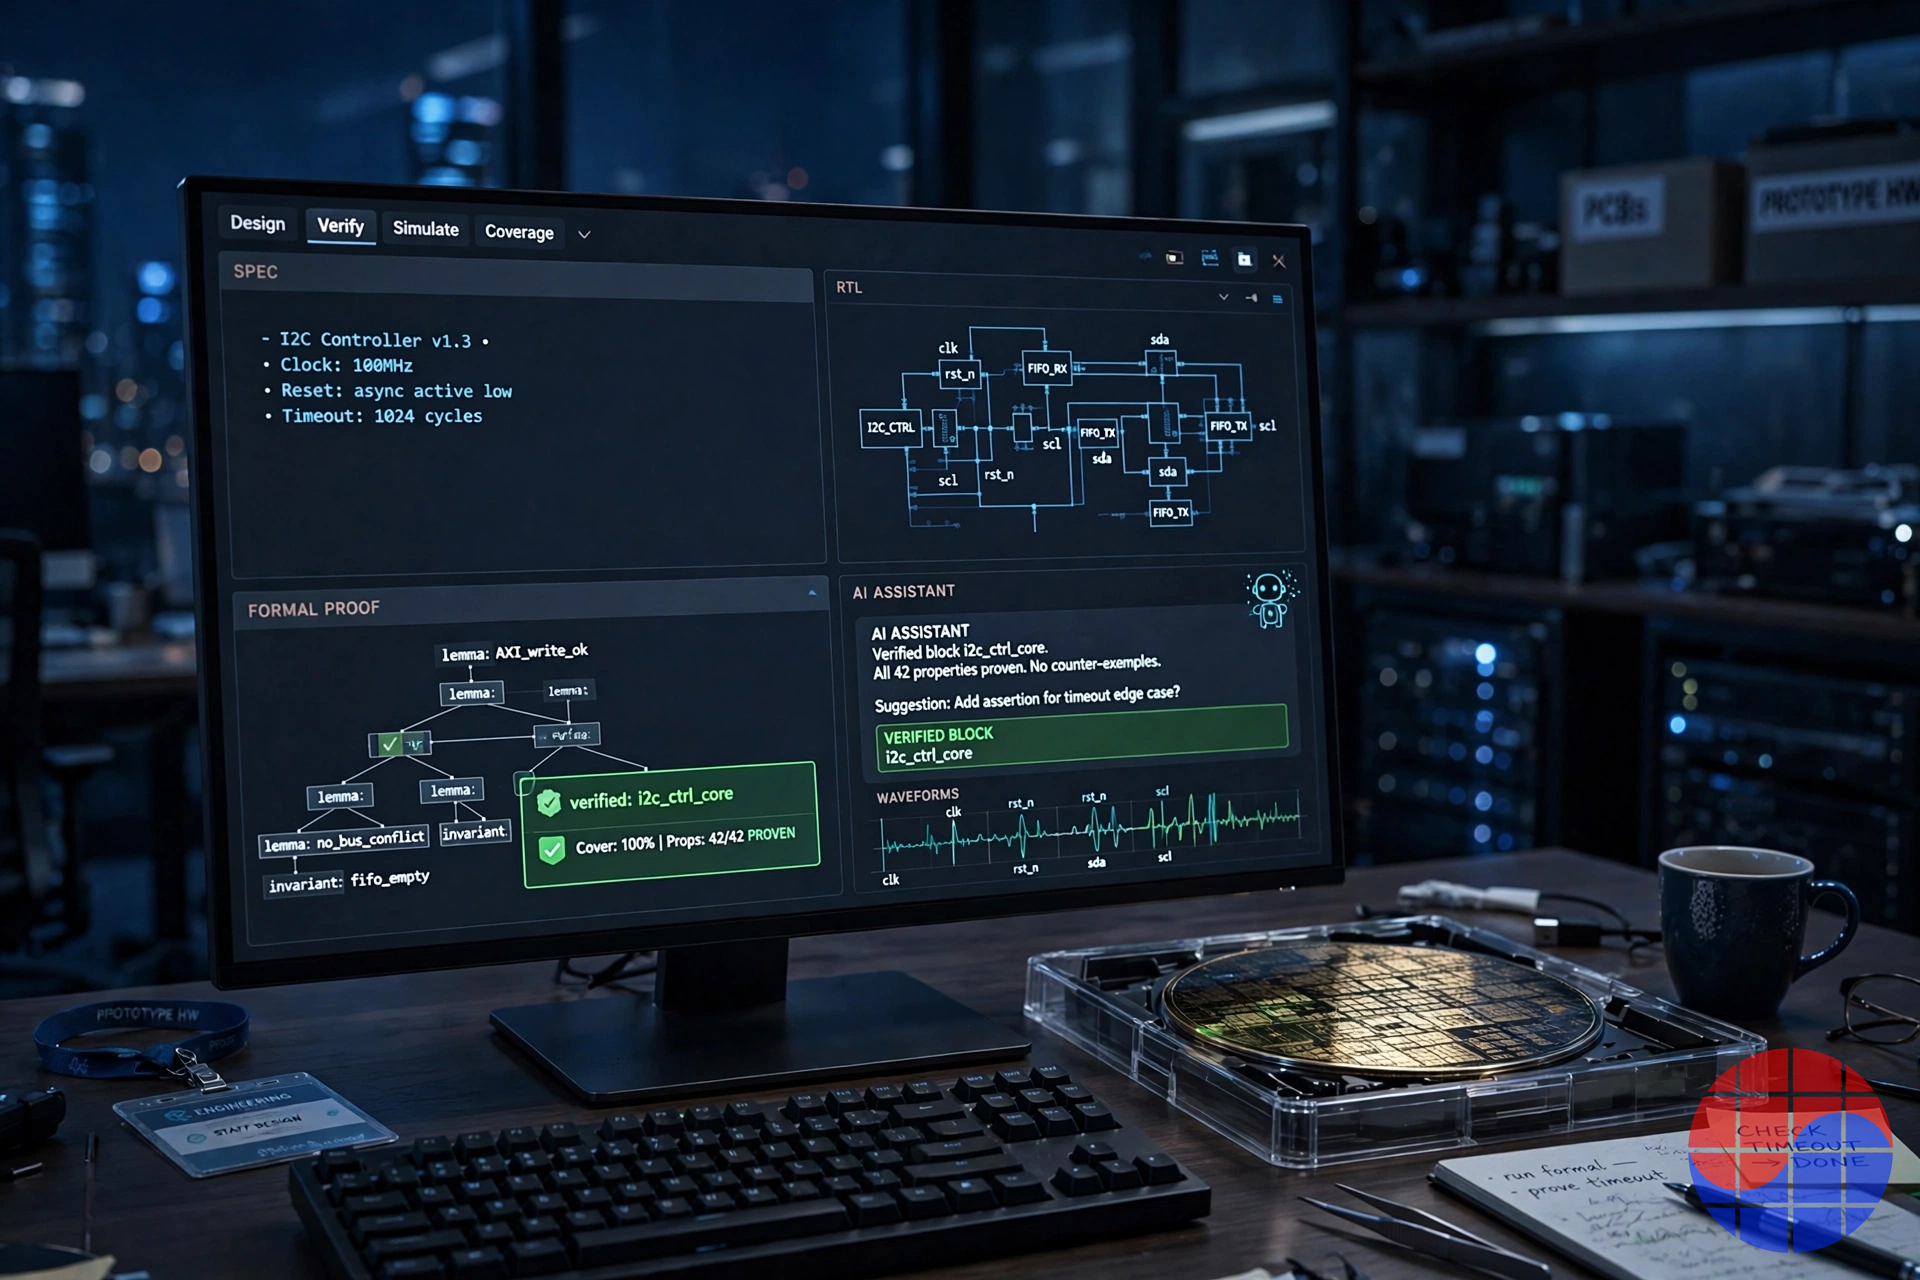
Normal EDA 的核心概念 auto-formalization,是 AI 研究的前沿術語,原指把數學定理從自然語言自動翻譯為形式語言的研究。該公司把它移植到半導體設計:大型語言模型讀取從架構文件、微架構說明、真值表到時序圖等各種形式的規格,並把意圖轉換為形式邏輯的模型。一旦設計成為形式模型,問題就變了:設計是否滿足規格,不再是「看起來合理」,而是可以證明。
綜合該公司的說明,平臺的運作分四步。第一步,完整學習團隊的規格與既有驗證資產,建立意圖與目標的內部表示。第二步,以多模態方式解讀時序圖與波形圖等非文字輸入,自動推導激勵與檢查。第三步,在形式模型上生成並最佳化設計,同時證明其正確性,並持續學習。第四步,對於規格中的空白或模糊之處,推斷可能的行為並提出測試,由工程師核准或修正,形成 human-in-the-loop 迴圈。目前的商用範圍是 DV (設計驗證) 與 RTL 自動化,該公司並表示將擴展到端到端設計與非傳統矽晶片工作流程。
與既有 EDA 的衝突點很明確。Synopsys 與 Cadence 的 agentic EDA 同樣把大型語言模型代理放入設計流程,但出發點是在數十年累積的自家工具鏈上加自動化。該公司主張順序恰好相反:把可證明的形式模型放在中心,AI 在其周圍工作。與這家以驗證為核心的公司相符的是,它是 Si2 (Silicon Integration Initiative) LLM Benchmarking Coalition 的創始成員,參與 AI 輔助設計的評測標準工作。
誠實的限制也要說清。合作夥伴名稱未公開,「前十大中超過一半」也是公司自己的數字。把設計週期從數年縮短到數月這個目標,與執行長目前「上市速度加快一倍」的說法之間,仍有落差。不過,PitchBook 把該公司歸類為已產生營收的階段,而 Samsung Catalyst 在盡職調查後擔任領投方,這些可以被解讀為平臺至少已經越過免費試點階段的間接訊號。
熱力學運算原理:確定性要付的三筆帳
要理解 Carnot 計畫,先看一般晶片為機率付出什麼代價。該公司與創辦團隊的論文反覆使用一個框架:確定性會被收費三次。
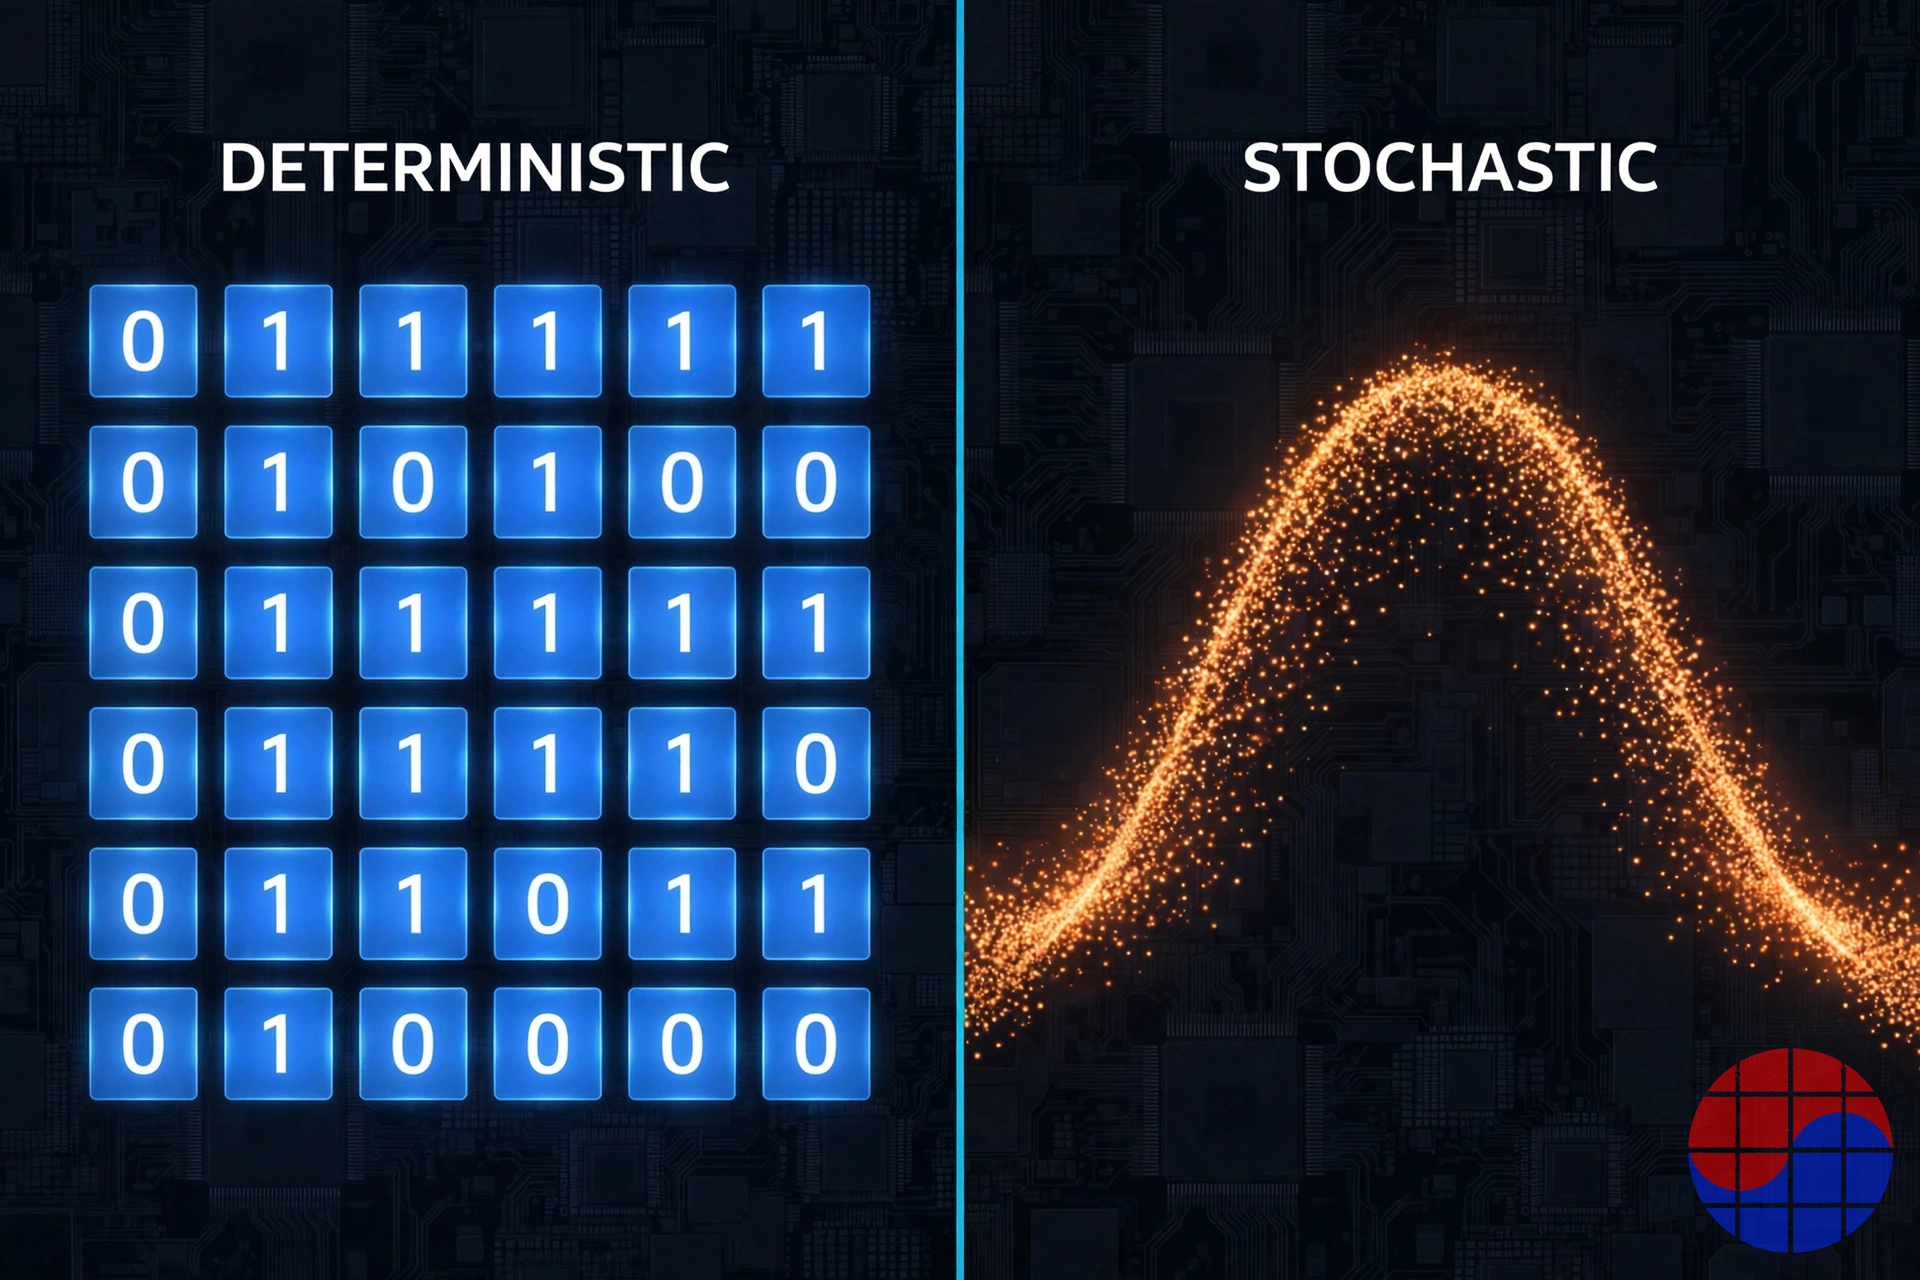
第一筆是壓制的成本。電晶體天生就會擾動。數位電路維持穩定的 0 與 1,靠的是噪聲裕度與錯誤壓制,而代價就是能量。第二筆是生成的成本。像擴散模型這樣的機率演算法需要雜訊項,確定性機器只能以軟體亂數生成的方式昂貴地模仿這種隨機性。第三筆是同步的成本。機率語義本來不需要的鎖步同步,耗費能量與延遲。
熱力學運算拒付這三筆帳。它不壓制物理系統的擾動、耗散與隨機性,而是利用系統沿著能量地形鬆弛到平衡分佈的過程本身作為運算。對於答案就是取樣的問題,也就是從機率分佈中抽取樣本是本業的問題,這個方式在原理上更便宜。擴散模型的支配方程式以白雜訊項結尾,正具象徵意義:演算法本來就需要的雜訊,可以由硬體原有的雜訊來供應。
定位也要準確。這顆晶片不是 GPU 的替代品。精確的確定性運算,例如會計或作業系統,仍然是數位硬體的領域。Carnot 瞄準的是 CPU 與 GPU 旁邊的異質加速器席位,處理取樣、線性代數、貝葉斯推論與生成模型推論這類機率本質的工作負載。它與量子電腦瞄準的席位相鄰,差別在於它以室溫下的標準 CMOS 製造。
CN101:矽晶片實證與其限制
在 CN101 之前,該公司於 2025 年在 Nature Communications 發表了第一台實驗型熱力學電腦:在印刷電路板上耦合八個類比單元的 SPU (Stochastic Processing Unit),以硬體展示熱力學 AI 原理的原型。CN101 是把它移入數位 CMOS 晶片的首次實現。據該公司表示,它可以用標準製程量產,晶片內的磚塊以各自的本地時鐘非同步運行。
CN101 公開的規格相當謙遜:四個運算磚,每磚 64 個狀態變數,處理 256 維問題,狀態變數為 32 位元,磚間通訊由可重構 NoC 負責。該公司明言這是測試晶片,配備相對低速的 I/O,目的不是商用效能,而是驗證可擴展的熱力學運算在矽上是否成立。它鎖定兩種運算:線性代數與矩陣運算,以及使用該公司自有離散化方法 LRW (Lattice Random Walk) 的機率取樣。LRW 的設計目標是與隨機微分方程式的標準離散化 Euler-Maruyama 具有相同的收斂保證,該公司並表示相關論文已被 npj Unconventional Computing 接受。
該公司在 Hot Chips 2026 公開的結果如下:條件式 VAE (變分自編碼器) 在單顆 CN101 晶片上生成 MNIST 手寫數字;卷積 flow-matching 模型把六顆晶片作為一個系統運行,生成 CIFAR-10 圖像,並與浮點參考實現達到約 0.06 像素誤差的一致。把十層網路以十個積分步驟展開、深達一百層的生成中,讓全部層同時鬆弛的並行執行,相較逐層依序執行,以少 62 倍的週期達到相同畫質 (公司發布)。學術論文版本還包括丙胺酸雙肽自由能估計等科學運算結果。
需要誠實閱讀的是規模。MNIST 與 CIFAR-10 是教科書級基準,不是 2026 年的實戰工作負載。該公司自己把這些稱為小規模結果,並劃清界線:已驗證的是原理要素,也就是機率狀態演化在數位 CMOS 中能運作,並能組裝成可工作的生成模型。62 倍這個數字,是特定執行方式比較下的週期數,不是能量。而 1,000 倍能源效率的主張,並不是在這顆晶片上測得的。
路線圖:CN201 與 CN301 必須證明什麼
| 晶片 | 時程 (公司發布) | 目標 | 驗證焦點 |
|---|---|---|---|
| CN101 | 2025 年 7 月流片 | 在數位 CMOS 中實證熱力學線性代數與取樣 | 原理驗證階段。完成 MNIST 與 CIFAR-10 等級的生成實證 |
| CN201 | 2026 年 | 高解析度擴散模型、更廣的 AI 工作負載。更緊湊的交互矩陣、更多磚的 NoC、晶片內控制與快取 | 在中型生成 AI 任務上,相較傳統硬體有意義的效能與功耗優勢 |
| CN301 | 2027 年底至 2028 年初 | 大規模影片擴散模型 | 「數個數量級效能提升」這個公司主張是否成立 |
路線圖的結構很清楚。如果 CN101 是問「能不能運作」的晶片,CN201 就是問「是否實用」的晶片,CN301 是問「能不能改變遊戲規則」的晶片。從投資角度看,轉折點是 CN201。如果高解析度擴散的功耗優勢以第三方可以查核的形式出現,熱力學運算就會從論文主題變成採購主題;若沒有出現,這個計畫仍將是漫長的研究課題。
財務與融資:三星 Catalyst 領投意味著什麼
| 輪次 | 時間 | 金額 | 領投與主要參與方 |
|---|---|---|---|
| 種子輪 | 2023 年 1 月完成交割、6 月發布 | 850 萬美元 | Celesta Capital 與 First Spark Ventures 共同領投,Micron Ventures 參與 |
| A 輪 | 2024 年 4 月 | 未公開 | 未公開 (據 PitchBook 輪次紀錄) |
| B 輪 | 2026 年 3 月 | 5,000 萬美元 | Samsung Catalyst Fund 領投。Galvanize、Brevan Howard Macro Venture Fund、ArcTern Ventures 新參與。Celesta、Drive Capital、First Spark、Micron Ventures 續投 |
| 累計 | 截至 2026 年 3 月 | 超過 8,500 萬美元 | 公司發布 |
這張股東表要看的不是金額,而是組成。Samsung Catalyst Fund 是負責三星集團策略投資的基金。其負責人 Dede Goldschmidt 在投資發布中提到,Normal 的平臺有潛力為要求最嚴苛的晶片設計客戶帶來更快的上市速度。當領投方不是財務基金,而是潛在客戶與生態系主導者時,合理的解讀是:至少在三星內部的盡職調查過程中,這套 EDA 平臺被當作真實產品評估過。Micron Ventures 從種子輪一路跟投到 B 輪也是同樣脈絡:兩家記憶體公司從早期就在股東名單上。
英國政府 ARIA 透過 Scaling Compute Programme 支持這家公司的熱力學研究,也很不尋常。一家美國公司,卻由英國的高風險研究計畫出資,而 ARIA 的計畫主任公開評價:在 CN101 拿出能運作的矽晶片,對於這種雄心的研究來說是極為罕見的成果。政府補助不是營收,但可以被當作一種技術盡職調查來閱讀。
估值未公開。從融資規模與階段判斷,Normal 還處於「證明平臺營收」的階段,而硬體計畫正是靠這個營收引擎買到的時間來融資的結構。
競爭地圖
| 陣營 | 代表玩家 | 作法 | 與 Normal 的差異 |
|---|---|---|---|
| 熱力學運算 (非平衡) | Extropic | 以 p-bit 為基礎的 TSU (Thermodynamic Sampling Unit)。已公開 X0 晶片與 XTR-0 平臺,Z1 開發中。2026 年宣布與美國商務部簽署最高 7,500 萬美元 CHIPS 研發資金意向書 (公司發布) | Extropic 專注在以注入雜訊運作的機率元件本身。Normal 則是平衡動力學加數位 CMOS,並同時經營 EDA 事業 |
| 既有 EDA 大廠 | Synopsys、Cadence | 在數十年工具鏈之上疊加 agentic AI。搭售與支援組織是優勢 | Normal 主張形式模型為中心的 AI 原生架構,從 DV、RTL 與證明切入,而非全流程 |
| 開源與代理 EDA | 開源流程與眾多新創 | 在公開規格與 CIRCT 等基礎設施上,以 AI 代理嘗試驗證與設計自動化 | 進入門檻正在降低的領域。Normal 的差異化在於以客戶資料後訓練的平臺與大客戶實績 (公司主張) |
| 確定性加速器 | GPU 與資料中心 ASIC | 在確定性硬體上模擬機率工作負載 | Carnot 的直接比較對象。Normal 攻擊的是模擬本身的能量成本 |
競爭的本質有兩層。在 EDA 層,「AI 協助設計晶片」已經是產業共識的方向,勝負在於誰先贏得量產矽晶片的信任。在硬體層,有 Extropic 這個同一範式的對手,其後還有 IBM 等大型研究組織的類比與機率運算研究。Normal 的獨特之處,在於一家公司同時握有兩層,並且互相拿來證明。
韓國視角與 MBA 視角
從韓國來看,這家公司有意思的理由有三個。第一,領投方是三星的策略基金,而公司正式明示將在韓國擴張。如果韓國辦公室成立,其角色不難推測,讀者應把這段視為推論而非已發布的事實:與三星晶圓代工、系統 LSI 與記憶體事業這些全球最大級的設計與製造客戶協作,以及招募韓國的設計與驗證人才。第二,Normal EDA 的客戶結構。若該公司「前十大半導體公司超過一半」的合作主張屬實,該名單很可能包含韓國企業。第三,HBM 之後的記憶體運算。機率運算與 PIM (記憶體內處理) 位於不同層次,但問題意識相同:減少資料移動、在更接近物理的地方運算。Micron 是早期投資人,與這個交集不無關係。
從 MBA 角度來看,這家公司的結構本身就是教材。Normal 跑的是典型的雙引擎模式。引擎一的 EDA 製造訂閱與試點營收、大客戶實績,最重要的是「時間」。引擎二的熱力學晶片若成功會改寫公司的身分,但失敗機率高、回收要數年。用引擎一來設計引擎二,也就是把 dogfooding 當作證明裝置,是這個結構最精巧的一手:用自家 EDA 做的晶片在矽上運作,是 EDA 銷售最強的證據;而 EDA 客戶累積的工作流程資料,又會告訴公司應該做什麼晶片。
反向風險同樣來自結構。兩個引擎的人才市場、銷售週期與成功的定義都不同。EDA 的大客戶,同時也是硬體路線圖的競爭裁判。而這個模式只在引擎一真的賺錢時成立。如果 EDA 營收停在試點、進不到正式合約,公司就會退回成一個昂貴的研究組織。
反方觀點與風險
- 範式的早期性。 這個領域的研究者之間,有一種評價把今天的熱力學運算比作「量子運算的 1990 年代」:原理已被展示,但距離有用的規模還很遠。讀者應帶著這個差距來看待該公司要在 2028 年前縮小它的路線圖。
- 1,000 倍主張未經證實。 最高 1,000 倍能源效率是針對目標工作負載的公司目標與主張。CN101 的結果是週期數與小規模生成品質的實證,不是商用工作負載的功耗比較。CN201 的獨立驗證會是第一個真正的考驗。
- 機率晶片的驗證問題。 答案是分佈的晶片,無法用既有 signoff 方法學驗證。在以時序與功能的確定性保證為前提建立的驗證體系上,需要接受統計保證的新方法學。這對 Normal 是風險,弔詭的是,這也正是它的 EDA 必須販售解法的問題。
- 缺乏軟體生態系。 再有效率的晶片,若不能在 PyTorch 級別的技術堆疊上運行,就賣不出去。程式模型、編譯器與函式庫的成熟度和矽本身一樣重要,而這一層對新創來說是最昂貴的一層。
- 對客戶路線圖的依賴。 EDA 營收綁在少數大客戶的設計時程上,一家客戶的計畫延誤就能撼動一季的業績。
- 資本消耗。 走到 CN301 需要更多大規模融資。若 2026 年這輪資金建立的 runway 在 CN201 結果出來之前耗盡,公司就得在較差的條件下重回市場。
- 大廠搭售。 若 EDA 大廠把 agentic 功能包進既有搭售、實質上免費提供,獨立 EDA 新創的定價能力會很快被壓縮。
時間軸
| 時間 | 里程碑 |
|---|---|
| 2022 年 | 在紐約創立。參與加速器計畫 (據 PitchBook) |
| 2023 年初 | 論文「Thermodynamic AI and the Fluctuation Frontier」,提出機率硬體方向 |
| 2023 年 1 月與 6 月 | 850 萬美元種子輪完成交割並發布 (Celesta、First Spark 領投,Micron Ventures 參與) |
| 2024 年 4 月 | A 輪 (金額未公開) |
| 2025 年 | 在 Nature Communications 發表第一台實驗型熱力學電腦 (SPU) |
| 2025 年 7 月 | CN101 流片 (據公司發布)。數位 CMOS 的首顆熱力學晶片 |
| 2025 年 8 月 12 日 | 正式宣布 CN101 流片,並公開路線圖:CN201 (2026 年)、CN301 (2027 年底至 2028 年初) |
| 2026 年 3 月 25 日 | 宣布 5,000 萬美元 B 輪 (Samsung Catalyst Fund 領投,累計超過 8,500 萬美元,明示韓國擴張) |
| 2026 年 8 月 | 在 Hot Chips 2026 發表 CN101 結果 (單晶片 MNIST、六晶片 CIFAR-10 生成) |
| 2026 年 (預定) | CN201:以高解析度擴散為目標 |
| 2027 年底至 2028 年初 (預定) | CN301:以大規模影片擴散為目標 |
FAQ
Q: Normal Computing 到底在賣什麼? A: 賣兩樣東西。一是 Normal EDA,一個 AI 原生的晶片設計平臺,以 auto-formalization 把規格轉成形式模型,自動化設計與驗證。二是 Carnot 計畫的熱力學運算晶片,但它還不是商用產品,目前處於 CN101 測試晶片階段。
Q: 什麼是熱力學運算? A: 一種不壓制晶片物理擾動與雜訊、而是直接用於運算的方式。系統鬆弛到平衡分佈的過程,本身就執行取樣與機率運算。該公司主張,這對擴散模型、貝葉斯推論與線性代數這類「從機率分佈取樣是本質」的工作負載有利。
Q: 1,000 倍能源效率已經被證明了嗎? A: 沒有。最高 1,000 倍是該公司針對目標工作負載的目標與主張。CN101 公開的實測性成果,只有 MNIST 與 CIFAR-10 生成的小規模實證,以及並行執行比依序執行少用 62 倍週期的公司發布。商用規模工作負載的功耗比較,是 CN201 之後的課題。
Q: auto-formalization 與既有 EDA 的 AI 功能有何不同? A: 出發點不同。既有大廠的 agentic AI 是在自家工具鏈上疊加自動化。Normal 主張先由大型語言模型把規格翻譯成形式邏輯模型,再以能在模型上證明設計正確性為中心。它目前的商用範圍是 DV 與 RTL 自動化。
Q: Samsung Catalyst Fund 為什麼投資? A: 以公開發言為準,理由是設計平臺縮短上市時間的潛力。該基金負責人提到,Normal 的平臺有潛力為要求最嚴苛的晶片設計客戶帶來更快的上市速度。再加上公司明示的韓國擴張計畫,外界因此推論與三星生態系的協作可能性,但具體共同計畫未公開。
Q: 熱力學晶片會取代 GPU 嗎? A: 不會。精確的確定性運算仍是數位硬體的領域。Carnot 晶片瞄準的是機率工作負載專用的異質加速器席位,在 CPU 與 GPU 旁邊負責取樣與生成推論。
本文的事實截至 2026 年 10 月 22 日,已與公司發布、Hot Chips 2026 公開資料、學術論文與獨立報導交叉查核。標示為「公司主張」「公司發布」的數字與合作夥伴狀態,均依其來源照錄。Normal Computing 為非上市公司,不公開經審計的財務報表。員工數與 A 輪金額等來源不一或未公開的項目,文中均已註明。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


