 VLSI Korea
Market Bulletin:OLED突破筆電面板10% — 出貨490萬片,單一供應商占逾70%
筆電OLED出貨預計2026年第3季達490萬片,一年多來成長逾一倍,OLED占筆電面板比重突破10%。本文分析單一供應商占逾70%的集中風險。


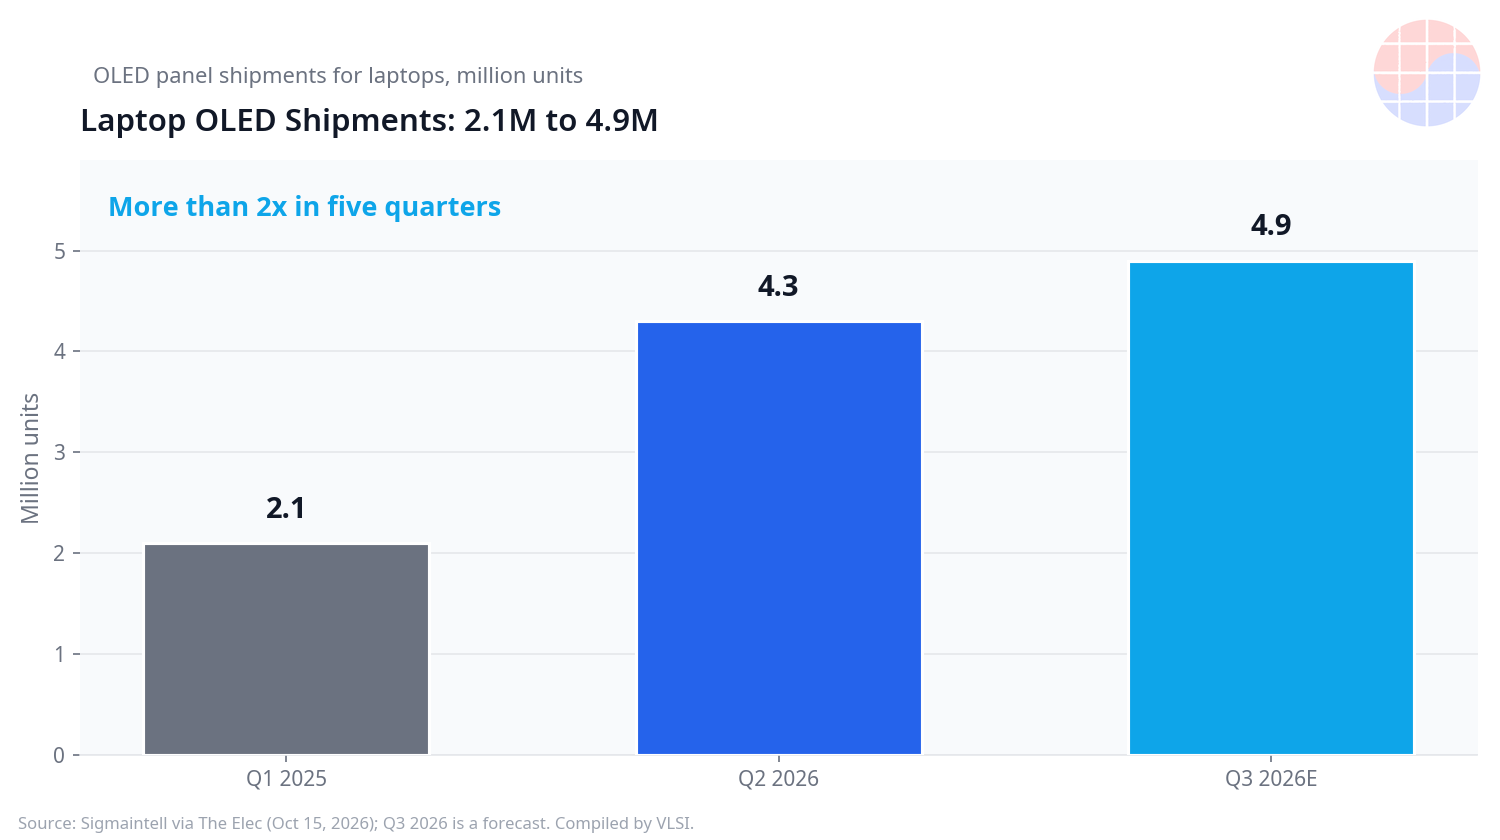
OLED已不再只是高階筆電的選配,而是開始成為出貨量面板。 筆電OLED面板出貨從2025年第1季的210萬片成長逾一倍至2026年第2季的430萬片,預計2026年第3季達490萬片,使OLED在2026年下半年占全部筆電面板比重突破10% (Sigmaintell,2026年10月15日)。成長背後是集中問題:Samsung Display供應主要筆電品牌OLED面板的70%以上,PC品牌因此開始認證中國供應商作為第二來源 — 這正是重塑智慧型手機OLED市場的相同模式。
Key Highlights
- 單季490萬片: 筆電OLED出貨從2025年第1季210萬片增至2026年第2季430萬片,第3季預計490萬片,OLED占筆電面板比重預計在2026年下半年超過10% (The Elec,2026年10月16日)。
- 單一供應商逾70%: Samsung Display供應主要筆電品牌OLED面板的70%以上;Acer約75%來自Samsung Display,Lenovo、HP與Asus也以其為主要供應商 (OLED-Info,2026年10月16日)。
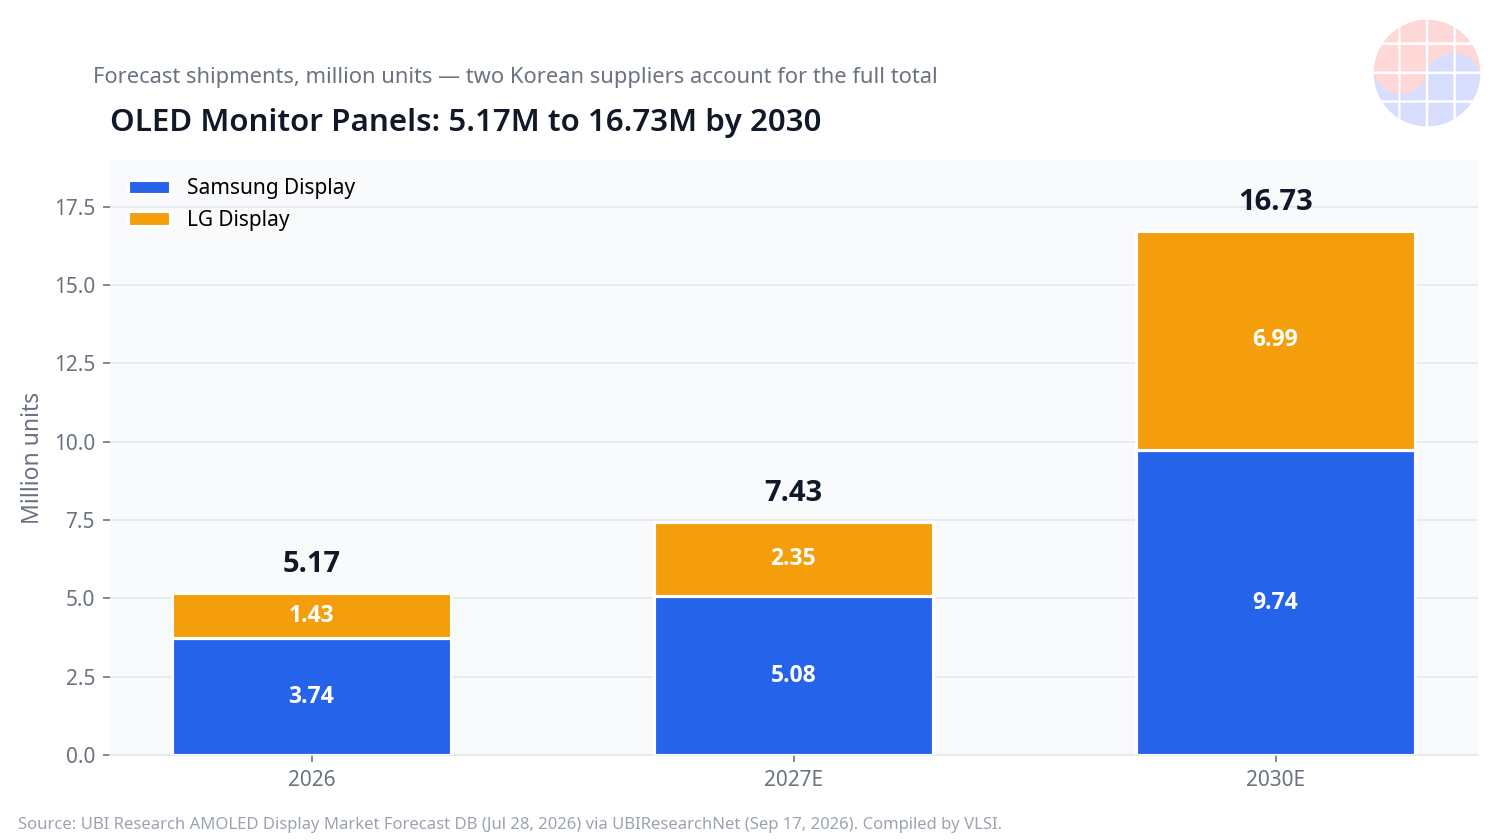
- 顯示器是下一成長軸: OLED顯示器面板出貨預測為2026年517萬片、2027年743萬片 (年增44%)、2030年1,673萬片,為2026年的3.2倍,預測中全數由Samsung Display (2026年374萬片) 與LG Display (143萬片) 分占 (UBI Research,2026年9月17日)。
- 智慧型手機呈現集中的另一面: 智慧型手機與摺疊OLED出貨2026年第3季合計1億9,485萬片,季減5.6%;Samsung Display成長7.8%至9,135萬片 (市占46.9%),LG Display成長51.1%至2,305萬片 (11.8%),中國廠商合計下滑24.4%至8,045萬片 (41.3%) (UBI Research,2026年10月12日)。
- 技術結構的長期移動: 筆電面板中非晶矽LCD比重預計從2024年約79%降至2030年約48%,同期OLED升至約20%,氧化物LCD升至約29% (Sigmaintell,經The Elec)。
Market Update
筆電的轉變由規格而非新奇感推動。OLED無需背光單元即可提供更薄的上蓋、更高對比與更快反應,成本差距縮小後,面板從旗艦創作者機種走向主流產品線。Lenovo、HP與Asus預計2026年各自筆電的10%以上將搭載OLED。當某種面板跨過品類的10%,採購便不再能把它當作小眾品項。
| 傳統 / 較早 | OLED / 2026年 | |
|---|---|---|
| 筆電OLED出貨 | 210萬片 (2025年第1季) | 430萬片 (2026年第2季),490萬片預計 (第3季) |
| OLED占筆電面板比重 | 2025年初為個位數前段 | 2026年下半年逾10%,2030年預測約20% |
| 主要品牌主供應商 | 分散的LCD供應 | Samsung Display逾70%,Acer約75% |
| 第二來源 | 小眾量下需求有限 | Lenovo加入BOE與EverDisplay,HP加入EverDisplay,Asus併用Samsung Display、BOE與EverDisplay |
| 顯示器OLED (另一品類) | 高階電競小眾 | 2026年預測517萬片,2030年1,673萬片 |
出貨、市占與採購:Sigmaintell (經The Elec,2026年10月15至16日,以及OLED-Info 10月16日)。顯示器預測:UBI Research (2026年9月17日)。2026年第3季筆電數字與2030年數字為預測,非已公布结果。
顯示器市場顯示當價格持續下降時筆電OLED能走多遠。Samsung Display表示其QD-OLED顯示器面板累計出貨在2026年3月突破500萬片 — 首個100萬片直到2024年5月才達成,其後400萬片在不到兩年內出貨 (Samsung Display公告,經VideoCardz,2026年4月9日)。相較之下,智慧型手機在第3季是調整季:智慧型手機與摺疊OLED總出貨季減5.6%,中國廠商在上半年強勁後調整,韓國供應商憑Apple與Samsung Electronics新品量重奪領先。對比很重要 — IT面板處於結構性採用階段,手機面板處於市占與庫存階段。
VLSI's View
集中是領先的代價。 Samsung Display掌握主要品牌筆電OLED的70%以上,是因為在競爭對手聚焦手機面板時,它擴大了IT用剛性與混合OLED。這是良率與認證的領先,不只是產能領先:筆電面板更大、產品生命更長、且按機型定規格,第二來源無法只靠一張採購單就開啟。
第二來源會先改變價格,再改變市占。 BOE在2026年第2季於B16線開始量產,Visionox在第3季開始生產筆電用柔性OLED,TCL CSOT在第3季開始出貨噴墨印刷顯示器面板,並計畫第4季量產筆電面板。即使認證量很小,也能給Lenovo、HP與Asus談判籌碼 — 首要效果出現在Samsung Display的定價能力,而非其出貨市占。
對韓國而言,IT OLED是第二個顯示事業版圖。 在顯示器預測中,Samsung Display與LG Display合計等於2026年517萬片全數與2030年1,673萬片全數。韓國在LCD量產戰中輸給規模,但在IT OLED,競爭在於串聯結構、氧化物背板與烙印管理 — 這些製程知識會累積,如同晶圓代工的良率學習。
Chase's Take: 在晶片工作中,一個區塊一旦超過面積的10%,就不再是最佳化對象,而是版圖規劃的約束。筆電OLED跨過了同一條線。PC品牌不再問是否使用OLED,而是問如何在沒有單點故障的情況下採購。這是比LCD廠商面對的更健康的問題,但仍是問題,而幫助解決它的供應商將拿下下一段成長。
Outlook
- 第4季筆電認證: BOE、Visionox與TCL CSOT的量能否從樣品轉為實際出貨筆電,決定第二來源成真的速度。
- 8.6代線: 更大基板降低14至16吋面板成本;新IT OLED線的爬坡時點與良率決定2027年價格曲線。
- 顯示器後續: 若2027年顯示器出貨跟上743萬片預測 (成長44%),即使手機OLED疲軟,IT OLED需求仍將吃緊。
- 智慧型手機反彈檢視: 第4季智慧型手機OLED取決於iPhone Pro量,以及第3季下滑24.4%的中國廠商庫存復原程度。
FAQ
2026年筆電將使用多少OLED面板? 筆電OLED出貨2026年第2季為430萬片,第3季預計490萬片,從2025年第1季的210萬片成長。OLED預計在2026年下半年超過筆電面板的10% (Sigmaintell,2026年10月)。
誰供應筆電OLED面板? Samsung Display供應主要筆電品牌OLED面板的70%以上,包括Acer約75%的量。Lenovo、HP與Asus正加入BOE與EverDisplay作為額外供應商 (Sigmaintell,2026年10月)。
OLED顯示器市場將變多大? OLED顯示器面板出貨預測為2026年517萬片、2027年743萬片、2030年1,673萬片,預測中由Samsung Display與LG Display分占 (UBI Research,2026年9月)。
PC品牌為何加入中國OLED供應商? OLED採用成長時,集中於單一供應商會提高量與價格風險。中國廠商擴大IT用柔性與噴墨OLED,讓品牌獲得第二來源與更強的價格談判力 (The Elec,2026年10月)。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


