 VLSI Korea
Positron AI深度解析:50億美元估值與LPDDR5X記憶體優先推論晶片
Positron AI為何值50億美元?2026年9月8.75億美元Series C、在Oracle部署的50多個Atlas機櫃、不用HBM改用LPDDR5X的Asimov設計,以及50億美元成立所需的條件。


30秒摘要
Positron AI估值50億美元,是因為投資人買下了一個具體主張:AI推論的瓶頸是記憶體,不是運算;一片圍繞便宜的LPDDR5X設計、而非稀缺HBM的晶片,能以比GPU更低的每token成本與功耗服務大型模型。這個估值不是傳聞。Positron於2026年9月10日宣布8.75億美元的Series C與Series C-1融資,post-money估值為50億美元,約為僅7個月前、2026年2月2.3億美元Series B時10.6億美元post-money估值的4.7倍。
這家公司已經在出貨產品。第一代推論系統Atlas已在Oracle Cloud Infrastructure部署超過50個機櫃,合作夥伴Parasail利用該容量營運推論服務。已公開的Atlas生產客戶還包括Jump Trading與i3d.net。然而,必須證明50億美元大部分價值的產品尚未出貨。採用台積電N3P製程的客製ASIC Asimov,預計2026年底tape-out、2027年下半年量產,其 headline效率數字來自cycle-accurate模擬,而非量產矽晶片。
這個落差就是整篇故事的核心。Atlas證明Positron能在真實資料中心建構、部署與營運推論硬體。Asimov則是一個賭注:同一支團隊能否把memory-first架構——每晶片288GB至2,304GB的LPDDR5X、設計目標超過90%的可實現記憶體頻寬、每晶片約400W、不依賴HBM與CoWoS——轉化為足以支撐50億美元估值的事業。若Asimov準時上市,且模擬中的每美元token優勢在真實工作負載中成立,這個價格可能顯得早。若tape-out、良率、驗證或軟體採用任一環節延誤,這個價格下方幾乎沒有現有營收支撐:Positron尚未公布營收或年化run rate。
| 項目 | 內容 |
|---|---|
| 成立 | 2023年 — 總部位於美國內華達州雷諾 |
| 最新一輪 | Series C與C-1,2026年9月10日 — 8.75億美元,投後估值50億美元 |
| 上一輪 | Series B,2026年2月 — 2.3億美元,投後估值10.6億美元 |
| 累計已揭露募資 | 約11.8億美元 |
| 已出貨產品 | Atlas,FPGA推論系統 — 在Oracle Cloud Infrastructure部署超過50個機架 |
| 下一顆晶片 | Asimov,TSMC N3P客製ASIC — 預計2026年底tape-out,2027年下半年量產 |
| Asimov設計目標 | 每晶片LPDDR5X 288GB–2,304GB、實效記憶體頻寬2.76 TB/s、每晶片約400W |
Background: 一家只為推論而生的三年公司
Positron AI成立於2023年,總部位於美國內華達州Reno。共同創辦人為CTO Thomas Sohmers與Chief Scientist Edward Kmett,兩人此前都曾在另一家AI推論新創Groq工作。其後,曾任Lambda營運長與雲端主管的Mitesh Agrawal加入擔任執行長,負責規模化商業營運。創辦技術團隊出身於推論,而非通用GPU設計;執行長則來自銷售與營運AI運算,而非研究室。
Positron刻意不爭奪frontier模型訓練。訓練是由大型GPU叢集與成熟軟體堆疊主導的運算密度競賽。推論——為使用者、agent、copilot、搜尋、交易與媒體生成實際運行已訓練模型——是另一種營運問題。它持續運行、按token收費,且其經濟性由記憶體容量、記憶體頻寬與功耗三項同時收緊的限制決定。記憶體容量決定哪些模型放得下、能保留多少context與KV cache。記憶體頻寬決定token生成速度。功耗決定資料中心實際能開啟多少容量。電力額度固定的設施,靠的不是無法供電的peak FLOPS賺錢,而是那個額度內交付的token。
Atlas的設計目的,是在Positron把多年時間與數億美元投入客製ASIC之前先取得市場。Atlas是FPGA架構的推論系統,在美國製造,以appliance形式交付,客戶無需大幅改變既有軟體流程即可部署。Positron約18個月就把Atlas推向市場,並強調氣冷與一般機櫃電力範圍的運作。Atlas在客製矽晶片存在之前,就為公司帶來付費部署、營運數據與客戶回饋。
融資歷史顯示市場多快重新評價這些證據。Positron先後完成2,350萬美元seed、2025年7月5,160萬美元Series A、2026年2月post-money超過10億美元的2.3億美元Series B,以及2026年9月post-money 50億美元的8.75億美元Series C/C-1。已披露的累計融資約11.8億美元。9月這輪分為pre-money 35億美元的3.75億美元Series C與最高5億美元的Series C-1,由NEA、Atreides Management、Valor Equity Partners、Andra Capital、SemiAnalysis Capital與Jim Clark共同領投,Qatar Investment Authority、Cisco Investments與Naver Ventures等亦有參與。
Business Deep Dive: Positron實際賣什麼
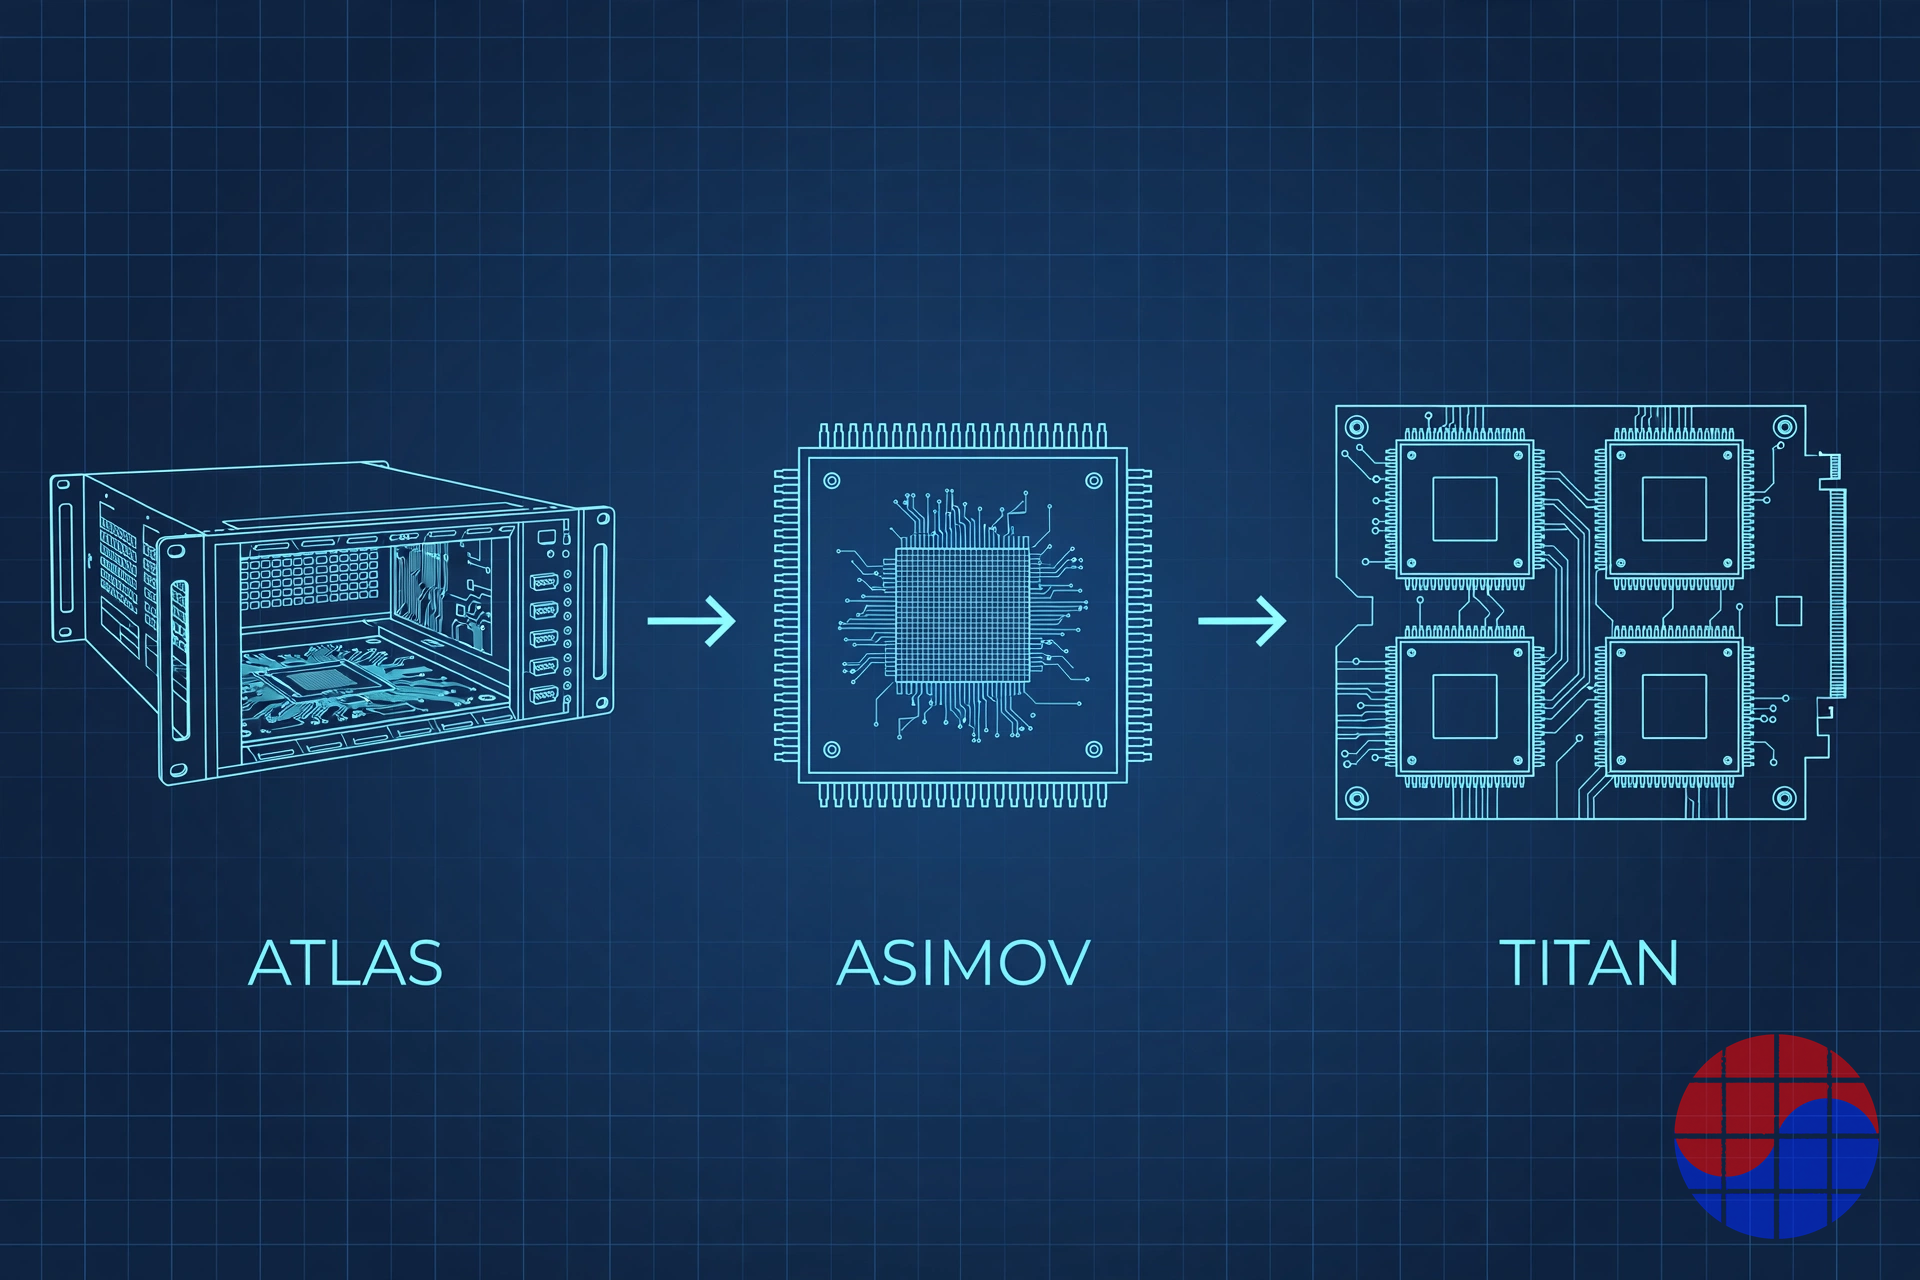
產品階梯:今天的Atlas、接下來的Asimov與Titan
Positron賣的是推論系統,不是晶片路線圖。Atlas是正在出貨的第一代,Asimov是下一代客製ASIC,Titan是每節點搭載4至8顆Asimov的系統。Positron表示Titan的設計目標是在單一節點服務超過16兆參數的模型與超過1,000萬token的context window。這是針對超大型、long-context與agentic工作負載的設計目標,並非主張所有客戶今天都需要該規模。
商業模式跟著硬體走。Positron供應的不是需要客戶自行整合的零組件,而是雲端供應商、neocloud、交易公司或託管業者能直接投入生產的完整推論容量。Oracle部署正說明這個模式:Atlas機櫃進入Oracle Cloud Infrastructure,Parasail利用該容量營運推論服務。Jump Trading的重要性在另一層面:它先以客戶身分使用Atlas,之後成為Series B共同領投者。客戶轉為投資人並不證明營收規模龐大,但實際營運過產品的一方願意出資,其訊號比簡報上的logo更強。
用工程語言拆解memory-first架構
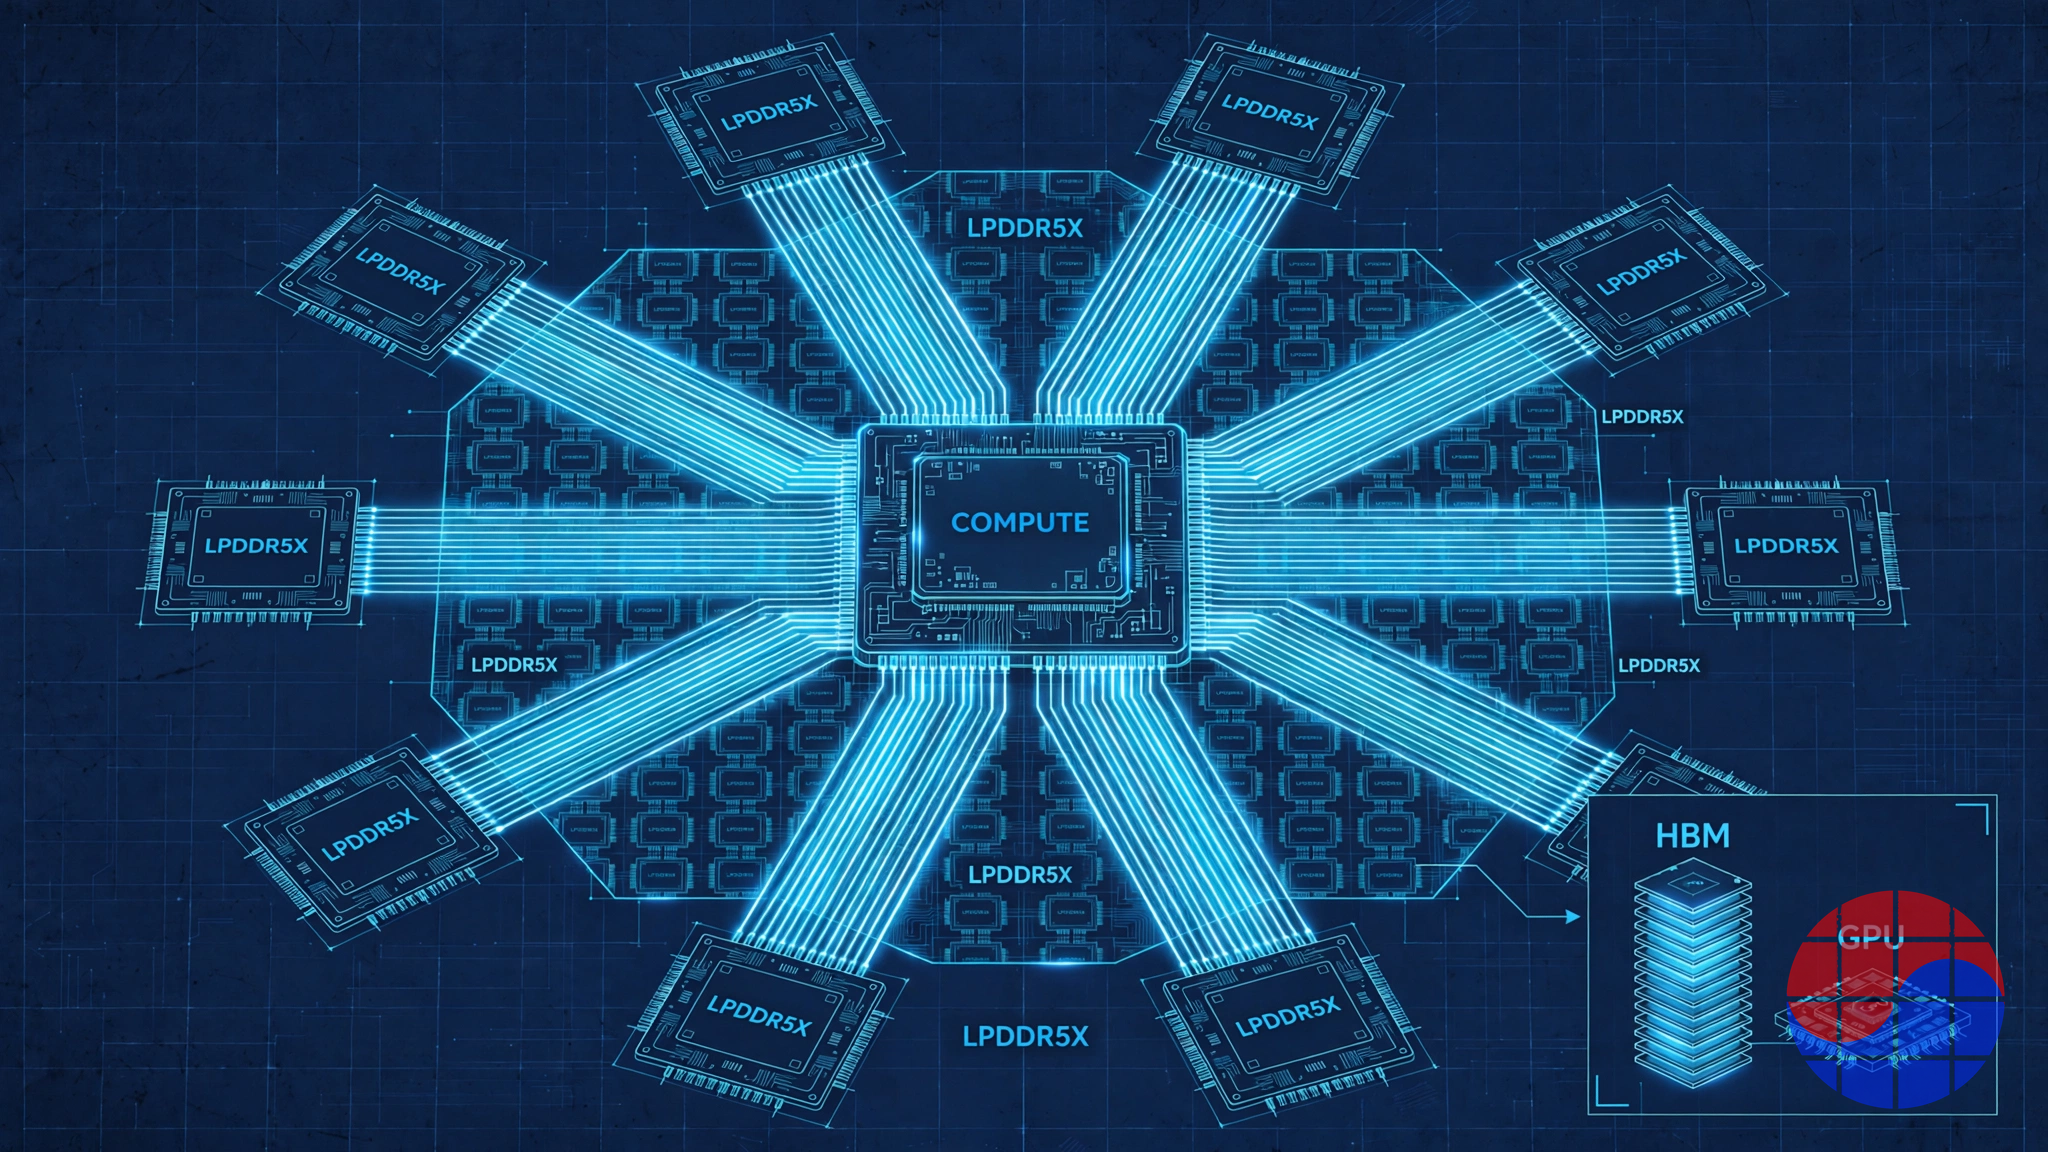
多數AI加速器從運算出發,配上最快的記憶體,那就是HBM。HBM是緊貼處理器堆疊的DRAM,透過CoWoS等先進封裝交付。Peak頻寬非常高,但價格昂貴、每封裝容量有限,且供應鏈集中。Positron顛倒設計順序,從Transformer推論往往是memory-bound的觀察出發:系統花在搬移權重、activation與KV cache的時間,多於以peak速率做運算的時間。
因此Asimov不用HBM,改用commodity LPDDR5X,也就是手機與筆電使用的記憶體等級。取捨很明確。LPDDR5X的每pin頻寬遠低於HBM,Positron必須聚合大量通道並讓它們持續忙碌。換來的是每晶片可掛載遠更大的容量、避開HBM與CoWoS瓶頸,並使用更深、更便宜的記憶體供應基礎。已公布的Asimov目標包括每晶片288GB至2,304GB記憶體、2.76TB/s可實現記憶體頻寬、PCIe Gen6與CXL支援,以及支援氣冷的約400W功耗範圍。為了連接這麼多LPDDR,Positron採用chiplet架構的memory fan-out方式,包括與Credo共同開發的Weaver memory gearbox chiplet。
核心技術主張是利用率。Positron稱其memory-first系統能實現可用記憶體頻寬的90%以上,Atlas曾被描述為最高93%利用率。相較之下,GPU推論工作負載在真實服務條件下,通常只實現peak HBM頻寬的較小比例。因此單純比較peak頻寬會誤導。GPU可以宣稱大得多的peak,卻因存取模式、batching與cache行為,在特定模型上達不到那個peak。Positron的主張不是LPDDR比HBM快,而是平衡的架構能從更小、更便宜的頻寬池中榨出更高比例,同時在記憶體中容納遠更多的模型與context。
功耗主張與其證據等級
Positron主張Atlas的每瓦運算約為Nvidia H100的3倍,部分描述稱其token吞吐比同級Hopper系統高70%以上、功耗約少三分之二。對Asimov,公司主張在核心工作負載中每瓦token為Nvidia下一代Rubin GPU的5倍;Titan的模擬比較曾在特定每使用者token速率條件下,呈現每美元token最高達GB300 NVL72的26倍。這些數字須以兩種證據等級閱讀。Atlas正在出貨,但其比較仍屬公司報告值,尚未被業界共同接受的單一獨立benchmark定論。Asimov尚未tape-out,其數字是模擬導出的設計目標。兩者都不應寫成已量測的事實。
即便如此打折,功耗論點在商業上仍成立。既有資料中心保留大量為較低機櫃密度建造的氣冷容量。無需液冷改造即可部署的系統,能擴大可觸及的既有設施基礎。競爭單位也從晶片peak效能,轉為建築已確保的每百萬瓦交付token。那正是電力受限營運者實際購買的指標。
50億美元成立必須為真的條件
在募集8.75億美元後的post-money 50億美元,意味新投資人買的是未來系統營收,不是資產負債表上的現金。簡單計算,8.75億美元佔50億美元的17.5%,但因兩段tranche結構與證券條款,不應把這個比例讀成精確持股。其餘價值必須來自Asimov與Titan轉化為可重複的大量系統銷售。
要做到這點,至少五項條件必須同時成立。第一,Asimov必須在2026年底tape-out且無重大re-spin。第二,2027年下半年量產必須在台積電N3P取得可用良率與系統驗證。第三,模擬中的記憶體頻寬利用率與每瓦token優勢,必須在客戶模型、量產batch大小與latency目標下出現,而不只是挑選過的工作負載。第四,客戶必須能無痛苦地遷移軟體即可運行模型;推論買家付錢買的是交付的token,不是架構的優雅。第五,在LPDDR價格與供應足以維持相對HBM系統的成本論點期間,Positron必須能大規模製造並支援系統。
缺失的變數是營收披露。Positron表示預期營收強勁成長,執行長曾把Atlas交易描述為數千萬美元規模,但公司未公布可讓外部讀者計算股價營收比的營收或run rate。因此今天談Positron的倍數,只會是捏造的數字。誠實的估值敘述更窄也更有用:50億美元是2026年9月證券的議定價格,由正在出貨的Atlas事業與對Asimov的極大期待支撐。
Chase's Take
我的判斷是:memory-first論點是真的,估值仍然跑在證據前面。這兩句話並不矛盾。推論經濟正從原始運算轉向記憶體容量、可實現頻寬與功耗,尤其當context window、reasoning trace與KV cache持續變大。用LPDDR5X逃離HBM與CoWoS的排隊,不是行銷換名,而是真正的架構與供應鏈想法。先用FPGA做Atlas的順序也正確:Positron在把資產負債表押在N3P ASIC之前,先從量產機櫃中學習。
但50億美元買的不是2026年10月的Atlas事業。它買的是2027年Asimov成功上市、其後Titan放量,以及足夠的客戶從預設的incumbent軟體生態轉換過來。時程也值得注意:2026年2月時量產被談為2027年初;到9月融資時,目標變成2027年下半年。這可能是更精確的計畫,也可能是延遲,但對一顆tape-out前的晶片,時間就是風險。每延誤一季,GPU路線圖、競爭推論ASIC與hyperscaler客製矽晶片就多一季追趕。
我會看的測試不是另一張模擬的每美元token圖表,而是依序三個營運事實:Asimov tape-out準時宣布、量產矽晶片的獨立或客戶公布量測,以及曾付費買Atlas的客戶重複下單Titan。若這三件事到齊,50億美元會像是入場費。若第一件延誤,由於沒有已披露營收基礎吸收失望,估值討論會立即改變。
Implications
對資料中心營運者而言,Positron提醒推論採購應以自身context長度與latency目標下實現的每美元、每瓦token來benchmark,而非peak FLOPS或peak頻寬。隨著long-context與agentic工作負載成長,每節點記憶體容量本身也成為採購變數。
對記憶體產業而言,Asimov是HBM路徑之外的需求訊號。若LPDDR5X推論平台大規模成功,將擴大資料中心commodity DRAM市場,並圍繞memory fan-out chiplet與CXL擴充形成新的設計中心。它不會在訓練上取代HBM,但會證明推論層可以按記憶體經濟切分。
對投資人而言,9月這輪顯示2026年後段資本集中在哪裡:不是另一個訓練叢集,而是服務已訓練模型的成本。同時它也為之後每個推論晶片主張訂下盡職調查標準:問數字來自出貨矽晶片還是模擬、客戶是否付費並重複下單,以及量產延後兩季時估值是否仍成立。
FAQ
Positron AI最新估值是多少、何時確定的?
Positron AI於2026年9月10日宣布8.75億美元Series C與Series C-1融資,post-money估值為50億美元。前一輪是2026年2月的2.3億美元Series B,post-money估值為10.6億美元。
Positron AI今天賣什麼?
Positron銷售第一代FPGA架構AI推論系統Atlas。Atlas已在Oracle Cloud Infrastructure部署超過50個機櫃。已公開的生產客戶包括Jump Trading與i3d.net,合作夥伴Parasail利用Oracle容量營運推論服務。
Asimov與使用HBM的GPU有何不同?
Asimov是使用commodity LPDDR5X而非HBM的memory-first ASIC,目標為每晶片288GB至2,304GB記憶體、設計目標超過90%的可實現記憶體頻寬、每晶片約400W,且不依賴HBM或CoWoS供應。預計在台積電N3P於2026年底tape-out,2027年下半年量產。
Positron的效率主張有獨立驗證嗎?
目前沒有單一已公布的獨立benchmark能定論Positron的headline主張。Atlas如每瓦運算約為H100的3倍等比較屬公司報告值。Asimov如每瓦token為Rubin的5倍等數字,基於tape-out前的模擬,應視為設計目標。
註:估值與融資數字為公司宣布的2026年9月10日融資條款;效能比較為文中標示的公司主張或模擬目標,Positron尚未公布營收數字。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


