 VLSI Korea
Rebellions 深度解析:韓國AI晶片新創為何估值 $2.34B — Rebel100、主權AI與IPO路徑
Rebellions在2026年3月的pre-IPO輪獲得23.4億美元估值,約為2025年營收的100倍。本文從主權AI需求、SK Telecom量產實績、Rebel100與2027年IPO路徑,拆解這個價格。


30秒摘要
韓國AI推論晶片新創 Rebellions 於 2026 年 3 月的pre-IPO輪融資中,估值約 $2.34B。 這是公司正式公布的數字,並非傳聞。該輪募資 $400M(韓國媒體以6,400億韓元報導),由未來資產金融集團與韓國國民成長基金領投,累計募資達 $850M。對照媒體報導的2025年營收約320億至350億韓元(以1美元=1,400韓元換算約 $23M–25M),這個價格約為 trailing 營收的100倍。換言之,市場買的不是 Rebellions 今天賣的東西,而是三件事:(1)政府直接出資的主權AI需求池;(2)量產實績——ATOM-Max NPU正在為 SK Telecom 四項商用AI服務提供算力,每日約1,400萬次請求;(3)Rebel100,第二代小晶片平台,正趕在規劃中的2027年IPO之前擴展為機櫃級系統。本文將拆解這個價格。
Background
Rebellions 於2020年9月在韓國城南市成立,執行長朴聖賢(Sunghyun Park)為MIT博士,曾任職於 Intel、SpaceX 與 Morgan Stanley。公司設計用於AI推論的 NPU(神經網路處理器)——也就是把訓練完成的模型每天執行數百萬次的工作;在推論市場,決定經濟效益的是每 token 的成本與功耗。
兩個結構性決策定義了這家公司。第一,2024年12月,Rebellions 完成與 SK Telecom 旗下AI晶片子公司 Sapeon Korea 的合併。合併後實體估值約1.3兆韓元(約 $935M),成為韓國第一家AI半導體獨角獸,朴聖賢擔任唯一執行長。合併結合了 Sapeon 的電信部署基礎與 Rebellions 的設計團隊,也讓最直接的國內競爭對手消失。第二,股東名單本身就是一條供應鏈。Rebellions 是唯一同時獲得 SK Telecom 與 KT 兩大電信商投資的韓國AI晶片新創,三星電子、SK hynix、Arm、沙烏地阿美旗下的 Wa'ed Ventures、淡馬錫的 Pavilion Capital、DG Daiwa Ventures 與 Korelya Capital 也是股東。其晶片由三星晶圓代工生產——ATOM採5奈米、Rebel100採 SF4X 4奈米製程——HBM也來自股東所掌控的生態系。
募資階梯相當陡峭。2024年1月B輪由 KT 領投募得 $124M,估值約 $658M。2025年9月C輪以 $1.4B 估值募得 $250M,Arm 以策略投資人身分加入,據報導這是 Arm 在亞太地區的第一筆新創投資。六個月後,2026年3月的pre-IPO輪再以 $2.34B 估值募得 $400M。也就是說,公司歷來募得資本的75%以上——$650M——集中在短短六個月內到帳。這是動能,也是需要檢驗的、對未來的宣稱。
Business Deep Dive
1. $2.34B 這個價格的解剖
從唯一可得的硬分母開始。Rebellions 未公布完整財報,但韓國以審計報告為基礎的彙整顯示,2025年營收約320億至350億韓元,年增約3.4倍、約為2023年的十倍,且因研發投入沉重仍處於營業虧損。以1美元=1,400韓元換算,營收約 $23M–25M,對上 $2.34B 估值,約為 trailing 營收的95至100倍。
這不是半導體公司的本益比邏輯,而是一個選擇權價格。成熟的無晶圓廠IC設計公司以營收的個位數到十餘倍交易,高成長AI晶片公司在營收放大後也很難長期維持20至30倍以上。因此正確的問題不是「$2.34B 貴不貴」——以 trailing 數字看,顯然貴。正確的問題是:什麼樣的營收軌跡,能讓 $2.34B 變成普通價格?
| 情景(穩定後倍數) | 支撐 $2.34B 所需營收 | 約為2025年營收(約 $24M)的 |
|---|---|---|
| 營收20倍(高溢價成長型IC設計) | 約 $117M | 約5倍 |
| 營收10倍(已站穩的AI晶片公司) | 約 $234M | 約10倍 |
| 營收8倍(成熟IC設計公司) | 約 $293M | 約12倍 |
Rebellions 需要營收成長約五倍,才能以成長型公司的標準顯得合理;需要約十倍,才能以已站穩公司的標準顯得合理。要求不低,但並非幻想:2025年營收本身一年就成長約3.4倍,而當時第二代平台尚未規模出貨。這個估值賭的是,那個成長率、或接近的水準,能再延續兩到三年。
2. 主權AI:需求的實體到底有多少
「主權AI」是需求論點:不想讓AI基礎設施完全依賴美國GPU的政府,會為國產替代方案付錢。對 Rebellions 而言,這不是口號,而是有現金簽名的故事。6,400億韓元的pre-IPO輪中,2,500億韓元來自國民成長基金、500億韓元來自國營的韓國產業銀行。國民成長基金的這筆投資是該基金的第一筆直接投資,在政府打造具全球競爭力國產AI晶片企業的「K-Nvidia」計畫下執行。民間方面,未來資產以3,000億韓元擔任錨定投資人;政府要求NPU開發商取得可觀的民間配套資金作為資格條件,據報導 Rebellions 是韓國同業中第一家完成此要求者。
但必須精確區分。政府的2,500億韓元是股權投資,不是採購訂單。它證明國家希望 Rebellions 存在、且有資金;它本身並不證明國家會大規模購買 Rebel100 系統。最明確的試金石——國家AI運算中心——由三星SDS主導的聯盟拿下,且以GPU為中心設計,該中心是否配置國產NPU並未公開。主權需求在韓國之外也存在:第一代晶片已部署於沙烏地阿拉伯——Wa'ed Ventures 是股東,公司在利雅德設有子公司——2025年7月與 Marvell 的合作則瞄準亞太與中東的主權及區域部署客製AI基礎設施。誠實的解讀是:主權AI是一股真實且有資金的政策潮流,Rebellions 是韓國指定的冠軍,但政策轉化為訂單的過程,多半還在公司前方,而非身後。
3. 實績:ATOM 證明了什麼,Rebel100 必須證明什麼
這個故事中最強的證據不是財務,而是營運。三星5奈米製程的第一代晶片 ATOM 於2023年量產,並從試點走入正式服務。KT 在其 NPU-as-a-service 雲端中運行 Rebellions 的硬體。旗艦部署是 SK Telecom:ATOM-Max 伺服器於2025年12月投入 A. 通話摘要服務的商用運行,到2026年9月,Rebellions 的 NPU 已承擔四項 SK Telecom AI服務——通話摘要、串流文字轉語音、AI客服中心、以及偵測詐騙訊息的 Scam Vanguard——在數百張加速卡組成的 NPU 農場上,每日處理約1,400萬次請求、相當於每日超過40億個 token。目前的資料中心卡 ATOM-Max 將四顆 ATOM 晶粒與 PCIe 控制器結合,在350W內提供 FP16 128 TFLOPS 與最高 INT4 1,024 TOPS。每天、連續數月處理真實電信流量,正是採購團隊實際會查核的參考案例。
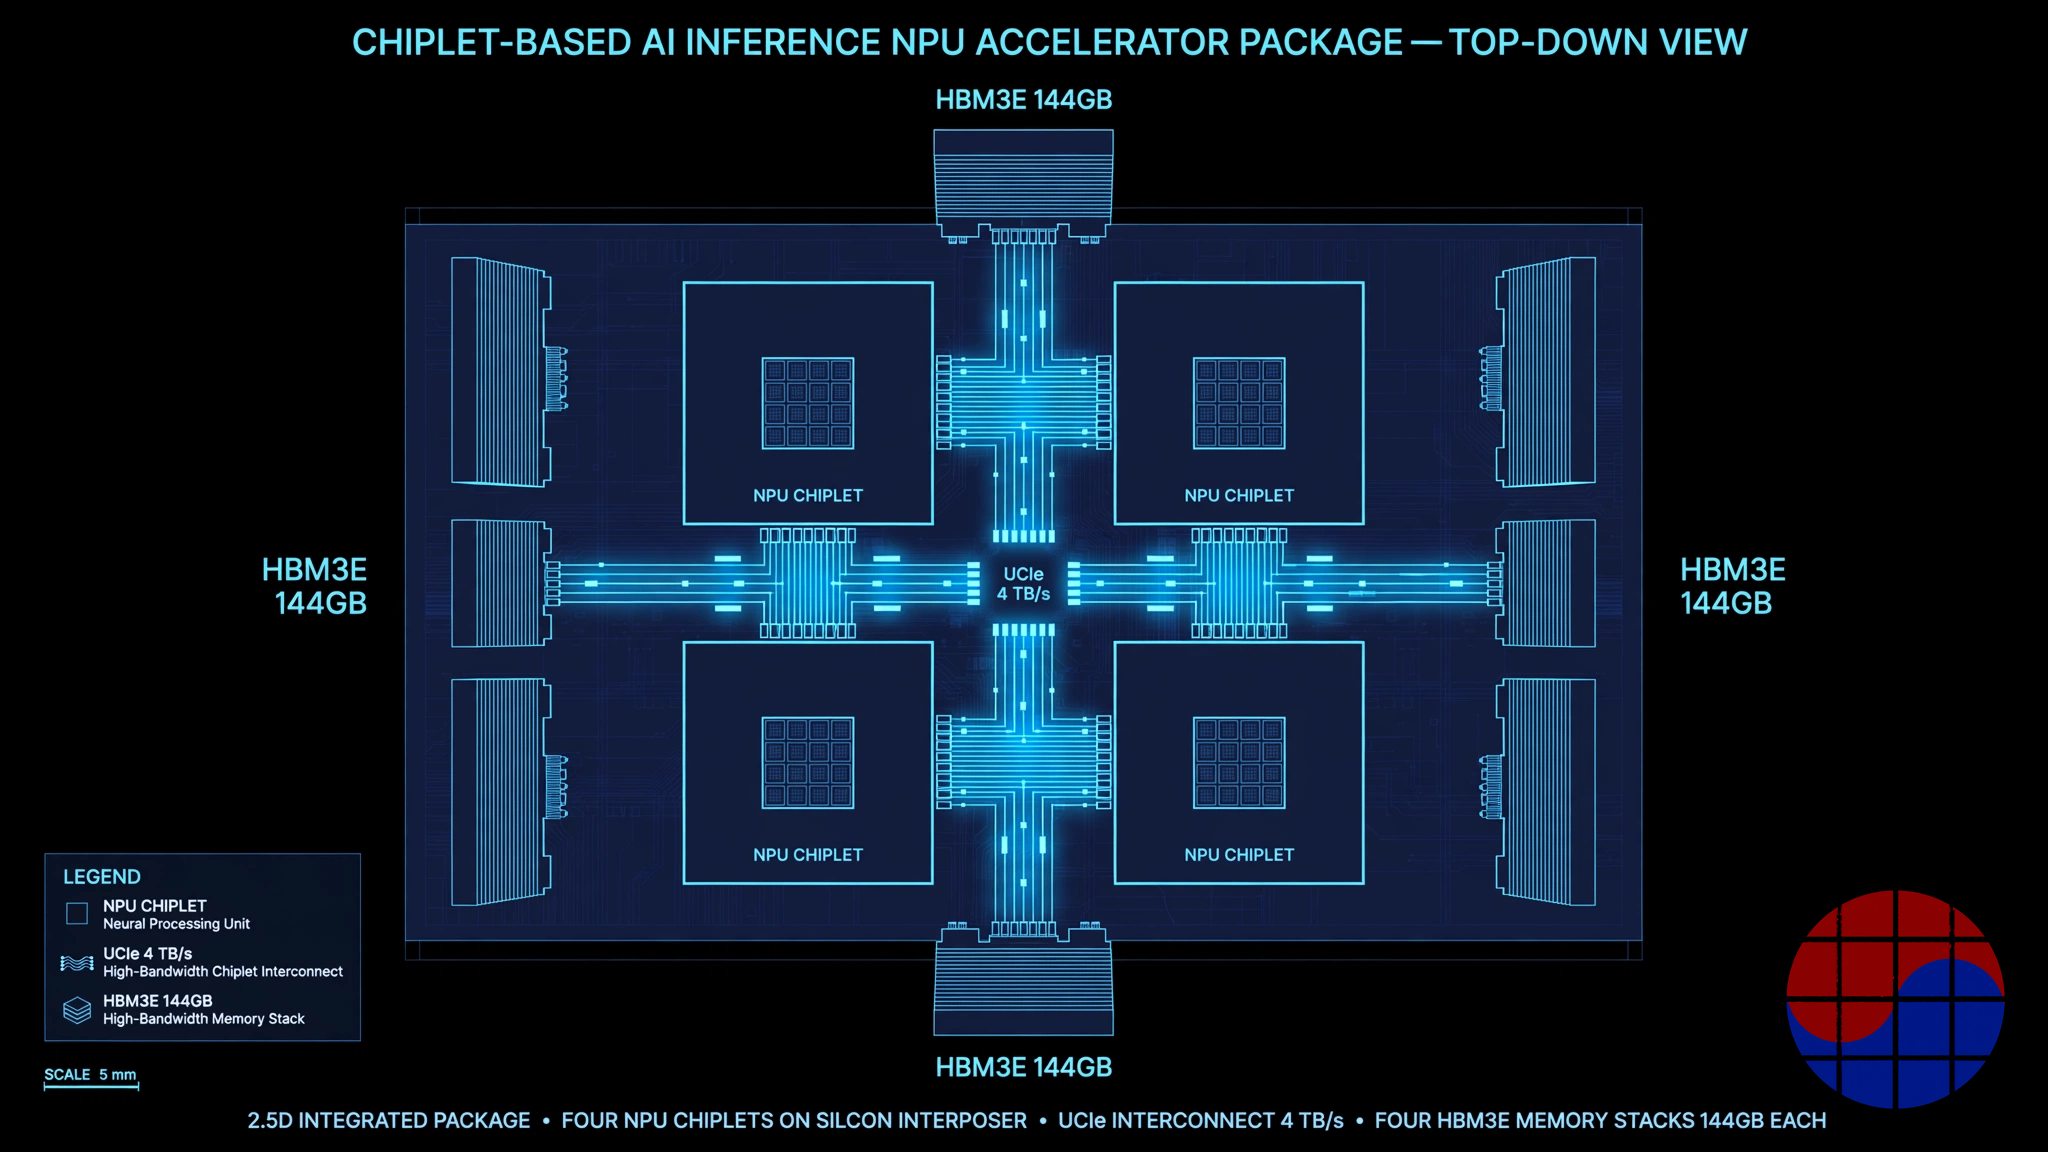
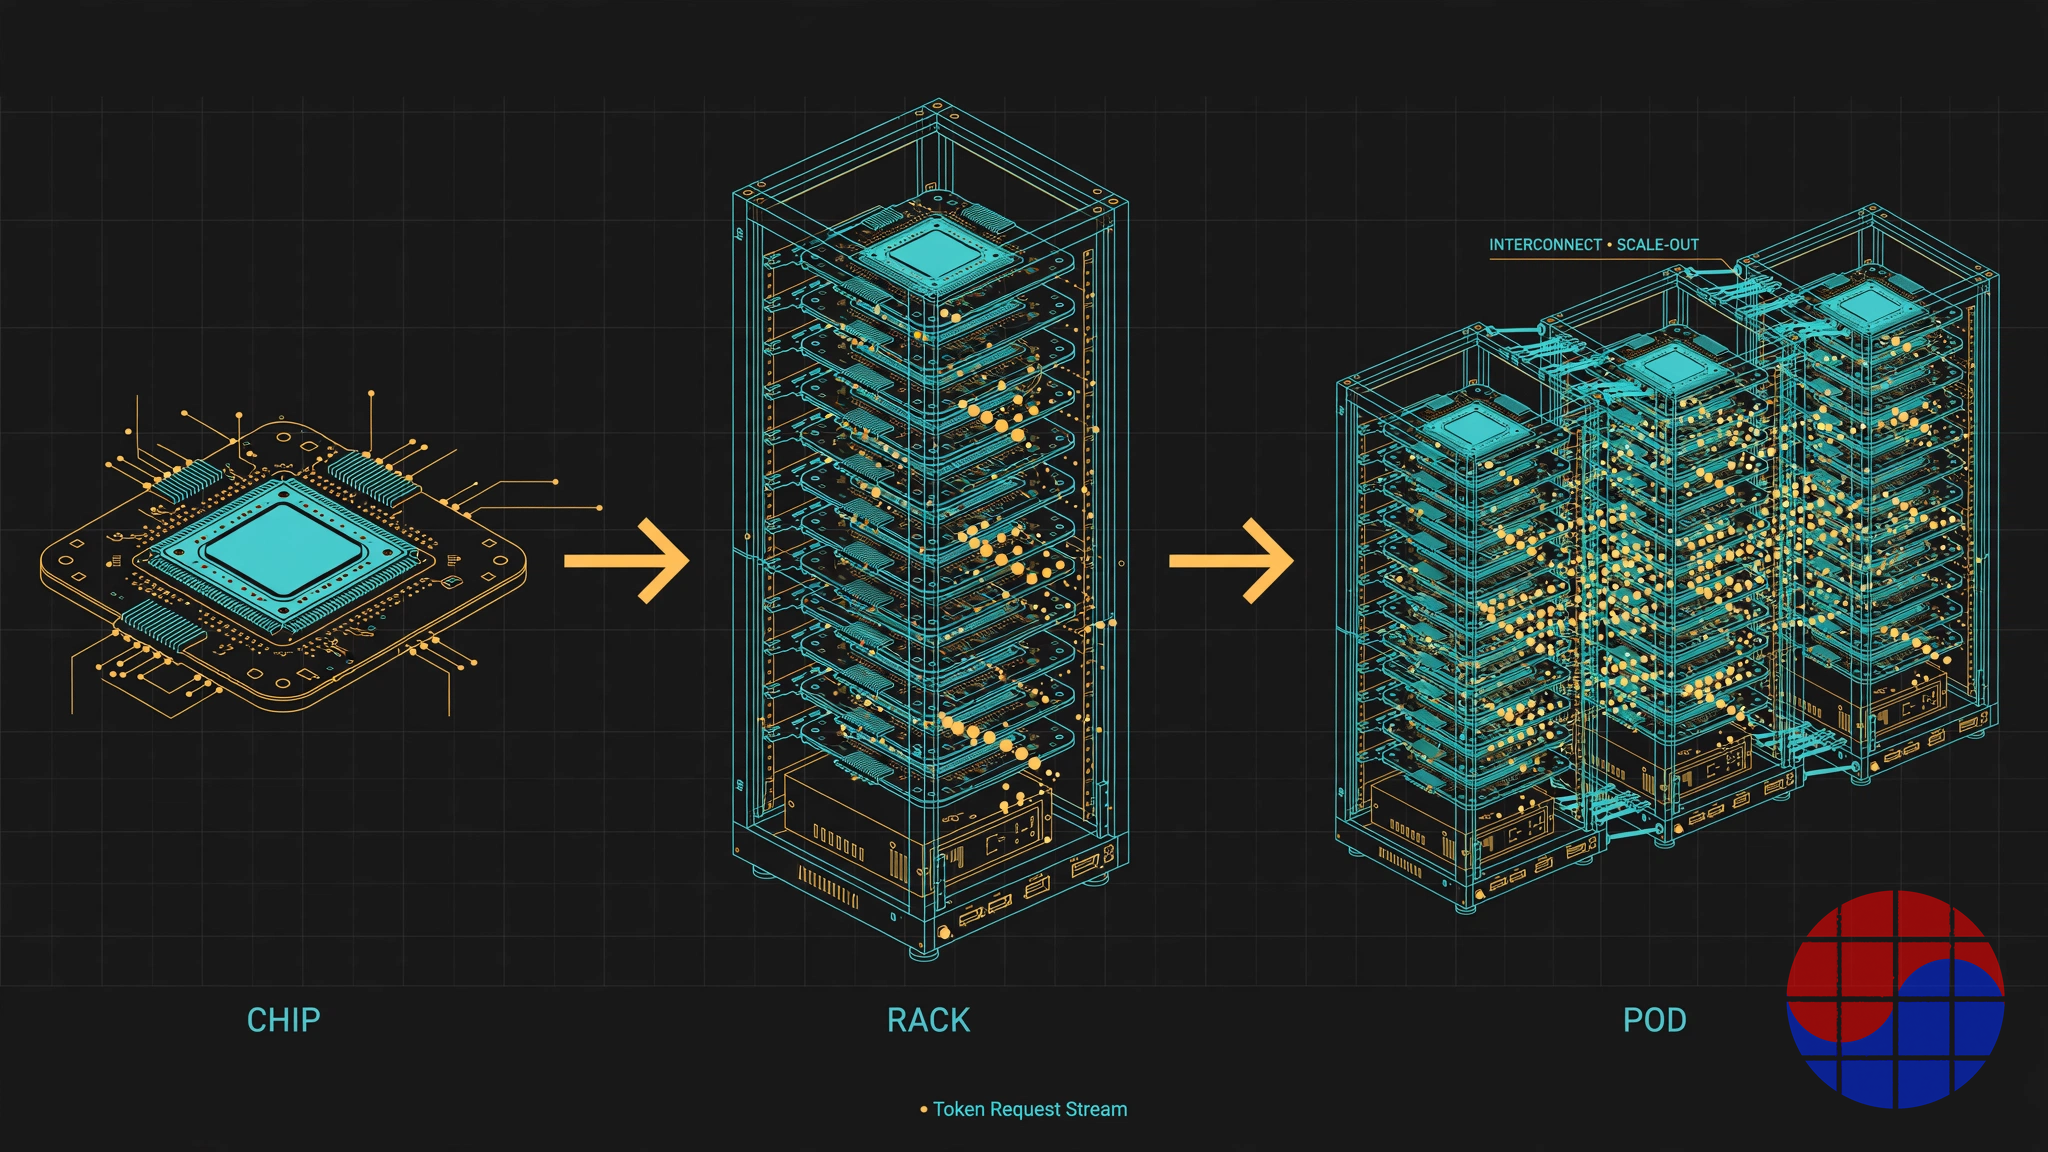
而估值真正在定價的產品是 Rebel100。它以 REBEL-Quad 之名在 Hot Chips 2025 發表,並在 ISSCC 2026 論文中揭露細節:四顆約320mm²的 NPU 小晶片,採三星 SF4X 4奈米製程與 I-Cube S 2.5D封裝。它是全球第一款採用 UCIe-Advanced 小晶片互連的AI加速器——16Gbps鏈路彙總約4 TB/s、延遲約11ns,讓四顆晶粒表現得像一顆處理器。它搭載 144GB HBM3E(四組12層堆疊36GB)、頻寬4.8 TB/s,提供 FP16 1 PFLOPS 與 FP8 2 PFLOPS 算力,具雙 PCIe Gen5 x16 主機介面。2026年3月,公司將其包裝為系統:RebelRack 是可直接投產的推論算力機櫃,RebelPOD 則把多個機櫃組成集群。與晶片本身同樣重要的是商業模式的轉變:Rebellions 越來越多地賣機櫃與 pod——每次部署的系統營收——而不是裸晶片。
尚未被證明的部分同樣具體。Rebel100 正與全球客戶進行概念驗證,韓國媒體報導其中包括 Meta;朴聖賢點名 Meta、xAI 這類大型AI實驗室為目標客戶,而非超大規模雲端商。Rebel100 的營收、價格與出貨量均未公開,朴本人也點出記憶體供應是當前挑戰——在一款每封裝需要四組 HBM3E 堆疊、且 HBM 市場吃緊的產品上,這句話並不輕。後續藍圖(REBEL-IO、REBEL-CPU、可集群至256個插槽的 Rebel100s,以及採三星2奈米 GAA 製程、Arm Neoverse CSS V3 的AI CPU小晶片平台)展現了企圖心。但企圖心不是實績。2027年的問題是:Rebel100 能否把 PoC 轉化為可公開的、重複性的訂單。
4. IPO路徑——以及它對價格的影響
pre-IPO 這個標籤是字面意義的。三星證券自2024年起擔任韓國主辦承銷商,JP Morgan 於2026年獲任全球承銷商。2026年7月,朴聖賢表示公司以2027年第一季或第二季在 KOSPI 上市為目標,年底前備妥申請文件,時點視市場狀況而定;之後以 ADR 方式赴美上市也在考慮中,據稱已與 NYSE 與 Nasdaq 雙方接觸。2026年9月的韓國媒體報導多了一個變數:KOSDAQ 快速通道上市也在評估中,因此交易所的選擇尚未定案。
對估值而言,IPO 是雙面刃。2027年若以 $2.34B 或更高成功上市,pre-IPO 價格即獲得驗證。同時,資訊揭露也隨之而來:經審計的營收、客戶集中度與 Rebel100 訂單能見度將成為公開文件,約100倍的 trailing 倍數將逐季被檢驗。若上市延後、或定價低於 pre-IPO 水準,$2.34B 將被事後重新詮釋為未上市市場敘事的高點,而非墊腳石。未上市估值由最後一個願意買的人決定;上市估值則每天都在決定。
5. 下行面:$2.34B 可能錯在哪裡
有四個風險具體到可以點名。第一,客戶集中。 已公開的量產基礎是兩家韓國電信集團——而他們同時是股東。股東型客戶是極佳的參考案例,卻是開放市場需求的弱證據。第二,GPU 的引力井。 主權論述仰賴買家想要非 Nvidia 的選項;若 GPU 供應正常化、價格走軟,第二來源的迫切性就會減弱,而國家運算中心的 GPU 中心設計,正顯示預設採購傾向哪一邊。第三,HBM 配額。 Rebel100 的經濟性需要大量 HBM3E 供應,而在這個市場,最大的買家以預付鎖定產能;策略股東有幫助,但配額不等於所有權。第四,執行規模。 約300名員工、計劃倍增的公司,要同時放大新晶片、經營機櫃系統事業、在新任事業長帶領下進入美國市場、並準備 IPO。每一件都是普通的成長任務;合在一起,就是真正的風險。
還有一個反方向的選擇權:2026年8月有未經證實的報導稱 Nvidia 與 Rebellions 就合作、投資或收購進行初期接觸。兩家公司均未證實,而政府如今是直接股東,任何外資收購這家指定國家冠軍的行動都會變得複雜。應將其視為報導中的選擇權,而非價格的下限。
Chase's Take
$2.34B 這個價格,最好理解為一種融資工具,而不是一個測量值。韓國決定它需要一個國家級AI晶片冠軍,而資本看起來單薄的冠軍,在採購論戰開始之前就先輸了。國民成長基金的第一筆直接投資、未來資產的錨定支票、六個月 $650M 的募資序列,都是為了讓 Rebellions 看起來「必然」——而在基礎設施市場,看起來必然是一項真實的商業資產,因為資料中心的買家賭的是五年後還存在的供應商。
我認為可信的,是不光鮮的那部分:ATOM-Max 每天處理數十億 token 的真實電信流量。多數AI晶片新創的結局,是一篇出色的 Hot Chips 論文加上沒有量產參考。Rebellions 有量產參考,有架構上認真的第二代晶片——已在矽晶上實現的 UCIe-Advanced、144GB HBM3E、可信的小晶片藍圖——還有掌控其晶圓代工、記憶體與第一批客戶的股東。這個組合在世界任何地方都罕見,在韓國則是唯一。
我還沒看到的,是能讓我稱 $2.34B 「便宜」的那個數字:公開的 Rebel100 營收。在 Rebel100 以數量出貨給非股東客戶之前,這個估值站在約 $24M 的2025年營收基礎與政策順風之上。我的判斷:作為打造一個有真矽晶、真部署的國家冠軍的成本,這個價格站得住腳——而只有當2027年的 IPO 公開說明書顯示 Rebel100 營收長進這個倍數裡,它才會真正具有吸引力。請看三件事:申報文件的營收結構、第一個被點名的非股東 Rebel100 客戶、以及政府運算計畫中任何公開的 NPU 配額。是這三個數據點——而不是下一條募資頭條——決定這家公司真正的價值。
Implications
對韓國半導體生態系而言,Rebellions 是一場測試:能否用國產零件——三星晶圓代工的晶圓、SK hynix 的 HBM、電信錨定客戶與國家資本——組裝出一家無晶圓廠冠軍。若成功,這套模板將擴及韓國更廣的AI設計業;若停滯,教訓就是生態系組裝不能替代開放市場需求。
對三星晶圓代工而言,Rebellions 是意義超越晶圓數量的一家參考客戶:整合 HBM 的4奈米小晶片設計,加上開發中的2奈米 CPU 小晶片計畫,正是三星需要向市場展示的先進節點、先進封裝勝利。
對推論基礎設施的買家而言,實務含義更窄也更有用:現在有一套非 GPU 的推論平台,具備量產電信參考、開放軟體棧(vLLM、PyTorch、Triton、Kubernetes)與機櫃級產品。對於不能或不會全面標準化於美國 GPU 的主權與區域部署,Rebellions 值得列入評估名單——盡職調查的焦點應放在軟體成熟度與以 HBM 為後盾的交付時程。
對投資人而言,2027年的 IPO 將是對一家純AI推論晶片亞洲公司的第一次定價、經審計的公開檢視。pre-IPO 輪已把錨定在 $2.34B;公開說明書將揭示,這個錨當中有多少是營收、多少是在手訂單、多少是政策。
註:估值與募資數字為公司公布(2026年3月30日);2025年營收為審計報告基礎的媒體彙整,截至撰稿時公司尚未以完整財報形式公布。韓元換算採1美元=1,400韓元;若韓元數字有直接揭露者,採其揭露值。
FAQ
Q1. Rebellions 的最新估值是多少?何時定下? 約 $2.34B(韓國媒體報導約3.4兆韓元),由2026年3月30日公布的 $400M pre-IPO 輪定下,由未來資產金融集團與韓國國民成長基金領投,累計募資達 $850M。
Q2. Rebel100(REBEL-Quad)提供什麼? Rebellions 的第二代AI推論加速器:四顆三星4奈米 SF4X 製程的 NPU 小晶片、全球首款 UCIe-Advanced 互連(彙總約4 TB/s)、144GB HBM3E(頻寬4.8 TB/s)、FP16 1 PFLOPS 與 FP8 2 PFLOPS 算力。以晶片單品及 RebelRack、RebelPOD 機櫃級系統形式銷售。
Q3. Rebellions 真的有在賣晶片,還是仍在營收前階段? 有在賣。報導的2025年營收約320億至350億韓元,ATOM 於2023年量產,ATOM-Max NPU 截至2026年9月為四項 SK Telecom 商用AI服務提供算力,每日約1,400萬次請求(超過40億個 token)。但 Rebel100 本身的營收尚未公開。
Q4. Rebellions 的 IPO 在何時? 公司以2027年上半年在韓國上市為目標——朴聖賢於2026年7月指向2027年第一季或第二季,年底前備妥文件,時點視市場狀況。JP Morgan 為全球承銷商、三星證券為韓國主辦;KOSPI 或 KOSDAQ 截至2026年9月報導仍在評估,其後赴美 ADR 上市也在考慮中。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


