 VLSI Korea
SambaNova 深度解析:資料流 AI 晶片、SambaStack 整機櫃與 110 億美元估值
SambaNova 於 2026 年 7 月以 Series F 寫下投後 110 億美元估值。本文剖析其 RDU 資料流架構、不賣晶片賣整機櫃的 SambaStack 模式、JPMorganChase 與 SoftBank 的牽引力,以及這個價格要成立必須具備的條件。


30 秒摘要。SambaNova Systems 是一家位於帕羅奧圖的 AI 晶片公司,核心是其 Reconfigurable Dataflow Unit(RDU)架構。2026 年 7 月 8 日,該公司完成 Series F 首輪交割,募資 10 億美元,投後估值達 110 億美元(以 1 美元兌 1,400 韓元計,約 15.4 兆韓元)。僅僅五個月前,這家公司才以約 22 億美元的報導估值完成 Series E;而在 2025 年底,它還被報導正以約 16 億美元(含債務)與 Intel 洽談收購。110 億美元買的不是今天的營收——2025 年中報導值約為年營收 1 億美元。支撐這個價格的是三件事:為 agentic inference 設計的三層記憶體系統與資料流架構;不賣晶片、賣完整 AI 基礎設施的整機櫃事業(SambaStack/SambaRack);以及 JPMorganChase、SoftBank、Intel 與中東主權 AI 需求等具名客戶證據。若要這個價格站得住,2026 年下半年 SN50 的出貨必須轉化為公司從未公開過的營收規模。
Background:一家被市場重新定價三次的公司
SambaNova 於 2017 年 11 月在帕羅奧圖成立。創辦人包括曾主導 SPARC 處理器開發的前 Oracle 與 Sun Microsystems 高管 Rodrigo Liang、被視為多核心處理器先驅的史丹佛教授 Kunle Olukotun,以及史丹佛電腦科學教授 Christopher Ré。透過 Walden International 早期投資的 Lip-Bu Tan 擔任執行董事長。創業假說在於架構:當 GPU 在固定核心上抓取並執行指令時,資料流機器把模型的運算圖直接佈線進矽晶,讓資料流經各處理階段。
募資軌跡本身就是估值故事。2018 年 Series A 募得 5,600 萬美元,2019 年 Series B 1.5 億美元,2020 年 2 月 Series C 2.5 億美元(投後估值 25 億美元)。2021 年 4 月,SoftBank Vision Fund 2 領投的 Series D 募資 6.76 億美元,估值推升至 51 億美元——那是第一波 AI 基礎設施週期的頂點,當時大型語言模型的生產環境推論市場還不存在。
接著是漫長的冬天。公司在 2025 年間尋求出售,2025 年 12 月被報導與 Intel 進行約 16 億美元(含債務)的進階收購談判,談判最終停滯。一家主要投資人將其持股價值下修約 17%,隱含公司價值約 21 億至 24 億美元。救援以夥伴關係而非收購的形式到來:2026 年 2 月 24 日,SambaNova 完成由 Vista Equity Partners 與 Cambium Capital 領投、Intel Capital 參投的逾 3.5 億美元 Series E,報導投後估值約 22 億美元。Intel 同時簽署多年策略合作,將以 Xeon 基礎設施共同開發並銷售推論方案。五個月後,2026 年 7 月 8 日,General Atlantic 領投的 Series F 首輪交割 10 億美元以投後 110 億美元成立,參與者包括 Seligman Ventures、T. Rowe Price、Capital Group、BlackRock、Intel Capital、Vista Equity Partners 與卡達投資局(QIA),累計募資約達 25 億美元。
| 輪次 | 時間 | 金額 | 投後估值 | 領投 |
|---|---|---|---|---|
| Series A | 2018 | $56M | — | — |
| Series B | 2019 | $150M | — | — |
| Series C | 2020-02 | $250M | $2.5B | — |
| Series D | 2021-04 | $676M | $5.1B | SoftBank Vision Fund 2 |
| Series E | 2026-02-24 | $350M+ | ~$2.2B | Vista Equity Partners, Cambium Capital |
| Series F (first close) | 2026-07-08 | $1B | $11B | General Atlantic |
Business Deep Dive
晶片:資料流的五個世代
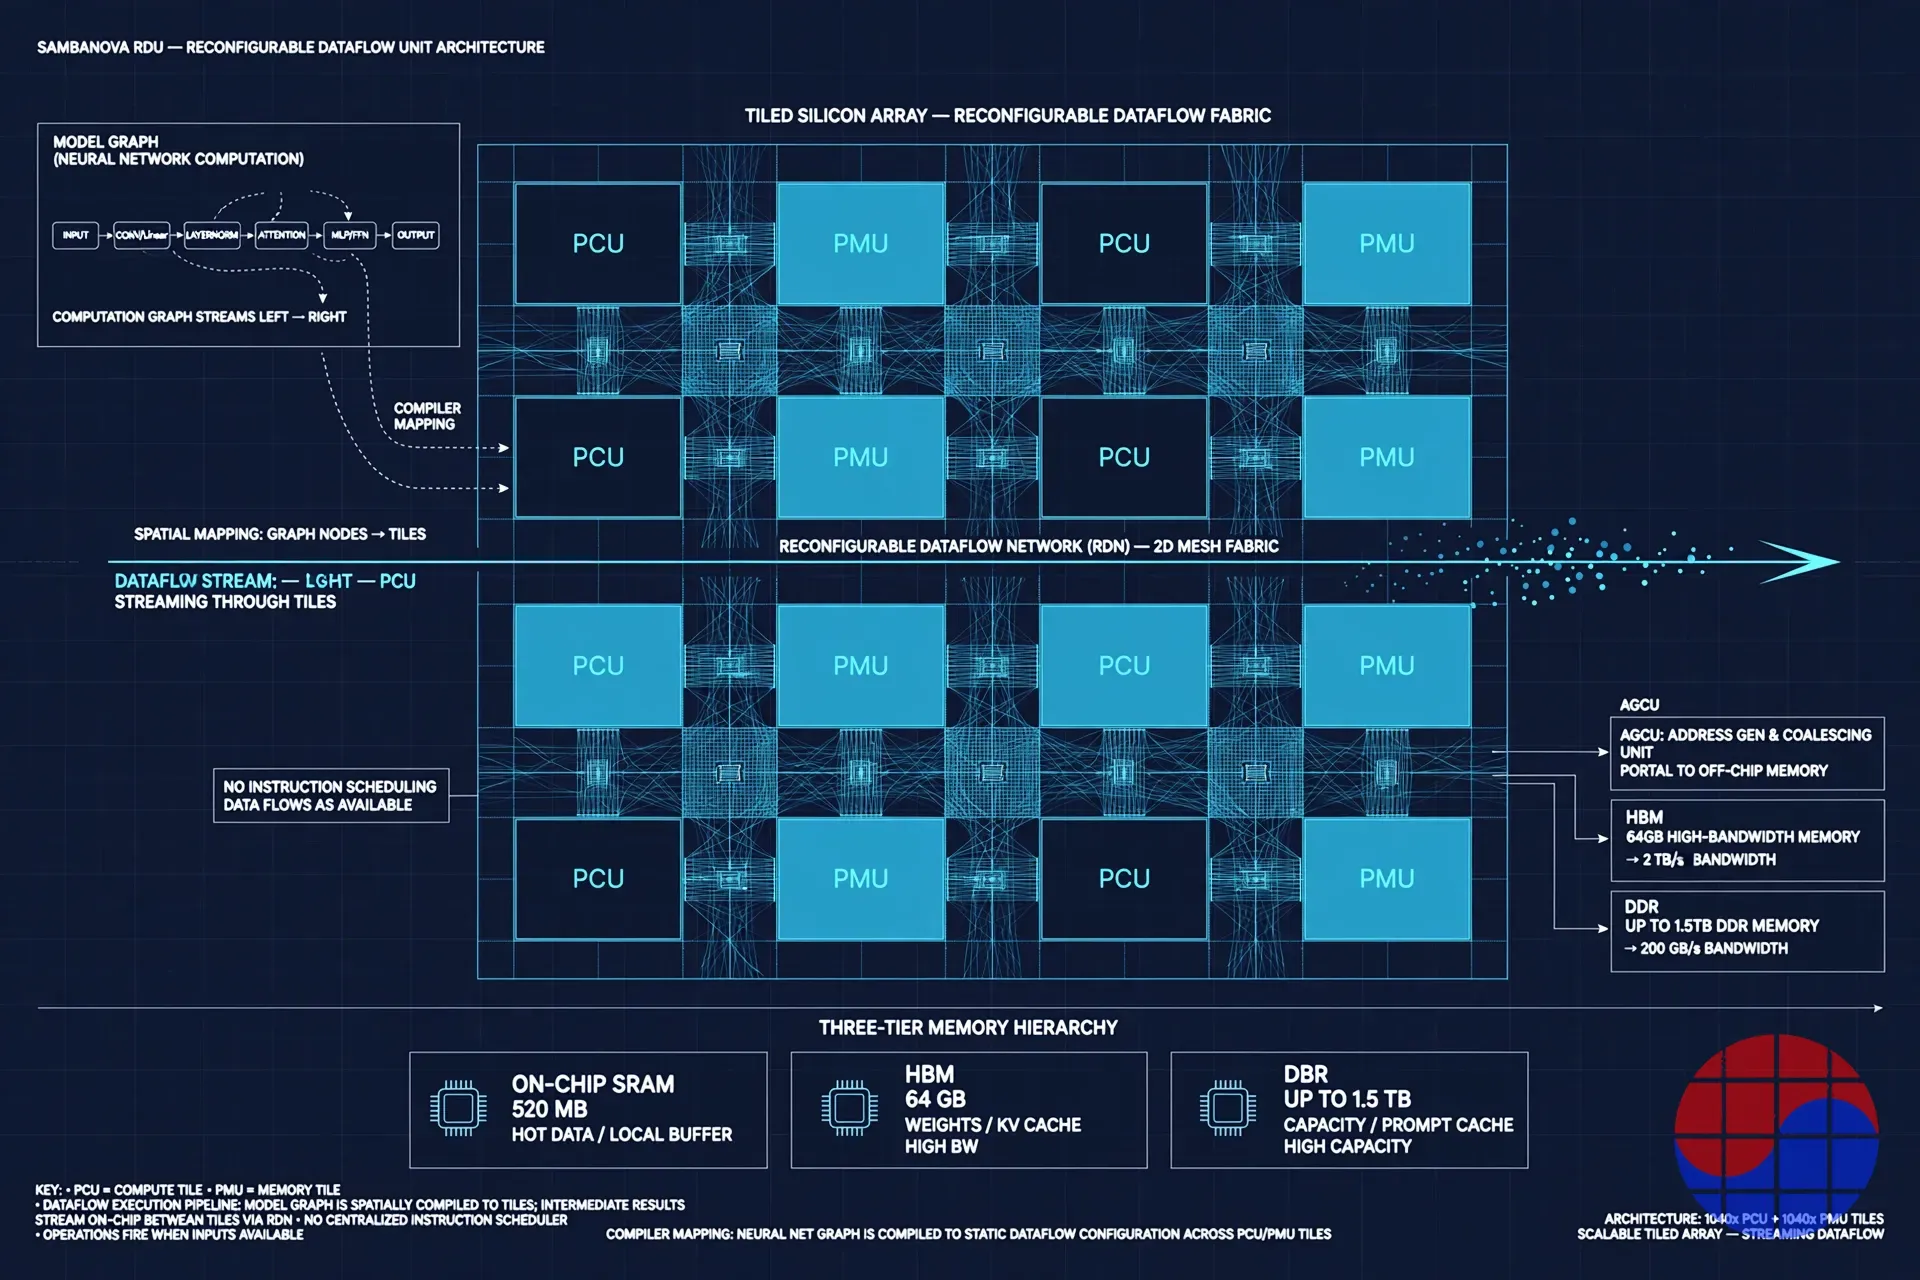
RDU 是由 Pattern Compute Unit(PCU)與 Pattern Memory Unit(PMU)組成的磚片陣列,以可重構互連網路相連。編譯器把模型圖映射到磚片上並融合運算,使中間結果不需離開晶片。商用世代從早期的 SN10、SN20,經 7 奈米 SN30,到 2023 年的 SN40L:台積電 5 奈米製程、1,020 億個電晶體、PCU 與 PMU 各 1,040 個,輸出 638 BF16 TFLOPS。第五代 SN50 於 2026 年 2 月發表:依業界報導,採台積電 3 奈米製程的雙 chiplet 設計,運算單元約翻倍,BF16 達 1.6 PFLOPS、FP8 達 3.2 PFLOPS,晶片間互連 2.2 TB/s,最多可把 256 顆加速器連成單一共享記憶體推論域。出貨將於 2026 年下半年開始。
真正的產品是記憶體系統
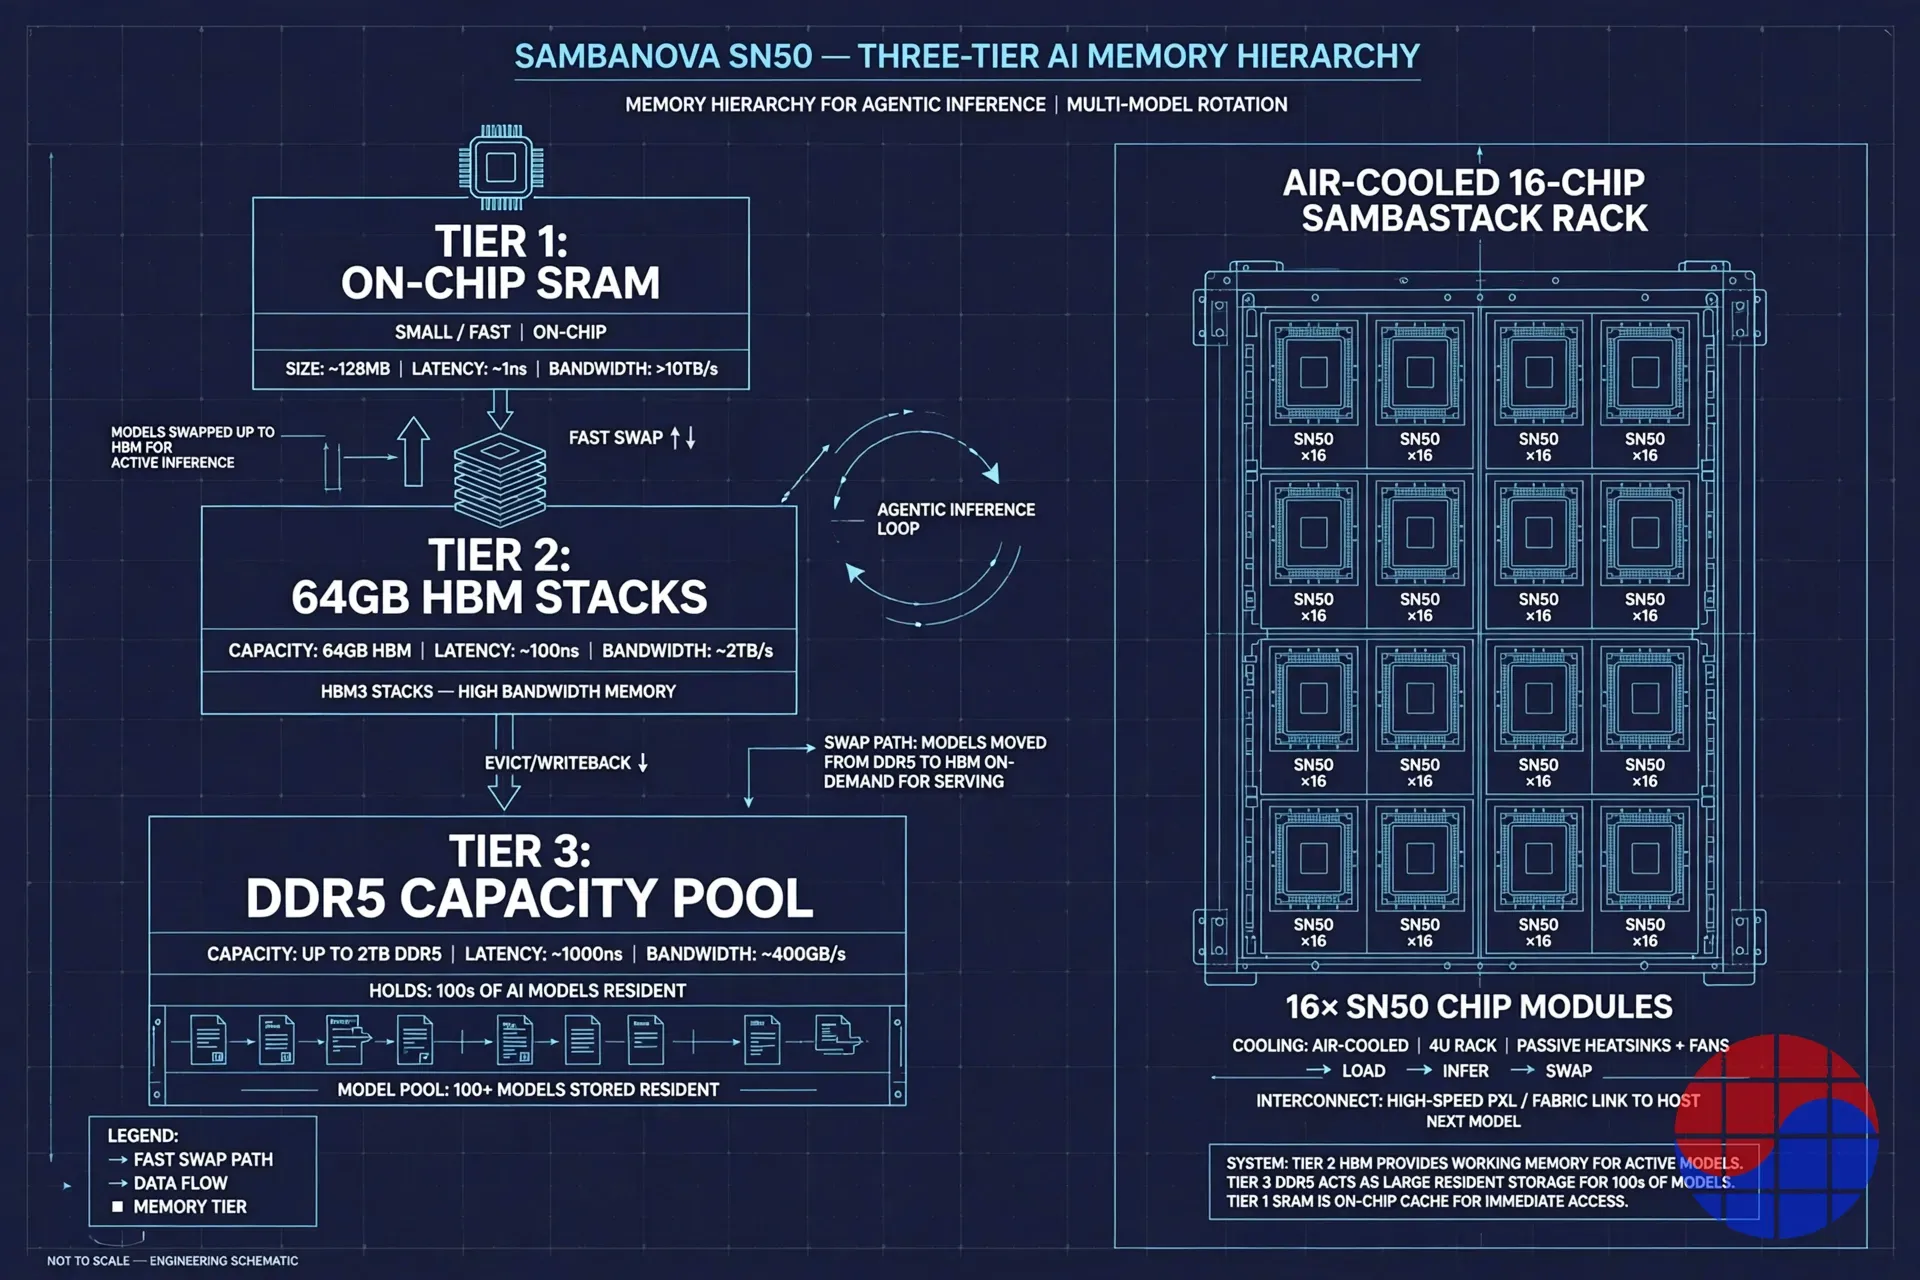
每一顆 RDU 都搭載三層記憶體階層,公司核心論點不在原始 FLOPS,而在這裡。SN40L 結合 520 MB 片上 SRAM、64 GB HBM 與最高 1.5 TB 直連 DDR5;SN50 維持 64 GB HBM,並把 DDR5 擴充至每晶片最高 2 TB。模型常駐於 DDR 層,以逾 1.6 TB/s 換入 HBM——公司稱切換到 Llama 3.1 8B 不到 0.01 秒。因此單一節點可常駐數百個模型輪流服務,精確對應 agentic AI 依序呼叫推理模型、程式模型與語音模型的存取型態。有一個刻意的選擇格外醒目:SN50 使用比最新一代落後一代的 HBM2E。管理層的邏輯是成本與供應:不與 GPU 廠商爭搶最新 HBM 堆疊,就能掌控 BOM 與交期。此處 HBM 數字為公司公布的 GB 級容量;此架構的容量層是 DDR 而非 HBM,這正是關鍵。
SambaStack:賣的是機櫃,不是晶片
SambaNova 不像 merchant silicon 廠商那樣單賣加速器。交易單位是 SambaRack:16 顆晶片組成的氣冷機櫃(SN40L 世代平均約 10 kW,SN50 約 20 kW),再加上包含編排、模型包與企業整合的軟體平台 SambaStack。購買方式有三種:以地端或專屬雲形式部署的 SambaStack、由 SambaNova 營運資料中心提供 API 推論的 SambaCloud,以及讓雲端與資料中心業者約在 90 天內推出自家推論服務的整機方案 SambaManaged。這個模式改變雙方的經濟學。買方跳過了裸 GPU 叢集所需、長達數季的整合專案——對於在既有氣冷機房有電力與冷卻、卻沒有 CUDA 工程團隊的銀行、政府與業者而言,這是決定性的。SambaNova 則拿走矽晶、系統、軟體與服務的完整堆疊毛利,而非晶片 ASP,並把客戶綁定在其編譯器與編排層上。
牽引力:名字是真的,數字不公開
客戶證據在漏斗頂端相當具體。JPMorganChase 在 Series F 同步選定 SambaNova 為推論基礎設施夥伴,導入 SN40L 與 SN50 系統做安全的地端推論——這是能向所有受監管銀行說話的參考案例。SoftBank 是 SN50 在其日本 AI 資料中心的首個部署夥伴。Intel 同時是投資人、基礎設施夥伴與共同銷售通路。在歐洲,OVHcloud 以 SambaRack 打造了 Premium AI Endpoints。主權軸線同樣具體:公司宣布在沙烏地阿拉伯投資約 1.4 億美元,並與電信商 stc 推進主權 AI 雲;Saudi Aramco 名列客戶,Series E 有 Saudi First Data 加入,Series F 則有 QIA。但目前的營收並未揭露:最後一個報導數字——2025 年中約年營收 1 億美元——早於 SN50 週期,而公司 2025 年底「record bookings and revenue」的說法並未附上數字。
110 億美元要成立,什麼必須為真
算一下這筆帳。以報導年營收約 1 億美元為基準,110 億美元是營收的 100 倍以上,只有未來出貨量能正當化。四個條件必須成立。第一,隨著 agentic 工作負載放大 token 量,推論必須持續從訓練手上奪取預算份額;公司整個產品組合都押在這個轉移上。第二,SN50 必須在 2026 年下半年如期出貨並順利放量;Series F 資金用途明載為確保供應鏈,管理層稱供應鏈是未來 12 個月履行訂單的瓶頸。第三,主權與企業機櫃交易必須從公告轉化為多櫃、多年營收;只有少數燈塔客戶的整機模式是專案生意,不是平台生意。第四,約兩年內營收需達到數億美元後段,進場價格才會看起來像成長倍數。執行長表示正強力考慮的 IPO,將是驗證這個價格的出口。
下行情境
空方論據同樣具體。CUDA 軟體生態系仍是預設值,SambaNova 的每一筆訂單都要求客戶把生產工作負載押在其專有編譯器上。Hyperscaler 正推出自研推論矽晶,資金充裕的推論專業新創也在爭奪同一批主權與 neocloud 預算。只看規格表,SN50 的峰值 FLOPS 與 HBM 頻寬低於最新旗艦 GPU;公司的回答是利用率與記憶體容量,但能定案的獨立、同條件生產基準測試仍稀少。模式本身也資本密集:累計募資 25 億美元、硬體成本結構,以及必須在營收進來前先投入的供應鏈。最後,這項資產在五年內被估過 51 億美元、約 22 億美元、再到 110 億美元。波動本身就是資訊:這個價格是對故事的議約型 private mark,不是市場出清價格。
Chase's Take
解讀 110 億美元最誠實的方式,是把它看成一張「後 GPU 推論堆疊」的選擇權,在市場認定推論——而非訓練——才是持久金流所在的那一刻成交。我認為真正的差異化不在自 2017 年就主打的資料流架構,而在三項很少同時出現在一家挑戰者身上的資產對齊:為多模型 agentic 服務設計的記憶體階層、銀行或部會真的買得下手的整機櫃,以及兼作通路的股東名冊(General Atlantic、Vista、Intel、QIA,以及身為客戶的 SoftBank)。另一端的重量也明確:SambaNova 已經歷過一整輪炒作週期,以及一次接近 16 億美元的出售。當工作負載在腳下改變時,半導體公司確實能有第二幕,而 agentic inference 是真實的工作負載變化。但舉證責任已從晶片移到損益表:2027 年唯一重要的數據,是 SN50 的營收。
Implications
- 對 AI 晶片市場:Series F 確認了後期資本如今把推論專業廠商定價為基礎設施平台,而非元件供應商——全堆疊範圍是入場券。
- 對主權 AI 買方:把資料留在地端、氣冷 10~20 kW 的整機櫃已成為可購買的品類;沙烏地與日本的部署是參考案例。
- 對企業:JPMorganChase 的部署為受監管產業提供了非 GPU 地端推論的同業先例,削弱了「買 GPU 不會被究責」的預設值。
- 對投資人:在 2027 年前盯緊 SN50 出貨的營收轉化與任何營收揭露;在此之前,110 億美元沒有公開財務錨點。
註:SambaNova 為未上市公司。估值為公司公布募資的投後數字(Series F 首輪交割,2026 年 7 月 8 日);營收為報導數字,非經審計揭露。廠商效能比較在未經獨立基準測試時屬公司宣稱。
FAQ
SambaNova 為什麼估值 110 億美元?
110 億美元是其 Series F 募資的投後估值(General Atlantic 領投的 10 億美元首輪交割,2026 年 7 月 8 日宣布)。它定價的是未來的推論基礎設施營收——以 SN50 晶片、整機 SambaStack 機櫃,以及 JPMorganChase、SoftBank 等客戶為錨——而非目前報導的約年營收 1 億美元。
SambaNova 的 RDU 與 GPU 有何不同?
GPU 在固定核心上以排程指令執行模型運算。SambaNova 的 RDU 把模型圖編譯到運算與記憶體單元的空間陣列上,並以 SRAM、HBM、DDR 三層記憶體系統讓數百個模型常駐於單一節點、以毫秒級切換。這是針對多模型 agentic 推論的設計。
什麼是 SambaStack?
SambaStack 是 SambaNova 的整機 AI 平台:SambaRack 系統(16 顆 RDU 晶片、氣冷)加上編排與模型服務的完整軟體堆疊,以地端/專屬雲的 SambaStack、API 推論的 SambaCloud,以及業者用的託管方案 SambaManaged 銷售。客戶買的是完成的推論容量,不是裸晶片。
SambaNova 上市了嗎?主要風險是什麼?
尚未上市,執行長表示正強力考慮 IPO。主要風險包括 CUDA 生態系鎖定、hyperscaler 自研矽晶與其他推論晶片新創的競爭、已募資約 25 億美元的硬體事業資本密集度,以及估值從 51 億美元(2021 年)到約 22 億美元(2026 年初)再到 110 億美元(2026 年 7 月)的劇烈擺盪——這個價格需要 SN50 營收快速成長才能獲得驗證。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


