 VLSI Korea
400層V-NAND與256TB SSD — 三星NAND反擊的儲存經濟學
三星發表400層以上V-NAND與全球最小256TB SSD。位元密度提升58%意味著每GB成本結構性下降。與其堆疊更多HBM,不如將KV快取卸載至SSD的架構已成現實。解讀NAND崛起為AI基礎設施第二利潤池的儲存經濟學。


30秒摘要
- 結論: 三星電子於2026年10月15日在深圳GMIF2026發表業界首款400層以上V-NAND(V10)與全球最小的256TB企業級SSD(BM1773)。NAND正從「便宜的儲存裝置」被重新定義為「GPU記憶體擴展層」,儲存層級正在崛起為AI基礎設施的第二個利潤池。(Source: Samsung PRNewswire, 2026-10-15)
- 關鍵數字: V10相較V9位元密度提升58%、I/O速度提升33%、功耗降低25%。BM1773採用V9 QLC,容量16TB至256TB。PM1763為PCIe Gen6高效能SSD,2026年第四季開始送樣。
- 為何重要: 隨著AI從訓練轉向推論與代理式(agentic)工作負載,KV快取正在超出GPU記憶體容量。與其堆疊更多HBM,不如將資料卸載至SSD的架構已成為現實——這是成本計算,不是故事。
- 投資啟示: 關注NAND每GB成本下降的受益者從SSD廠商轉向資料中心營運商的時點。企業級SSD在2026年第二季已佔NAND出貨位元的48%,年底可望突破50%。
背景:GMIF2026上三星打出的三張牌
2026年10月15日,中國深圳。第五屆GMIF(Global Memory Innovation Forum)創新峰會登場,由深圳市記憶體行業協會與北京大學積體電路學院共同主辦,超過3,000名專業人士與會。今年的主題是「構築在AI記憶體與儲存之上的未來(The Future Built on AI Memory and Storage)」。(Source)
主題演講者是三星電子記憶體中國的CVP兼CTO Kevin Yoon,演講題目為「記憶體革命:打造代理式AI的基礎(The Memory Revolution: Building the Foundation of Agentic AI)」。三星當天打出了三張牌。
第一,業界首款400層以上V-NAND——V10 BV-NAND。第二,**256TB企業級SSD「BM1773」與PCIe Gen6 SSD「PM1763」**的雙軌伺服器SSD產品線。第三,邊緣AI用次世代NAND架構「zNAND-O」。三星也在該峰會上獲得「Outstanding AI Memory and Storage Industry Leadership Award」。
Yoon CTO的核心命題可以濃縮為一句話:「當KV快取超出GPU記憶體的那一刻,獨立的共享儲存層級就成為必然(Once KV cache outgrows GPU memory, an independent shared storage tier becomes inevitable)」。
隨著AI典範從生成式轉向代理式,多個代理協同處理複雜任務,大量Token被生成與重複使用。KV快取的容量與重用需求爆發,已無法裝進GPU記憶體——這正是本次發表的商業脈絡。
商業深度解析
1. 400層鍵合的經濟學 —— 位元密度+58%就是每GB成本下降
NAND產業的成本結構很單純:一切取決於一片晶圓能取出多少位元。堆疊層數越高,相同晶圓面積產出的位元越多,每GB成本就越低。
三星V-NAND各世代軌跡如下:
| 世代 | 堆疊層數 | 單顆容量 | I/O介面 | 備註 |
|---|---|---|---|---|
| V7 | 176層 | — | — | BM1743 61.44TB QLC SSD的基礎 |
| V8 | 236層 | 1Tb TLC | Toggle 5.0 (2.4 GT/s) | 當時業界最高層數 |
| V9 | 290層 | 1Tb TLC | Toggle 5.1 (3.2 GT/s) | 雙堆疊(2×145),功耗降低10% |
| V10(BV-NAND) | 400層以上 | 未公開 | — | 業界首款400層以上;位元密度+58%、I/O+33%、功耗-25% |
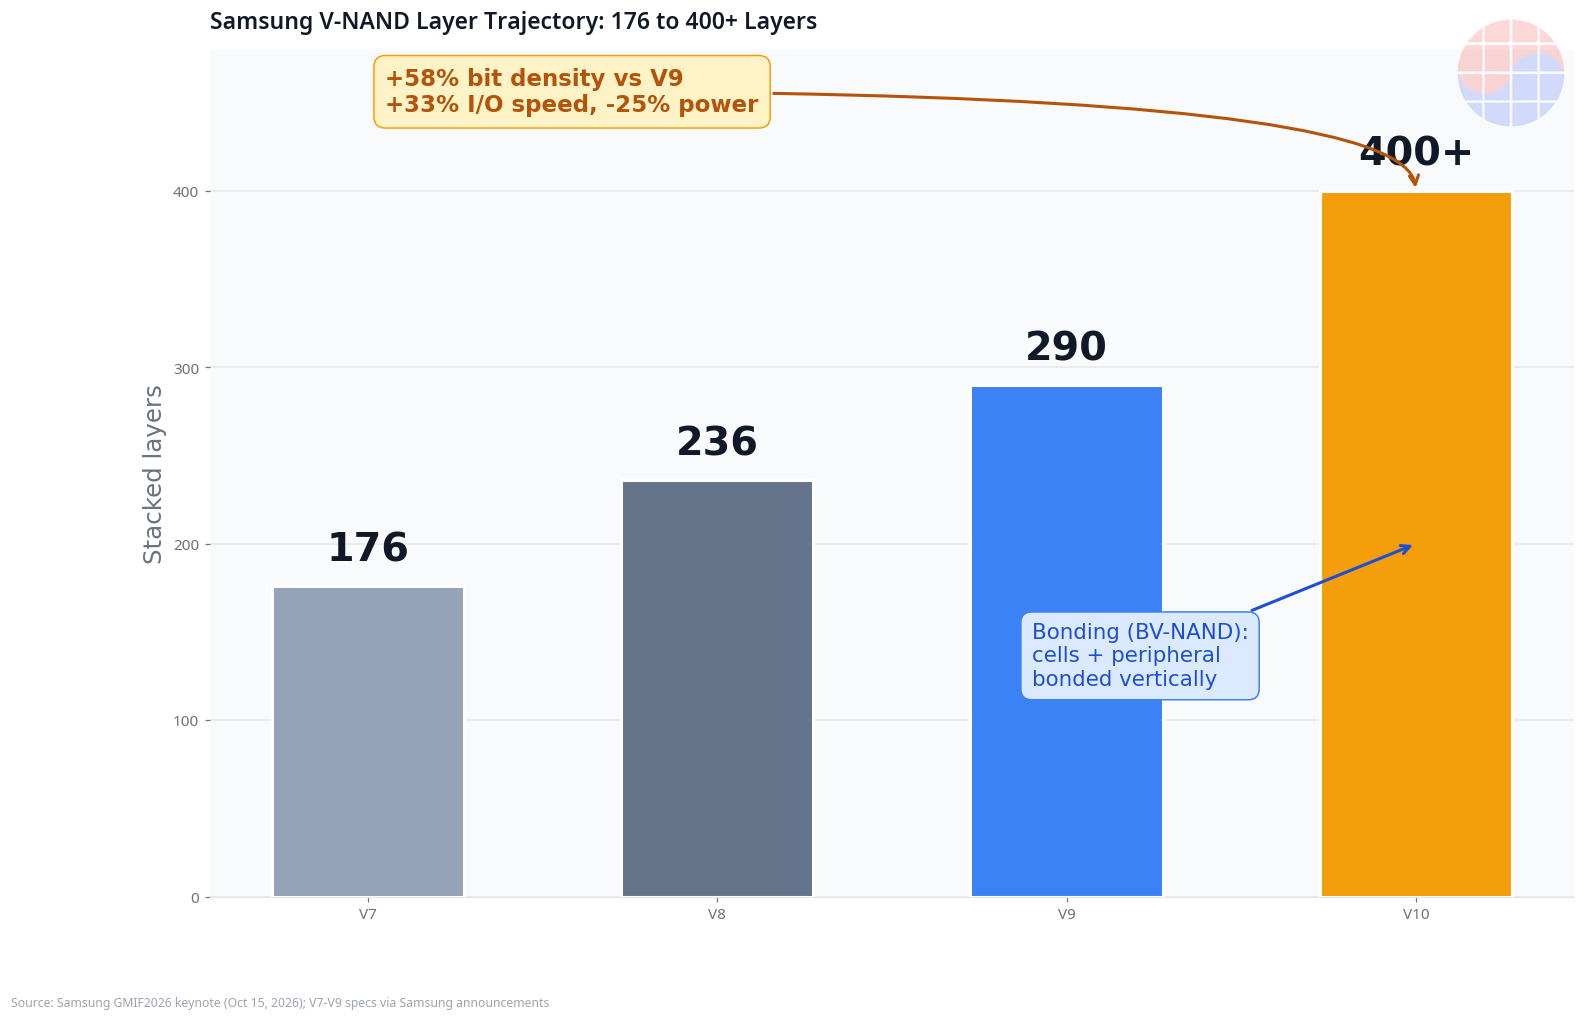
(Source: Pulse/Maeil Business, V9量產 · KED Global, V9 290層 · Samsung PRNewswire, GMIF2026)
V10的關鍵是「BV-NAND」,即鍵合(Bonding)V-NAND。記憶體單元陣列與周邊電路分別製造後再垂直鍵合。超過400層後,一次性堆疊會碰到製程極限,鍵合正成為產業標準的繞道解法。
從MBA視角看,重要的不是技術而是經濟學。位元密度+58%意味著同一片晶圓多產出58%的位元,也就是每GB成本的結構性下降。NAND是景氣循環產業,成本下降只會轉化為兩種結果:(a)降價搶市佔,或(b)維持價格賺取利潤。在AI推論需求爆發的當下,三星兩者都要——以256TB級大容量SSD這類高階產品賺取利潤,同時以V10的成本優勢拿下量。
2. 256TB SSD —— 「全球最小」定位的真正含義
整理BM1773的發表規格:
| 項目 | PM1763(效能型) | BM1773(容量型) |
|---|---|---|
| 介面 | PCIe Gen6 | 未公開(企業級) |
| NAND | V-NAND TLC | V9 QLC |
| 容量範圍 | 未公開 | 16TB~256TB |
| 定位 | 效能市場 | 容量市場——「全球最小的256TB SSD」 |
| 時程 | 2026年第四季送樣 | 已發表 |
| 目標工作負載 | KV快取共享儲存 | KV快取共享儲存 |
(Source: Samsung PRNewswire, GMIF2026)
Yoon CTO的發言——「憑這兩款SSD,我們將主導效能市場與容量市場(With these two SSDs, we will drive both the performance and capacity markets)」——是市場區隔戰略的宣言。PM1763負責速度(PCIe Gen6+TLC+強化散熱),BM1773負責容量(V9 QLC)。
思考「全球最小」這個表述的商業含義。在資料中心,SSD的物理尺寸直接對應每機櫃的容量密度。相同外形尺寸塞進256TB,機櫃儲存密度提升,資料中心單位面積成本(TCO)下降。對超大規模業者而言,SSD不是「零件」而是「 floor space(機房面積)」。BM1773的定位正是瞄準這一點。
PM1763採用PCIe Gen6也值得注意。Gen6每通道64GT/s,是Gen5的兩倍頻寬。在KV快取卸載中,瓶頸是介面而非NAND單元速度。率先推出Gen6效能型SSD的頭銜,是在爭奪AI伺服器世代的介面標準主導權。
3. GPU記憶體卸載的TCO —— 是成本計算,不是故事
本文的核心問題是:「GPU記憶體不夠時,為什麼不堆更多HBM,而是把資料卸到SSD?」
答案在價格表裡。
| 記憶體/儲存 | 每GB成本(估計) | 備註 |
|---|---|---|
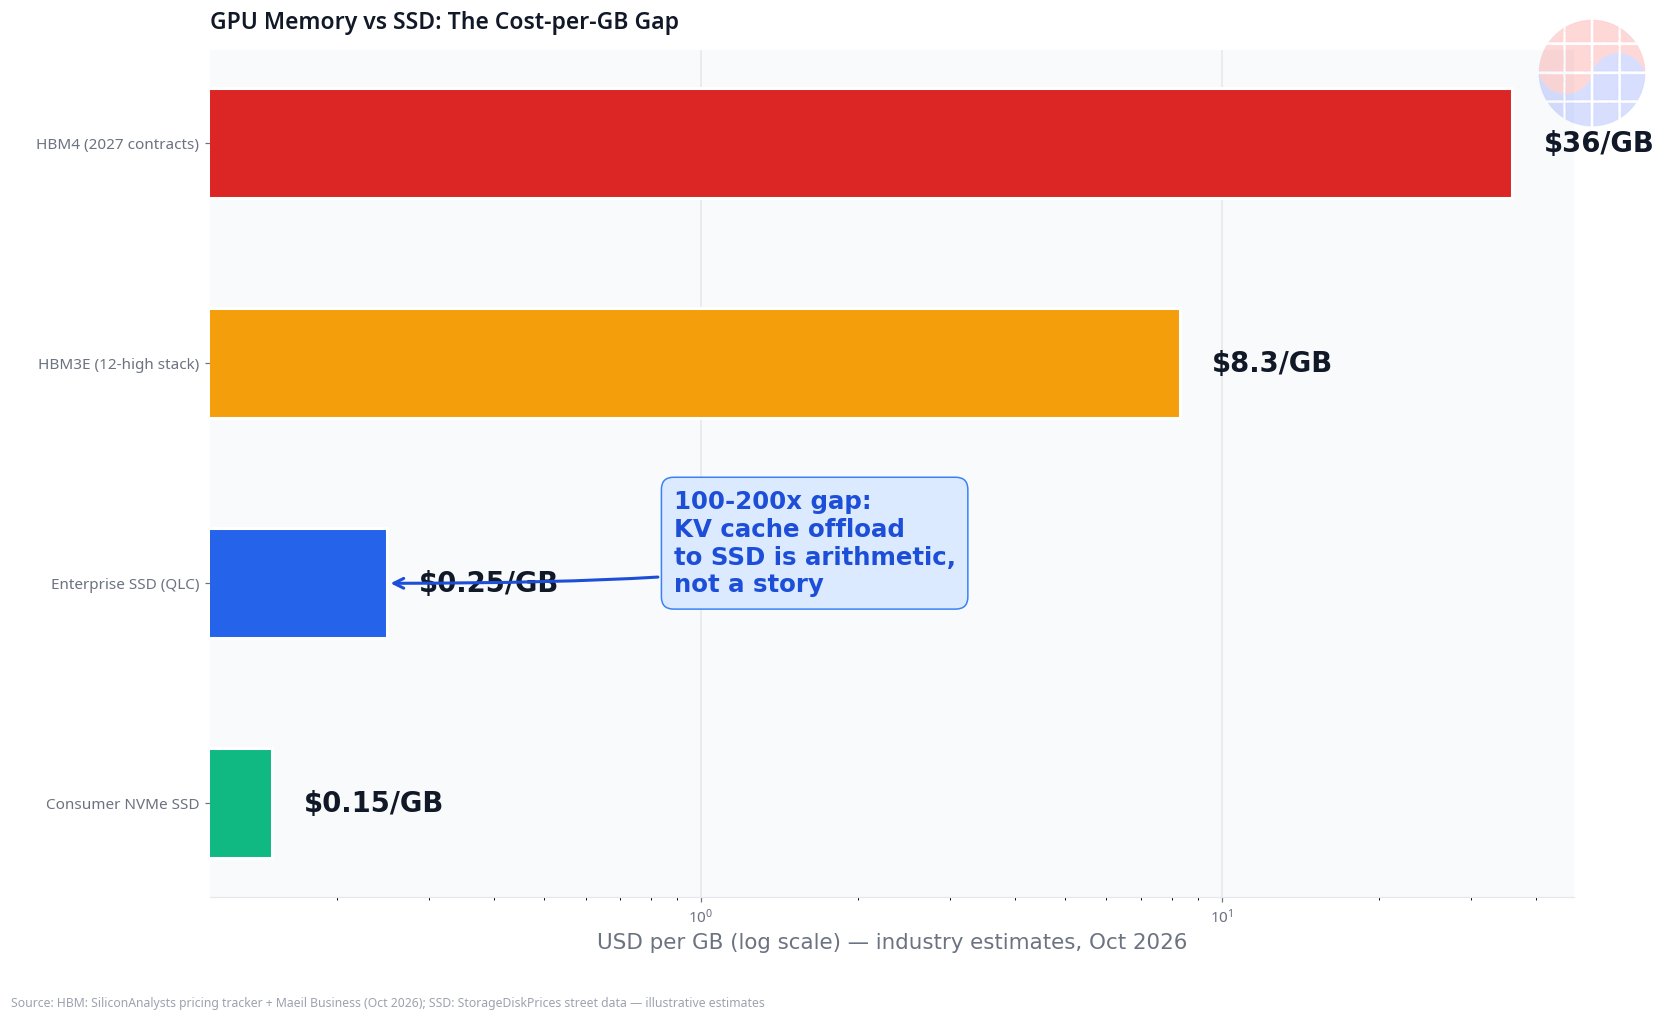
| HBM3E(12-high,36GB/288Gb堆疊) | 約$8.3/GB | 每堆疊約$300(2026年10月業界估計) |
| HBM4(12-high,36GB/288Gb堆疊) | 約$32/GB以上 | 三星對2027年合約開出每Gb $4中高段報價(HBM3E約$1.50/Gb的三倍) |
| 企業級SSD(大容量QLC) | 約$0.15~0.35/GB | 2026年市況,供應吃緊 |
| 消費級NVMe SSD | 約$0.11~0.19/GB | 2026年9月市況 |
(Source: SiliconAnalysts HBM價格追蹤 · Maeil Business, HBM4價格談判 · StorageDiskPrices SSD市況 ——皆為業界估計值)
HBM4約$32/GB對上企業級SSD約$0.2/GB,同樣容量的取得成本相差100至200倍。KV快取太大裝不進HBM,丟掉重算又太貴,SSD佔據中間地帶是必然。
當然,SSD的頻寬與延遲無法與HBM相比。但KV快取卸載的對象不是「熱」資料,而是「溫」資料——代理之間共享的長期上下文、重複使用的系統提示詞與文件區塊。這些資料的存取頻率不足以支撐常駐HBM,但每次重算又太貴。PCIe Gen6 SSD正是這類工作負載的經濟最適解。
這就是「是成本計算,不是故事」的含義。多堆一顆HBM與建置SSD層級,兩者的TCO一比,後者壓倒性勝出。三星BM1773/PM1763的雙軌產品線就站在這個算式之上。
4. zNAND-O —— 打入邊緣AI記憶體階層的楔子
容易被資料中心話題掩蓋,但GMIF2026上最具戰略性的一張牌可能是zNAND-O。
- 定義:裝置端AI用次世代NAND架構,目前開發中的有4層與8層版本。
- 結構:與MPU並排co-package,以UCIe介面連接。
- 規格:標準DRAM十倍的位元密度;NAND快閃七倍的讀取頻寬與讀取能效。
- 模擬:以Moonshot AI的Kimi K2-1T模型模擬,採用zNAND-O的NPU最佳化架構在相同效能下將記憶體成本降至四分之一,並可搭載約兩倍大的模型。
(Source: Samsung PRNewswire, GMIF2026)
從MBA視角看,zNAND-O是對記憶體階層(memory hierarchy)本身的進攻。預計2030年AI模型將超過一兆參數,若沿用傳統UMA把所有權重放在DRAM,裝置端成本將飆到無法承受。zNAND-O不是「更便宜的DRAM」,而是試圖定義處理器旁邊的新階層。
選擇UCIe介面是關鍵。UCIe是chiplet間的開放式互連標準,不依附特定廠商。不選私有匯流排而選UCIe,代表三星有意把zNAND-O做成產業標準階層,而非自家AP專用。定義階層者定義利潤——正如HBM所證明的。
5. 市場結構 —— 企業級SSD吞掉了NAND需求的一半
用數字看市場:
| 指標 | 數值 | 時期/來源 |
|---|---|---|
| 三星NAND營收市佔 | 29.3%(第一) | 2026年第二季,業界調查估計(BusinessKorea) |
| 三星NAND營收市佔 | 29%(第一) | 2026年第一季,業界調查估計(SamMobile) |
| 全球NAND營收 | $46B(年增3.5倍) | 2026年第一季——超過2023全年(SamMobile) |
| 企業級SSD佔NAND出貨位元比 | 48%(一年前為26%) | 2026年第二季,年底可望突破50%(Pulse/Maeil Business) |
| 長江存儲出貨市佔 | 14%(首度進入全球前三) | 2026年第二季,超越鎧俠首度第三(Pulse/Maeil Business) |
結構性變化非常明確。隨著AI工作負載從訓練轉向推論,企業級SSD拿下近半NAND位元出貨。消費級供應吃緊,消費級ASP創歷史新高,NAND產業營收一年暴增3.5倍。
競爭格局也在震盪。三星因優先高利潤DRAM,NAND出貨市佔滑落至25%(出貨基準),SK海力士則靠子公司Solidigm的QLC企業級SSD(位元出貨季增40%)拿下22%。中國長江存儲量產267層3D NAND並開發300層以上技術,首度進入全球前三。
三星的GMIF2026發表正是在這個戰場上的反擊:以V10的成本結構+BM1773的容量領導力+PM1763的效能領導力,宣告奪回企業級SSD高階市場主導權。
Chase's Take
當HBM搶走所有頭條的同時,真正的利潤遷移正在儲存層級發生。
第一,NAND的重新定義開始了。過去十年,NAND是「每GB最便宜的儲存」。三星現在正將NAND重新定位為「承接GPU記憶體裝不下的KV快取的擴展層」。品類的重新定義就是利潤的重新定義——同樣的位元,當儲存賣和當記憶體擴展賣,價格完全不同。
第二,400層鍵合是成本競爭的宣言,不是技術競賽。位元密度+58%最終意味著每GB成本下降,而每GB成本下降就是定價權。在長江存儲以300層以上追趕的局面下,三星以鍵合開啟400層時代,是把「層數差距」轉化為「成本差距」的一手。在NAND價格談判桌上,層數就是話語權。
第三,zNAND-O是長期最大的賭注。BM1773與PM1763是一兩年內轉化為營收的產品,但zNAND-O試圖改變記憶體階層本身。選擇UCIe這個開放介面意味著要建立生態系,而建立生態系者收割標準的果實。它可能成為解開2030年兆參數時代裝置端成本問題的鑰匙——當然,目前仍在開發階段,這點必須打折看待。
第四,風險在供給。企業級SSD吞掉一半NAND位元,消費級供應吃緊,三星自身的DRAM優先戰略也限制了NAND產能。若V10的成本優勢無法轉化為實際出貨量,反擊就只停留在規格發表。2026年第四季PM1763送樣與V10量產爬坡速度是驗證點。
啟示(Implications)
投資視角 - NAND成本下降的受益者從SSD廠商轉向資料中心營運商(超大規模業者)。每GB成本下降壓低大容量SSD的TCO,擴大AI基礎設施的儲存預算。受益的最終歸屬是「買」儲存層級的那一方。 - 企業級SSD的高階化是結構性的。在超過一半NAND位元流向伺服器的市場中,消費級NAND將持續供應吃緊、ASP走高。關注NAND產品組合中企業級SSD佔比高的廠商的利潤結構。 - HBM價格(HBM4以每Gb $4中高段洽談)與SSD價格百倍以上的差距,支撐了KV快取卸載架構的經濟正當性。CXL與PCIe Gen6記憶體擴展生態系的企業也值得一併關注。
經營視角 - 記憶體採購戰略應從「確保HBM」擴展為「設計記憶體階層」。在HBM+CXL+高效能SSD+大容量SSD的四層架構中,按工作負載做TCO基準的最佳配置,就是基礎設施競爭力。 - 若你打造邊緣AI產品,應密切關注zNAND-O這類UCIe基礎記憶體層級的出現。裝置端模型經濟性改變的時點,就是產品路線圖的分岔點。 - 在NAND供應商選擇上,「層數路線圖」就是「成本路線圖」。400層鍵合世代的量產爬坡速度,將決定2027至2028年NAND價格談判力。
FAQ
Q1. V10 V-NAND的400層堆疊為何重要?
NAND成本由每片晶圓的位元數決定。400層以上堆疊使位元密度較前代提升58%,同一片晶圓多產出58%的位元,每GB成本結構性下降,這就是定價權與利潤的來源。三星以鍵合(BV-NAND)技術——將記憶單元與周邊電路分別製造再垂直鍵合——達成此層數。(Source)
Q2. 256TB SSD(BM1773)誰買、為什麼買?
AI資料中心(超大規模業者)買。在代理式AI時代,KV快取超出GPU記憶體,獨立的共享儲存層級成為必然。BM1773是V9 QLC基礎的16TB至256TB容量型產品線,主打「全球最小的256TB SSD」。物理尺寸越小,每機櫃容量密度越高,資料中心TCO越低。(Source)
Q3. PM1763與BM1773有何不同?
PM1763是PCIe Gen6介面的效能旗艦(V-NAND TLC、強化散熱、2026年第四季送樣),BM1773是V9 QLC基礎的容量旗艦(16TB~256TB)。三星宣告以雙軌戰略「主導效能市場與容量市場」,兩者都瞄準KV快取共享儲存。(Source)
Q4. zNAND-O與傳統SSD有何不同?
zNAND-O不是SSD,而是與處理器(MPU)並排co-package的記憶體層級用NAND架構。以UCIe介面連接,具備標準DRAM十倍的位元密度、七倍的讀取頻寬與能效。面向裝置端(邊緣)AI,目標是解決2030年兆參數時代DRAM無法獨力承擔的裝置端記憶體成本問題。目前4層與8層版本開發中。(Source)
本文為基於公開新聞稿與業界估計值的分析,非投資建議。數字以發表時點(2026年10月)為準,可能隨市況變動。


