 VLSI Korea
三星電子2027年記憶體的80%已經售出 ― 定價權回歸之年(HBM4、長期合約)
三星電子2027年記憶體產量約80%估計已由長期供給合約確保。通用型DRAM與NAND有70%簽下5年合約,HBM則是100%完成合約。HBM價格預測上漲100%至150% — 定價權回到記憶體廠商手中的一年,本文深入分析。


在生產出來的一年前,三星電子2027年記憶體產量的大部分已經有了買家。在供給被預先售出的市場裡,定價的是賣方。
30秒摘要
- 三星電子2027年記憶體產量約80%估計已由長期供給合約確保。 這是2026年10月20日KB證券報告的估計,並非公司揭露的數字。
- 覆蓋最深的地方正是最重要的地方。通用型DRAM與NAND快閃記憶體產量約70%由與全球大型科技企業的5年合約鎖定,HBM年產量估計已100%完成供給合約。
- 價格跟隨預訂。2027年HBM平均銷售價格預估年增100%至150%,HBM4占HBM營收的比重預估由2026年的40%成長至2027年的80%。
- 市場報導的HBM4要求價格為每Gb 4美元中後段,是目前HBM3E每Gb約1.50美元的3倍以上。 這是提出價格的報導,確定的合約價格尚未公開。
- 這不是三星電子一家的故事。Micron在9月30日法說會上表示2027年產量已有75%以上獲得承諾,SK海力士則在7月宣布已與約10家主要客戶完成長期合約。
- KB證券對三星電子營業利益的估計為2026年367兆韓元、2027年555兆韓元。這組數字要成立,記憶體定價權必須真的已經易手。
背景
記憶體曾是買方握筆的事業
幾十年來,記憶體是半導體中賣方力量最弱的領域。DRAM與NAND是由少數供應商生產的標準產品,人人都在買。價格由現貨市場與季度合約市場決定,隨著供給擴張劇烈波動,結構上的優勢在能讓供應商彼此競爭的大型買方手上。記憶體廠商在短缺的年份賺取可觀利潤,又在過剩的年份吐回大半。2017年由短缺讓記憶體廠商主導條件的超級循環,是證明規則的例外。
長期供給合約並非不存在,但把未來年度產量的大部分提前數年鎖定十分罕見。以2027年被報導的規模預先確定大部分產量,是一種不同的商業結構。它比起過去的記憶體市場,更接近在先進邏輯晶圓與先進封裝周圍形成的產能預約市場。
AI改變了買家,也改變了買家的恐懼
需求面解釋了這個移動。邊際上的記憶體買家,如今是按多年計畫建設AI資料中心的超大規模雲端業者。對這類買家而言,真正的恐懼不是把DRAM買貴10%,而是HBM或伺服器DRAM的配額不足,導致資料中心無法完工。尤其是HBM,它不是現貨商品:堆疊被認證進特定的加速器平台,數量提前數季規劃,世代中途更換供應商並不現實。當錯失供給的代價是AI建設延遲,買家以價格彈性交換配額確定性是理性的,並為取得這種確定性簽下又長又大的合約。
2026年10月20日的KB證券三星電子報告,就是在這個脈絡下出現。它的核心主張不是價格預測,而是覆蓋主張:三星電子2027年的記憶體帳本,大部分已經寫好。
商業深掘
覆蓋率:整體80%,HBM是100%
報告的估計描述了一本在年度開始一年多前就大半關閉的2027年訂單帳本。
| 2027年生產區隔 | 合約確保比重(估計) | 合約結構 |
|---|---|---|
| 整體記憶體產量 | 約80% | 長期供給合約 |
| 通用型DRAM與NAND | 約70% | 與全球大型科技企業的5年合約 |
| HBM(年產量) | 100% | 供給合約完成(估計) |
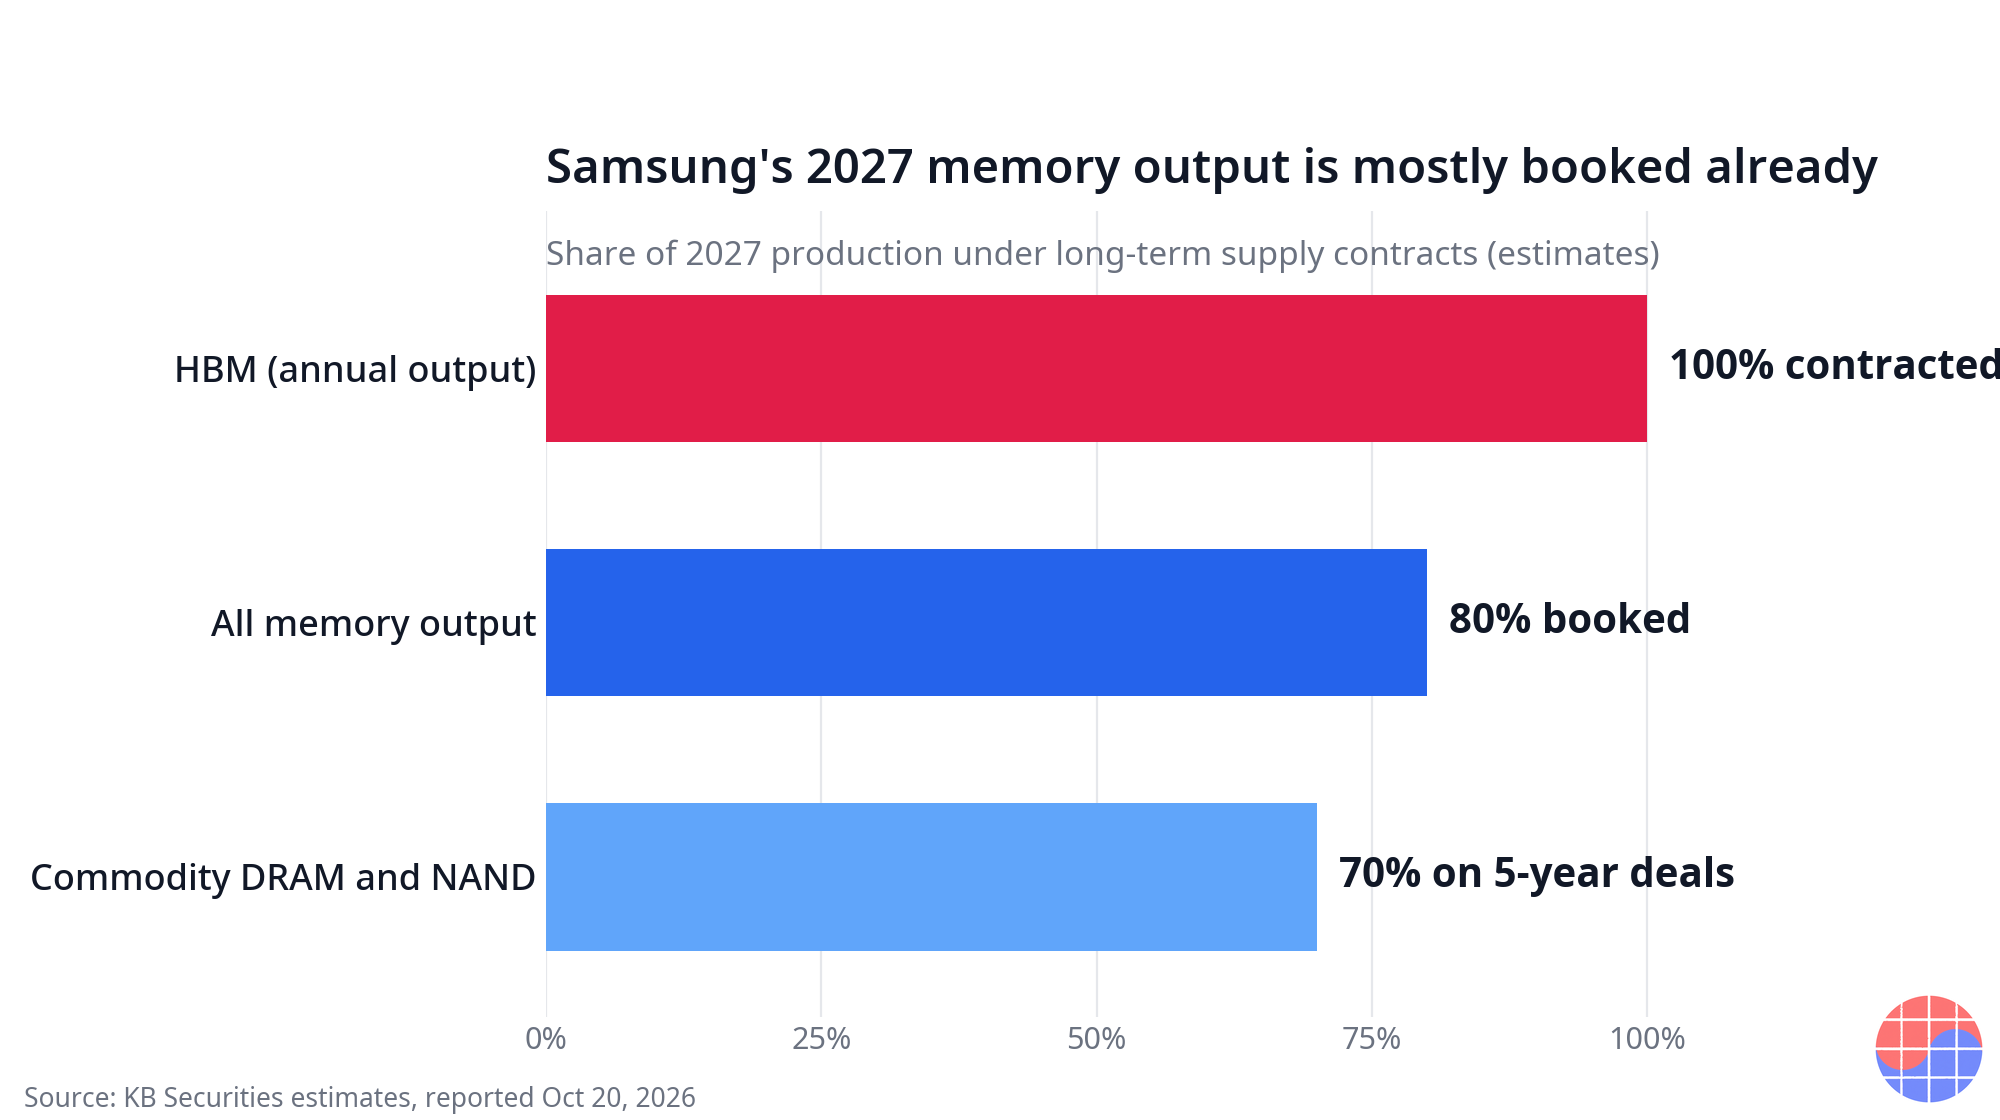
資料來源:2026年10月20日KB證券報告之相關報導。為分析師估計,並非公司揭露。連結見註腳。
這三列應讀作稀缺性的梯度。最可替代、最具循環性的通用型記憶體,以5年為期鎖定了70%,這是過去任何循環都不曾見過的期間。稀缺的AI投入品HBM,則是該年度數量全部簽約。合計80%這個數字,是把一本強勁的訂單帳本變成市場結構故事的關鍵點。2027年產量只剩約五分之一未確定,市場其餘參與者必須為那個殘餘競爭。
剩下的20%決定價格
供給有80%被預先售出的市場,不會以平均合約價清算。它在邊際上清算,也就是在未確定的20%與存在的現貨數量上清算。每一個沒有鎖定2027年供給的超大規模雲端業者、伺服器廠商與裝置廠商,都在為縮小的殘餘與處境相同的競爭者競標。長期覆蓋把定價權移轉的機制正是如此:合約本身鎖定數量與優先順序,而合約製造的稀缺性,為剩下的一切定價。
外溢效應流向下游。PC、智慧型手機與消費裝置廠商這類消費與客戶端記憶體買家,傳統上接近現貨與短期合約市場採購。若產業的確定比重維持在這個水準,他們採購的殘餘市場會更薄、競爭更激烈,未確定的代價隨之上漲。KB證券的短期展望也指向這個方向:2027年第1季DRAM價格預估季增兩位數百分比。
HBM經濟學:價格上升,組合也升級
報告的HBM數字描述了兩個互相強化的效應:每個位元的價格上升,以及組合向最新、最昂貴的世代移動。
| HBM指標 | 數字 | 備註 |
|---|---|---|
| 2027年HBM平均銷售價格 | 年增+100%至+150% | 預測 |
| HBM4占HBM營收比重 | 40%(2026年)→ 80%(2027年) | 向新世代的組合移動 |
| 報導的HBM4要求價格 | 每Gb 4美元中後段 | 為提出價格的報導,非確定合約價 |
| HBM3E目前價格 | 每Gb約1.50美元 | 基準點,HBM4提出價為3倍以上 |
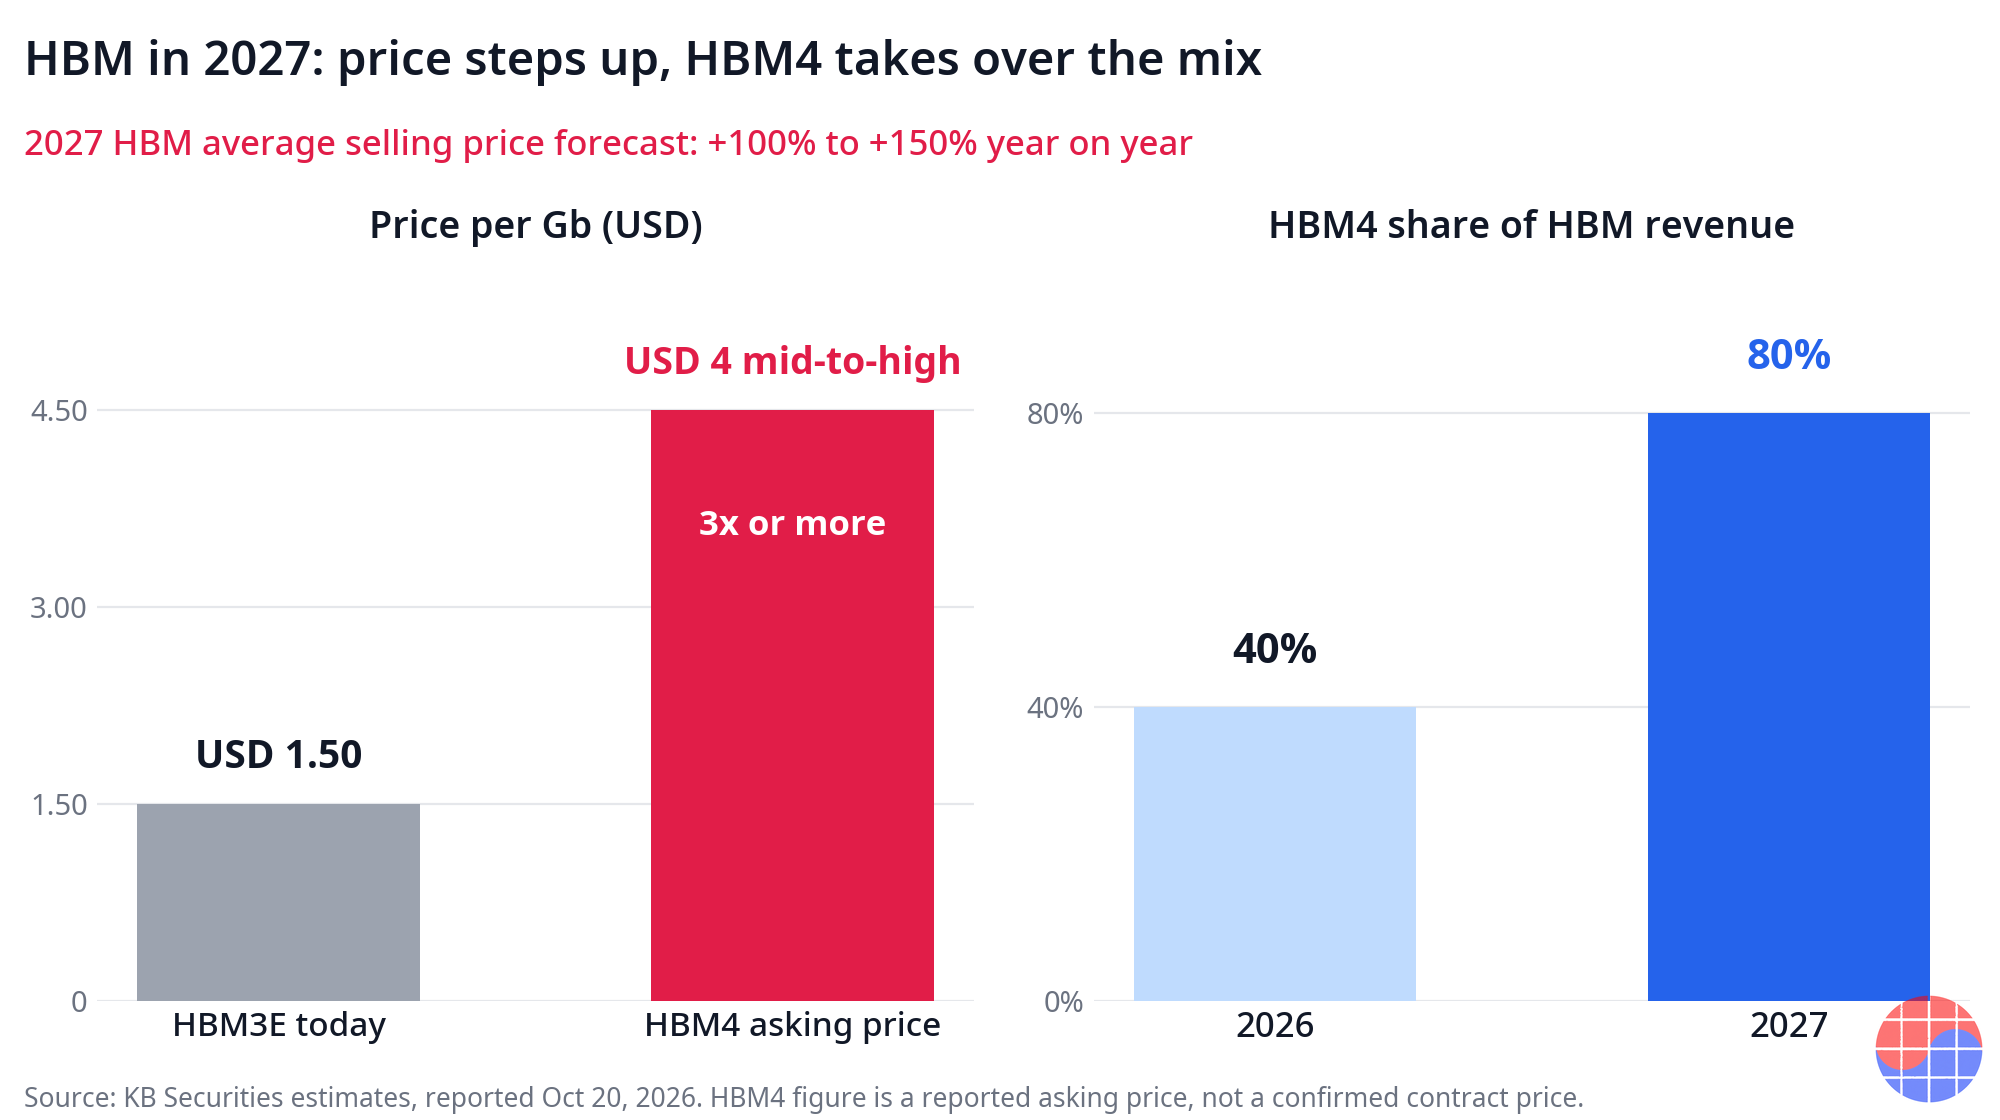
資料來源:2026年10月20日KB證券報告之相關報導。為估計與提出價格的報導,確定合約價格未公開。連結見註腳。
每Gb比較是這個故事裡最銳利的單一數字。報導的HBM4要求價格每Gb 4美元中後段,相對於今日HBM3E每Gb約1.50美元,是3倍以上的世代價格跳躍。再加上HBM4把占HBM營收比重在2027年倍增至80%的組合效應。兩個提醒都寫在來源裡:4美元區間的數字是報導的提出價格,實際合約價格並未公開;而ASP與組合數字是分析師預測,不是公司指引。即使把兩個提醒都折價看待,方向仍與覆蓋數據一致:在當年數量全部被預訂的HBM市場裡,開啟談判的是賣方。
營業利益估計說明了什麼
KB證券對三星電子營業利益的估計,2026年367兆韓元、2027年555兆韓元,是同一論點的財務翻譯。以三星電子的事業規模,一年內這種幅度的跳躍無法只靠數量成長製造。上述價格與組合效應必須大體按預測實現。這組數字應被當作分析師對合約故事的模型來對待,而非承諾:若2027年合約價格在續約時點大幅下修,或AI資本支出停頓,同樣的槓桿會反向作用。估計最好的用途,是衡量市場如今願意把多少定價權計入價格的尺。
交叉驗證:整個產業都把2027年預先賣掉了
如果三星電子的數字是單一公司激進簽約的特殊案例,定價權的結論就會變弱。交叉證據說並非如此。Micron在9月30日法說會上告訴投資人,2027年產量已有75%以上獲得承諾。SK海力士在7月宣布,已與約10家主要客戶完成長期合約。換言之,三大記憶體廠商在進入2026年最後一季時,2027年帳本的大部分都已寫好。買家簽下這些合約,不是因為記憶體便宜,而是因為整個產業的未確定供給正在明顯縮小。
Chase觀點
這個故事偷懶的讀法是「記憶體價格要漲了」。正確的讀法是關於合約被寫下時,誰握著筆。
覆蓋率80%的長期合約,其本質不是數量確保,而是價格與優先順序的分配。在過去的記憶體市場,力量住在季度談判桌上,而且通常由買方握著。當下一年度產量的五分之四在年度開始前就被分配,重要的談判已經結束,而且是在賣方的時間表上發生的。剩下的20%不會軟化這個結論,反而使它更銳利,因為未確定的邊緣正是急迫的買家決定頭條價格的地方。
這是自2017年超級循環以來,記憶體產業最接近賣方主導定價的局面,而且從賣方觀點看有一項結構上的改善:2017年是短缺,而短缺會在供給到達時結束。5年合約的帳本是制度化的短缺。即使某個季度的現貨環境轉鬆,事業已簽約的核心也不會隨之重新定價。
能打破這個論點的有兩件事,而且都可觀察。第一是續約行為:若2027年合約帶有把上漲還給買方的價格重設條款,覆蓋就只是數量故事,不是定價故事。第二是需求面的紀律:所有這些合約的擔保,都是超大規模雲端業者的2028年資本支出計畫。最近的驗證點就在幾天後:SK海力士在10月28日、三星電子在10月29日公布業績,兩家公司對合約定價的評論,將確認或限定KB證券描繪的圖像。下一個該看的地方不在現貨價,而在那裡。
影響與啟示
- 對超大規模雲端業者與AI平台擁有者: 2027年的配額競賽事實上已經結束,競爭移往2028年與未確定的邊緣。預期邊緣會很貴,在預先售出的產業裡,殘餘市場就是這副模樣。
- 對三星電子: 已簽約的2027年帳本把記憶體循環由價格賭注變成執行課題,也就是HBM4的量產爬坡與良率。預測的組合移動,HBM4占HBM營收80%,是估計風險如今所在的位置。
- 對SK海力士與Micron: 平行的覆蓋(SK海力士約10家主要客戶、Micron承諾75%以上)意味著沒有任何一家大廠有誘因在價格上脫隊。紀律是由合約結構強制,而不是由協調強制。
- 對裝置與消費電子廠商: 外溢落在這裡。接近現貨採購的買家,面對的是更薄的殘餘市場,以及光是2027年第1季就預測兩位數漲幅的DRAM價格。
- 對投資人: 2027年營業利益555兆韓元的估計,是穿著財務模型外衣的定價權主張。10月28日至29日業績中關於合約定價的評論,是判斷是否相信它的最便宜盡職調查。
FAQ
三星電子2027年記憶體產量已有多少簽約?
根據2026年10月20日的KB證券報告,2027年整體記憶體產量約80%估計已由長期供給合約確保。其中通用型DRAM與NAND產量約70%由與全球大型科技企業的5年合約鎖定,HBM年產量估計100%完成合約。這些是分析師估計,並非公司揭露。
2027年HBM價格會漲多少?
2027年HBM平均銷售價格預測年增100%至150%,HBM4占HBM營收比重預測由2026年的40%成長至2027年的80%。報導的HBM4要求價格為每Gb 4美元中後段,是目前HBM3E每Gb約1.50美元的3倍以上,但這是提出價格的報導,確定的合約價格尚未公開。
為什麼長期合約會把定價權移給記憶體廠商?
因為它縮小了以談判價格清算的市場。當一年的產量約80%被預先分配,未被覆蓋的買家必須為剩下的20%與現貨數量競爭,這會把邊緣價格向上推。合約的本質不在數量,而在價格與分配優先順序;下一個驗證點是10月28日至29日業績公布中的合約定價評論。
把2027年產量預先賣掉的只有三星電子嗎?
不是。Micron在9月30日法說會上表示2027年產量已有75%以上獲得承諾,SK海力士在7月宣布已與約10家主要客戶完成長期合約。2027年的預先銷售是整個產業的結構,這正是定價權移動具有結構耐久性、而非特定公司現象的原因。
資料來源:2026年10月20日KB證券分析之報導;三星電子2027年記憶體預訂之相關報導。合約覆蓋、價格與利益數字如本文所述為分析師估計或報導的提出價格,並非公司揭露。本文為分析,並非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


