VLSI Korea
半導體漲價骨牌:從設備、晶圓代工、材料到最終晶片,帳單由誰買單
ASML High-NA EUV 每台 3 億 8,000 萬美元,TSMC 連續 3 年調漲晶圓價格,矽晶圓結束 3 年凍漲。整理設備→晶圓代工→材料→最終產品的半導體漲價骨牌全貌,以及最後收到帳單的一方。(基準:2026 年 10 月)


🆓 免費文章 · 任何人都可以免費閱讀
從 2024 年到 2026 年 10 月現在,半導體供應鏈的每一個環節都在漲價。曝光設備一台的價格翻了一倍,TSMC 連續 3 年調漲晶圓價格,凍漲 3 年的矽晶圓價格也解凍了。這筆成本沿著設備 → 晶圓代工 → 材料 → 晶片設計 → 成品單一方向流動。而在每個環節,掌握定價權的一方就能拿走利潤。最後的帳單,最終還是送到了企業客戶與消費者手上。
本文以數字整理設備、晶圓代工、材料與最終價格在 2024~2026 年的現況,並追蹤成本傳遞到最終價格為止的轉嫁結構。(基準日:2026 年 10 月)
1. 設備:曝光設備一台的價格翻了一倍
漲幅最戲劇性的是曝光設備。ASML 的 High-NA EUV(Twinscan EXE)每台約 3 億 8,000 萬美元。是既有 Low-NA EUV(Twinscan NXE,約 1 億 8,300 萬美元)的 2 倍以上。Intel 於 2026 年 1 月宣布在美國 Oregon D1X 晶圓廠完成 EXE:5200B 驗收測試,目標是到 2028 年達到年產 20 台。
DUV 設備也漲價了。ASML 於 2026 年 7 月通知客戶 DUV 設備價格調漲 10%。據報導,Samsung 與 SK hynix 已接受,而 TSMC 則表示反對。Applied Materials 在 2026 年 8 月財報中表示新產品與既有產品全面漲價,Tokyo Electron 也在 2026 年 7 月底表示將推動包含已交付設備在內的價格調整。
- 設備交期:既有約 6 個月 → 最長 1 年(以主要設備商為準)
- 關鍵零組件交期:雷射加工設備的日本製關鍵零組件最長達 40 個月
- 韓國 2026 年上半年半導體製造設備進口:187 億 6,000 萬美元,較去年同期 +38.8%
背景很單純。AI 資料中心投資帶動記憶體與晶圓代工同步擴產,設備與零組件供應吃緊,再加上通膨與原物料成本上升。業界的評價是「與過去不同,買方(半導體製造商)的降價壓力不再奏效,供應商的議價能力占上風」。設備已成為由賣方決定價格的市場。
2. 晶圓代工:TSMC 連續 3 年調漲價格
TSMC 的晶圓價格調漲已邁入第 3 年。
- 2025 年適用:針對 AI、HPC 客戶最高 +10%。4nm 晶圓從 18,000 美元漲至 20,000 美元。
- 2026 年 1 月 1 日適用:通知 sub-5nm 全節點(2/3/4/5nm)調漲 +5~10%。
- 2026 年下半年適用:3nm 最高 +15%。
- 2027 年 1 月適用:全節點 +3~6% 調漲討論中。另有報導指出,2nm 已決定於 2027 年第 1 季再追加 +6~8%。
TSMC 未正式公開晶圓單價,但業界估計值如下。(估計值)
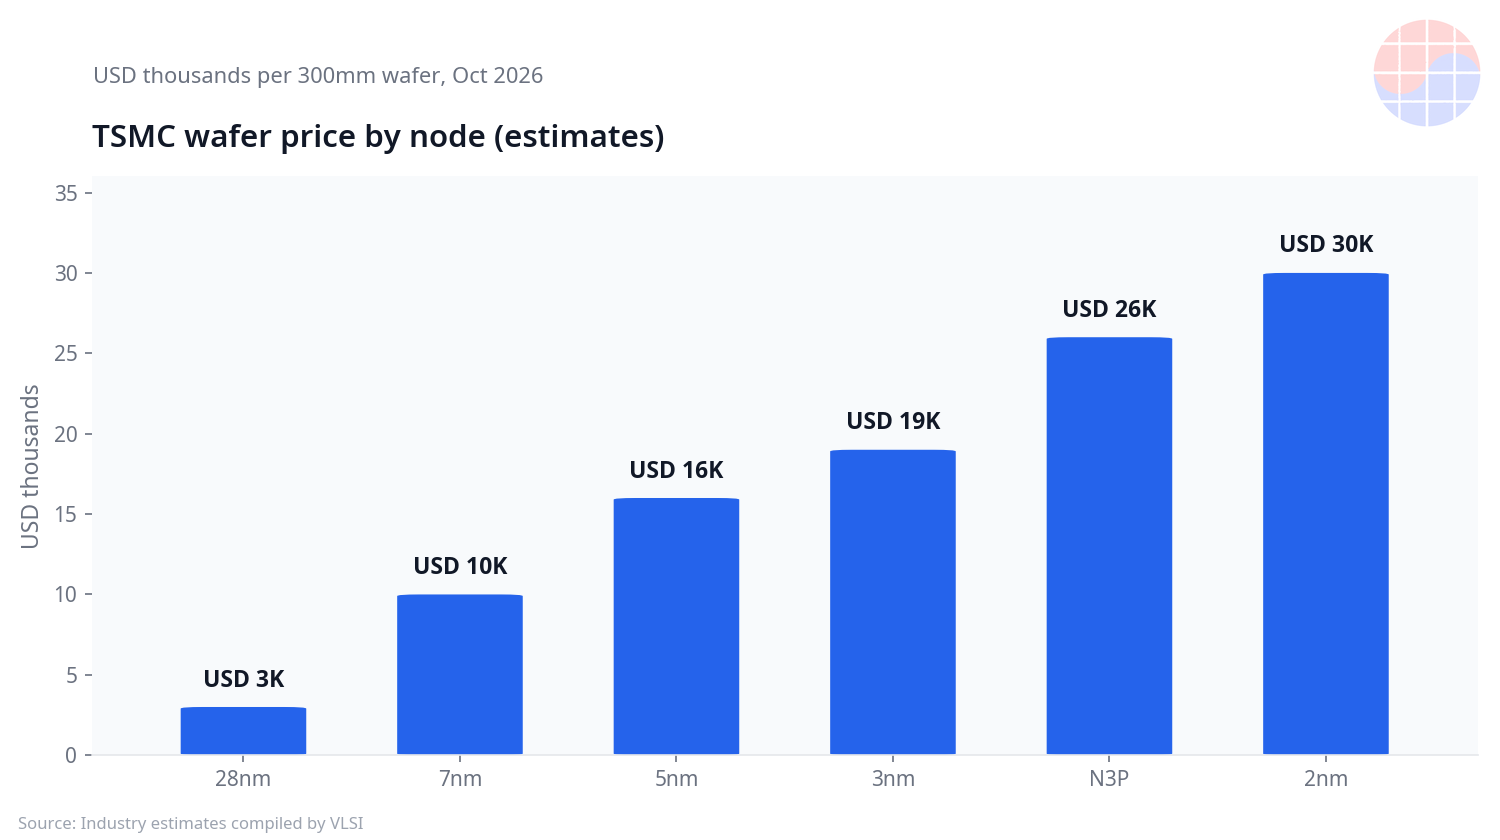
漲價的理由很明確。回收包含 Arizona 晶圓廠在內超過 650 億美元的海外投資,以及維持 53% 以上毛利率的目標。Arizona 晶圓廠生產的晶片比台灣生產貴 5~20%。
其他晶圓代工廠也加入漲價行列。Samsung Foundry 針對新客戶的特定節點(4nm、5nm、部分 8nm)一次性調漲約 +15%,SMIC 調漲了 8 吋與記憶體代工價格。UMC 暗示將漲價,PSMC 則推動部分產品最高 +40% 的調漲。
3. 材料:3 年凍漲結束
雖然被設備與晶圓代工掩蓋,但材料價格也在悄悄上漲。
- 矽晶圓:台灣 3 大晶圓廠於 2026 年 8 月對 6/8/12 吋全規格調漲至少 +10%。這是超過 3 年凍漲的結束。2027 年供應量正以 300mm 為中心協商 +10~15%。
- ABF 載板:Ajinomoto 通知載板廠 ABF 薄膜價格 +30%,自 2026 年第 3 季起適用。ABF 供需缺口預計到 2027 年將擴大至約 20%。
- EUV 光阻劑:每公升價格是 ArF immersion 用的 3~5 倍。在 3nm,EUV 層數達 15~20 層,產生單價溢價與層數增加的雙重效應。
- 氦氣:2026 年第 2 季美國氦氣價格指數較前一季暴漲 +118%。(反映現貨與物流溢價,波動性大)
- 空白光罩:2025 年平均價格約 10,514 美元/m²。
漲價因素在於,相較於 AI、HBM、先進邏輯用晶圓消耗增加(HBM 用 +23%、先進邏輯用 +12% 展望),300mm 產能僅增加 +3% 的供給限制,以及中東航運受阻等物流變數。
4. 轉嫁結構:晶圓廠成本中最大的項目是折舊
為什麼設備價格上漲會推升晶圓價格?答案在 TSMC 的 2025 年年報(20-F)中。反映在銷貨成本中的有形資產折舊,從 2023 年 4,928 億新台幣 → 2024 年 6,164 億新台幣 → 2025 年 6,380 億新台幣持續增加。占銷貨成本(487 億美元)約 43%,是製造成本中最大的單一項目。
這是先進節點中設備折舊比重占主導的結構。設備越貴,折舊就越會推升晶圓成本,而該成本成為晶圓代工漲價的依據。
- 3nm 晶圓 15,500 美元 → 裸晶成本 30.45 美元(從 5nm 的 23.57 美元上升)
- Apple A18 Pro 案例:3nm 晶圓 18,000 美元,每 mm² 0.25 美元。是 28nm A7 時代(0.07 美元)的 3.6 倍。
- 良率的影響:TSMC N3 良率據稱超過 90%,但 Samsung 3nm 良率為 30~40% 水準。良率越低,每顆良品裸晶的成本就急劇上升。
總結來說,轉嫁鏈是這樣運作的。設備價格上漲 → 晶圓廠折舊增加 → 晶圓成本上升 → 晶圓代工價格調漲 → 晶片設計成本上升 → 晶片價格調漲 → 成品價格調漲。每個環節都把成本往下一個環節傳遞,掌握定價權的一方則守住利潤。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
5. 最終價格:收到帳單的一方
在鏈的末端,可以確認實際的價格調漲。
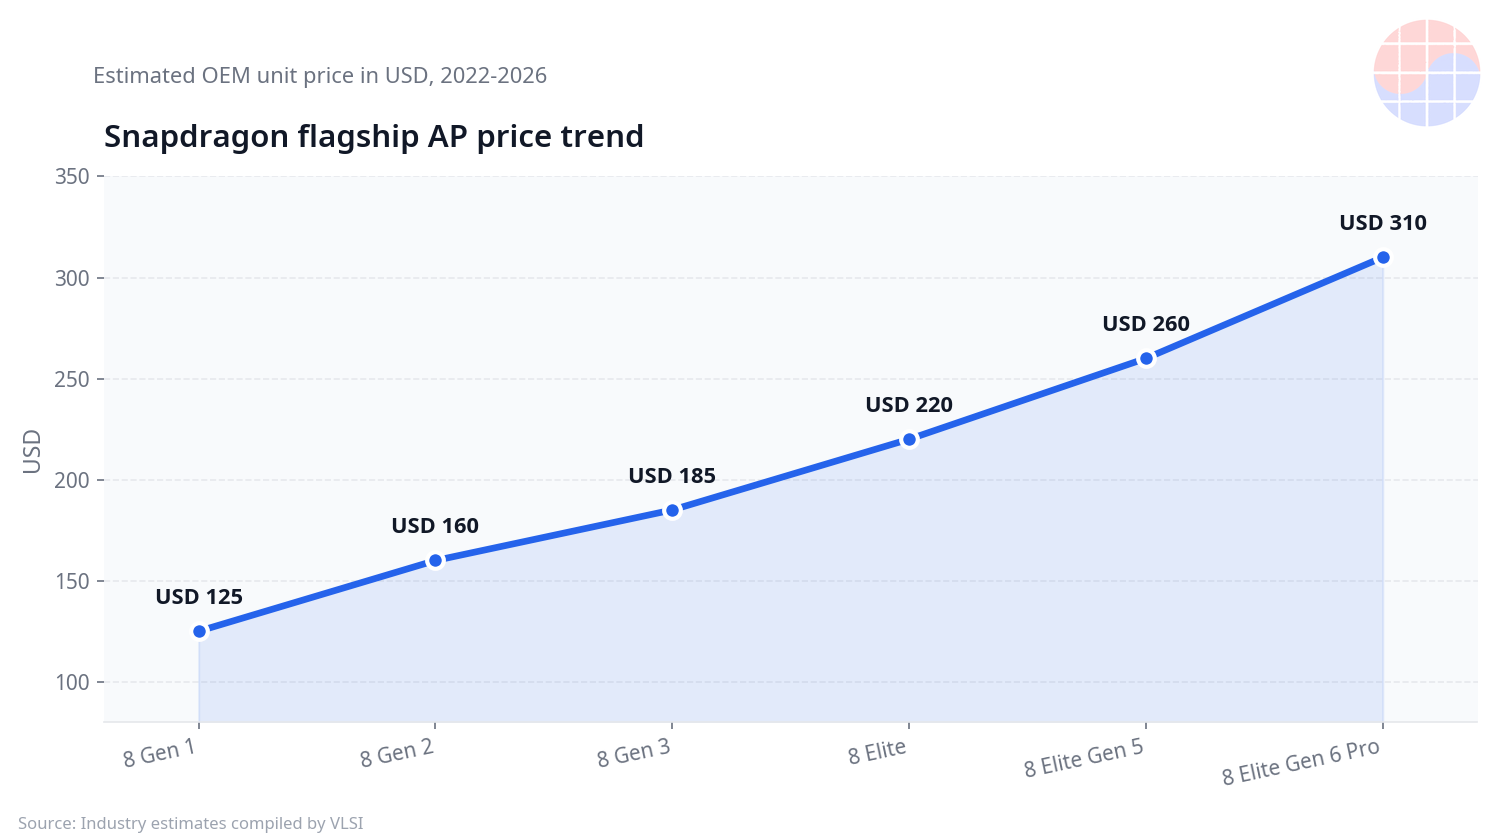
智慧型手機 AP:Snapdragon 旗艦的 OEM 單價估計,從 8 Gen 1 的 120~130 美元漲至 8 Elite Gen 5 的 240~280 美元。以 2nm 為基礎的 8 Elite Gen 6 Pro 預計將超過 300 美元。(估計值)
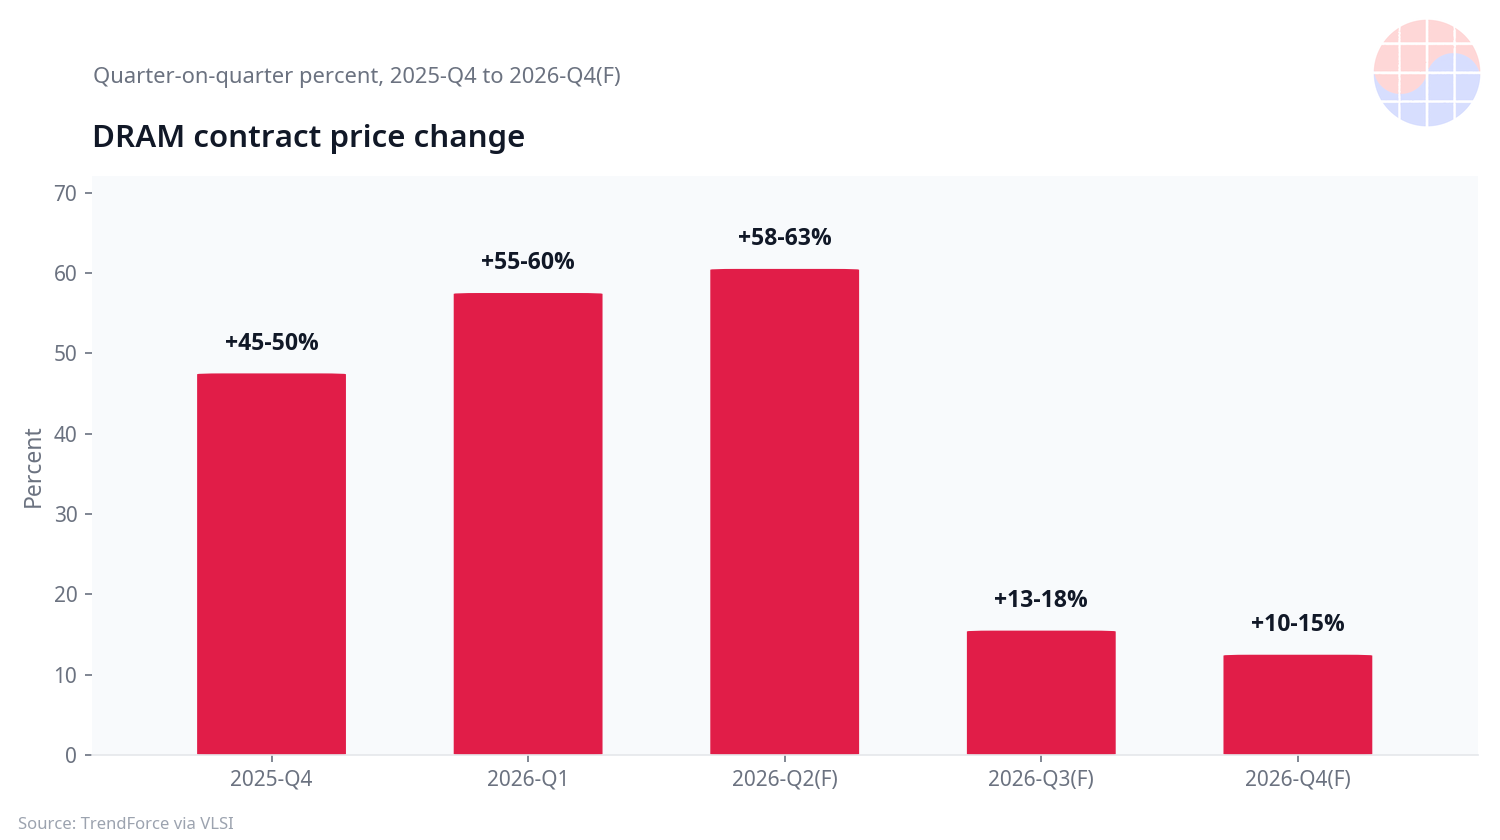
記憶體:DRAM 合約價從 2025 年第 4 季 +45~50% → 2026 年第 1 季 +55~60% → 第 2 季 +58~63%(展望)跳升。伺服器用 DRAM 在 2026 年預計最高 +270%。DDR5 現貨價在 3 個月內從 2025 年 9 月的 6.84 美元到 12 月的 27.20 美元,漲了約 4 倍。
成品:Dell 於 2025 年 12 月 10 日調漲伺服器價格,業界整體伺服器約 +15%、PC 15~20% 的漲價正在進行。Gartner 預測 2026 年 PC 平均價格 +17%、智慧型手機 +13%。據 HP 表示,記憶體在 PC 零組件成本中的比重,已從兩個季度前的 15~18% 飆升至約 35%。
雲端:租用 GPU 的價格也上漲了。在 2026 年 10 月 1 日的費率表中,H100 每小時租金從 3.85 美元調漲至 4.50 美元(+16.9%),B200 從 7.15 美元調漲至 8.50 美元(+18.9%)。
6. VLSI's View:掌握定價權的一方獲勝
在這場骨牌效應中值得注意的是漲價傳遞的不對稱性。
在設備環節,ASML 掌握定價權。EUV 沒有替代品,因此作為客戶的晶圓代工廠只能以折舊方式承擔漲價。在晶圓代工環節,TSMC 掌握定價權。憑藉先進節點的壟斷地位,將漲價轉嫁給客戶並守住 53% 利潤。記憶體環節,三大廠寡占與 AI 需求相遇,合約價主導權轉移到製造商手中。晶片設計環節,Qualcomm、MediaTek 即使為 TSMC N3P 多付最高 +24%,仍透過調漲 Snapdragon 價格來轉嫁。超過 300 美元的晶片,已占旗艦智慧型手機成本的約三分之一。
最終,負擔落到了資料中心營運商與雲端費用,以及購買 PC、智慧型手機的消費者身上。2026 年 PC 平均價格 +17% 的預測就是證據。
展望也不樂觀。2027 年 1 月 TSMC 全節點再 +3~6% 調漲、HBM 價格 2027 年 +70~140% 展望、記憶體短缺長期化(YMTC 預測持續到 2030 年)都已排定。晶圓廠設備(WFE)市場預計將從 2026 年的 1,450 億美元成長至 2027 年 2,000 億美元、2028 年 2,500 億美元。
啟示只有一個。這次半導體漲價不是暫時的循環,而是結構性的。只要設備價格上漲透過折舊固化在成本中,且 AI 需求超過供給,這條轉嫁鏈就不會停止。買晶片的一方,首先要問的是自己是否有能轉嫁成本上升的定價權;做晶片的一方,則要問定價權在哪裡。
FAQ
半導體價格上漲的最大原因是什麼?
不是單一原因,而是整條鏈的漲價。AI 需求造成的供給不足,與設備、材料成本上升疊加,每個環節的定價權持有者將漲價往下一個環節傳遞,最終到達最終價格。
TSMC 晶圓價格為什麼持續上漲?
背景包括回收包含 Arizona 晶圓廠在內超過 650 億美元的海外投資、維持 53% 以上毛利率的目標,以及在先進節點的壟斷地位。從 2025 年 +10% 開始,到 2027 年 1 月全節點 +3~6% 調漲,已連續 3 年。
消費性產品價格漲了多少?
Gartner 預測 2026 年 PC 平均價格 +17%、智慧型手機 +13%。伺服器已實施約 +15% 調漲,雲端 GPU 租金也上漲了 17~21%。
漲價會持續到什麼時候?
預計短期內將持續。2027 年 TSMC 追加調漲、HBM 價格 +70~140% 展望、記憶體短缺長期化展望相互疊加。
註腳:TSMC 晶圓單價、Snapdragon 單價等部分數字因製造商未正式公開,為業界估計值。正式數字以 ASML 財報、TSMC 20-F 年報、TrendForce 統計為準。基準日 2026 年 10 月。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂