 VLSI Korea
SK海力士向華府提出「交易」——沒有大連的設備許可,就沒有美國NAND晶圓廠
SK海力士向華府提出對價交易——以大連晶圓廠的美國設備許可,交換美國NAND新廠的建設承諾。基於消息人士證詞,解析NAND價格上漲約7倍如何成為談判籌碼、年度許可制創造的談判場,以及為何2027年的許可核發是下一個關鍵時點。


30秒摘要:結論先行
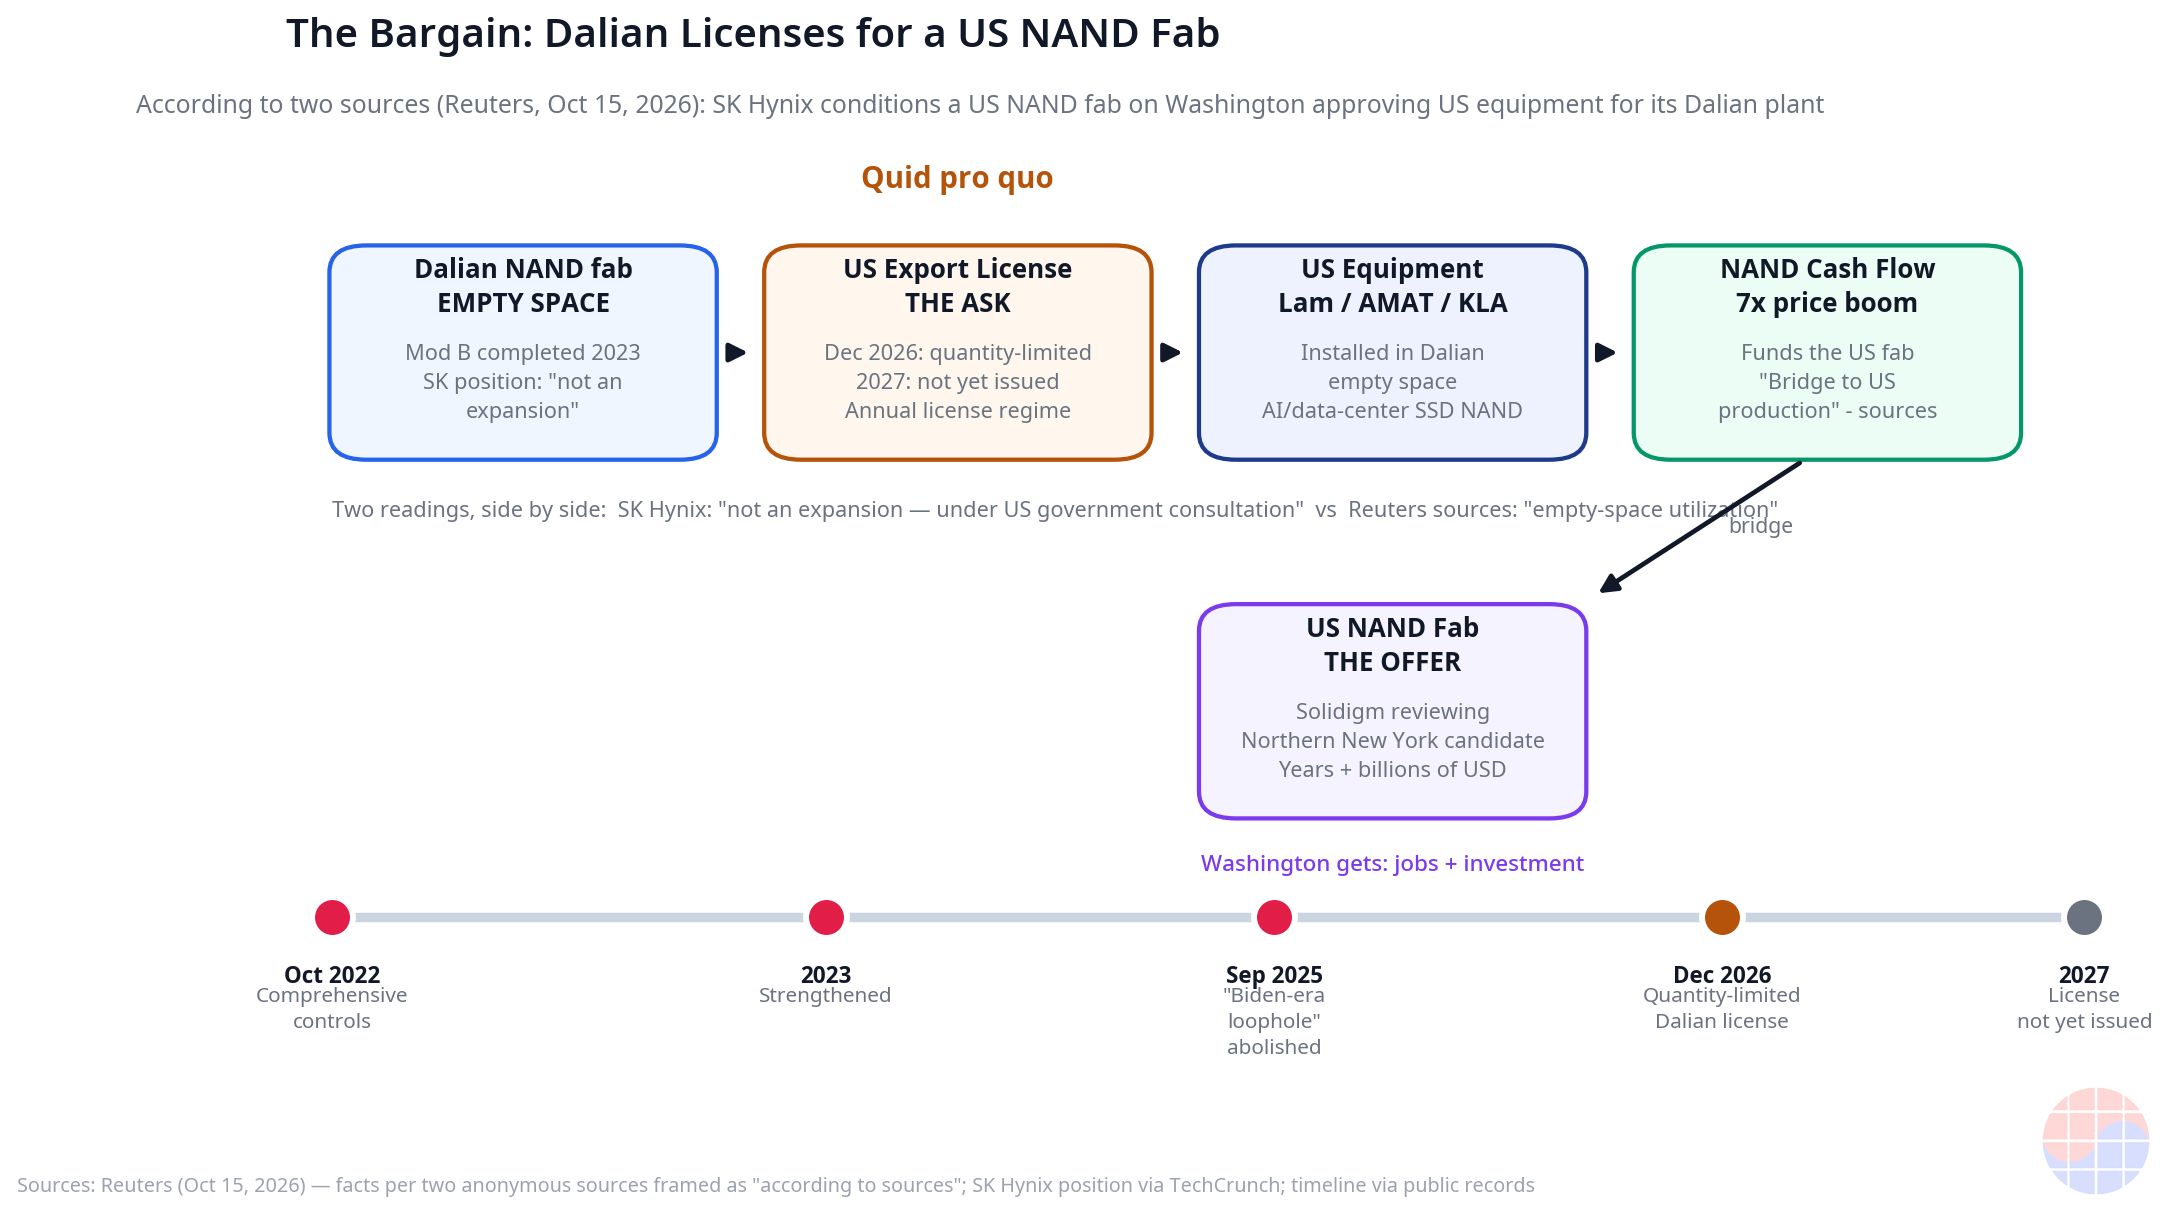
據消息人士透露,SK海力士已向華府提出請求,希望獲准將美國半導體設備運入中國大連的NAND晶圓廠,並將這項許可作為其在美國興建NAND新廠的交換條件。這場談判的背景,是2025年9月漏洞被封堵、改為年度許可制的美國對中出口管制,以及自2023年年中以來上漲約7倍的NAND價格。若能利用大連廠房現有的閒置空間(empty space),今天的現金流就能轉化為數年後美國新廠的建設資金——這正是這筆交易背後的經濟學結構。
背景:為什麼大連晶圓廠如此特殊
SK海力士的大連晶圓廠,是收購英特爾NAND事業(現為子公司Solidigm)時一併取得的資產。它是NAND生產基地,也是面向AI與雲端資料中心SSD的製造據點。據消息人士透露,Solidigm希望在該廠房的閒置空間安裝設備,擴大SSD用NAND產能。
設備名單上有科林研發(Lam Research)、應用材料(Applied Materials)、科磊(KLA)——全都是美國企業。換句話說,這座晶圓廠從設計之初就內建了一個結構:沒有美國設備,就無法運轉。在大連多生產一片NAND,都需要華府的批准作為事實上的前置條件。
另一方面,川普政府一直強力要求SK海力士與三星電子在美國建廠。Solidigm正在評估美國NAND晶圓廠計畫,據報導,紐約州北部(northern New York)是浮現的候選地點之一。興建一座晶圓廠需要數年時間與數十億美元的投入。政府「要在美國製造」的壓力,與企業「讓我在中國製造」的要求——這兩股力量如今被綁成一筆交易。
商業深掘:這筆交易的經濟學
1. 談判籌碼是NAND價格熱潮
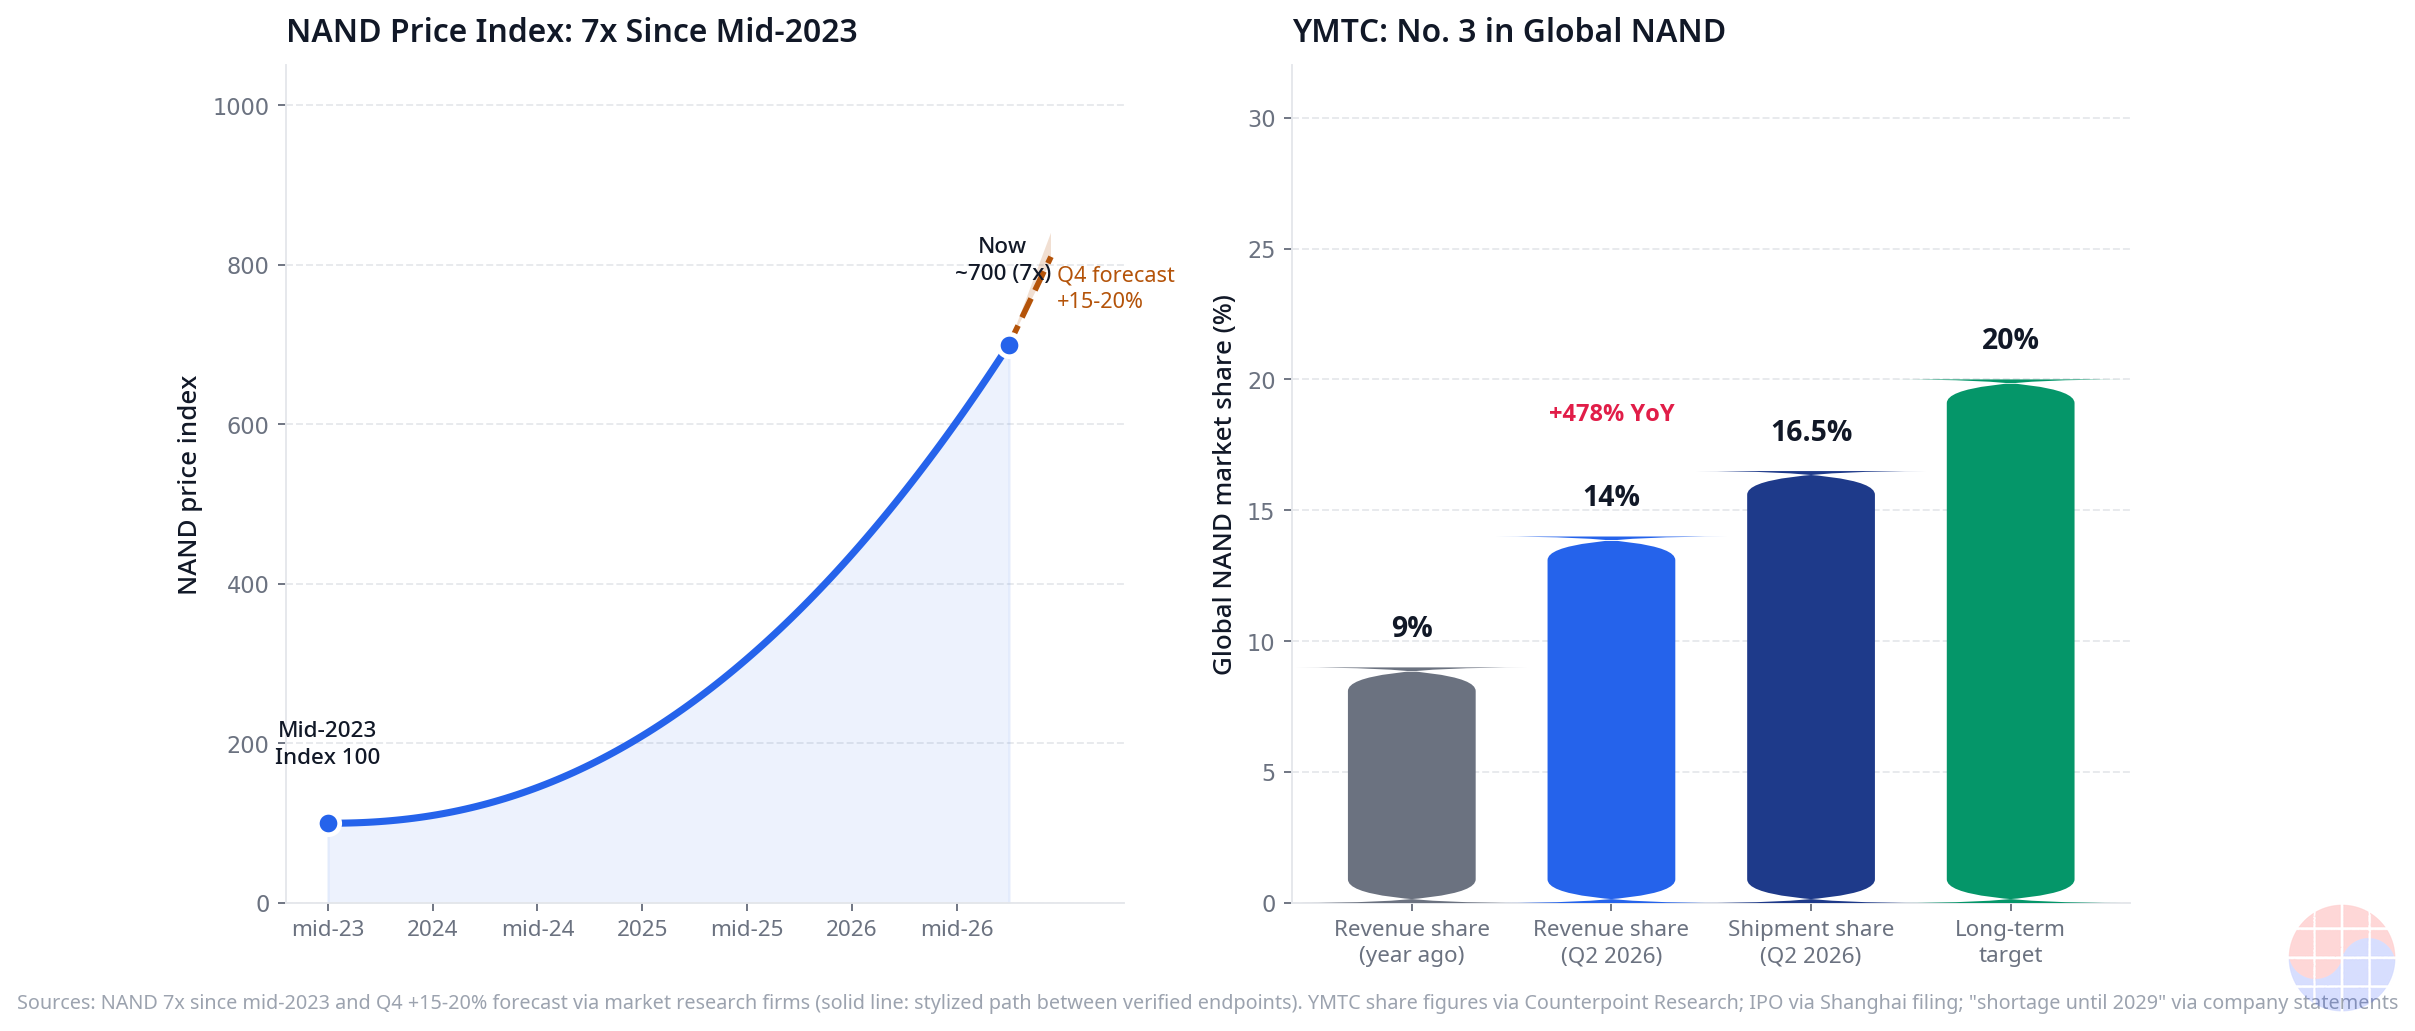
這筆交易之所以成為可能,最大原因是NAND市場的供需本身。NAND價格自2023年年中以來上漲約7倍,市場研究機構預測2026年第四季還將再漲15~20%。市場上已開始出現「缺貨將持續到2029年」的看法。在供給緊縮、價格上行的階段,晶圓廠的稼動率與產能直接等同於利潤。
據消息人士透露,SK海力士的主張是這樣的:大連的產能擴張,將有助於為美國晶圓廠籌資——大連的現金流是通往美國產能擴張的「橋樑」。美國晶圓廠完工需要數年時間,這期間的資金,就用中國現有資產的閒置空間來賺。這是現金流的時間套利(time arbitrage):把今天的價格熱潮,轉換成數年後的資本支出。約7倍這個數字,說明了這場時間套利的威力有多大。
2. 管制時間軸:「年度許可制」創造了談判場
決定這筆交易形狀的,正是管制制度本身的演變。
| 時間 | 事件 |
|---|---|
| 2022年10月 | 美國推出全面對中出口管制 |
| 2023年 | 出口管制進一步加碼 |
| 2025年9月 | 「拜登時代漏洞」被廢除,改為年度許可制 |
| 2026年12月(到期) | 大連晶圓廠許可已核發,但數量受限 |
| 2027年 | 下一年度許可尚未核發 |
美國商務部的基本立場很明確:支持現有晶圓廠維持營運的設備可以放行,但用於產能擴張或技術升級的設備,預期不會獲准。換句話說,2027年之後的許可,本身就是被設計成「談判材料」的。數量受限的2026年許可到期那一刻,大連的設備搬入若沒有華府的簽字就會停擺。許可制改為年度更新後,美國政府每年都獲得一次與SK海力士「重新談判」的機會——而SK海力士也同樣每年獲得一次「要求對價」的機會。管制本身,變成了一個可交易的交易催化劑。
3. 雙方的「退出成本」(walk-away costs)
這筆交易能否成交,取決於雙方如何估算「拒絕之後的損失」。
- 華府若拒絕:美國NAND晶圓廠計畫將陷入停滯。對政府而言,這意味著「製造業回流」政治目標的倒退。如果NAND缺貨真的持續到2029年,缺乏本土產能將進一步削弱價格談判力。此外也有觀點認為,就算卡住大連的許可,中國的NAND競爭者只會填補這個空缺。
- SK海力士若拒絕:大連的閒置空間將繼續空置,2027年許可續發也充滿不確定性。公司將錯過在價格熱潮中獲利最大化的機會,也會損傷在美國市場的政治好感度,甚至可能影響未來獲得當地優惠措施與補助的機會。
雙方「拒絕」都有明確的成本。正因如此,以設備許可交換晶圓廠建設的方案,才出現了達成共識的空間。
4. 另一位玩家:長江存儲的追趕
催促這場談判加速的另一個因素,是中國的長江存儲(YMTC)。
| 指標 | 數值 |
|---|---|
| 全球NAND出貨市佔(2026年第二季) | 全球第3、16.5%(僅次於三星電子與SK海力士) |
| 營收市佔(一年間) | 9% → 14%(年增率+478%)※市場研究機構 |
| 上海上市 | 2026年8月已遞交IPO申請 |
| 長期目標 | 市佔20%、月產約50萬片晶圓 |
| 價格展望 | 宣稱「記憶體缺貨持續到2029年」,並確認調漲NAND晶片價格 |
長江存儲喊出月產50萬片晶圓的產能目標,等於為談判時鐘上了發條。美國許可卡得越緊,大連的產能餘裕就越空,雙方市佔差距就越難縮小。據消息人士透露,SK海力士正試圖用「中國的產能擴張支撐美國的晶圓廠」這套邏輯,把這個悖論賣給華府。大連賺得越多,投資美國晶圓廠的餘裕就越大——正因為有長江存儲的存在,這個主張才有說服力。
5. 「不是擴產」的主張與報導的平衡
這裡的關鍵,是SK海力士的官方立場。該公司表示,大連的設備安裝「並非2023年完工的大連Mod B擴產計畫」,而是在與美國政府協商並取得批准的前提下進行。
另一方面,報導稱設備是裝進廠房內的閒置空間(empty space)。兩者看似矛盾,但其實可以收斂為同一個結構:「不是廠房建築的擴張,但在閒置空間裝設備後,實質產能確實增加。」對照商務部的立場(用於擴張或技術升級的設備預期不予放行),「什麼算擴張」的定義之爭,正是許可審查的核心。據消息人士透露,雙方的說法最終歸結為定義之爭——而這個定義,將成為圍繞2027年許可核發的下一輪談判焦點。
Chase's Take:產業政策靠的是「交易」,不是法令
這件事揭示了一個事實:產業政策實際運作的方式,不是靠法令或管制文件,而是靠一筆筆「交易」(deal)的累積。
美國政府手握出口管制這根強力槓桿。但槓桿不只是用來「壓下去」的工具。壓住的手停下來、換取對價——這種用法才是這場談判的本質。對SK海力士而言,出口管制不是成本,而是談判桌(bargaining table)。大連的許可每年更新,每一次華府都可以問:「美國晶圓廠進度如何?」而SK海力士每次都可以回:「那就放行大連的設備。」管制創造了持續的談判關係,而談判關係推動了投資。
另一個不容忽視的點是,這筆交易把「在中國生產」與「在美國生產」包裝成互補,而非對立。傳統的討論是二選一:「從中國撤出,還是進入美國」。但據消息人士透露,SK海力士的邏輯是「因為在大連賺到錢,所以能投資美國」。只要不問現金流的來源,產業政策的目標(建立美國本土產能)就能達成。如果華府接受這套邏輯,出口管制就從「封堵中國的工具」轉變為「引導美國投資的工具」。
不過,這個結構也有脆弱之處。許可既然是年度制,政權更替或政治風向一變,交易條件可能一夜反轉。SK海力士等於要把「數年、數十億美元」的投資,堆在一份每年續簽的承諾之上。產業政策靠交易運作,也就意味著永遠背著交易破裂的風險。
Implications:投資與經營的啟示
給投資人的啟示
- 下一個 waypoint 是2027年的許可核發:數量受限的2026年許可到期後,2027年許可是否核發,將是檢驗這筆交易實效的第一個試金石。核發代表談判前進,延遲或縮減則代表談判停滯。
- 設備廠的訂單訊號:大連設備許可的放行,直接連動科林研發、應用材料、科磊的中國區營收。若許可的數量條件放寬,將成為這三家公司中國業務的利多。
- NAND價格的持續性:價格上漲約7倍、第四季再漲15~20%的預期,是這筆交易談判力的基礎。若價格反轉,SK海力士「用大連現金流支撐美國晶圓廠」的邏輯根基就會動搖。NAND供需指標應作為這筆交易的健康檢查指標持續追蹤。
給經營者的啟示
- 把管制設計成「談判場」:年度許可制這類需要持續批准的機制,對企業而言就是每年的談判機會。這個案例提供了一個視角:把管制因應從「遵循成本」重新理解為「談判資產」。
- 留意資本支出的時間套利:利用現有資產的閒置空間,比新建廠房更快轉化為現金流。在價格熱潮階段,活用既有廠房(brownfield)有時比綠地投資(greenfield)資本效率更高。
- 地緣政治風險的價格轉嫁:NAND缺貨持續到2029年的看法,強化了賣方在價格談判中的地位。採購方需要重新檢視長約與庫存策略。
FAQ
Q1:SK海力士向美國政府要求了什麼? 據消息人士透露,SK海力士請求華府批准將美國製半導體設備運入中國大連的NAND晶圓廠,並將這項批准作為在美國興建NAND新廠的交換條件。也就是「批准大連的設備,我就在美國建廠」的對價提案。
Q2:為什麼大連晶圓廠的設備搬入需要美國批准? 大連晶圓廠使用的是科林研發、應用材料、科磊等美國企業的製造設備。在美國對中出口管制下,把這些設備運入中國需要美國商務部的許可。自2025年9月漏洞被廢除、改為年度許可制以來,這項批准已成為每年的談判事項。
Q3:SK海力士是在「擴產」大連晶圓廠嗎? 該公司主張「並非2023年完工的大連Mod B擴產計畫」,並表示設備安裝是在與美國政府協商並取得批准的前提下進行。另一方面,報導稱設備是裝進廠房內的閒置空間。兩者的差異歸結為「什麼算擴張」的定義之爭,而這個定義預計將成為2027年許可審查的焦點。
Q4:這筆交易若成交,誰受益? SK海力士可在價格熱潮下靠大連的生產確保現金流,並將其投入美國晶圓廠建設;美國政府則更接近取得本土NAND產能的政治目標;設備廠商也將打開大連訂單的大門。但與長江存儲的競爭、年度許可制的不穩定基礎等風險依然存在。
本文為基於公開資訊與匿名消息來源證詞的分析,不構成投資建議。Reuters的報導來自兩名匿名消息人士,其內容可能與SK海力士及美國政府的官方立場有所出入。文中數字與展望均為報導當時之資訊,不保證未來實際表現。
